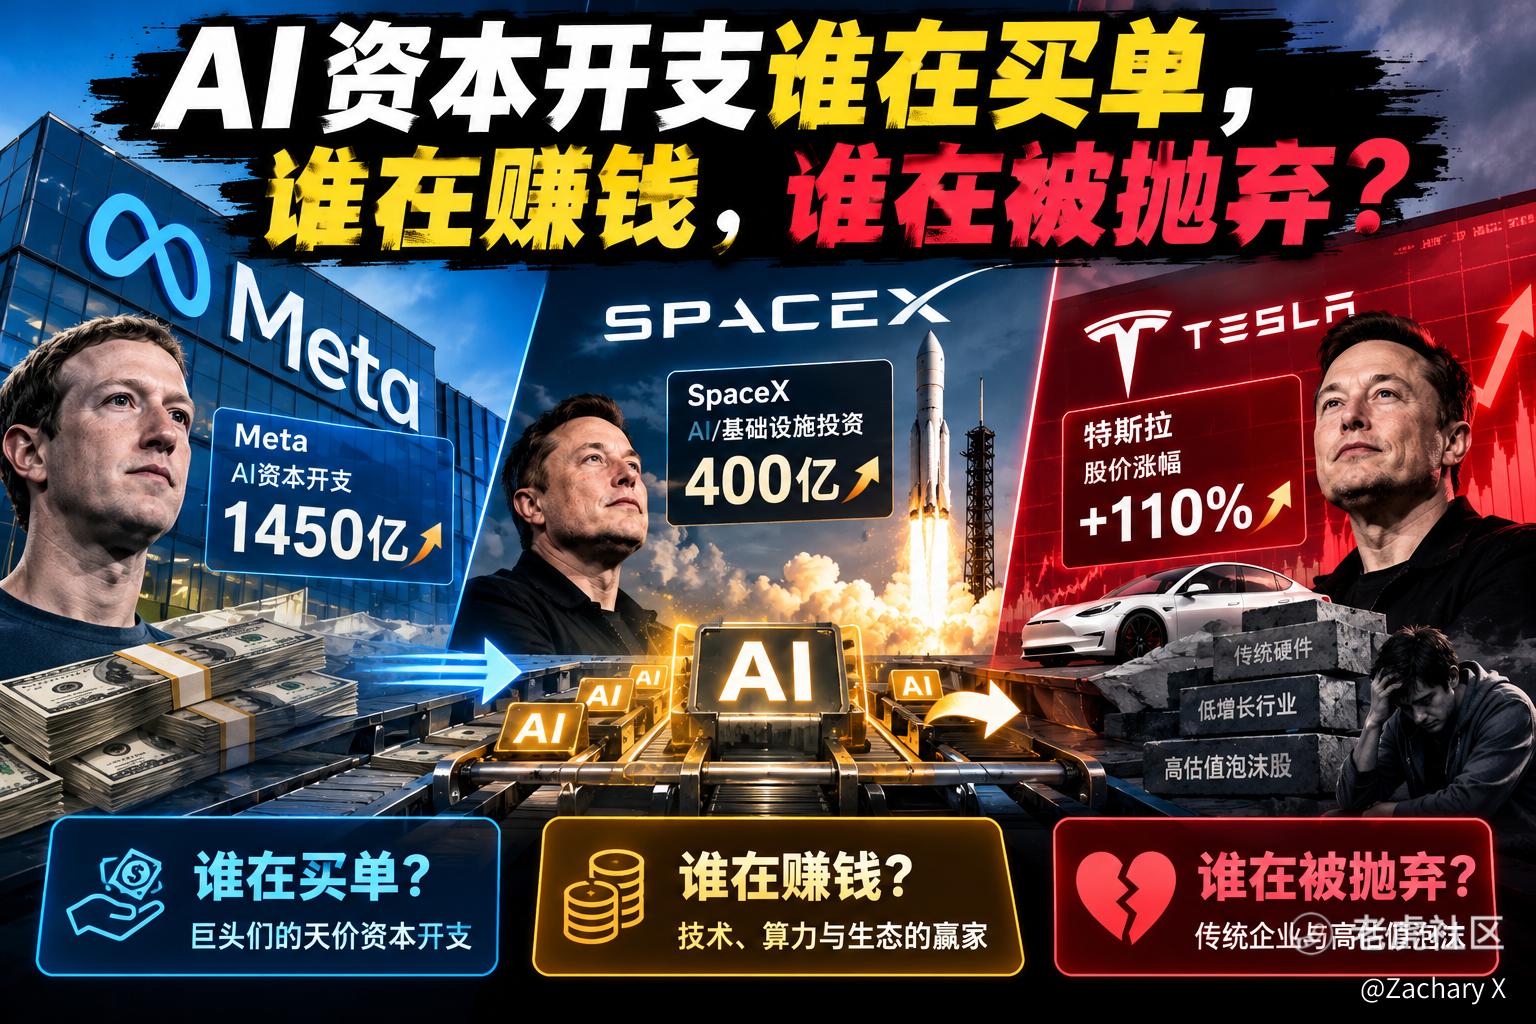
先看三张账单:花钱的人,一个比一个狠。
Meta Q3资本开支349亿美元,去年同期194亿,同比增80%。全年指引上调至700亿–720亿美元,2027年显著高于2026年。加上融资租赁的1450亿总投入,Meta正在用真金白银建一个AI基础设施帝国。
SpaceX Q4开支指引350亿–400亿美元,AI业务收入75.6亿美元,同比增长九倍,首次成为最大收入来源。
特斯拉全年资本开支指引250亿美元以上,同比增110%,钱砸向Optimus产线、AI算力和Terafab芯片厂。
三家公司的capex加起来,单季度接近千亿美元。这是用今天的现金流,赌明天的算力霸权。
Meta的99亿和解:为什么GAAP EPS难看,股价盘后还涨?
Meta昨晚的财报有一个极其刺眼的数字:GAAP EPS只有3.83美元,远低于市场预期。原因是99亿美元的一次性和解费用,与青少年社交媒体成瘾诉讼相关。剔除这笔费用后,EPS约7.4美元,大幅超预期。
市场盘后涨了,因为市场看的是剔除一次性后的真实盈利能力。但更关键的是,Meta的广告收入在加速,AI推荐系统带来的转化率提升,正在变成实打实的广告收入。Meta的AI投入,已经有了一个清晰的变现路径:广告。这是它和OpenAI、Anthropic最大的区别——后两者还在烧钱换收入,Meta已经在用AI赚钱养AI。
Super Micro的12%毛利率:AI服务器是“组装厂赚辛苦钱”吗?
再看产业链上真正赚钱的那一环。Super Micro昨晚涨9.55%,盘前一度涨超12%,Q1营收指引从150亿上调到190亿中值,远超预期。
但有一个数字值得细看:毛利率指引只有12%–12.5%。这个毛利率,在硬件行业里属于薄利多销的水平。Super Micro的商业模式本质上是AI服务器的系统集成商——它从英伟达买GPU,从美光买HBM,从台积电买芯片,组装成服务器卖给云厂商。它的利润,来自组装+交付的环节,不是来自技术溢价。
这就是AI服务器环节的真相:订单在涨,营收在涨,但毛利率被上游的GPU和HBM锁死了。Super Micro赚的是辛苦钱,不是定价权的钱。它涨,是因为订单确定性高;它毛利率低,是因为它没有能力把成本转嫁给下游。
Lam Research盘后跌6%:设备商为什么被抛弃?
昨晚最值得玩味的,是半导体设备商Lam Research盘后跌了6%。
设备商是AI资本开支的卖铲人的卖铲人。按理说,Meta、SpaceX、特斯拉的capex都在涨,设备商该受益。但Lam Research跌了,为什么?
因为市场在定价“capex增速见顶”的预期。设备商的订单,是capex的领先指标。当市场开始担心2027年的capex增速会放缓时,设备商是最先被砍的环节。Lam Research的盘后下跌,是因为市场在提前定价AI资本开支的边际增速在放缓。
这和CoreWeave的15%债券收益率是同一个逻辑的两端。信用市场在说融资成本太高了,设备市场在说订单增速要见顶了。两个市场,同一个方向。
Anthropic的807亿亏损:需求端的账单,最终谁来付?
最后看一个最扎心的数字。Anthropic的IPO招股书显示,累计亏损807亿美元,2026年预计亏损280亿美元。它的算力承诺是5180亿美元,其中80%不可取消。
Anthropic在亏钱,但它在借钱买算力。这笔账,最终由谁付?
如果Anthropic的收入增速能覆盖算力承诺,那这笔账由未来的企业客户付。如果覆盖不了,那这笔账由债券持有人付——这就是CoreWeave 15%收益率的含义。如果债券持有人也付不起,那这笔账由银行和整个信用市场付。
AI资本开支的链条,正在从巨头用现金流买单,扩展到创业公司用债务买单,再扩展到信用市场用利差买单。链条越长,任何一个环节的松动,都会传导到整条链的定价上。
用“利润分配”替代“资本开支规模”来理解AI产业链
昨晚这三张账单和两个产业链信号,给了一个极其清晰的框架:AI资本开支的规模在涨,但利润的分配在分层。
第一,区分花钱的和赚钱的。Meta、SpaceX、特斯拉是花钱的,它们的股价取决于花出去的钱能不能变成收入。Super Micro是赚钱的,但赚的是组装辛苦钱,毛利率只有12%。英伟达是赚钱的,赚的是定价权的钱,毛利率70%以上。在AI产业链里,毛利率的位置,就是利润分配的位置。
第二,设备商的下跌,是capex增速见顶的领先信号。Lam Research盘后跌6%,是市场在提前定价2027年capex增速放缓。盯住设备商的股价,比盯住Meta的capex指引,更能提前看到资本开支周期的拐点。
第三,Anthropic的807亿亏损,是需求端最脆弱的环节。它的算力承诺是5180亿,亏损是807亿。如果它的收入增速不能覆盖算力承诺,那CoreWeave的15%债券收益率就不是个案,而是整条创业公司借债买算力链条的预演。在你的AI持仓里,如果一家公司的收入依赖还在亏损的AI创业公司,它的风险敞口比表面看起来更大。
第四,Meta的99亿和解,是一个被忽略的AI成本样本。市场把它当作一次性费用剔除了,但它揭示了一个更深层的问题:AI推荐系统带来的用户时长增加,正在引发监管和诉讼的连锁反应。AI的隐性成本,不只是算力和电力,还有监管和合规。这部分成本,不会写在capex里,但会写在GAAP EPS里。
AI资本开支的规模在涨,但利润的分配在分层。花钱的人在赌未来,赚钱的人在收租,卖设备的人在提前感受寒意。看清自己在产业链的哪个位置,比看清capex的数字更重要。
$Meta Platforms, Inc.(META)$ $SpaceX(SPCX)$ $特斯拉(TSLA)$ $英伟达(NVDA)$ $纳指100ETF(QQQ)$
精彩评论