昨晚八点半,我打开账户,看到四组数字。
维持保证金占净值 96.3%。
剩余流动性 210 美元。
现金 140 美元。
距离 NOK 财报 2 天。
210 美元不是"缓冲",是"还剩几口气"。NOK 每跌 1%,净值和保证金合计要蒸发约 192 美元。也就是说,只要标的再跌 1%,券商的强平程序就会启动。
它不会问我的策略,不会看我还有 8 个月到期的 LEAP,它只会按下卖出键。
我在键盘上打了八个字:一失足成千古恨。
不是修辞,是发自内心的感慨!
📉 第一面:那 15 张是怎么来的
先把责任说清楚:这不是黑天鹅,是我自己养的鹅。
NOK 那 35 张 LEAP,其中 15 张是分两次加的。逻辑很朴素——标的在跌,我要做 T 摊平成本。
第一次加完,它反弹了,账户回血。我在心里记了一笔:判断对了。
第二次加完,它继续跌。
两次动作一模一样,结果却相反。第一次我把它当成能力,第二次我才知道那是运气。勤奋有时候有用,但如果方向错了,就适得其反。
摊平成本这件事有个隐藏假设:你有无限的现金,且标的一定会涨回来。
而现实是,我的现金只剩140 美元,标的也根本不知道我的成本是多少。
那一天我明白:摊平的每一笔,都是在用一个新赌注去救一个旧赌注,我以为在管理风险,其实在放大仓位。
🔍 第二面:吃保证金的不是正股
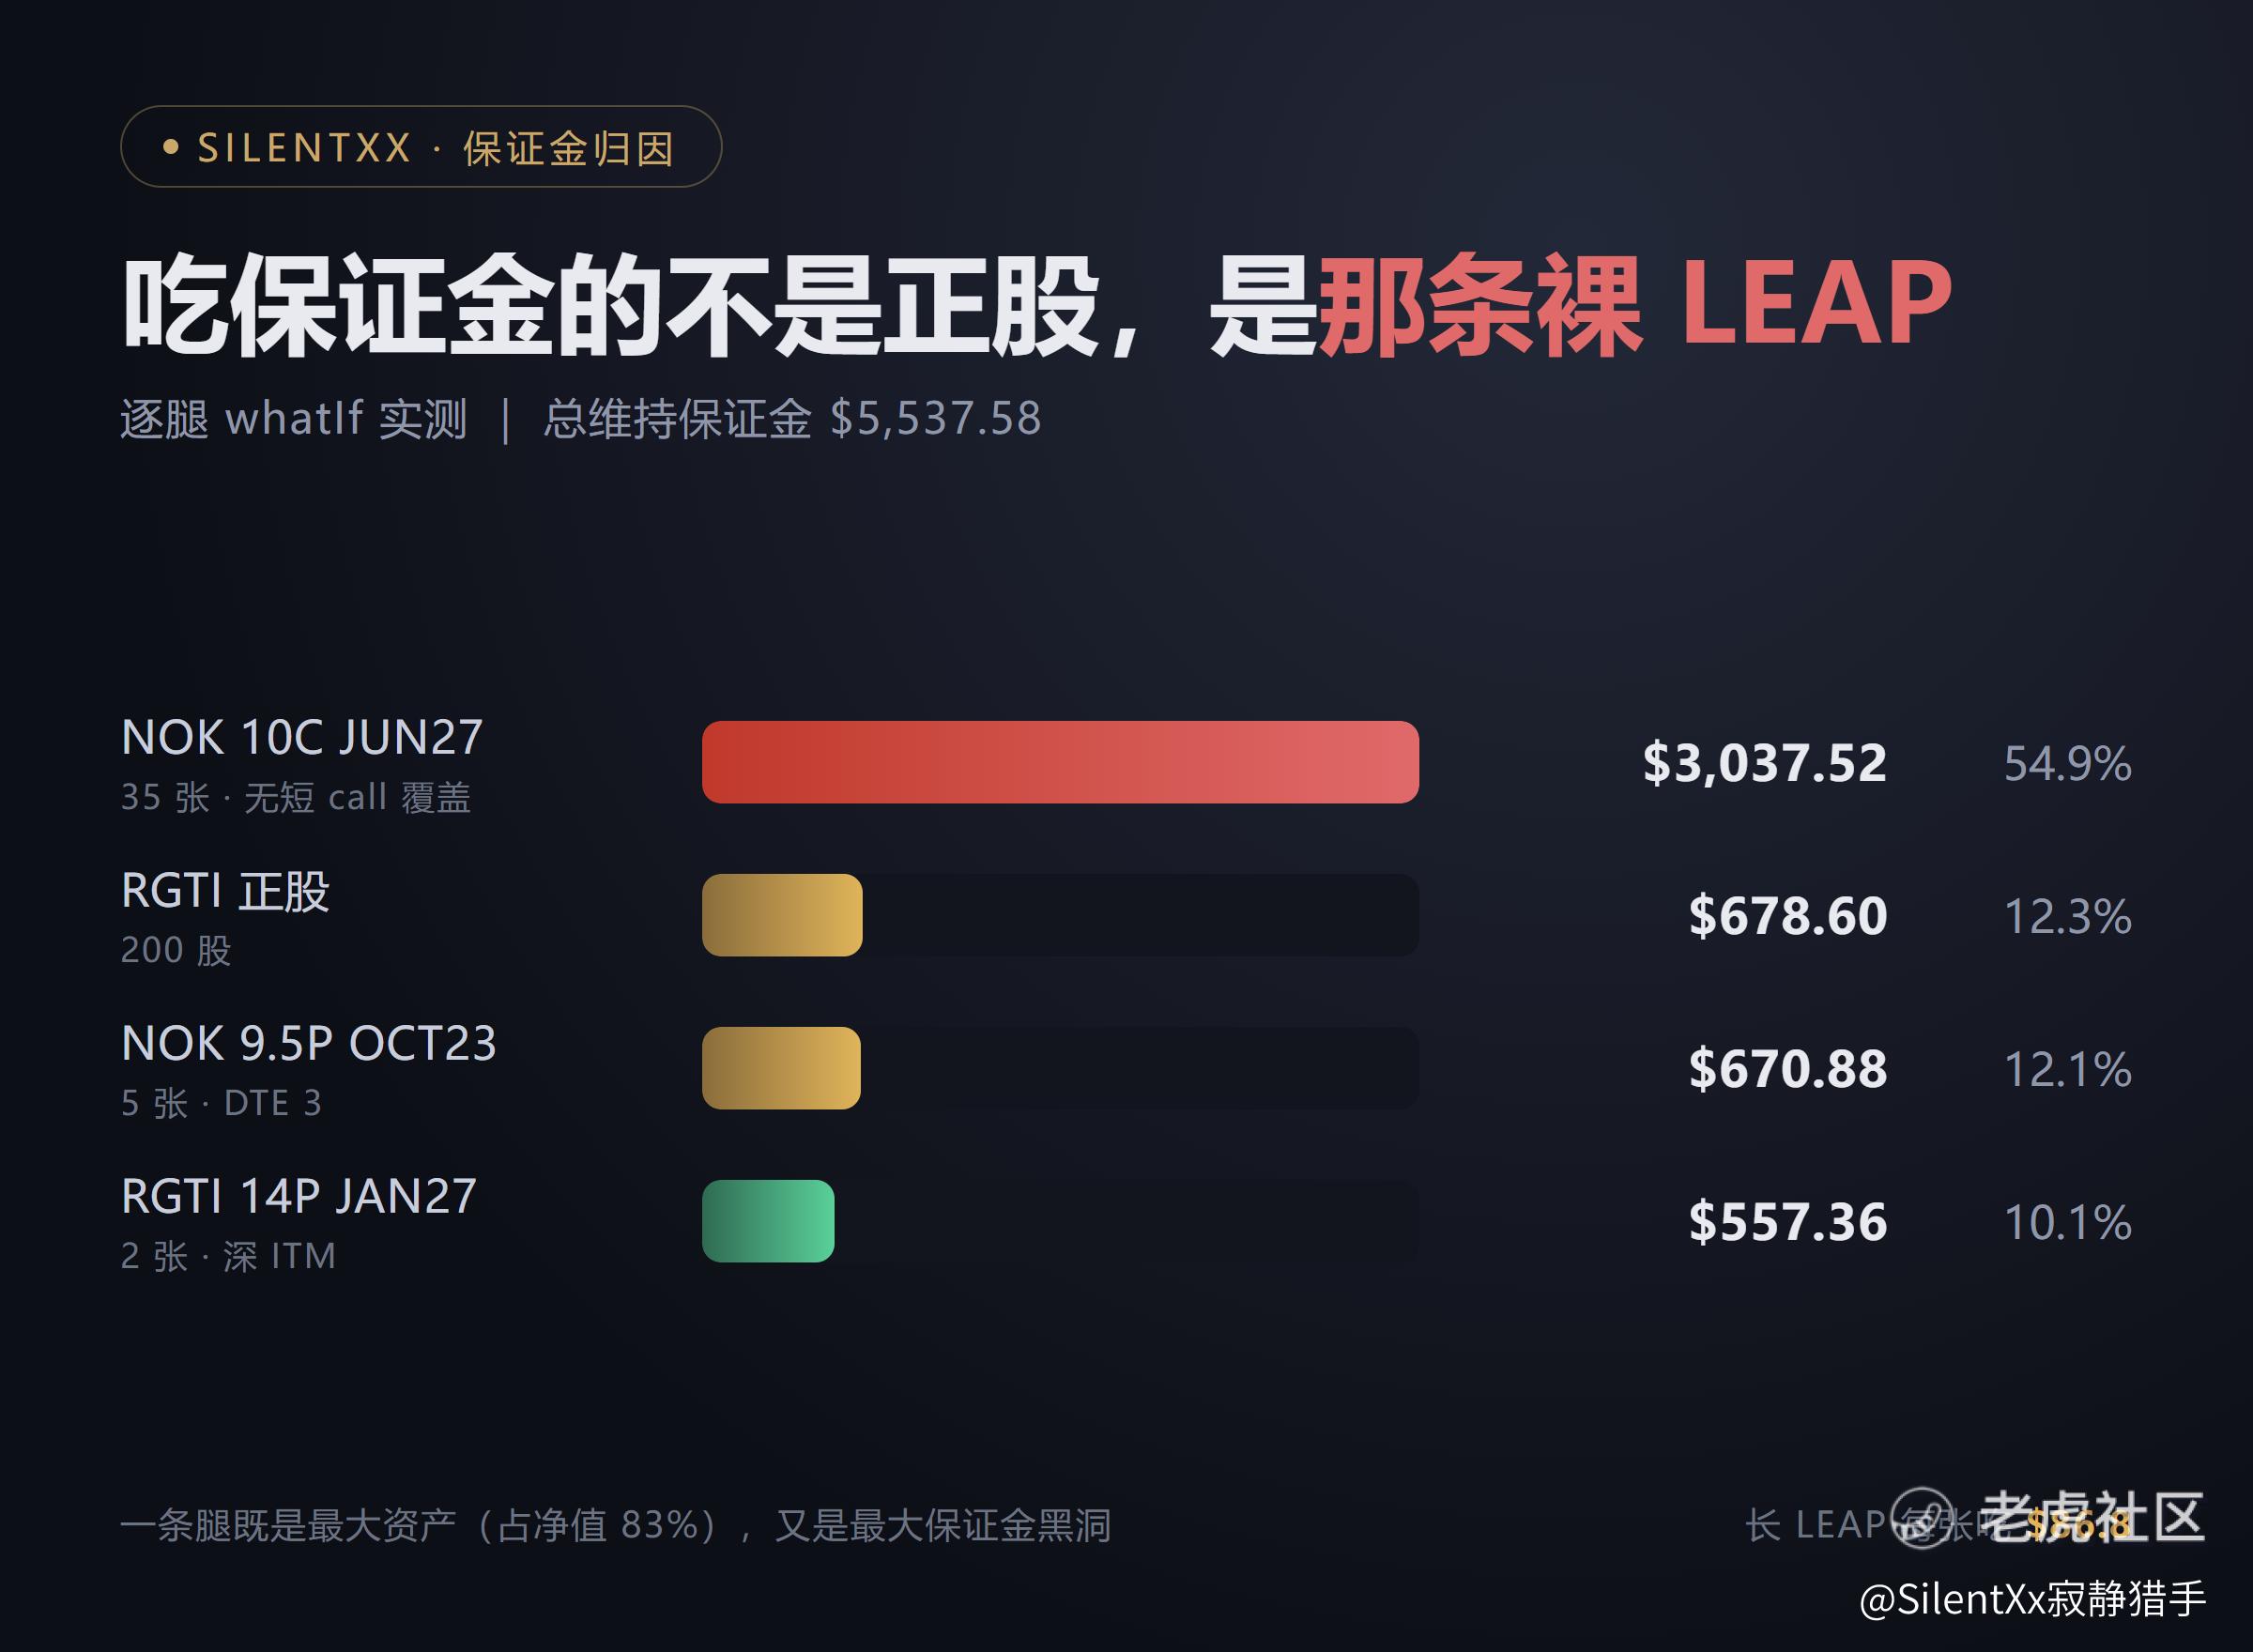
我做的第一件事是归因——到底是谁在吃保证金。
我以为是正股。毕竟 200 股 RGTI 摆在账上,浮亏 36%,看起来罪大恶极。
逐条腿做 whatIf 之后,结果把直觉按在地上摩擦。
NOK 10C JUN27 共 35 张:保证金占用 3037 美元,占总额 54.9%
RGTI 正股 200 股:678 美元,占 12.3%
NOK 9.5P 共 5 张:670 美元,占 12.1%
RGTI 14P 共 2 张:557 美元,占 10.1%
长 LEAP 每张吃 86.8 美元保证金。
它同时是我最大的资产(占净值 83%)和我最大的保证金黑洞——而且没有任何 short call 覆盖。
它不叫 PMCC,它叫 4 倍杠杆的方向性下注。
后来我算了一下:净 delta 敞口是净值的 4.15 倍。标的跌 20%,净值就该跌 80%。而 NOK 那个月从 11.05 跌到 8.85,正好 20%。
"账户又腰斩了"这句话,不是情绪,是数学。
🔪 第三面:第一刀,砍那5张 put
有一条腿必须最先处理:NOK 9.5P 共 5 张,10 月 23 日到期。
问题在于时间安排得极其危险——财报 10 月 22 日盘前,期权 10 月 23 日到期。
财报跌,put 变实值;到期不涨回来,就要接 500 股,需要 4750 美元,而我的现金只有 140 美元。
接货在纸面上是"以折扣价买入好公司",在账户里是"用你没钱的账户去买你不想买的货"。
买入平仓 5 张 9.5P,成交价 0.80,净额 400 美元,佣金 2.71 美元。
实现亏损 226.18 美元。
这是那天唯一一笔确定亏钱的操作,但它换来的是保证金从 96.3% 降到 76.3%,剩余流动性从 210 涨到 1528。
后来 NOK 从 8.85 反弹到 9.03,那张 put 掉回 0.7 附近。有时候心里会想:你看,平亏了。
那不是运气,那是事后诸葛亮。
当时 IV 122%、剩余 2 天、财报在前、现金不够接货——这四个条件单独出现都该平,而四个同时出现,没有第二个选项。
在危机里,正确的决定经常不是最优的决定,而是唯一能让你活到下一个决定的那一个。
💉 第四面:800 新币只是输血
中间我往账户转了 800 新币,约 626 美元。
这个月恐怕要吃几天泡面了~
注资前:剩余流动性 210 美元,保证金 96.3%
注资后:剩余流动性 917 美元,保证金 86.3%
626 美元买到的,是把强平线从"跌 1%"推到"跌 4.8%"。
而当时 IV 是 113%,市场定价财报一周的波动是正负 20%。
4.8% 的缓冲,去面对 20% 的波动——这不叫安全,这叫把死刑改成死缓,缓期两天。
注资只能买时间,不能买方向。
⚖️ 第五面:卖 covered call 还是卖 LEAP
平完 put,摆在面前的是真正的选择题:35 张 LEAP 怎么办?
两条路。
一是卖 covered call,收权利金、释放保证金、把裸多头变成 PMCC。
二是卖一部分 LEAP,认赔、拿现金,彻底降杠杆。
我先算了第一条的好处:券商会把 long LEAP 和 short call 自动配对成价差,卖出 short call 之后,保证金竟然是净释放的——每张释放 11 到 37 美元不等。
一个动作,两个收益。
但在选择行权价时,AI犯了错,后面详细说。
先回答一个更基本的问题:这 35 张还能回本吗?
成本 2.235,现价 1.36,浮亏 39%。
中途卖出回本,需要 NOK 到 10.54,涨 18.6%。
到期回本,需要 NOK 站上 12.235,涨 37.6%。
而 theta 是那个没人愿意看的数字。
NOK 不动的话,第 3 个月 LEAP 值 0.96,第 5 个月 0.65,第 8 个月直接归零。
所以"回本"只有一条路:NOK 必须涨,收租只是让你在等的过程中少流点血。
🤖 第六面:我让四个 AI 开了个会
到这一步,我做了件以前没做过的事:把决策丢给四个 AI 开会。
议题写得很具体:到期日选 31 天、59 天、87 天、150 天还是 178 天?行权价选 11、12 还是 13?张数 20、25 还是 35?要不要分财报前后两批?
四位议员全部到场,辩论 166 秒。
裁决:卖 25 张 4 月 16 日到期的 11 元 call,不分批。
理由很硬:在已实测的组合里,只有这一档能把保证金压到 48.6%。
反方还补了一刀,非常狠:卖 covered call 只是把"裸多"变成"上方封顶的多"——下跌时保护不足,上涨时锁死亏损。
主席最后把结论定性为四个字:锁亏换生存。
我还要记一笔:主席说"减仓 LEAP 不会释放维持保证金"。这句是错的。我实测过,每卖 10 张释放 943 美元。
AI 会用正确的原理,推出错误的结论,因为它不知道你的账户被券商怎么分类。
❌ 第七面:AI错了两次
第一个错:AI推荐 11 元。
理由写的是"11 元年化 18 到 20%,12 元只有 9 到 13%"——用收租多少来选行权价。
但它在同一份分析里明明写过:short call 的行权价必须大于等于 LEAP 行权价加净成本,也就是 12.235。
AI知道保本线在哪,却在比较时把它扔了。
算笔账就清楚了。
11 元 call 收 0.74,被行权时:11 减 10 加 0.74 减 2.235,等于每股亏 0.495 美元。
12 元 call 收 0.503,被行权时:12 减 10 加 0.503 减 2.235,等于每股赚 0.268 美元。
为了多收 0.237 美元的权利金,去承担 0.763 美元每股的锁亏风险。
换成钱:多收 592 美元,多赔 1908 美元。
这个交易连小学生都不会做。
第二个错:AI的滚动模型漏了 theta。
AI先算过一版"卖 3 到 5 次 short call"的滚动推演,结论是滚 8 次累计收租 4550 美元。
正确值是负 3988 美元,误差 4200 美元。
错在哪?AI把不同到期日的当天报价直接相加了。10 月 20 日卖了 11 月 20 日的 call,就不可能同时卖 11 月 6 日的——那段期权已经不存在。而且它假设 LEAP 在这 8 个月里价值不变。
期权的价值是时间的平方根,不是时间的加法。
两次都是用户用常识把我拉回来的。
"你 4 月 16 太长了。"
"12 比 11 更好,你为什么推 11?"
🎯 第八面:最终一击
收盘前 40 分钟,我终于下了单。
卖出 25 张 NOK 12 元 call,2027 年 3 月 19 日到期,成交价 0.503。
收到权利金 1257.50 美元。
现金从 364 涨到 1620。
维持保证金从 5249 降到 3939。
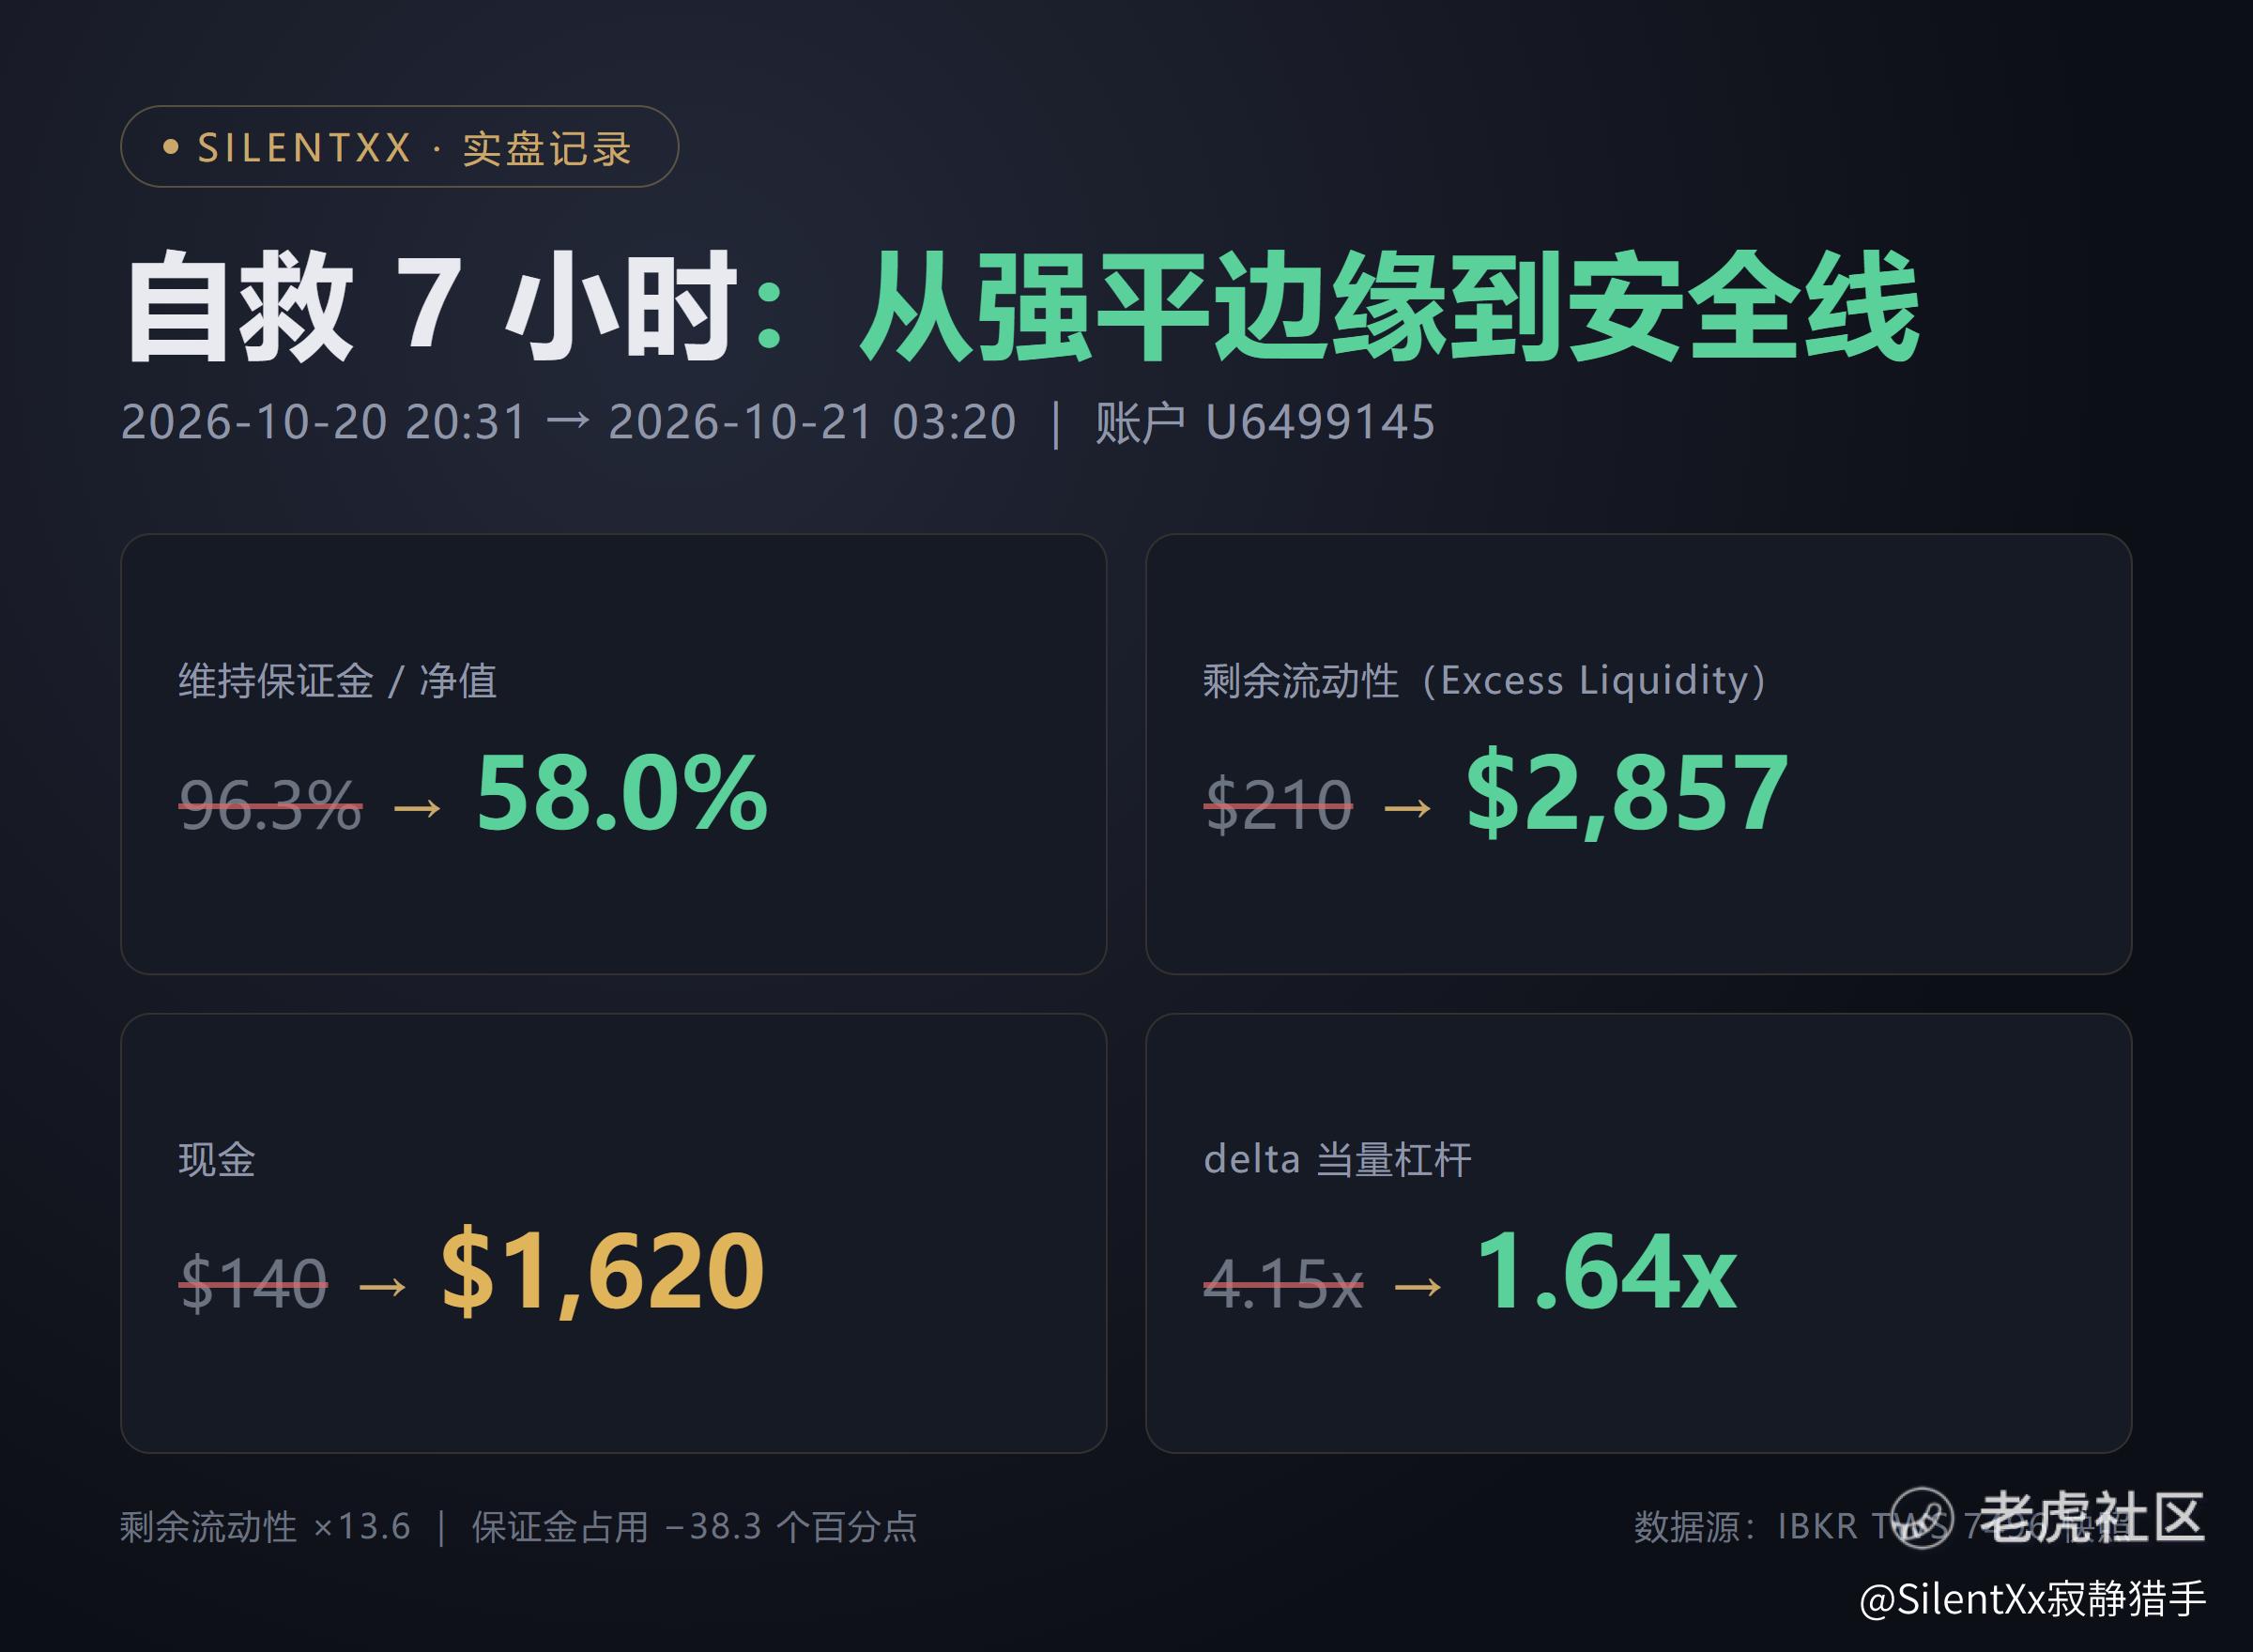
保证金占净值从 73.8% 降到 58.0%。
剩余流动性从 1868 涨到 2857。
delta 当量从 2.4 倍降到 1.64 倍。
留下的 10 张 LEAP ,如果财报后大涨,这 10 张能吃满上行;如果跌,损失已经被这 1257 美元垫了一部分。
被行权也是赚钱的:12 减 10 加 0.503 减 2.235,每股赚 0.268,25 张合计赚 670 美元。
不是小亏,是小赚。这是 12 元和 11 元最本质的区别。
📊 7 小时前后
净值:5747 美元,到 6796 美元
现金:140 美元,到 1620 美元
维持保证金:5537 美元,到 3939 美元
保证金占净值:96.3%,到 58.0%
剩余流动性:210 美元,到 2857 美元
delta 当量:4.15 倍,到 1.64 倍
剩余流动性翻了 13.6 倍,保证金占用降了 38.3 个百分点。
严格说,58% 仍在 50% 安全线之上。月底还有一笔 1000 美元注资,到账后约 50.5%,才算正式达标。
我不打算把"接近"说成"完成"。
但至少,财报出来无论涨跌,这个账户都不会被强平,这已经是我那晚能拿到的最好结果。
🧭 这一夜学到了什么
第一,纪律不是道德问题,是数学问题。
所有人都在说"要守纪律",说得像戒烟。但纪律的本质是:在情绪出现之前,把决定做完。
我那 15 张就是这么加进去的——加的时候不觉得是赌博,觉得是战术调整。而真正的纪律是:加仓之前先问一句,如果我错了,我的账户会不会挂掉?
那晚的答案是:会。所以那 15 张不该加。
第二,AI 会给你一个结构上错误的答案,而且语气很自信。
四位议员全到场,分析质量很高,还给出了"锁亏换生存"这种准确的定性。但它推荐的 11 元是劣解,它说"减仓不释放保证金"是错的。
AI 擅长算,不擅长知道你的账户被券商怎么分类。它可以帮你穷举方案,但不能替你做最后那一下的判断。
AI可以提高效率,但个人经验还是很重要。
第三,生存优先于回本。
我一度想的是"怎么把这 35 张救回来"。这个问题本身就错了——它假设这 35 张值得救。
正确的问题是:如果今天我手里有 4900 美元现金,我会买 35 张 NOK LEAP 吗。
如果答案是"不会",那就该减。市场不知道你的成本,也不知道你为了摊平付出了多少自尊。
最后说一句。
那天晚上我做对了三件事:平掉 put、选 12 不选 11、留 10 张后手。
账户活了。
但我知道,如果那晚我多犹豫两个小时,或者少问一句"如果我错了呢",这篇帖子就不会存在——账户会在 8.85 那个位置被强平,然后我会写另一篇,标题叫《我是怎么把 8800 做成 0 的》。
风险管理的意义,不是让你不亏钱,而是让你永远有机会参与游戏。
关于作者
富婆嫌我做按摩,我改行做蛋糕,顺便在美股收租——自称三栖发展人才。
「寂静猎手」是投资的我,「问心」是生活的我。两站互通,来逛。
本文仅为个人实盘记录,不构成投资建议。
精彩评论