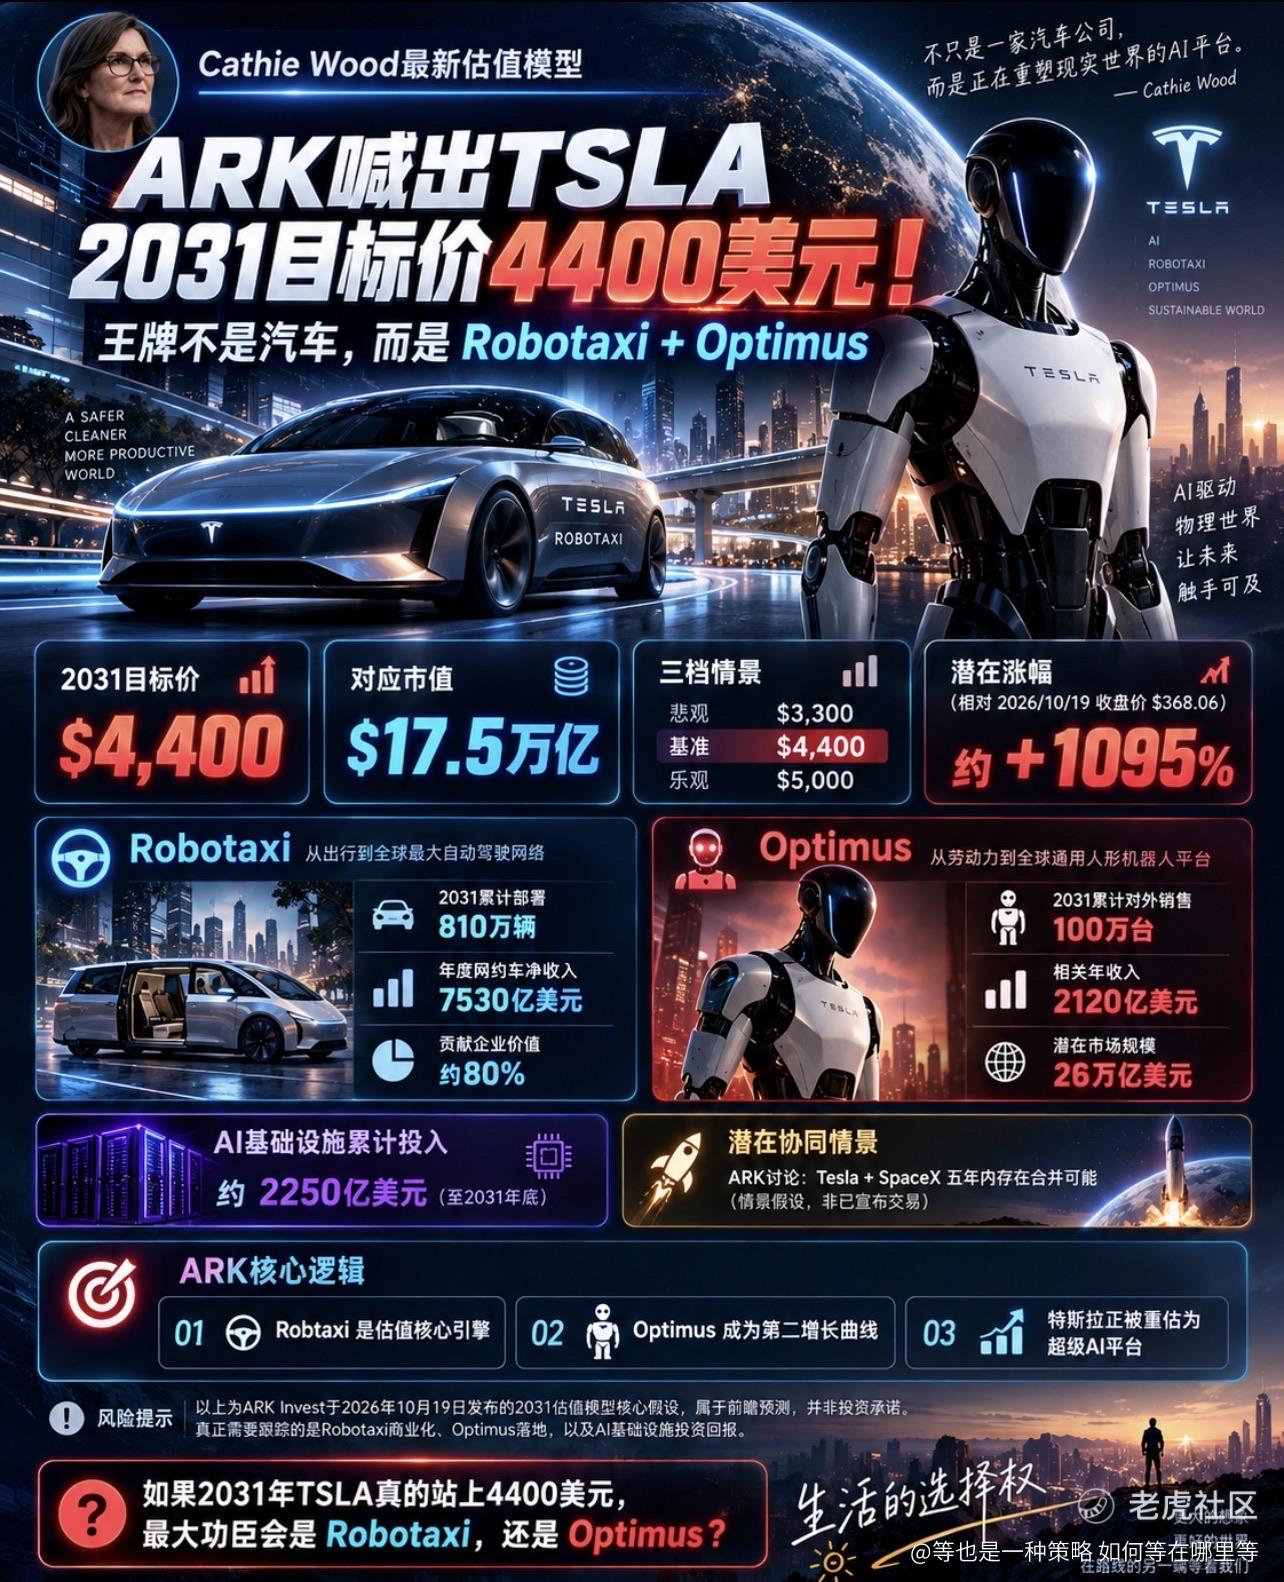
🚀 Cathie Wood 放出华尔街最疯狂估值!ARK 喊出 $TSLA 2031年目标价4400美元、市值17.5万亿美元,王牌不是汽车,而是Robotaxi与Optimus! ⠀ 10月19日,Cathie Wood 掌舵的 ARK Invest 发布最新特斯拉2031年估值模型,基准目标价高达4400美元。以10月19日368.06美元收盘价计算,潜在涨幅约1095%,接近12倍。ARK押注的核心并非汽车本身,而是Robotaxi无人驾驶出租车与Optimus人形机器人两大引擎,报告甚至提出:未来五年特斯拉与SpaceX存在合并可能。 ⠀ 4400美元还不是最乐观的数字。ARK以32项变量构建蒙特卡洛模型,给出三档情景:悲观3300美元、基准4400美元、乐观5000美元。基准情景下,特斯拉2031年营收预计1.449万亿美元,EBITDA 9020亿美元,企业价值16.4万亿美元,股票总市值17.5万亿美元。在ARK眼中,这已不是一家车企,而是横跨自动驾驶交通网络、机器人服务与能源业务的超级AI公司。 ⠀ 整份报告最关键的数据来自Robotaxi:到2031年累计部署810万辆,年度网约车净收入7530亿美元,贡献特斯拉约80%的企业价值。ARK的底气来自垂直整合带来的成本优势,在相同利用率下,Cybercab每英里运营成本或比Waymo下一代Robotaxi低约40%。成本更低就能压低车费,不只是从Uber和Waymo手中抢份额,更能用更便宜的出行激发全新需求。 ⠀ Optimus则首次被正式列为第二增长引擎。ARK预计2031年Optimus累计对外销售约100万台,相关年收入2120亿美元,人形机器人潜在市场规模高达26万亿美元。这笔收入不只来自硬件售价,还包括机器人即服务(RaaS)的持续收入,一旦进入工厂、仓库和物流中心,Optimus就可能从一次性卖硬件,升级为源源不断创造收入的劳动服务平台。ARK也坦承,机器人要达到人类水平仍有技术挑战,尤其是真实世界训练数据不足,但这恰恰是估值弹性最大的地方。 ⠀ 支撑这一切的是一笔惊人投入:ARK预计到2031年底,特斯拉累计AI基础设施投资约2250亿美元。Robotaxi和Optimus都离不开大规模AI训练、推理算力与芯片,单是让机器人接近人类水平的任务能力,就需要约4GW计算容量,这也解释了马斯克为何全力推进AI芯片、数据中心和Terafab项目。未来比拼的是AI模型、算力、芯片供应、真实数据与规模化制造的综合实力,而如此庞大的投资同样意味着巨大的融资与执行风险。 ⠀ ARK还讨论了特斯拉与SpaceX合并的可能。4400美元模型仍以特斯拉独立运营为前提,但两者协同明显:Robotaxi现金流可支持SpaceX建设轨道AI数据中心,SpaceX的前沿AI模型可赋能Optimus,双方还能借Terafab共同破解AI芯片瓶颈。ARK估算若两家结合,2031年合计收入或达3.8万亿美元,合计息税前利润(EBIT)约2.7万亿美元。需要强调,这只是潜在情景,并非已宣布的交易。 ⠀ 这意味着市场必须重新思考特斯拉的估值方法。过去看交付量、毛利率和市盈率,未来可能是汽车硬件、Robotaxi出行服务、Optimus机器人硬件与劳动服务三类收入并行。但目标价背后的假设同样激进:ARK基准模型要求2031年EBITDA利润率达61%、整体毛利率达68%,Robotaxi和Optimus不仅要规模化落地,还必须维持极高盈利水平。真正值得跟踪的,是无人驾驶运营规模、机器人商业化收入以及AI基础设施的资本回报。 ⠀ 决定 $TSLA 下一轮重大估值重估的,早已不只是电动车市场份额,而是Robotaxi能否成为全球自动驾驶交通网络,Optimus能否把AI转化为大规模现实世界劳动力。两条增长曲线若同时兑现,特斯拉的长期价值可能远超传统汽车行业的估值框架;但4400美元仍是高度依赖商业化成功的2031年预测,并非保证达到的股价。 ⠀ 如果2031年特斯拉真的站上4400美元,你认为最大功臣会是Robotaxi,还是Optimus?作为 $TSLA 的长期投资者,你愿意陪这场可能持续五年的AI产业变革一路走下去吗?
精彩评论