NDV 研究观察|Jason
本文是《非共识的 20 分钟》第 56 期《Ep 56 | 纳指100一周跌五个半点,股和债会不会有一天一起跌?》的文字版。《非共识的 20 分钟》是 NDV 创始合伙人 Jason Huang 的播客:每期 20 分钟,先看清楚市场在相信什么,再找出可能错位的地方。内容仅供信息分享与思维方式探讨,不构成任何投资建议。
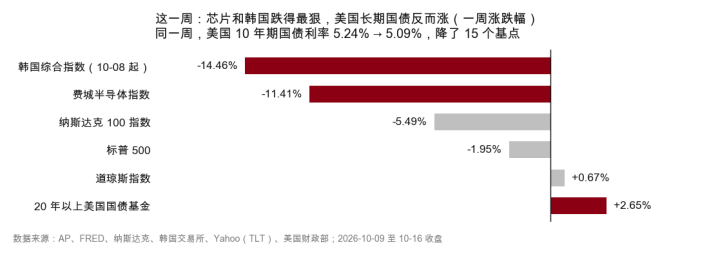
上周看盘,最让我注意到的是芯片,尤其是韩国市场的下跌速度。美国费城半导体指数一周跌了 11% 多;韩国股市跌得更快,一周跌了 14% 多,是 2008 年 10 月以来最差的一周。10 月 15 日,韩国股市盘中一度跌了 8%,触发熔断。
但同一周,美国国债却在上涨。股票下跌时,债券往往会接住一部分资金,像一块跷跷板。问题是,这块跷跷板今年已经在 3 月、7 月下旬和 9 月下旬出现过两头同时下坠的情况。
这轮半导体下跌,把一个问题重新摆了出来:股和债会不会有一天一起跌?文章就从这块跷跷板开始往下拆。这个问题不能只看某一天的涨跌,需要先看上周到底跌了多少、跌得是否混乱,再看今年已经发生过的几次股债同跌,最后把今天放回历史里,看看过去 90 多年出现过哪些相似情况。
一、上周跌了多少,跌得乱不乱
数据来源:AP、FRED、纳斯达克官方、韩国交易所(经韩国媒体)、Yahoo、美国财政部(2026-10-09 至 10-16 收盘,韩国自 10-08)
10 月 12 日到 16 日这一周,美国这几个指数走得完全不一样。纳斯达克 100 指数,是纳斯达克市场上最大的 100 家非金融公司,一周跌了 5.49%,是今年最差的一周,也是去年 4 月关税那一跌以来最差的一周。标普 500 只跌了 1.95%,道琼斯指数反而涨了 0.67%。所以,看到“美股跌了 5%”这样的说法,首先要确认它指的是哪一个指数:新闻里常见的纳斯达克综合指数跌幅约为 4.5%,这里讨论的是纳斯达克 100。
再看离高点有多远。10 月 16 日收盘,标普 500 收在 7,600 多点,离 10 月 6 日的收盘纪录只差 2% 左右;纳指 100 离那天的高点差 6.5%。华尔街一般把从高点跌 10% 叫回调,它还没到这条线。跌得狠的是两类:芯片和小公司。费城半导体指数离 6 月 22 日的高点已经跌掉将近四分之一;代表美国小公司的罗素 2000,离 8 月 14 日的纪录跌了 11% 多,已经过了这条线。
下跌是否失序,可以从三处看。第一是恐慌指数 VIX,可以把它理解成市场花多少钱买下跌的保险。10 月 16 日它收在差不多 20,一天涨了 20% 多,是 7 月底以来最高;但从 1990 年以来看,它的平均数差不多就是 19.4,去年 4 月关税那一轮跌到底那天则是 52。第二是单日跌幅:上周跌得最多的是 14 日,标普跌了 1.11%;在那之前,标普已经连续 53 个交易日没有哪一天跌超过 1%,是 2020 年 1 月以来最长的一段。今年到 10 月 16 日,单日跌超 1% 的日子一共 20 天,2022 年一整年则是 63 天。第三是看指数底下的股票。华尔街见闻转述的高盛 10 月 12 日报告认为,市场没有外面说的那么糟,但报告也提到,标普 500 里有一半股票离自己一年里的最高点已经跌了 15% 左右甚至更多,是互联网泡沫以来最差的。指数看着离纪录不远,底下一半的股票其实已经跌了不少。
上周还有一组相互矛盾的资金流数据。截至 10 月 14 日那一周,芯片已经连续下跌 6 天,但美国股票基金仍然净流入 390 亿美元,科技基金也流入 100 多亿美元,这个统计来自路透 10 月 16 日援引的美银数据。路透同一天还报了另一家数据商理柏的数据,规模小很多:股票基金流入 130 亿左右,科技基金反而流出 50 多亿,是 6 月以来流出最多的一周。两家数据对不上,但股票基金整体都在流入,说明流动性还不错,这让我挺意外的。
近几周,市场上也出现了“定投纳指,人生就不用再工作了”的说法。把这些指标放在一起看,信号并不一致;上周的下跌究竟有序还是无序,市场争论的重点就在这里。
二、股票跌的时候,债券为什么常会涨
上周另一个清晰的变化是,股票下跌时债券上涨。美国 10 年期国债的利率从 5.24% 降到 5.09%,降了 15 个基点,一个基点就是 0.01%。一只专门买 20 年以上美国长期国债的基金一周涨了 2.65%。最典型的是 15 日,韩国熔断那天,美国 10 年期利率一天降了 9 个基点。
股票下跌时债券为什么经常上涨?机制并不复杂。你手里有一张旧债券,每年付你 5 块利息;利率往下走,新发的债只给 4 块,你这张 5 块的债就更抢手,能卖更高的价。反过来,新债给 6 块,你这张就得降价才卖得掉。所以利率跌,债券涨;利率涨,债券跌。坏消息如果是经济要变差,大家担心公司赚不到钱,股票下跌;同时大家觉得央行接下来要降息,利率往下走,手里的旧债券就更值钱了。一个下跌、一个上涨,这就是跷跷板。
很多人配置债券,就是希望它能作为保险:股票下跌时,至少还有一部分资产可能上涨。按美联储研究人员的统计,从 2000 年到 2021 年,平均来看确实如此。但如果坏消息来自物价上涨、资金变贵和央行加息,股票和债券受到的就是同一个冲击:借钱更贵会压低股票估值,利率上升也会让旧债券价格下跌,原本用来对冲股票风险的债券也会一起亏损。这就是通常所说的股债双杀:同一段时间里,股票和债券同时下跌,原本用来保险的资产也跟着亏损。
一天两天一起跌,其实很常见。今年到 10 月 16 日,股票跌、债券也跌的交易日,差不多占三分之一;少见的是一整年都一起跌,上一次就是 2022 年。那次股债双杀对我的冲击很直接。当时我还在上一家机构工作,仍然按长期一级投资的思路持有资产。一级投资通常指投资尚未上市的公司,持有周期可能长达数年。我的判断是应该继续持有、等待市场回归,但市场在接下来的 9 个多月里继续下跌,标普 500 从年初纪录一路下跌超过 25%。
可以用一笔简单的账来说明。假设 2022 年 1 月 1 日有 10 万美元,按很多人习惯的股六债四配置:6 万美元投资跟踪标普 500 的基金,4 万美元投资综合债券基金,也就是把美国国债、公司债和房贷债打包在一起的基金。到 2022 年年底,算上分红,股票那 6 万剩不到 5 万,跌了 18%;债券那 4 万剩 3.5 万左右,跌了 13%,账户一共剩 8.4 万左右,少了 16%。再扣掉物价,2022 年 12 月美国物价比一年前涨了 6.5% 左右,所以年底这 8.4 万能买到的东西,大概只相当于年初的 7.9 万,少了两成多。原本配置的 4 万美元债券,是希望它在股票下跌时提供保护,但这一年债券本身也下跌了 13%。
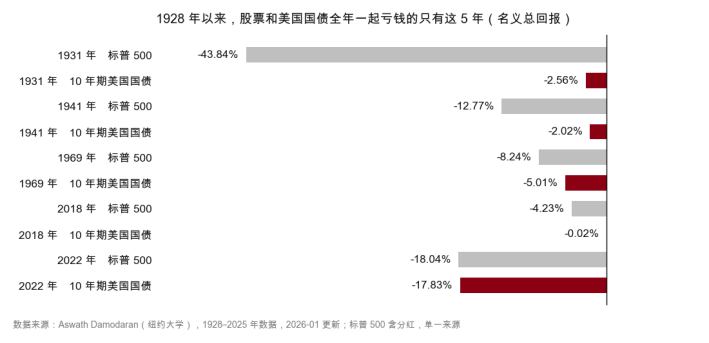
换一把更长的尺子。纽约大学教授 Aswath Damodaran 整理了 1928 年以来标普 500 和 10 年期美国国债每一年的回报。按 60% 股票、40% 10 年期国债来算,2022 年跌了将近 18%,比刚才那笔账还多亏一点,因为 10 年期国债那一年跌得比综合债券更狠;1928 年以来,比它更差的只有 1931 年和 1937 年。作为对照,同样是 10 万美元、同样按股六债四配置,2026 年年初投入并持有到 10 月 16 日,大约变成 10.7 万美元,涨幅约 7%。
三、今年,股和债已经一起跌过三回
数据来源:FRED(SP500),本文按收盘价计算(2026 年各段收盘,截至 10-16)
数据来源:美国财政部每日收益率曲线、FRED(DGS10),本文计算(截至 2026-10-16)
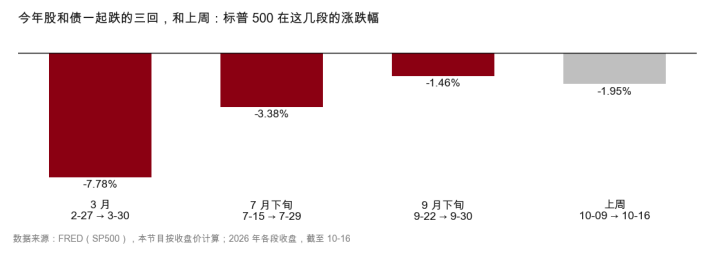
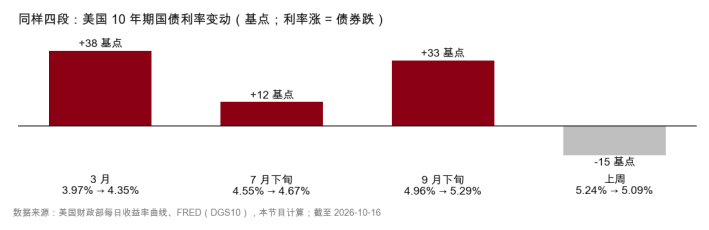
不过,今年并非始终只有股票下跌、债券上涨,实际上已经出现过 3 段股票和债券同时下跌的行情。第一段在 3 月:2 月底美国和伊朗开战,油价冲上去,布伦特原油现货从 2 月 27 日的 71 美元涨到 3 月 6 日的 95 美元多。2 月 27 日到 3 月 30 日,标普跌了将近 8%,10 年期利率从 3.97% 升到 4.35%,那只长期国债基金跌了 4% 多;恐慌指数 3 月 27 日收在 31,到现在还是今年最高。
第二段在 7 月下旬。7 月 15 日到 29 日,标普跌了 3% 多,10 年期利率从 4.55% 升到 4.67%。29 日美联储开会按兵不动,但 12 票里有 3 票主张加息。第三段在 9 月下旬:9 月 16 日,美联储加息 25 个基点,到 3.75% 到 4%,12 票全赞成,是 2023 年 7 月以来第一次加息。9 月 22 日到 30 日,标普跌了 1.5% 左右,10 年期利率从 4.96% 冲到 5.29%,长期国债基金跌了将近 5%;中间 9 月 23 日那天,5 年期国债拍卖认购倍数是 2018 年 12 月以来最低,意思是来买的人比平时少。上周则相反:芯片和 AI 下跌,债券完成了接盘。
把这几段行情放在一起看,3 月的冲击来自油价,7 月和 9 月的冲击来自加息或加息预期;上周跌得最狠的是芯片和 AI,市场担心的是增长和估值。美联储的研究以及美国券商 BTIG 的策略师,都提供了类似的解释:如果冲击来自增长和估值,债券可能提供保护;如果冲击来自物价和加息,股票和债券会一起承压。需要说明的是,当前样本仍然有限,这只是一种解释。
如果看全年累计表现,两个数字却指向相反方向。按累计回报计算,今年还不能称为股债双杀:年初到 10 月 16 日,10 年期国债收益率上升 91 个基点,债券下跌;标普 500 却上涨接近 12%。一个跌、一个涨,算不上一起跌。可按天算,情况就不一样。用公开的每日价格计算,今年标普 500 基金和 7 到 10 年期美国国债基金每天涨跌往同一个方向走的程度,是 2003 年有数据以来最高的一年,2022 年都没这么同步;9 月初到 10 月中,股票跌、债券也跌的日子将近一半。“今年股票还在上涨”和“今年股债同涨同跌的程度很高”可以同时成立,因为累计回报和日度相关性回答的不是同一个问题。
四、98 年里只有 5 年
数据来源:Aswath Damodaran(纽约大学),1928–2025 年数据,2026-01 更新,单一来源;红色为 10 年期美国国债,灰色为标普 500(含分红)
历史上,股和债全年同时亏损的年份有多少?还是 Damodaran 那份数据。从 1928 年到 2025 年,98 年里,标普 500 和 10 年期美国国债全年都是负的,只有 5 年:1931 年、1941 年、1969 年、2018 年和 2022 年。1931 年是大萧条,那一年美国物价跌了将近 10%;1941 年 12 月,美国卷进了二战;2018 年联储加了 4 次息,标普 9 月 20 日刚创了纪录,到圣诞节前一天跌了将近 20%,但债券全年只跌了 0.02%,算擦边。
需要重点对照的是 1969 年、2022 年,以及名义上没有股债双杀、但扣除物价后出现实际损失的 1973 年和 1974 年。1969 年,标普 500 下跌 8% 多,国债下跌 5%,物价上涨 6.2%。与今天相似的是,物价仍高于目标,美联储也在收紧政策;不同之处是,当前 3.7% 的物价涨幅距离 1969 年的 6.2% 仍有距离。今天与 1969 年另一个不同之处,是市场对未来 10 年的物价预期没有明显失控:10 月 16 日,债券市场隐含的未来 10 年平均物价涨幅为 2.35%,今年大部分时间都在 2.18% 至 2.5% 之间。
2022 年,标普 500 和国债都下跌约 18%,10 年期国债收益率从 1.52% 升至 3.88%。与今天相似的是,股票和债券同时下跌的交易日较多;不同之处在于,当前 10 年期国债收益率已经在 5.09%,债券本身提供的利息收益更高。9 月 23 日,PIMCO 和 Vanguard 两家大型资产管理公司都有人在 CNBC 上表示,当前债券本身给出的利息更高,这是一层垫子。此外,今年标普 500 已经上涨近 12%,市场的起点并不是 2022 年初的低利率环境。
1973 年和 1974 年需要单独看。按名义回报计算,10 年期国债两年都在上涨,一年上涨 3% 多,另一年上涨 2% 左右;但两年物价累计上涨 22%,扣除通胀后,股票和国债都出现了明显的实际损失。今天和那两年相似的地方,是短期真实利率,也就是利率减掉物价,差不多是零:美联储定的短期利率现在在 3.88% 左右,减掉 9 月物价涨幅 3.7%,只剩 0.2% 左右。不同之处是,那两年物价一年涨将近 9%、一年涨 12% 多,今天是 3.7%;而且今天 10 年期利率扣掉大家预期的物价涨幅,还剩 2.7% 左右,是正的。
这些历史样本数量很少,而且是从过去的数据中挑出来的。当时身在其中的人,也不知道自己正在经历哪一种历史。之所以要把股债问题和 AI 放在一起,是因为上周跌得最狠的正是芯片和 AI,而 2000 年前后的互联网泡沫提供了一轮可以对照的历史。那一轮,互联网后来确实改变了世界:按国际电信联盟秘书长的说法,2000 年初全世界上网的人约 2.5 亿;按国际电信联盟的统计,到 2010 年底已经超过 20 亿。
可股价走的是另一条路。纳斯达克综合指数 2000 年 3 月 10 日收在 5,000 多点,是那一轮的顶;到 2002 年 10 月 9 日只剩 1,100 多点,跌了将近八成,费城半导体指数同一段也跌了八成多,都是两年半左右。同一段时间,10 年期美国国债利率从 6.4% 左右降到 3.6% 左右,债券是涨的,那一轮刀砍在增长和估值上,跷跷板一直都在。纳斯达克综合指数直到 2015 年 4 月 23 日才重新收回 2000 年的高点,中间隔了 15 年;但从 2002 年 10 月的低点算,到今年 10 月 16 日,它已经涨到了原来的 23 倍多。两组数都是真的。
这里需要把两件事分开:AI 能否兑现,和短期股价会不会大幅下跌,并不是同一个问题。互联网最终改变了世界,但相关股票仍然可以下跌近 80%;反过来,股价上涨也不代表 AI 已经兑现。这一次会怎么走,历史无法直接给出答案。
五、一起跌要什么条件,两派各押什么
股和债要同时下跌,需要哪些条件?研究这件事的人不少。国际清算银行,也就是各国央行一起开的那家银行,在 2023 年 12 月的一篇报告里说:物价低而且稳时,市场盯着经济好坏,债券能给股票当保险;物价高而且忽上忽下时,市场盯着物价,物价一超预期,股票和债券就一起挨打。至于多高算高,各家的线不一样。英国资产管理公司 Man Group 在 2025 年 8 月说,核心通胀长期在 3% 左右,股和债就容易往同一个方向走;世界黄金协会在 2025 年 5 月给的线低一点,3 年平均核心通胀超过 2.5% 就需要警惕。没有公认的数字。
把当前数据放进去,两种判断各有依据。担心的一派会指着这些数字:9 月美国物价同比上涨 3.7%,核心是 2.6%;美联储更看重的核心 PCE,8 月是 3.01%。联储 9 月 16 日加息时,18 位官员各自写下对利率的预期,其中 16 位认为今年还要再加一次;布伦特原油现货 10 月 14 日是 126 美元多。还有一笔账:10 月 9 日,花 100 块买标普 500,按分析师对未来一年的盈利预期,背后大概是 5.2 块利润;花 100 块买 10 年期美国国债,一年利息也是 5.2 块左右。
不担心的一派会看另外几样。长期物价预期没有跑,刚才说的是 2.35%;借钱给信用差一点的公司,比借给美国政府多要的那部分利息,10 月 15 日是 3.2 个百分点,比去年 4 月关税那一次的 4.6 个百分点低了一截。利率涨得也没那么急:9 月底 10 年期利率一个月涨了 50 多个基点,到 10 月 16 日一个月只涨了 8 个。分析师还预计,标普 500 今年全年的盈利要涨三成多。还有就是上周,股票跌,债券接住了。
两边的证据都存在,哪一边分量更重,市场看法并不一致。过去一个多月,市场逐渐形成两种判断。第一派觉得风险在累积,债券这块保险可能不灵了。高盛交易员 Tony Pasquariello 在 9 月 23 日说,债市是股市眼下的头号现实威胁;据财联社 10 月 6 日报道,独立策略师 Jim Paulsen 认为,油价 100 美元、10 年期利率 5%、美元强,这三重压力股价还没有真正算进去。这一派最有力的依据,是今年股债日度同步程度创下 2003 年以来最高,以及 3 月、7 月和 9 月下旬出现过 3 次股债同跌;它需要面对的问题是,长期通胀预期没有失控,上周债券也再次接住了股票下跌。
第二派觉得,这是在慢慢消化,不是出事了。Investing.com 报道,摩根大通策略师 Mislav Matejka 在 9 月 21 日说,9 月那一轮下跌有限,是在消化油价和利率的冲击,不是盈利崩了;长期通胀预期稳住了,这一点和 2022 年不一样。国内也有券商研究员在 10 月 15 日的财新文章里写道,这更像一次重新定价,不是市场觉得美国的债出了根本问题。这一派最有力的依据,是未来 10 年物价预期仍然稳定,以及上周股票下跌时债券上涨;需要解释的是,9 月美国生产者物价同比上涨 6.3%,创 2022 年 12 月以来最高,美联储多数官员仍预计年内再加息。
两派真正争论的,是下一次大的冲击究竟来自哪里:是物价和加息,还是增长和估值。回到最初的问题,股和债当然可能一起跌,但并不是每一次股票下跌都会触发这种结果。第一派押的是物价和加息还没有结束,债券这块保险会越来越不灵;第二派押的是长期物价预期仍然稳定,债券上周刚刚又接住了一回。今年 3 月、7 月下旬和 9 月下旬,跷跷板两头都曾经向下;上周,债券又接住了股票。两种情况都发生在同一年,说明市场并没有固定的单一答案。接下来更需要观察的是,什么样的场景会触发整个市场的恐慌性下跌。如果股票和债券真的一起跌,会从哪里先裂开,谁会先撑不住?这个问题留到本周的《非共识的加油站》,和后面两期节目留下的问题放在一起讨论。
事实到这里基本摆清楚了。你手里用来防风险的那部分资产,上一次股票下跌时接住你了吗?下一期节目将回到 1966 年至 1982 年的 16 年,看看那段时间普通人的钱去了哪里。你那笔用来防风险的资产是什么?欢迎留言告诉我,上一次下跌时它有没有发挥作用;如果哪条事实有遗漏,也请补充。
——
资料口径:
一周涨跌按 2026-10-09 收盘到 10-16 收盘计算,韩国综合指数按 10-08 到 10-16;美股指数来自 AP、FRED 与纳斯达克官方,恐慌指数 VIX 来自 CBOE,韩国股市来自韩国交易所(经韩国媒体)。美国国债利率用美国财政部每日收益率曲线(10-16 为官方收盘);文中的长期国债基金是 20 年以上美国国债 ETF(TLT),价格来自 Yahoo。资金流来自路透 10-16 报道的美银 / EPFR 与 LSEG 理柏数据,两家口径不同。高盛报告的个股数据经华尔街见闻转述。今年三段股债一起跌、股债同向的天数与程度、2022 年和今年的“股六债四”账,都是本文按 FRED、美国财政部和 Yahoo 含分红复权价计算;两笔账只是举例。1928–2025 年标普 500 与 10 年期美国国债的年度回报来自纽约大学 Aswath Damodaran 的数据(2026-01 更新,单一来源),扣物价用 FRED 的 CPI。物价与利率:美国劳工统计局(9 月 CPI、PPI)、美国经济分析局(核心 PCE)、美联储(议息声明、点阵图、2026-10-16 FEDS Notes);布伦特油价为 EIA 现货价;盈利预期来自 FactSet(10-09、10-16)。研究与观点:国际清算银行(2023-12)、Man Group(2025-08)、世界黄金协会(2025-05)、BTIG(经 21 经济网 10-15)、高盛(9-23)、财联社(10-06)、Investing.com(9-21)、财新(10-15)、CNBC(9-23)。2000 年前后的纳斯达克数据来自公开报道与 FRED,上网人数来自国际电信联盟。
声明:本文及本节目内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个人独立研究作出,并自行承担全部风险。市场有风险,投资需谨慎。
精彩评论