上一篇文章结尾提到纳指正处于旗形整理之中,此后一段时间“看油做大盘”即可。过去一周,股、债(收益率)双双向上突破。然而,10年期美债收益率则在9月初突破运行近一年的上升通道(图1)后继续加速,25日盘中最高升至5.225%。收益率若继续上行,无盈利成长股和整个大盘估值将承压;纳指突破若要站稳,收益率需要适当回落。而油价,似乎成了一个核心问题。
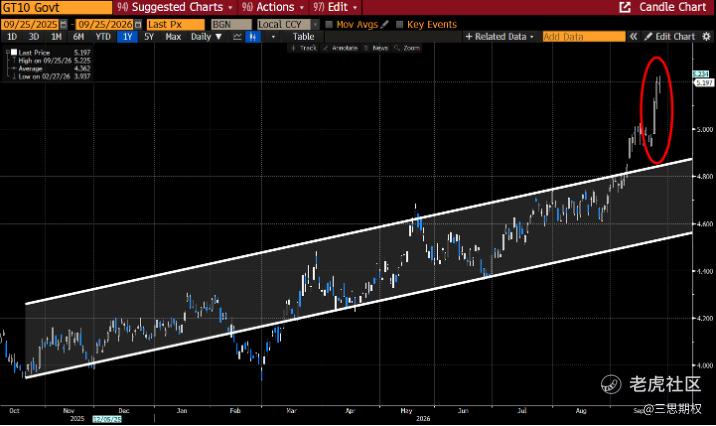
图1:10年期美债收益率向上突破运行近一年的上升通道
WTI原油期货一周下跌约7.9%,布伦特微涨约0.4%,两者价差由每桶约3.6美元扩大至约11.9美元,为5月以来最宽。
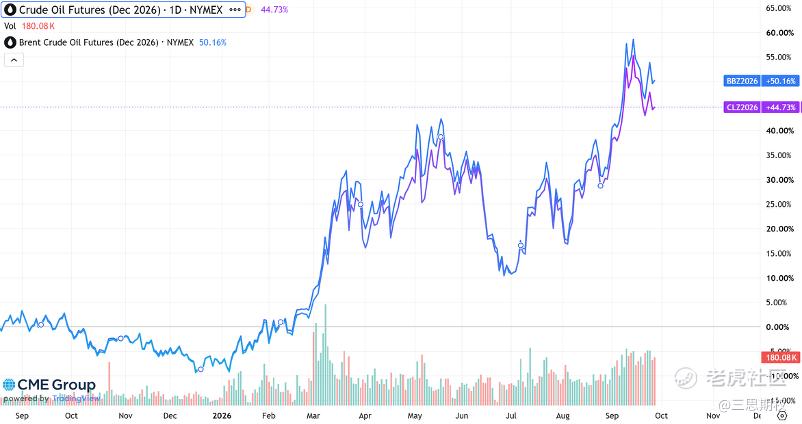
图:布伦特原油26年12月期货价格(蓝线)与CME WTI原油期货价格(紫线)
这就引出一个问题:若要“看油”,应当看哪一个价格,看油价的哪一个维度?
我们的答案是:看布伦特,看持续性。同一桶油,正在呈现两副面孔。一副是美国的面孔:白宫希望在中期选举前压低国内燃油价格,酝酿限制柴油出口,WTI和美国柴油价格因此受到政策压制。另一副是全球的面孔:布伦特和海外柴油价格反映真实的供需缺口,决定能源冲击能持续多久,而这正是联储关注的。
一、白宫压价,代价后移
WTI与布伦特价差走阔,主要源于市场对美国限制柴油出口的预期:出口一旦受限,炼厂将被迫降低开工,国内原油需求下降,WTI折价随之扩大。背景是柴油价格屡创新高:9月21日美国柴油零售均价升至每加仑6.53美元的历史新高,年初仅约3.50美元;馏分油库存不足9,700万桶,较五年同期均值低约13%。9月22日,特朗普表示他在政府内部主张“不要把柴油送出去”,财长贝森特同日表示正在评估可行性。短期看,限制出口确实能压低国内价格。美国8月柴油日均出口约160万桶,几乎全部来自墨西哥湾沿岸;供应最紧张的东海岸则依赖3月起生效的《琼斯法案》豁免,由外籍油轮从墨西哥湾补货。若实施禁令,按净出口口径,每日约110万桶柴油将转入国内库存,约两周后库存即可回到五年均值,零售柴油价格可能由6.5美元回落至4.4美元左右。“临时禁令加航运豁免”的组合,短期内相当有效。
但政策信号反复。9月23日,Politico报道政府正准备为期90天的柴油出口禁令,白宫随即否认,能源部长赖特表示“一刀切”的禁令行不通,倾向于与炼厂探讨自愿调整出口;25日晚(周五收盘后),参议员克鲁兹转达白宫的说法:柴油出口不会被禁止。全面禁令的可能性已明显下降,但讨论重点只是从“是否禁止”转向“限制多少”,且时间窗口集中在选举前:《琼斯法案》豁免下的货物须在11月15日前完成装船,正好覆盖11月3日的中期选举。
白宫压价的代价有两重。第一重在海外。美国柴油出口约占全球海运柴油贸易的五分之一,8月约占欧盟柴油进口的一半;若禁令实施,西北欧柴油裂解价差预计上升27%。拉美则可能出现实物短缺:墨西哥的柴油库存可用天数已由2024年底的约11天降至不足6天。限制出口实质上是把通胀压力转移到海外:欧洲短端利率对能源价格依然高度敏感,墨西哥、南非、土耳其等能源进口国央行可能被迫加息;美国资产相对全球的能源成本优势则将阶段性扩大。
第二重在选举之后。炼油股是政策风险最直接的承担者,瓦莱罗能源本周下跌6.8%。若出口限制持续,炼厂难以在减少柴油产量的同时维持汽油产量,只能降低整体加工量:禁令情景下,墨西哥湾沿岸储罐将在一个多月内接近饱和,原油加工量需削减200万桶/日以上,进而推高汽油价格。选举前柴油价格的回落,可能以选举后汽油价格的上行为代价。这也是WTI和美国柴油价格不宜作为判断依据的原因:它们的回落反映的是暂时的政策压制,而非能源冲击的缓解。
二、联储更看重油价冲击的持续性
本周布伦特油价基本持平、WTI大跌,美债收益率仍上行15至18个基点。联储已于9月16日加息至3.75%~4.00%,能源冲击是否持续,已成为其下一步行动的关键变量。纽约联储主席威廉姆斯9月25日表示,联储不能忽视持续的供给冲击。央行对供给冲击的传统做法是“看穿”,前提是冲击为暂时性;他此番强调“持续性”,意味着“看穿”的前提正在动摇。他同时指出,当前通胀压力并非来自劳动力市场,即加息针对的是能源冲击而非需求过热。市场随即将10月加息概率由53%上调至66%,不少分析师预计10月和12月连续加息至4.25%~4.50%,比联储长期利率中值(3.2%)高出约120个基点。
那么,能源冲击会持续多久?高盛的基准预测显示(图3),推高核心PCE的暂时性因素中,关税效应已开始消退,能源与伊朗效应预计在今年年底前后见顶、明年年中以后基本消退,核心PCE将由年中约3.3%回落至明年底约2.2%。这更接近一个“暂时性”的故事,能源只是最后消退的部分。
然而,利率市场仍在按"持续"定价:到2027年底,市场定价的政策利率约4.6%,高盛预测约3.6%,联储点阵图中值4.1%,介于两者之间。收益率相对基本面已经超调,但在能源价格下降和波动明显消退之前,难有明确拐点。
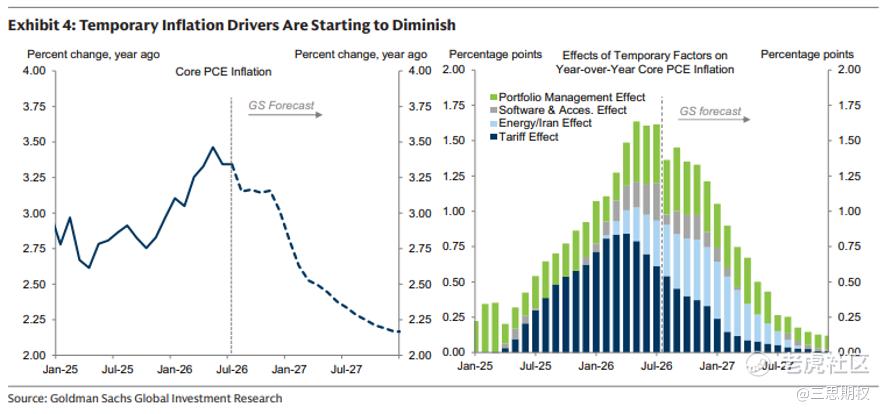
图3:暂时性通胀因素开始消退,能源与伊朗效应是最后消退的部分
由此,如果柴油紧张延续至冬季取暖季(如出口限制在选举后解除,而炼厂已先行减产),市场对通胀持续性的担忧将得到印证;反之,如果霍尔木兹海峡在冬季前恢复通航,联储进一步加息的理由将明显减弱,10年期收益率也将获得回落空间。回看图2,10年期收益率一年来的低点3.94%,恰出现在美以对伊朗动武的前一天。因此,“看油做大盘”应关注油价冲击的持续性。
三、对美股的含义
油价对美股的影响主要有两条路径。第一条是消费:运费上涨逐步传导至商品成本,三季度一致预期中,可选和必需消费板块营收同比增长约5%,盈利仅增约1%,盈利预测仍处于下修区间,而工业股的上修已接近2021年高点(图4)。Muse所代表的AI Agent又在挤压依赖消费者惯性的企业空间,一篮子“消费惯性”股票本周下跌4.5%。
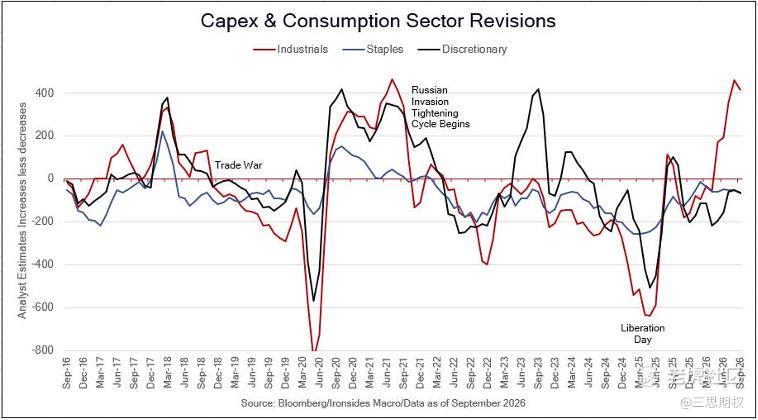
图4:美股板块之间盈利预测修正出现明显分化
第二条是半导体估值。过去一年,费城半导体指数的远期市盈率与布伦特油价的倒数走势高度同步(图5):3月油价急升时,市盈率由26倍左右压缩至17倍左右,5至6月油价回落时回升至29倍左右,7月以来随油价走高一度降至18倍左右,目前约20.8倍。最近一周,在Muse带动下,半导体市盈率在布伦特并未回落的情况下率先回升。换言之,纳指这次突破尚未得到油价的确认。4月也曾出现类似背离,油价在5月才跟上回落;本轮能否如此,仍取决于伊朗局势。
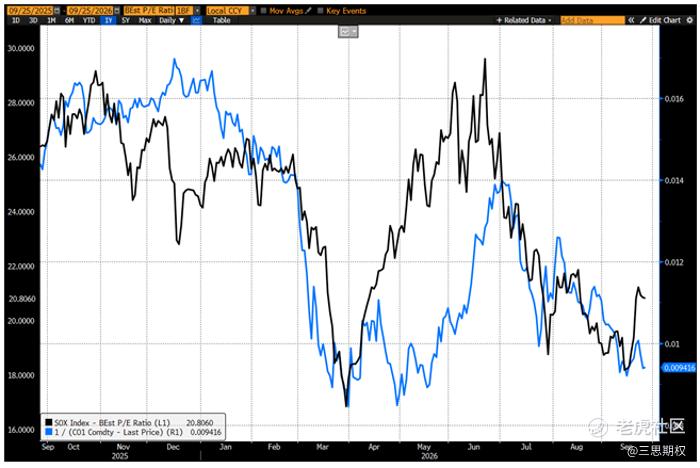
图5:费城半导体指数远期市盈率与布伦特油价(倒数)走势高度同步
有利的一面是,本轮股市突破发生在仓位较轻的背景下,为等待油价确认留出了容错空间。高盛测算,机构在美股指数期货中的净多头占比已由5月接近纪录的48%降至36%;CTA基金的全球股票净多头由8月的约1,450亿美元降至约700亿美元,预计未来一个月将转为净买入。
综上,未来一个多月的交易可以设想三种情景:
情景一:海峡在中期选举前恢复通航,白宫仅采取自愿限制出口措施。布伦特和柴油裂解价差回落,联储失去进一步加息的主要理由,10年期收益率回到原有通道之内;在仓位较轻的背景下,半导体和受压的消费板块均有上涨空间,大盘的突破被正式确认。这是最乐观、也是市场期待的情景。
情景二:伊朗局势僵持,白宫以自愿限制出口加《琼斯法案》豁免度过选举。美国国内油价相对较低,海外油价维持高位,联储10月加息。指数大概率高位震荡,K型分化延续,AI产业链强于消费和利率敏感板块。
情景三:局势升级并出台强制性出口禁令。选举前柴油价格回落,选举后炼厂被迫减产、汽油价格上行,联储10月、12月连续加息,股市可能出现类似2018年四季度(联储在增长放缓时仍继续加息)的高相关性回调。
判断情景切换,可跟踪三个信号:一是布伦特和西北欧柴油裂解价差能否明显回落;二是WTI与布伦特价差能否收窄回一周前的3至4美元,即出口限制担忧消退;三是10月28日议息会议的决定与表述。10年期收益率重回图2的通道,则是情景一的确认信号。
策略上:第一,回避炼油股。政策风险直接作用于该板块,且年内涨幅已较大。第二,将半导体和纳指作为油价回落的高弹性表达。今年半导体估值与油价高度同步,一旦伊朗局势缓和、布伦特回落,估值修复弹性最大;消费股则宜等油价确认回落后再考虑。
第三,做好对冲。可利用CME的WTI(CL)与布伦特(BZ)期货价差交易:若全面禁令可能性继续下降,价差有望收窄,可做多WTI、做空布伦特;若担心情景三,则反向操作。但价差交易无法保护股票多头,情景三的尾部风险需用标普500期货或罗素2000的看跌期权对冲。
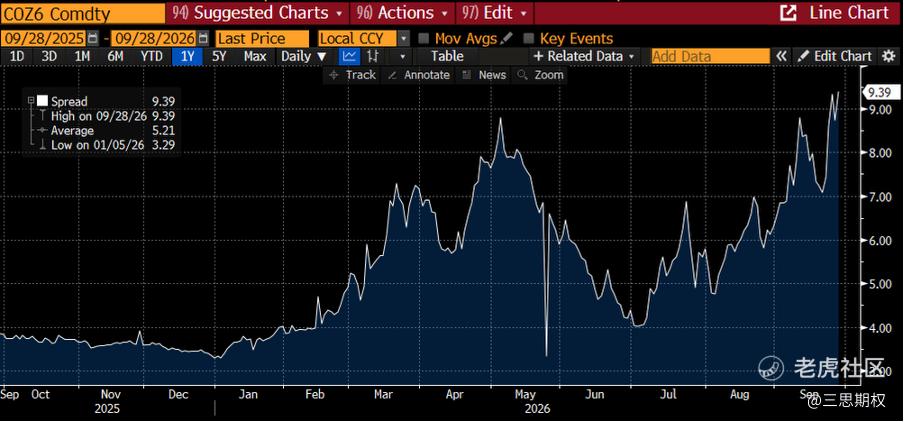
图:布伦特原油26年12月期货与CME WTI原油期货差价
精彩评论