Anthropic第三季度收入达到168亿美元,环比增长约45%,9月底即时年化收入约740亿美元,结果有投资者还觉得没达到800亿美元的预期。一个季度新增52亿美元收入,市场的胃口是不是有点太大了?
不过,考虑到市场已经开始讨论接近2万亿美元的潜在上市估值,投资者对增长速度如此敏感,也就不奇怪了。
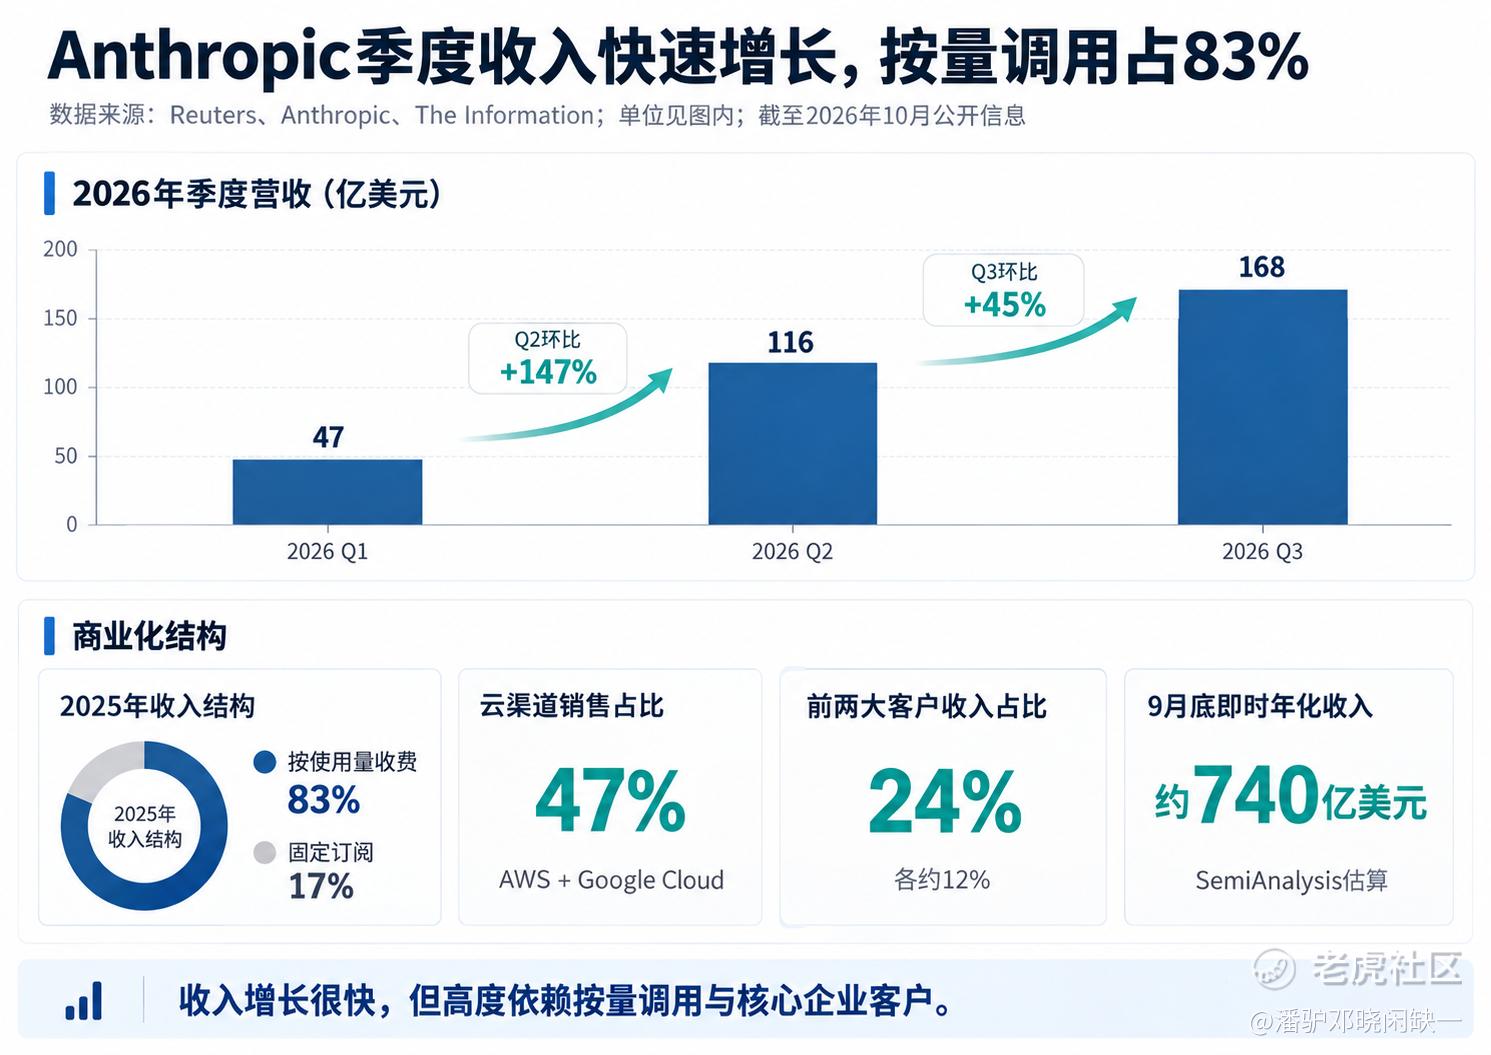
今年Q1收入47亿美元,Q2达到116亿美元,Q3进一步增长至168亿美元,前三季度累计331亿美元,相当于2025年全年约46亿美元收入的7.2倍。Claude Code(AI编程工具)和企业级模型调用推动收入连续跳升,但季度增速从147%回落至45%,单季新增收入也从69亿美元降到52亿美元。
SemiAnalysis估算,Anthropic在9月底的即时年化收入约740亿美元,相比7月底的650亿美元继续增长。此前还有乐观预期认为年底可能达到1100亿美元,这意味着三个月内收入速度还需提高约49%,对应月均复合增速约14%。公司增长依然很强,只是资本市场已经提前计入了未来数年的业绩。
83%收入来自按量调用,增长质量究竟如何?
Anthropic最有价值的资产,还是Claude在企业复杂工作流程中的竞争力。今年2月,Claude Code年化收入已经超过25亿美元,企业端贡献超过一半;年化支出超过100万美元的客户逾500家,到4月进一步突破1000家。大型企业开始把Claude用于软件开发、代码维护、复杂推理和工作流程自动化,单个客户的Token(模型处理信息的计量单位)消耗可以随着任务规模迅速增加。
但这门生意与传统企业软件存在明显区别。2025年,约38亿美元收入来自按实际使用量付费的模型调用,占全年收入约83%;订阅收入约7.89亿美元,占17%。按量付费能放大增长弹性,客户也能随时根据预算、任务量和模型性能调整支出。
客户集中度同样不低。2025年前两大客户各贡献约12%的收入,合计接近四分之一。部分大客户没有长期最低采购约束,今天大量使用Claude,未来也可能将一部分工作负载转移到其他模型。
另有约5%—7%的收入与模型蒸馏有关,即其他开发者利用Claude的输出训练自己的模型。Anthropic正在加强对未经授权蒸馏的限制,这部分需求的持续性与正常企业采购存在差异。
渠道结构还有一组值得研究的数字:2025年,Anthropic通过AWS(亚马逊云)和Google Cloud(谷歌云)实现销售约21.6亿美元,占全年收入47%,向两家平台支付渠道费用约3.51亿美元,约等于渠道销售额的16%。
亚马逊和谷歌同时扮演了Anthropic的股东、算力供应商、销售渠道与竞争对手。Claude借助云厂商进入大型企业的采购体系,降低了直接获客成本;但云厂商掌握客户入口、计算资源和部分商业信息,长期利润分配未必完全由Anthropic决定。
这也增加了与OpenAI比较收入规模的难度。Anthropic将云市场销售额全额计入收入,再把平台分成列为销售费用;OpenAI对外披露的部分收入指标采用扣除合作伙伴份额后的净额。两家公司的年化收入不能简单直接比较,更不能不加调整就横向套用市销率。
企业选择模型越来越务实。Pinterest披露,部分采用开放权重模型的业务,处理成本不到可比闭源模型的8%;Nutanix投入2000万美元建设自有GPU计算集群,希望覆盖最多约80%的内部AI需求,剩余任务继续采购Claude等前沿模型。
复杂编程、高难度推理和关键工作流程仍然需要高性能模型,日常客服、文本处理及常规自动化则更容易转向便宜、够用的开放模型。Claude有能力保住高价值任务的定价溢价,但企业新增的Token需求不会全部流向Anthropic。
利润开始兑现,但5180亿美元算力承诺已经锁定
2025年Anthropic经营亏损超过80亿美元,计算与基础设施费用约73.3亿美元,相当于全年收入的1.6倍。当时模型训练、研发与推理投入庞大,收入还不足以覆盖运营成本。
今年情况开始改变。公司已经连续两个季度实现调整后营业盈利,2026年前三季度累计调整后营业利润率约11%,第三季度自由现金流也已转正。尽管调整后利润剔除了股权激励等项目,但相较去年,经营效率已经有了明显改善。
投资者会议还披露,第三季度每支出1美元计算费用,可以产生约1.70美元收入。随着Claude Code和企业接口调用量增长,已有计算资源能够转化成更多销售额。不过,前沿模型仍要持续进行训练和推理优化,算力效率提升不等于未来计算开支会自动下降。
Anthropic的长期采购合同已经锁定了大量支出。据路透社披露的未公开上市文件草案,未来十年云计算、芯片和基础设施采购及租赁承诺至少5180亿美元,其中约80%不可取消,或存在最低付款要求。如此规模的合同能够保障算力供应,同时也要求公司持续提高利用率,将提前锁定的资源转化为收入。
经营杠杆相当直接:客户主要按照实际Token使用量付款,支出具有弹性;Anthropic对上游供应商却承担了大量长期承诺。需求增长时,固定支出更容易被摊薄;一旦企业采购放缓或推理单价下降,合同成本未必能够同步减少,利润和现金流会承受压力。
推理价格下降本身未必构成利空。成本降低可以刺激更多智能体应用部署,带来更高的总体使用量。但模型竞争会不断将效率提升的一部分让利给客户,Anthropic能够保留多少利润,还取决于技术领先程度、客户迁移成本与算力采购价格。
Anthropic限制部分中国背景企业使用Claude,客观上也缩小了潜在客户范围。对于一家希望服务全球企业的AI公司,这种商业选择存在机会成本,尽管目前难以量化其对收入的实际影响。
2万亿美元估值,已经预支了多少年的利润?
今年5月,Anthropic完成650亿美元融资,投后估值9650亿美元,当时年化收入超过470亿美元,对应约20.5倍市销率(PS)。如今9月底即时年化收入约740亿美元,按原有估值计算,PS降至约13倍。
但如果按照2万亿美元的潜在上市估值计算,PS又回到约27倍;若使用Q3收入乘以4计算的672亿美元季度年化规模,对应倍数接近30倍。几个月里,年化收入增长约57%,潜在估值却提高了107%。公司基本面在改善,市场支付的增长溢价反而更高。
今年8月,路透社援引知情人士透露,Anthropic向投资者提供的2028年收入预测约1900亿—2000亿美元。即使2028年收入达到2000亿美元,2万亿美元估值仍相当于10倍当年销售额,对一家长期研发和算力投入巨大的模型公司而言,这个价格并不低。
从利润倒推更直观。若2028年收入达到2000亿美元、净利率达到30%,对应600亿美元净利润;给予30倍市盈率(PE),对应市值只有1.8万亿美元。要在这个收入规模上支撑2万亿美元、同时维持30倍PE,净利率需要达到约33.3%。若当年收入仅1900亿美元,所需净利率进一步提高至约35%。
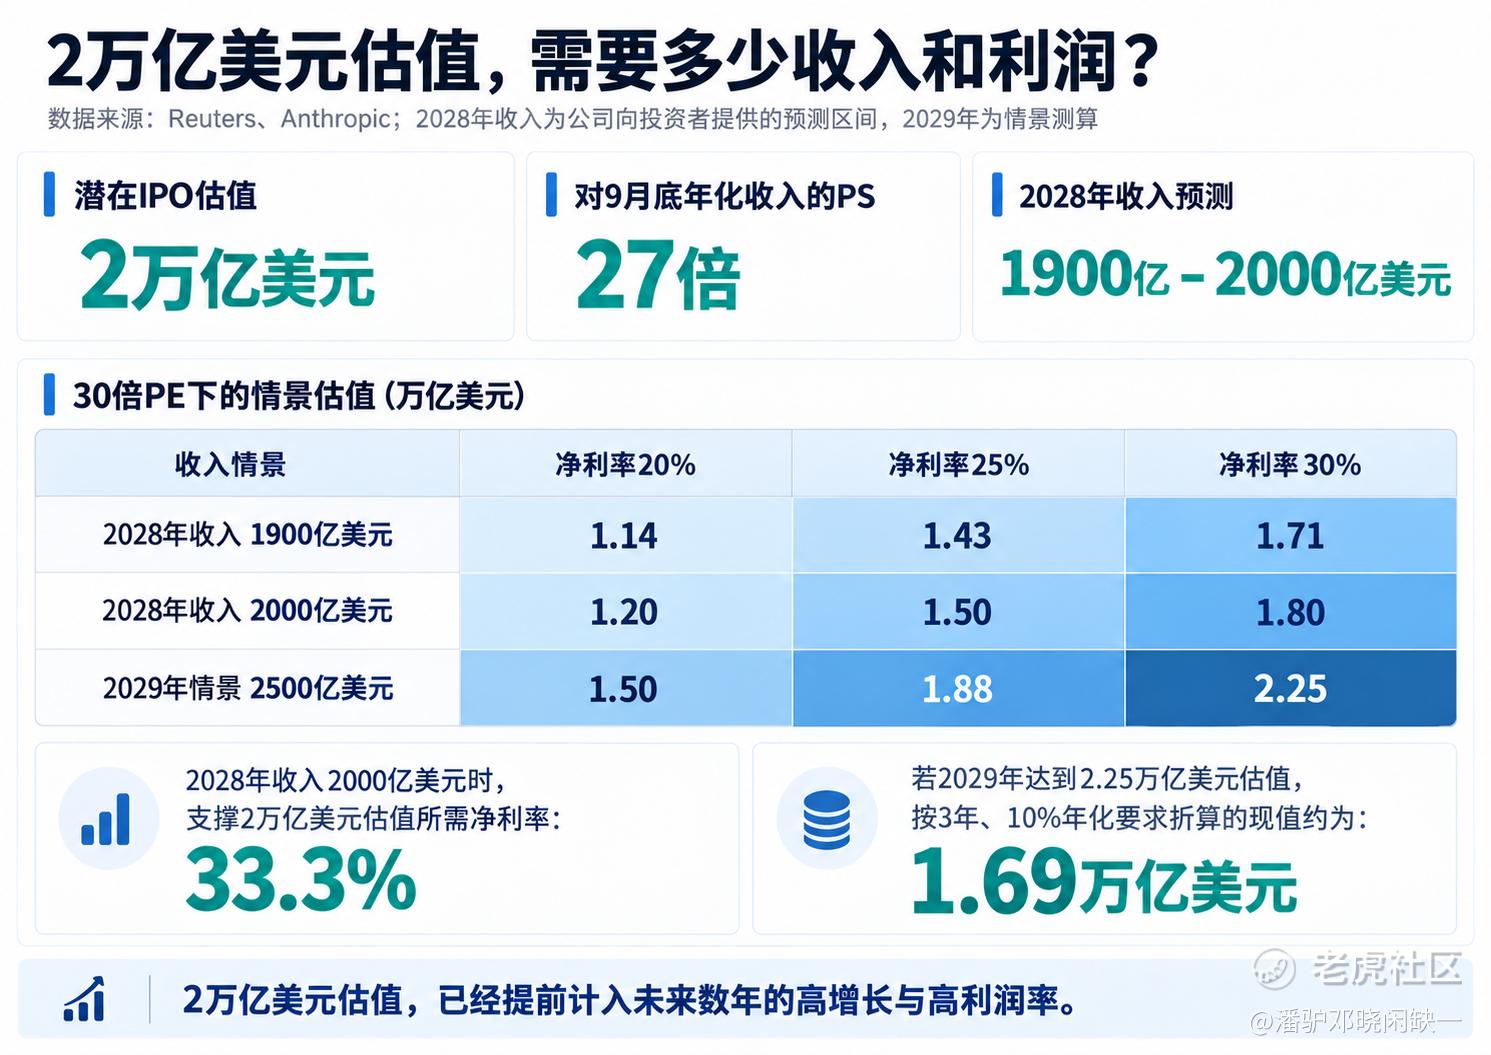
再把时间放到2029年。假设收入增长至2500亿美元、净利率提高到30%,净利润为750亿美元,30倍PE对应2.25万亿美元市值。但按三年、每年10%的股权回报要求折算,这一情景今天的价值约为1.69万亿美元,仍低于2万亿美元的假设发行估值,而且尚未计入后续融资和股权激励可能带来的摊薄。
当然,Claude Code已经进入真实的企业支出预算,复杂工作流程中的模型性能、可靠性和客户黏性也形成了竞争优势。今年调整后盈利和现金流的改善,说明规模化商业模式开始获得验证。
但2万亿美元的潜在上市估值偏激进。它提前计入了2028年接近2000亿美元的收入,以及未来净利率提升至30%以上的可能性。收入质量、云渠道议价、模型竞争和长期算力合同中的任何一项兑现不及预期,都可能压缩这部分溢价。
Anthropic有机会成为企业AI市场最重要的平台之一,Claude也可能持续扩大高价值工作负载的份额。但对于投资者,商业前景与二级市场回报始终是两笔账。优秀公司不代表任何价格都值得买;2万亿美元的入场价格,可能已经没有留下多少安全边际。
免责声明:本文仅用于公开信息研究与交流,不构成任何证券买卖建议。未上市公司财务数据、潜在发行估值与情景预测存在不确定性。
精彩评论