摩根士丹利重申 $SPCX 目标价300美元 星舰第15次飞行可能成为SpaceX上市以来最重要的催化剂
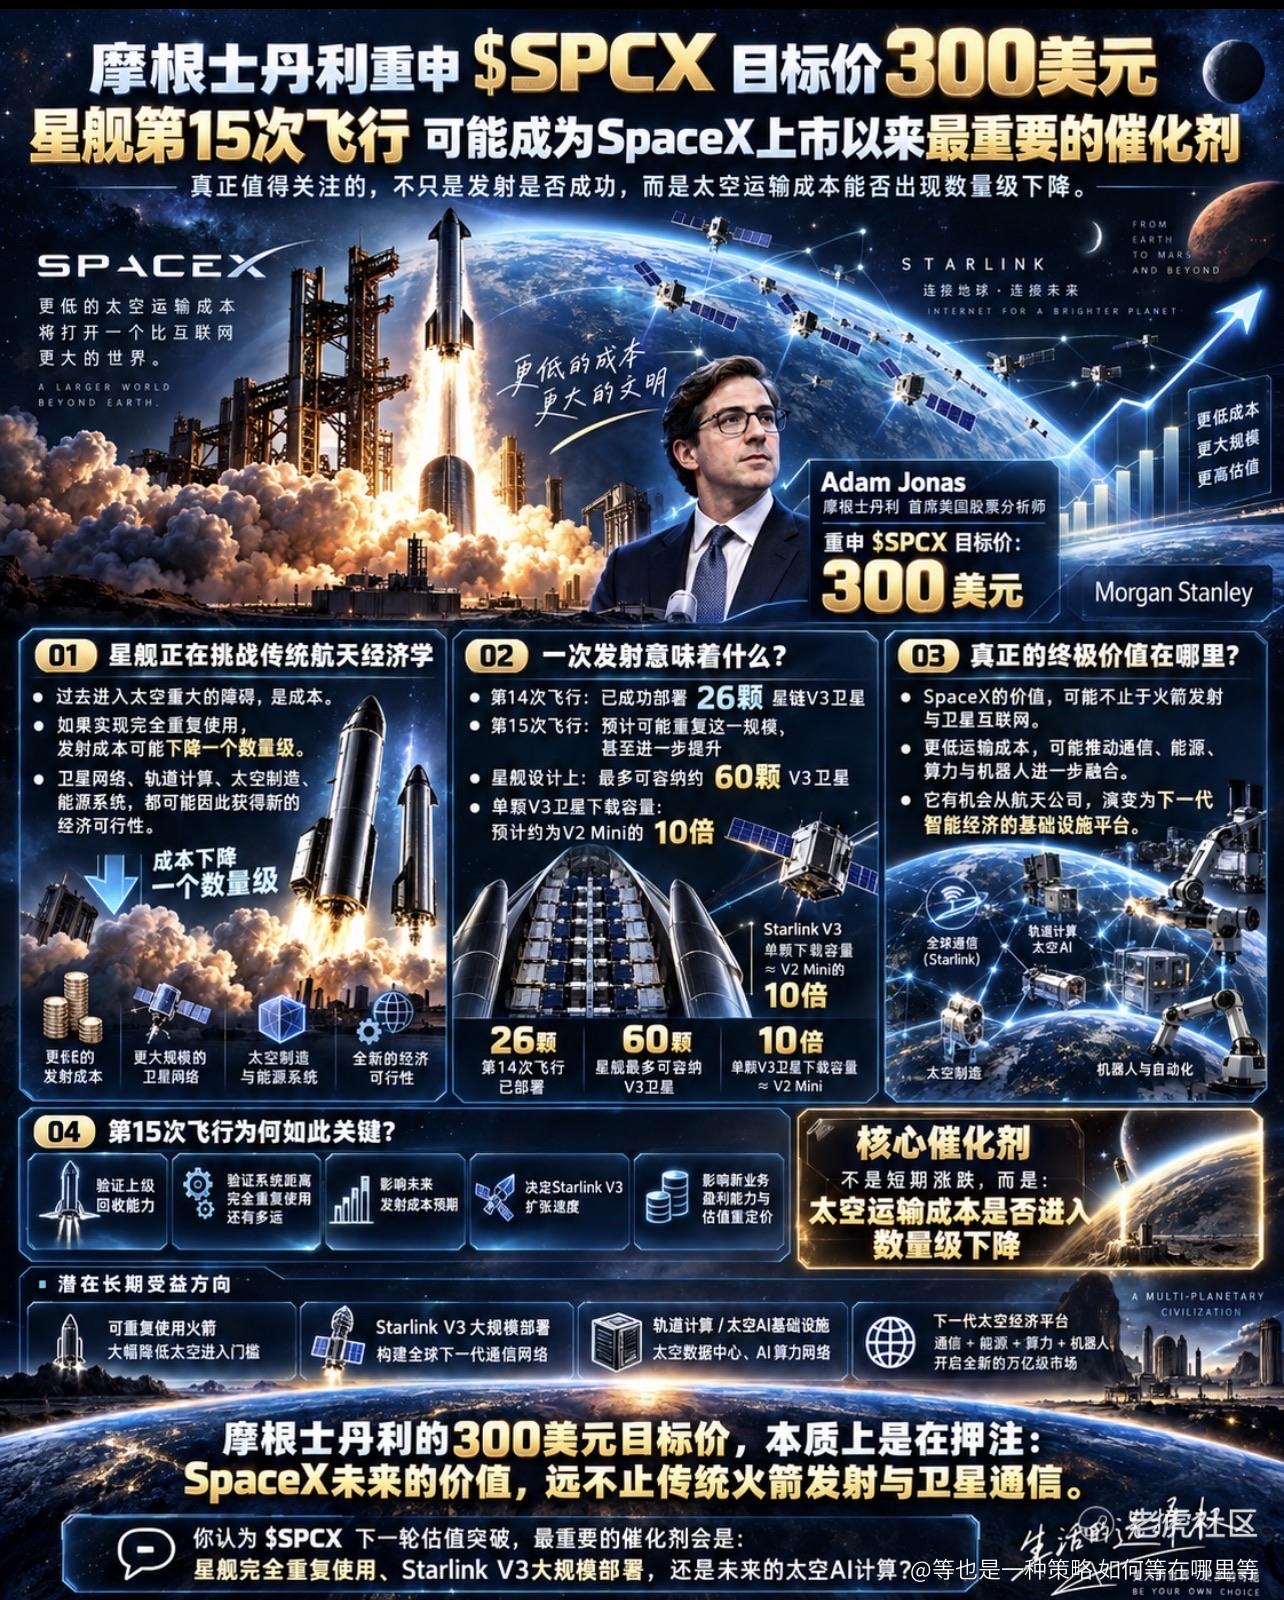
摩根士丹利明星分析师Adam Jonas再次向投资者释放强烈看多信号:市场可能仍然低估了SpaceX正在创造的经济价值。
他维持 $SPCX 300美元目标价,并认为即将到来的星舰第15次与第16次飞行,可能彻底改变华尔街对SpaceX未来商业模式的理解。
真正值得关注的,不仅是火箭能否成功发射,而是SpaceX能否让太空运输成本出现数量级的下降。
第一,星舰正在挑战传统航天经济学
过去,进入太空最大的障碍是成本。
如果星舰能够实现完全重复使用,将每公斤有效载荷的发射成本降低一个数量级,同时大幅提高单次运载能力,那么太空产业的商业逻辑将被重新定义。
未来的卫星网络、轨道计算基础设施、太空制造和能源系统,都可能因此获得全新的经济可行性。
这不仅意味着SpaceX能够赚取更多发射收入,更意味着原本不存在的市场可能开始出现。
第二,一次星舰发射可能相当于猎鹰9号一个月甚至更长时间的运力
根据Jonas的分析:
星舰第14次飞行已成功部署26颗星链V3卫星。
第15次飞行预计可能重复这一规模,甚至进一步提高卫星搭载数量。
星舰设计上最多可容纳约60颗V3卫星。
而单颗V3卫星的下载容量预计达到现有V2 Mini卫星的约10倍。
这意味着,一旦星舰实现稳定、高频率发射,Starlink的网络容量扩张速度可能出现巨大飞跃。
过去需要多次猎鹰9号发射完成的任务,未来可能只需要一次星舰发射。
第三,SpaceX真正的终极价值可能不只是卫星互联网
Jonas提出了一个更宏大的投资框架:
将能源大规模转化为智能,并通过机器人等物理载体释放生产力。
这与 $TSLA 的Optimus机器人、 $NVDA 的AI计算基础设施,以及SpaceX未来可能发展的轨道计算能力,形成了值得关注的产业联系。
如果未来太空运输成本持续下降,能源、算力、通信和机器人技术进一步融合,SpaceX可能从一家航天企业,演变为支撑下一代智能经济的基础设施平台。
当然,这一愿景仍需要发射成本、重复使用可靠性和商业需求共同验证。
第四,第15次飞行可能成为股价重新定价的重要节点
摩根士丹利认为,未来几周至几个月的技术进展,可能显著改变投资者对SpaceX长期价值的判断。
尤其值得关注的是星舰上级能否成功回收,以及整个系统距离完全重复使用还有多远。
一旦这些关键技术得到验证,市场对未来发射成本、Starlink扩张速度及新业务盈利能力的预期,都可能发生变化。
但如果测试出现重大挫折,商业化时间表也可能被推迟。
我的看法是, $SPCX 最值得研究的地方,不是下一次火箭发射能否让股价上涨10%或20%,而是SpaceX是否正在建立其他企业难以复制的太空基础设施优势。
摩根士丹利给出300美元目标价,实际上是在押注SpaceX未来的价值远远超出传统火箭发射与卫星通信业务。
你认为 $SPCX 下一轮估值突破,最重要的催化剂会是星舰完全重复使用、Starlink V3大规模部署,还是未来的太空AI计算?
精彩评论