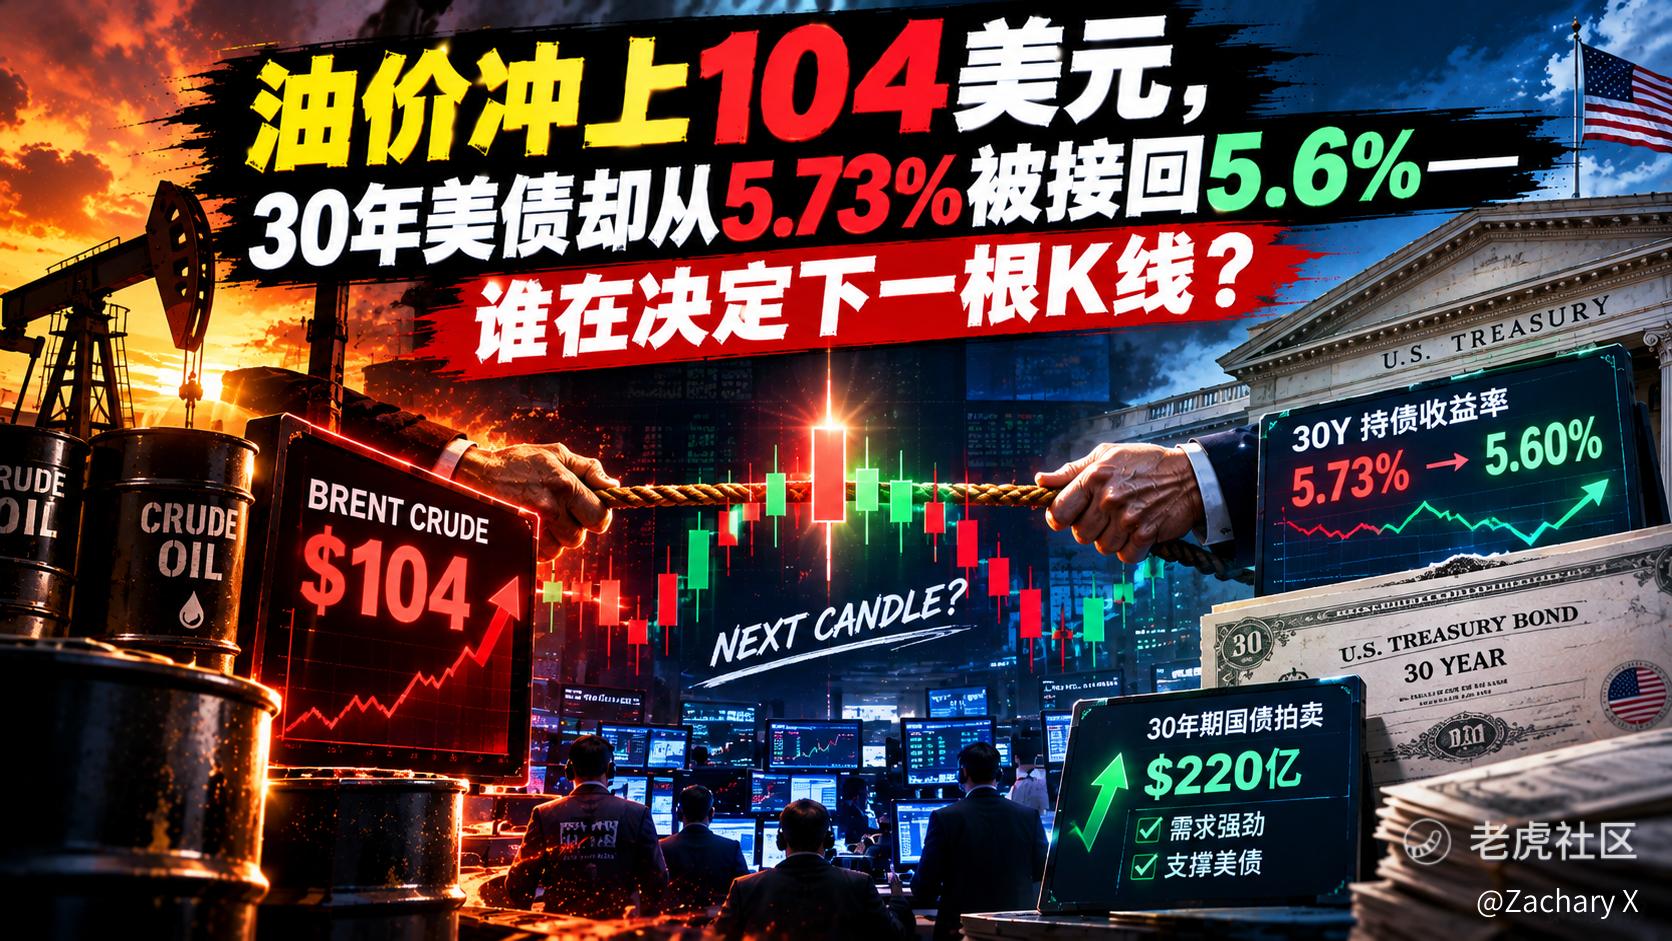
第一幕,油价冲高。波斯湾油轮遭袭的消息还没消化完,飓风伊萨亚斯直扑墨西哥湾。到周四,当地约130万桶/日的原油产量被迫关停,相当于该地区海上产量的62.9%。布伦特原油盘中一度冲到105.92美元,收在104.28美元,涨4.07%。
按教科书,油价这么涨,通胀预期要炸,长端收益率该跟着飙,股市该跌。
第二幕,收益率确实飙了。30年期美债收益率盘中一度触及5.732%,10年期最高冲到5.354%,双双刷新2002年以来的高位。道指跌超300点,标普跌0.28%,纳指跌0.24%。一切都在按教科书的剧本走。
第三幕,拍卖接住了。下午,美国财政部发行220亿美元30年期国债。结果出来后,所有人都需要重新翻剧本。得标利率5.618%,低于投标截止时的预期水平,说明投资者没有要求额外的补偿就接了货。投标倍数2.54,高于过去六次续发均值2.44。间接投标人获配比例72.3%,高于68.6%的平均水平——海外和长期资金在主动认购,不是被一级交易商兜底硬塞的。一级交易商获配比例只有6.8%,远低于近期约10%的平均水平。
第四幕,收益率回落。拍卖结果出炉后,30年期收益率回撤12个基点,从5.73%附近回落至5.607%;10年期从5.35%附近回落至5.235%。同一天,特朗普在社交媒体上说美国与伊朗正在进行富有成效的磋商,且不会在中期选举前对伊朗发动攻击,进一步加速了收益率的回落。2s10s利差收窄至47个基点。
第五幕,指数收盘。道指收涨0.10%,标普和纳指跌幅收窄。VIX只到15.41,涨2.19%——涨幅温和,远谈不上恐慌。到了周五,VIX进一步回落到15.33,全周甚至微跌了0.19。
为什么油价没能压垮长债?因为边际定价权不在油价手里
把这五幕串起来看,核心问题就一句话:为什么油价冲上104美元,长债却被接住了?
因为这一晚的边际定价者,不是通胀担忧,是债券买盘。
油价上涨是宏观叙事,它影响的是通胀预期。但30年期拍卖的结果是物理交易——真金白银的认购需求。当5.618%的收益率出现时,养老金、保险、海外主权资金进场了。它们不关心今天的油价是104还是100,它们关心的是锁定30年5.6%以上的收益率,值不值得。
答案是:值得。所以它们买了。所以收益率回落了。
通胀冲击推高了收益率的上限,但久期需求决定了收益率在哪个位置被接住。昨晚就是一次教科书级的演示:油价把30年期推到5.73%,拍卖把它按回5.6%。
这也验证了我们上一期的判断:10年期拍卖很强,警报未解除,因为需求存在,但必须付出5%以上的价格。昨晚的30年期拍卖,把这个判断升级了——需求不仅存在,而且愿意在5.6%的位置接货。这是利率的地板被抬高了的信号。
两套剧本:消费者信心决定下一根K线往哪走
那接下来怎么走?盯住同一天公布的另一个数据:密歇根大学10月消费者信心初值。
剧本一:信心强(数据超预期)。如果消费者信心企稳甚至回升,通胀预期继续走高,市场会重新定价需求驱动型通胀。这意味着美联储加息的必要性上升,长端收益率的上限会被再次推高。30年期可能重新测试5.73%甚至更高。久期资产(REITs、生物科技、高估值成长)会继续承压。
剧本二:信心弱(数据不及预期)。如果信心继续下滑,像昨晚实际公布的那样——从48.1跌到46.3,连续第三个月下滑,1年期通胀预期升到4.7%,长期通胀预期升到3.5%——那市场会开始定价滞胀。滞胀环境下,长端利率的下行空间被通胀预期封死,上行空间被经济走弱限制,最可能的路径是高位震荡。这对债券是折磨,对久期资产同样是折磨。
昨晚实际公布的是剧本二。消费者信心跌到5月以来最低,通胀预期却升到5月以来最高。信心在塌,通胀预期在涨。这是最麻烦的组合。
拍卖接得住供给,但接不住所有资产
昨晚的盘面给了一个极其清晰的结论:债券买盘存在,但只在“价格足够高”的时候出现。
30年期5.618%的拍卖结果,证明了5.6%以上有真实的久期需求。但它没有证明5.0%也有。一旦收益率回落到5.0%附近,那些因为5.6%才划算才入场的资金,会迅速减少需求。利率的下行空间,被谁的出价足够高所约束。
意味着对你的持仓而言,最可能的情景不是利率单边下行、成长股大反弹,而是长端利率在高位震荡,资产按久期持续分层。
在这个情景下,短久期、现金流在当下的资产(能源、必需消费、短债)是相对安全的底仓。久期最长的资产(REITs、生物科技、高估值科技),会持续面临估值压制。30年期拍卖接住的是国债的供给,但它接不住所有资产的估值。
下一个节点:下周二的CPI。如果核心CPI环比超过0.3%,5.6%的地板会被再次推高。如果低于0.2%,昨晚被拍卖接住的收益率,会有短暂的下行窗口。但无论哪种结果,别再用降息交易的旧框架去套2026年的市场了。
精彩评论