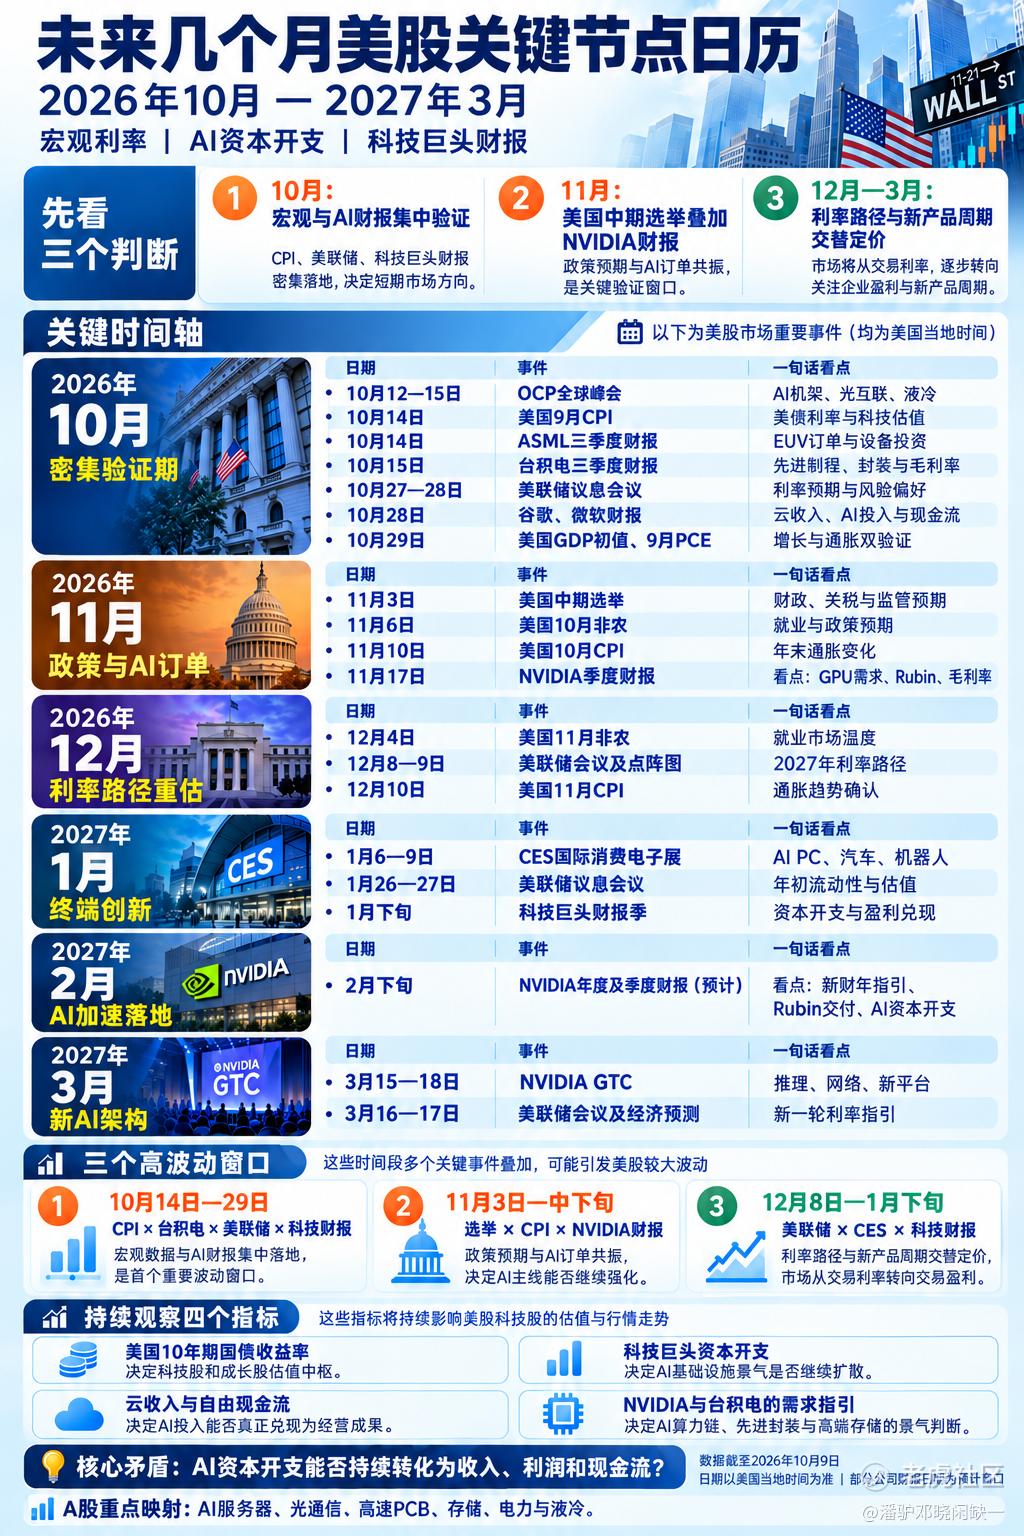
10月可能是近期最密集的市场波动窗口。 10月14日美国CPI与ASML财报同日公布,15日台积电披露三季度业绩,27—28日美联储议息,月底还有谷歌、微软等科技巨头财报。通胀、利率预期和AI资本开支集中交汇,市场很容易出现剧烈波动。
我更关注科技巨头财报中的资本开支和现金流变化。谷歌、微软、Meta等公司的AI投入已经达到相当惊人的规模,接下来需要通过云业务收入、算力利用率和利润增长来消化这些投资。台积电的先进制程、先进封装需求,以及ASML的订单变化,也能帮助判断2027年AI硬件景气度。
11月的两个重要节点是美国中期选举和英伟达财报。 前者影响财政、税收及监管政策预期,后者则是AI产业链最重要的业绩验证之一。英伟达的GPU需求、Rubin产品交付节奏及毛利率指引,可能直接影响市场对2027年AI算力投资的判断。
12月美联储将再次公布利率决议及经济预测,市场需要重新评估2027年的利率路径。进入2027年一季度,CES、科技巨头新一轮财报和3月NVIDIA GTC接连登场,AI服务器、光通信、HBM、先进封装、高速PCB、电力及液冷等产业链也将进入新一轮产品与订单验证周期。
个人认为,未来半年美股科技板块的核心矛盾仍然是AI资本开支能否持续转化为收入、利润和自由现金流。 利率决定估值环境,资本开支决定产业链订单规模,最终还是要靠盈利兑现。
精彩评论