10月8日,三星电子公布三季度初步业绩:营收195万亿韩元,同比增长126.6%;营业利润107.4万亿韩元,同比增长782.5%,单季度营业利润首次突破100万亿韩元,营业利润率达到55.1%,相比去年同期的14.1%提高约41个百分点。
三星的利润增长已经持续了四个季度。今年二季度,半导体业务(DS)营业利润达到89.2万亿韩元,几乎贡献了集团全部营业利润。三季度尚未公布业务分部业绩,但DRAM(动态随机存取存储器)、HBM(高带宽内存)及NAND闪存价格上涨,仍然是这轮盈利扩张的重要驱动力。
利润创下历史新高,三星当天股价反而下跌2.42%,收于262,000韩元,SK海力士也下跌2.44%。市场对存储行业的需求强度已有较充分认识,开始重新衡量当前利润究竟能维持多久。
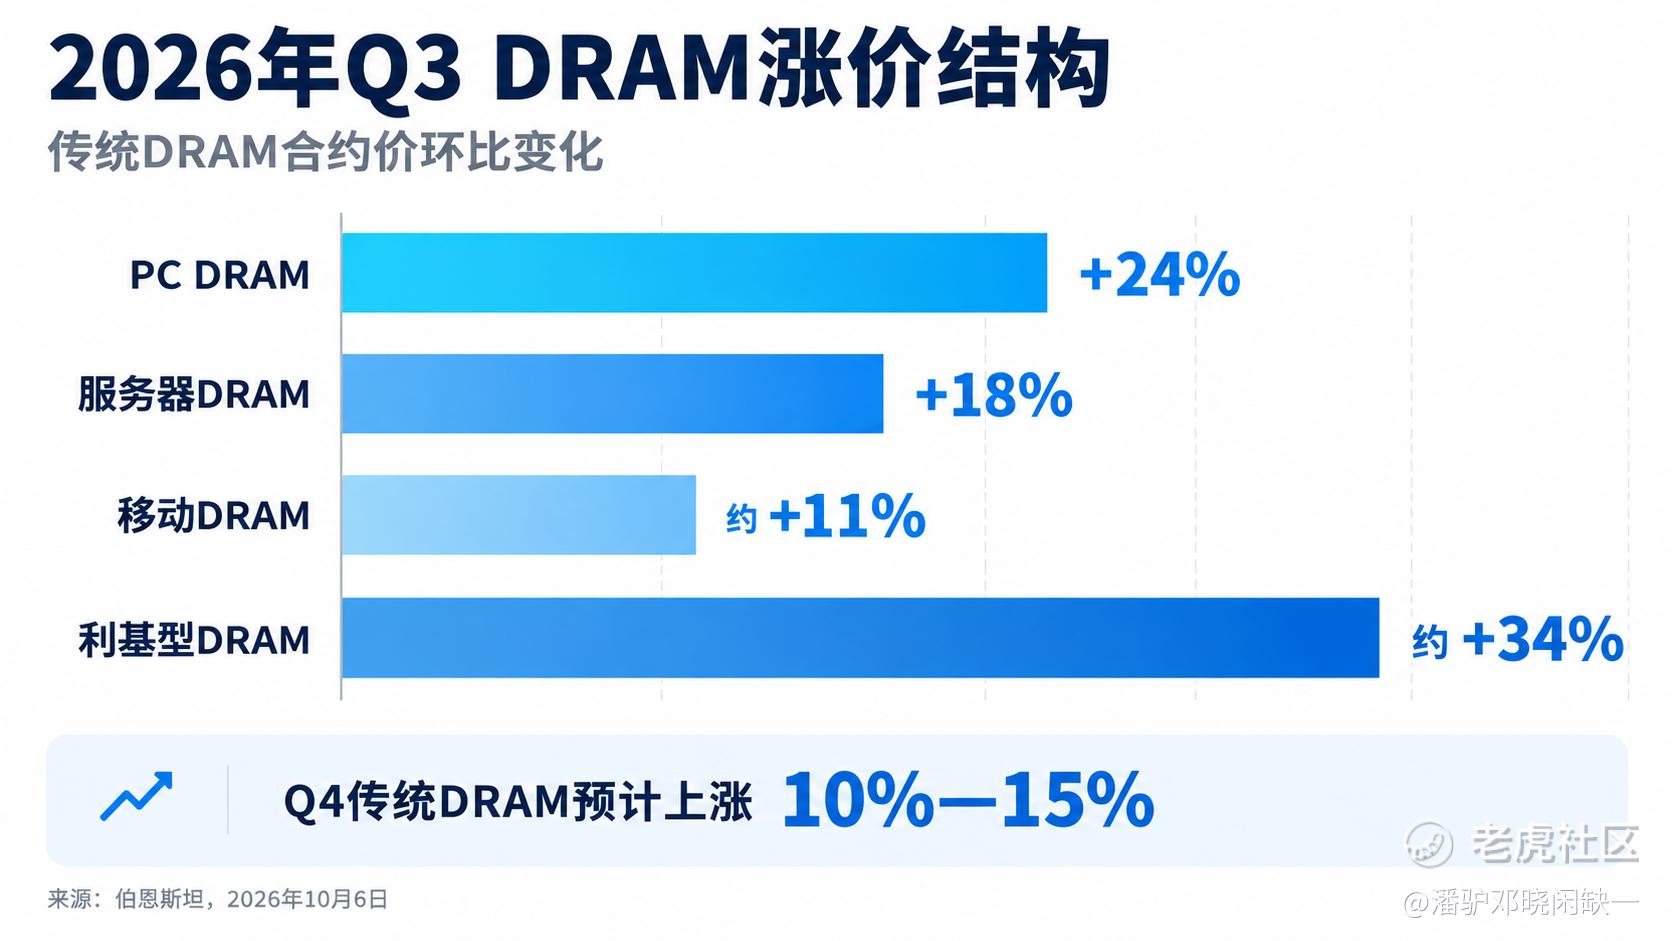
伯恩斯坦10月6日的最新数据显示,三季度传统DRAM合约价格环比上涨约20%,四季度预计继续上涨10%—15%;NAND三季度综合涨幅估计接近20%,四季度预计上涨15%—20%。存储市场仍处于供给紧张状态,但涨价速度较二季度有所收窄,产品之间的供需差异也逐渐拉大。
DRAM:云厂商锁定产能,消费级产品供给继续收紧
三季度DRAM涨价并不均衡。PC和利基型DRAM的价格涨幅明显高于服务器及移动DRAM。虽然AI服务器需求最强,但长期采购协议和不同产品的供应优先级,使合约价格表现出现分化。
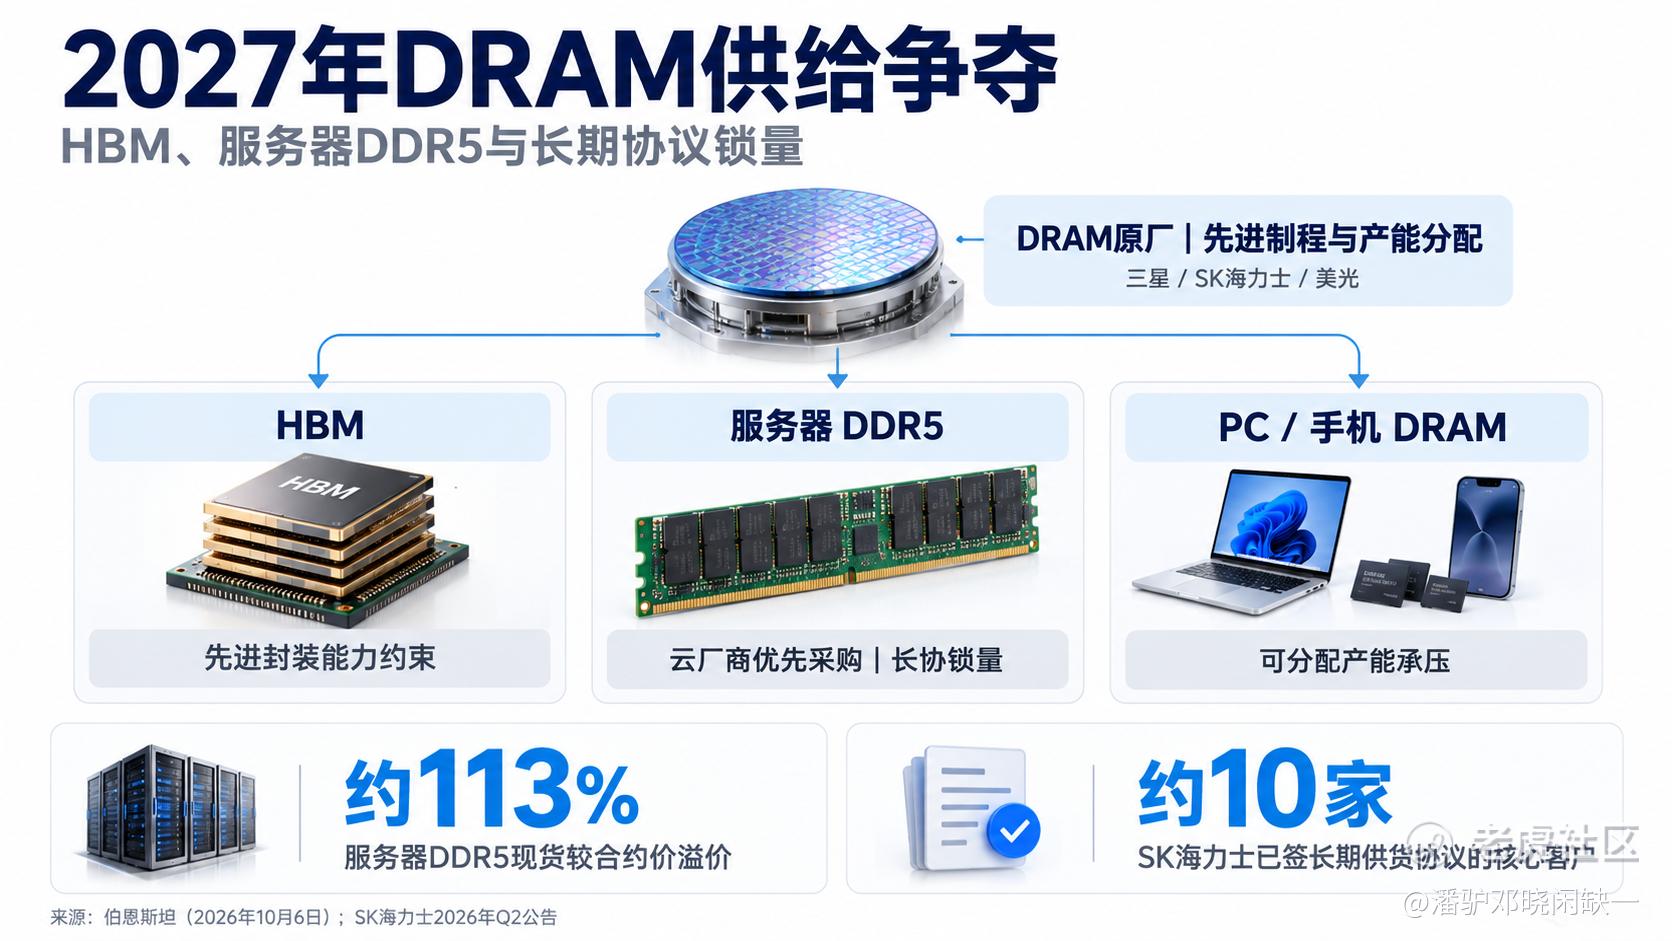
美国云服务商正在加快签订长期供货协议(LTA),将2027年甚至更远期的内存供应提前锁定。部分新签协议的价格区间已经高于早期合同,服务器客户临时追加订单的成本也明显上升。
对于三星、SK海力士和美光,这意味着未来几个季度的产能可以更早确定买家,降低库存和销售波动。代价则是合同中的价格区间限制了部分涨价空间,现货市场的高报价也无法全部转化为原厂的实际平均售价。
供给端同样紧张。HBM需要高密度堆叠、硅通孔(TSV)及先进封装等工艺,生产过程还会消耗先进DRAM晶圆资源。随着原厂将先进制程优先分配给HBM和服务器DDR5,PC及手机内存能获得的新增产能越来越有限。
DDR4就是一个典型例子。部分PC DDR4已经比DDR5更贵,大型厂商逐渐减少旧规格产品生产,但工控、网络设备及低端计算机的需求仍然存在,供给退出速度超过了需求下降速度。
这种供给约束可能延续至2027年。SK海力士今年8月宣布投资约54.3万亿韩元,建设龙仁Y2与清州M17晶圆厂,前者面向DRAM及HBM,后者主要生产NAND,首个净化间分别计划在2029年6月和2028年12月启用。大规模投资已经开始,但新增产能不会很快进入市场。
消费端却在承受涨价压力。PC厂商开始削减低端产品的内存规格,部分手机厂商下调生产计划。伯恩斯坦预计,四季度移动DRAM涨幅可能回落至个位数。服务器需求继续挤占产能,消费电子厂商则通过降低配置和减少采购来消化成本。
NAND:企业级SSD与消费级晶圆的行情已经分开
NAND的供需结构更加复杂。9月份NAND晶圆现货价格出现回调,消费级渠道采购仍然谨慎。伯恩斯坦跟踪的晶圆与手机存储样本,三季度合约均价仅上涨约9.7%;加入客户端及企业级SSD(固态硬盘)的涨价影响后,行业整体涨幅估计接近20%。
企业级SSD成为支撑NAND价格的主要力量。AI模型从集中训练逐渐转向规模化推理,云厂商需要存储更长的上下文、向量数据库,以及大量检索和缓存数据。
HBM负责GPU附近的高速读写,服务器DRAM承担活跃内存负载,企业级SSD则用于高容量持久化存储。其中QLC(四层单元闪存)凭借较低的单位容量成本,可以承接向量索引、海量检索数据,以及部分允许较高访问延迟的KV Cache(键值缓存)卸载任务。
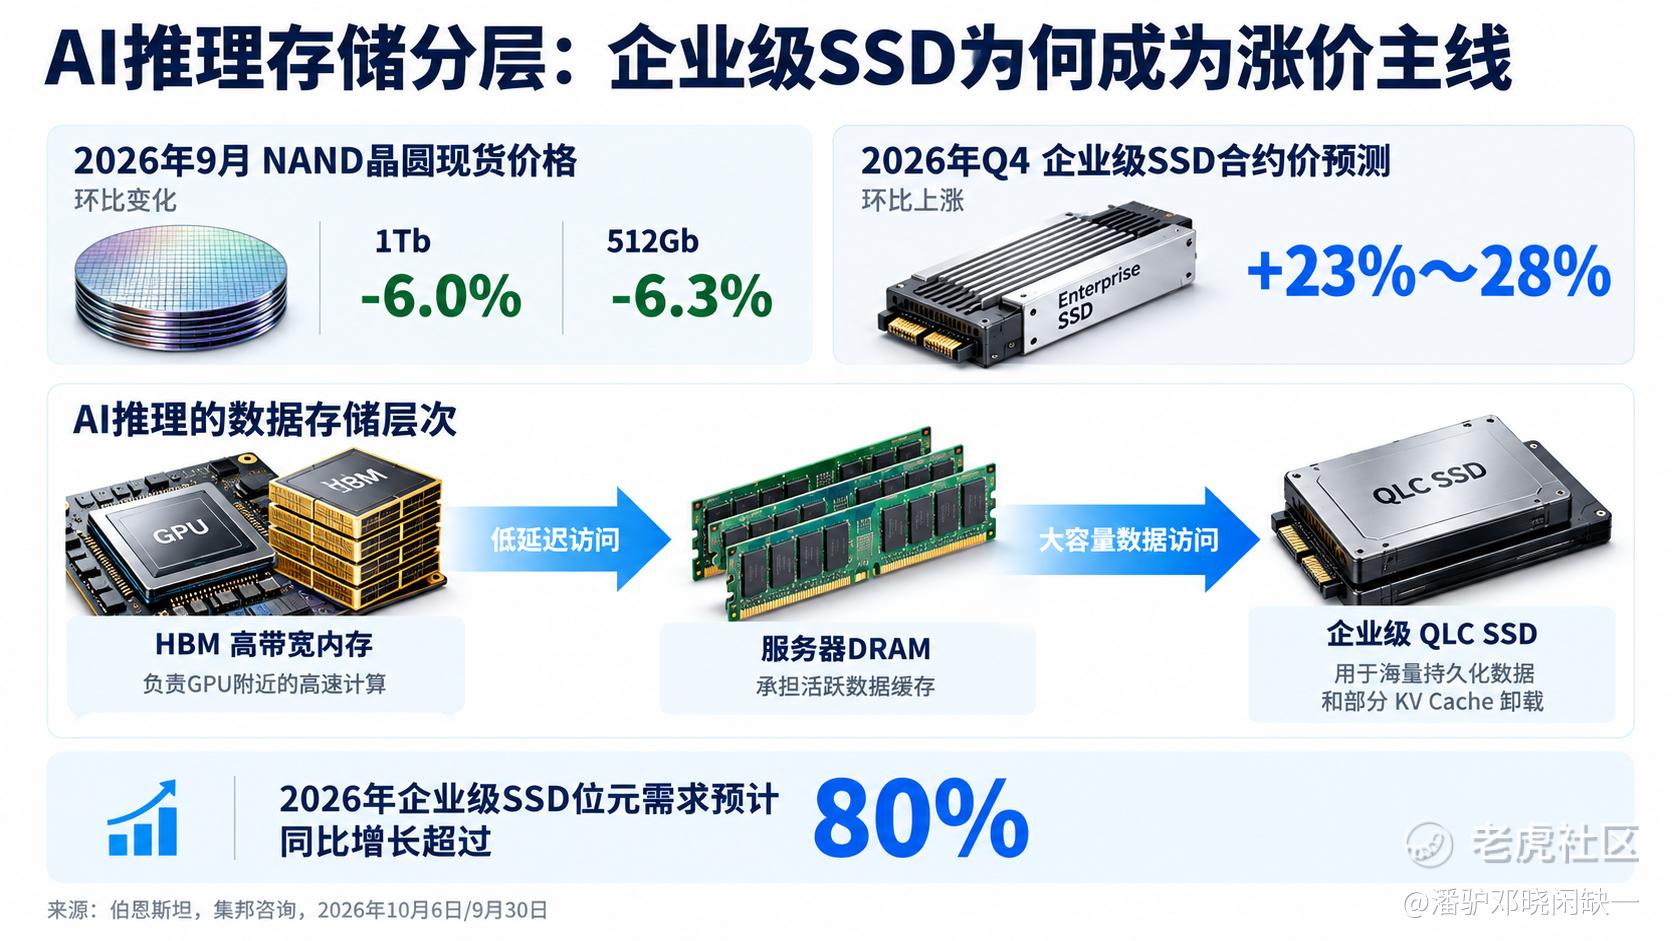
美光已经披露,其7600 PCIe 5.0和9650 PCIe 6.0企业级SSD正在向主要客户出货,用于KV Cache应用,6600 ION高容量SSD也在加快放量。SK海力士旗下Solidigm同样具备高容量企业级SSD产品与客户基础。
云厂商对于高密度QLC SSD的需求增加,推动原厂调整产品结构。相比之下,PC及手机客户主要依靠已有库存维持出货,新增订单量受到高成本限制。企业级存储与消费级晶圆的利润表现可能继续分化。
长江存储的产能与技术进展也在改变行业竞争格局。伯恩斯坦观察到,中国厂商在部分移动NAND市场的提价幅度低于国际原厂,因此获得更多订单。相比技术与客户认证门槛更高的企业级产品,消费级NAND的长期议价能力仍然偏弱。
利润创纪录,存储龙头的远期估值却只有个位数
几家存储龙头的利润表已经进入历史高位。SK海力士二季度营收79.32万亿韩元,营业利润60.54万亿韩元,营业利润率达到76%。HBM4已于二季度开始量产出货,并在下半年继续扩大供应。
美光2026财年第四季度营收542.3亿美元,环比增长30.8%,GAAP(美国通用会计准则)毛利率达到86.8%,经营现金流439.7亿美元。2026财年全年调整后自由现金流达到623.1亿美元,下一财季收入指引进一步提高至615亿美元左右。
存储涨价已经反映在毛利率、营业利润和现金流上。与过去几轮主要依靠削减资本开支控制供给的周期不同,这次原厂正在利用高盈利投资先进制程和新厂建设,同时通过长期客户合同提高未来产出的销售确定性。
目前的估值也很特别。按照伯恩斯坦2027年盈利预测,结合最新收盘价,三星、SK海力士和美光的预期市盈率均只有个位数。高利润与低估值同时出现,在存储行业历史上并不罕见,市场通常会提前折价未来可能发生的价格下行。
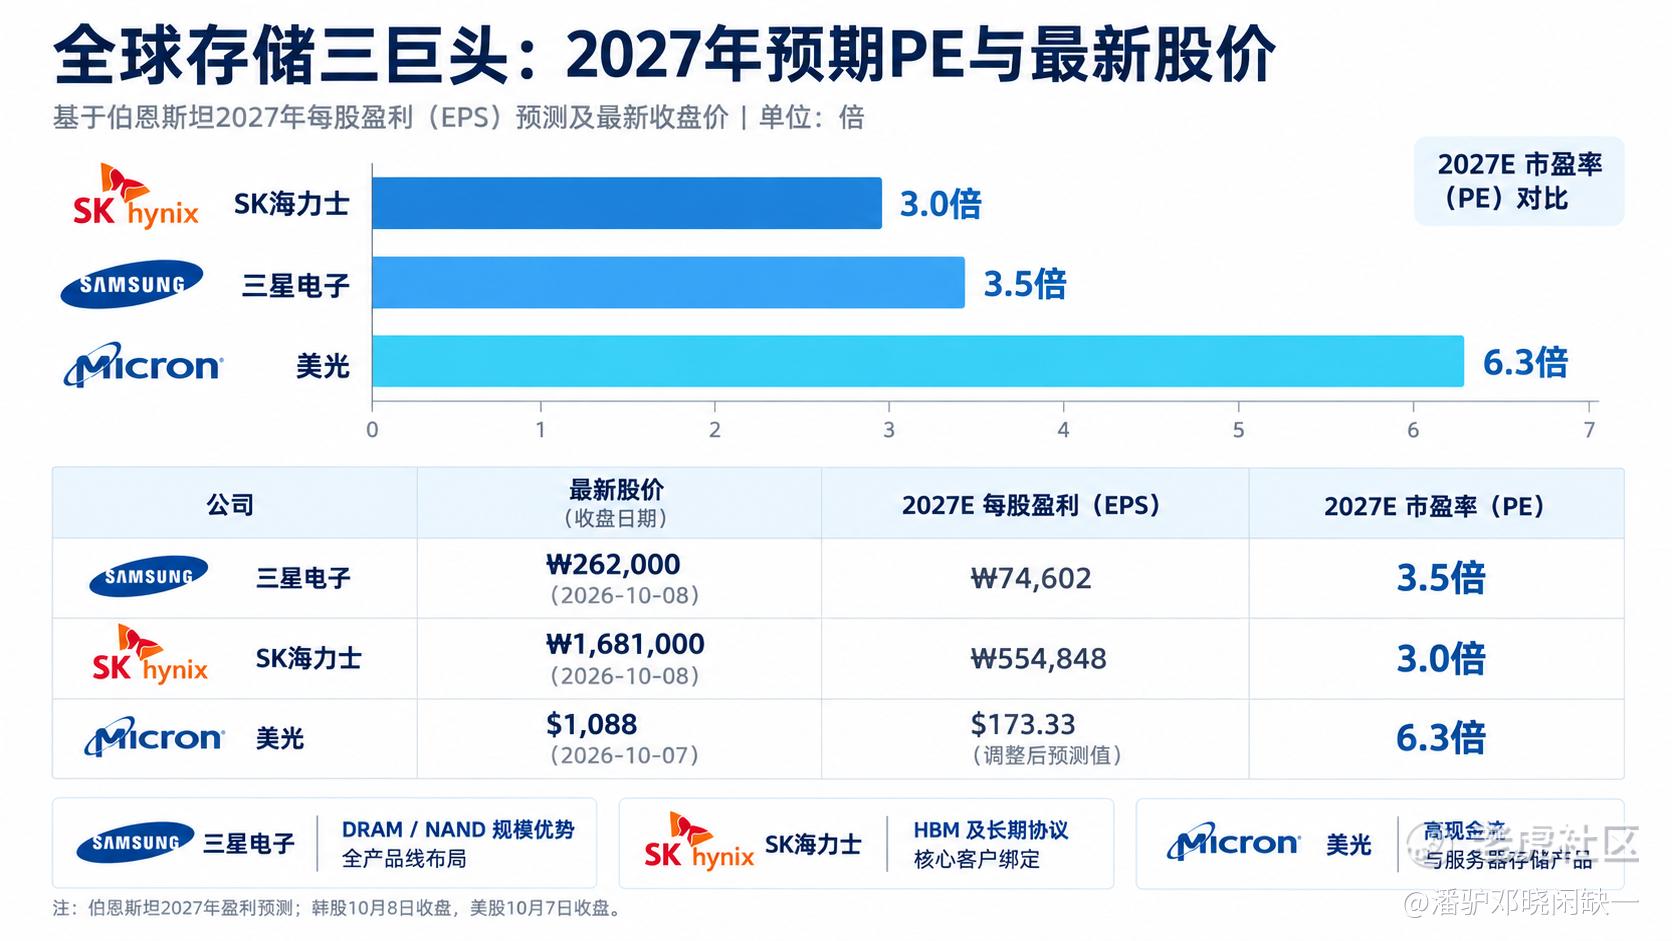
三家公司的竞争优势存在差异。SK海力士在HBM量产、核心GPU客户和长期协议方面具有优势;三星的DRAM与NAND规模,以及相对完整的产品组合,提供了较强的盈利弹性;美光在服务器DRAM、HBM和企业级SSD上同时获得收入增长,现金流表现突出。
我仍然偏向SK海力士和美光。SK海力士的高端内存客户关系较强,美光的利润增长和现金创造能力已经充分体现,三星则具备较大的产品结构改善空间。普通NAND原厂和下游模组厂虽然同样受益于涨价,但长期价格竞争和产品替代压力相对更高。
全球存储行业的高盈利周期有望延续至2027年。HBM与服务器DDR5的供给仍受先进制程、封装及新增产能建设周期约束,企业级SSD又增加了一条独立于消费电子的需求增长曲线。
但现在的利润率已经相当高。三星营业利润率超过55%,SK海力士超过76%,美光毛利率接近87%,未来进一步提升的空间,需要与客户承受能力和扩产速度一起考虑。
三星单季度107.4万亿韩元的营业利润,证明AI基础设施投资已经在上游产生极其可观的利润。存储股能否获得进一步的估值提升,取决于长期供货协议、高端产品结构和扩产节奏能否把这轮高利润维持得更久。现阶段我仍优先选择拥有HBM、服务器DDR5和企业级SSD核心竞争力的上游原厂。
资料来源:三星电子、SK海力士、美光官方公告;伯恩斯坦全球存储追踪(2026.10.06);集邦咨询(2026.09.30)。截至2026年10月8日。仅供研究学习,不构成投资建议
精彩评论