预测市场已经做出了相当可观的交易规模。高盛10月5日统计显示,主要平台单周成交名义金额达到194.05亿美元,同比增长1,205.9%,相当于去年同期约13倍。Kalshi与Polymarket合计占据94.6%的市场份额,行业集中度很高。不过体育赛事合约贡献了81.8%的分类成交额,行业规模仍然高度依赖赛事交易需求,单周成交额环比还下降了5.7%。
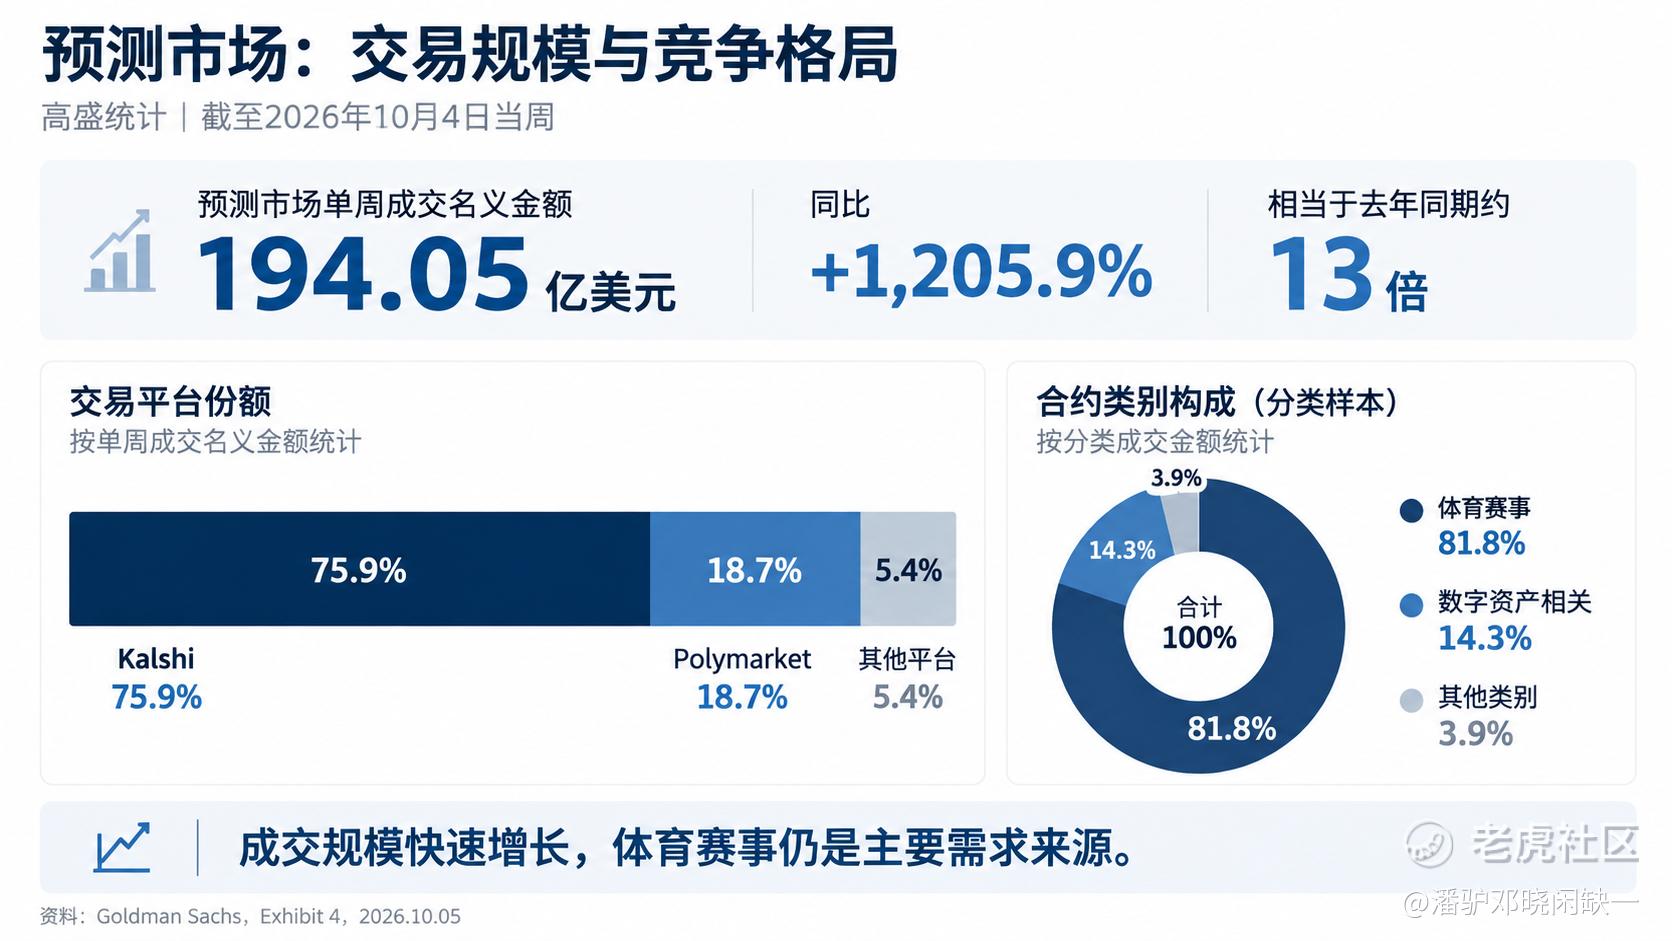
Kalshi拥有美国受监管的事件合约交易所基础设施,在交易撮合、清算和流动性方面具有先发优势。Polymarket则依靠链上结算、数字资产交易用户及国际市场建立竞争力。两家平台的商业价值与交易规模密切相关,但如果从美股投资角度看,更关注Robinhood(HOOD)如何把预测市场流量转化为收入。
HOOD已经有一批成熟的证券、期权及其他金融产品用户,事件合约可以直接接入原有交易账户,省去独立平台重新获取用户、建立资金体系的部分成本。更有意思的是,它还在向交易所基础设施延伸。
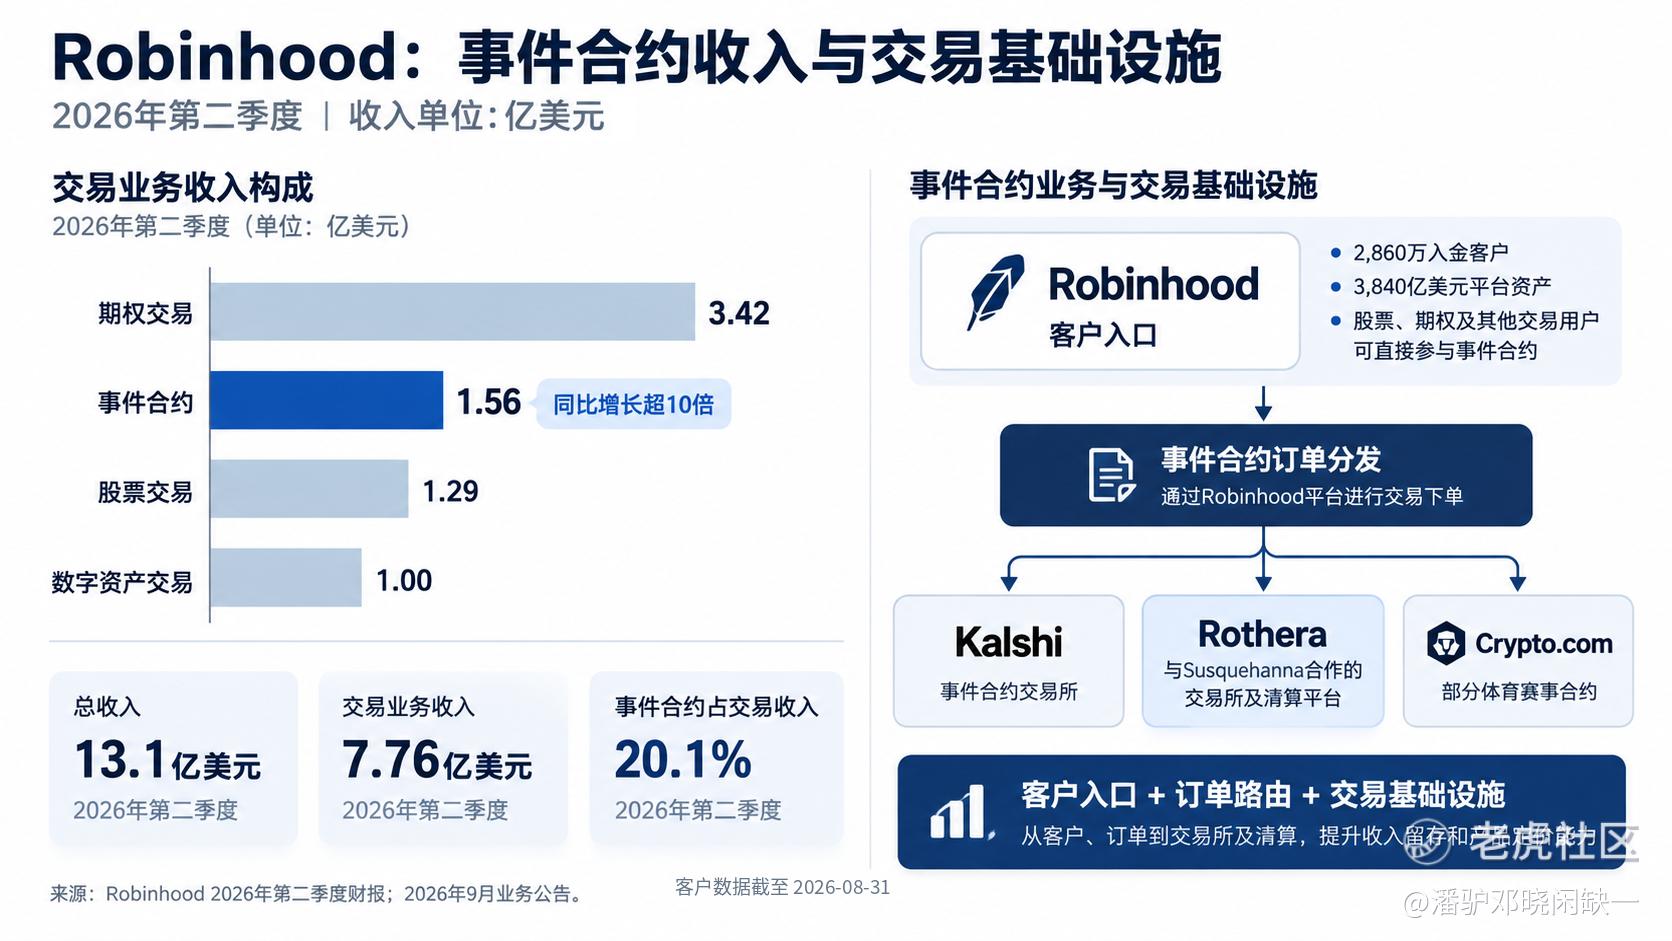
今年6月,HOOD开始将部分订单路由至Rothera,这家交易所及清算机构由Robinhood与Susquehanna通过合资企业合作运营。9月又接入Crypto.com的部分体育赛事合约。过去HOOD主要掌握客户端的交易入口,现在进一步参与订单路由和交易基础设施,未来有机会获取更多交易环节的经济收益。
但目前Rothera的市场份额只有1.4%,Kalshi高达75.9%,双方差距仍然很大。Rothera的价值主要在于给HOOD增加了交易所层面的选择权,能否改善利润分配还需要业务规模继续验证。
再看财报,HOOD已经初步证明了预测市场的变现能力。
2026年第二季度,公司总收入13.1亿美元,同比增长32%,其中交易业务收入7.76亿美元,同比增长44%。事件合约收入达到1.56亿美元,同比增长超过10倍,超过同期股票交易的1.29亿美元和数字资产交易的1亿美元,仅次于期权交易收入。
事件合约已经贡献公司交易业务收入的20.1%,当季成交136亿份合约,按披露收入粗算,每份合约对应约1.15美分收入。同期公司平均每用户收入(ARPU)同比增长24%,达到187美元。对于成熟的互联网经纪平台,增加交易产品、提高单客户收入,往往比单纯增加用户规模更有经济价值。
这也是比较看好HOOD商业模式的原因。Kalshi拥有交易所流动性,Polymarket拥有链上用户和交易生态,HOOD则同时经营股票、期权、事件合约、融资及利息业务,可以在同一批客户身上持续增加收入来源。随着Rothera逐步发展,交易所及清算环节还有一定的利润空间可以争取。
不过,预测市场目前的增长并不稳定。8月HOOD事件合约成交47亿份,同比增长约15倍,但环比下降23%。体育赛事交易具有明显的周期性,美国不同州对相关合约的监管也存在争议。9月25日,美国第六巡回上诉法院在涉及Kalshi的案件中,认定其未能证明联邦监管可以排除俄亥俄州和田纳西州相关法律的适用。行业超过八成的分类成交来自体育赛事,这类监管风险会直接影响交易量和收入预期。
再看估值。截至10月7日,HOOD收盘价109.51美元,总市值约985亿美元,过去12个月市盈率48.5倍,预期市盈率43.5倍,市销率接近20倍。二季度净利润5.73亿美元中,还包含约1.29亿美元与投资基金退出合并报表有关的收益,因此当前经常性盈利对应的估值并不低。
HOOD的商业化确定性优于单纯押注预测市场交易量增长的逻辑。现有客户入口、交易产品交叉销售以及Rothera的基础设施能力,都有机会提高长期盈利水平。但以接近千亿美元市值来看,市场已经计入了相当乐观的增长预期。
行业的增长方向我依然看好,HOOD的竞争地位也值得认可,只是好公司和好价格需要分开判断。
资料来源:高盛《美洲经纪商和数字资产周度趋势》(2026年10月5日);Robinhood 2026年第二季度财报、2026年8月经营数据及相关业务公告;美国第六巡回上诉法院裁决。股票行情与估值截至2026年10月7日。仅供研究学习,不构成投资建议
精彩评论