先看三笔正在同时推进的融资。
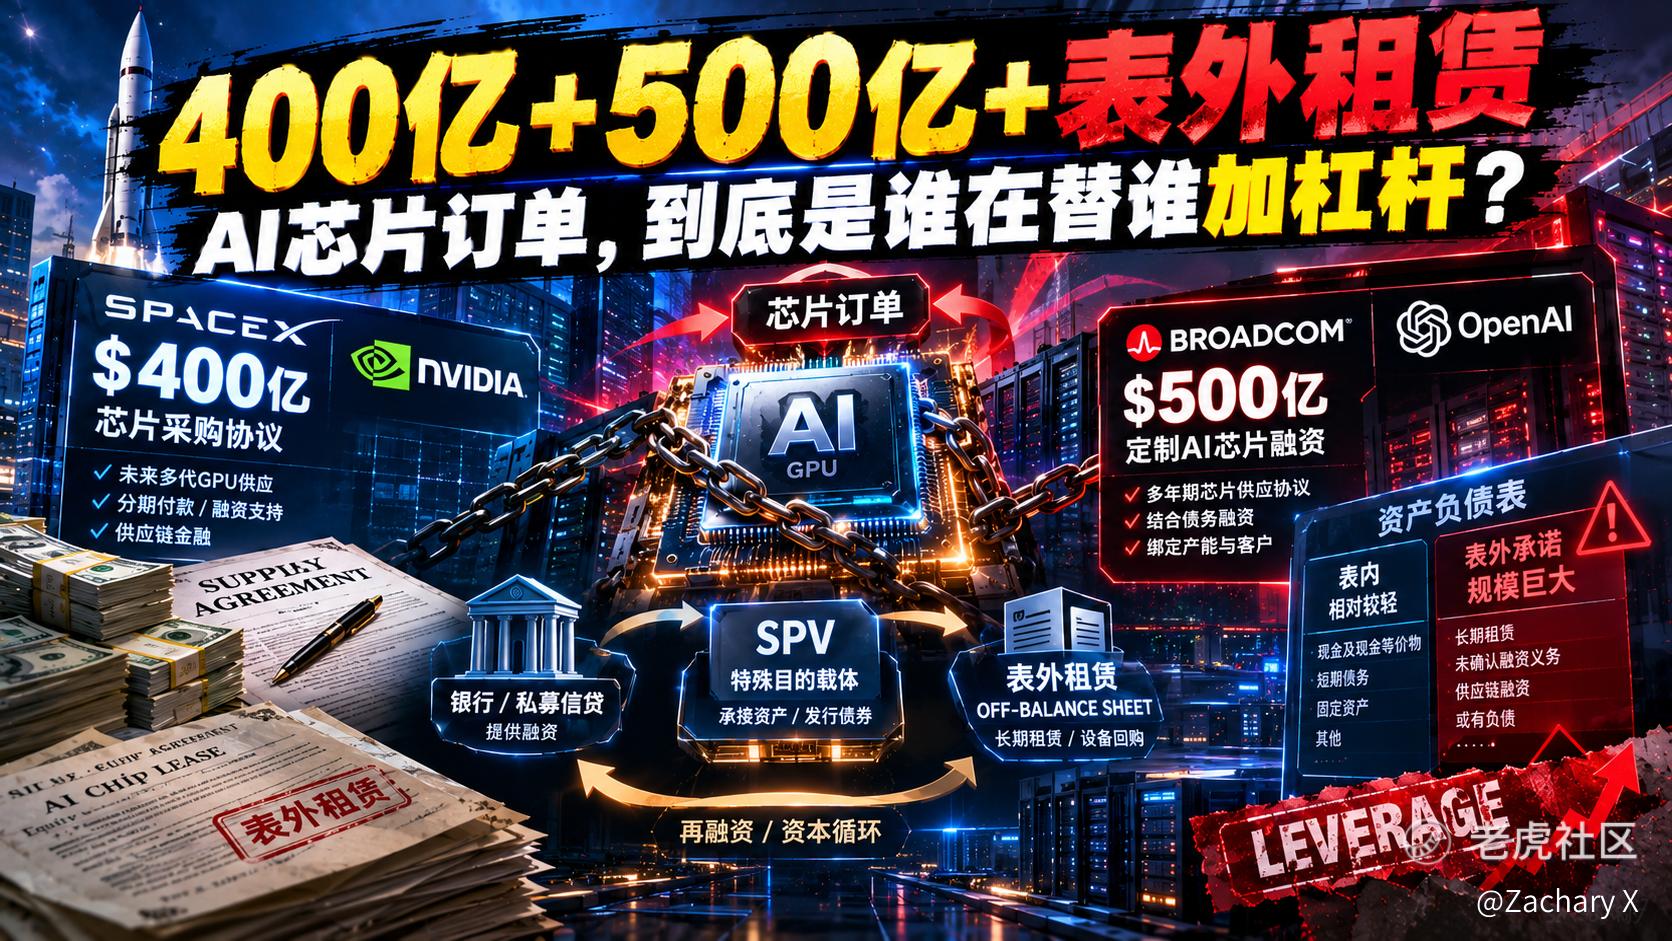
SpaceX:寻求约100亿美元银行贷款和300亿美元投资级债券,用于采购英伟达芯片。阿波罗牵头,Pimco洽谈参与。SpaceX的BBB评级是投资级中第二低档,2056年到期的债券已经跌到面值的85%,利差接近垃圾债水平。五年期CDS利差飙到194个基点的历史高位。
博通:为OpenAI定制AI芯片项目安排超过500亿美元融资,已与阿波罗、黑石早期对接。项目内部代号“Nexus”,首代芯片叫Jalapeño(不知道怎么打复制出来的),计划2026年下半年到2029年底逐步部署。博通同时还在为Anthropic推进总额600亿美元的芯片融资,其中黑石牵头承担180亿美元B类次级债务。
甲骨文:正与阿波罗、高盛协商,为一个1吉瓦数据中心筹措资金买芯片。关键设计是表外实体——投资者出资成立一个独立公司去买芯片,甲骨文再向这个实体租赁芯片使用。这样甲骨文可以避免在自己的资产负债表上增加更多债务。
摩根士丹利的测算:到2028年,全球AI基础设施投资接近3万亿美元,其中约1.5万亿美元无法通过预期现金流覆盖,需要外部融资。
三笔融资,同一个模式:芯片的买家没有足够的现金,需要银行和债券投资者替他们加杠杆。
一、融资链条:从“用利润买”到“用信用借”
过去两年AI资本开支的逻辑很简单:云厂商用经营现金流买芯片。
Alphabet、微软、Meta的广告和云业务每年产生千亿美元级的自由现金流,买芯片的钱从利润里出。这是最健康的资本开支——用自己的钱,买自己的未来。
现在变了。
SpaceX是一家航天公司,它的现金流来自发射合同和Starlink订阅,不是云服务。它要买英伟达芯片建AI数据中心,但它的经营现金流不足以支撑这笔采购。所以它需要借。
博通是一家芯片设计公司,它为OpenAI设计定制芯片。但OpenAI没有足够的现金一次性买断这些芯片,所以博通需要帮客户安排融资,让客户有钱来买自己的产品。
甲骨文的情况更微妙。它是一家云厂商,但它的自由现金流是负的——FY2026资本开支556亿美元,经营现金流320亿,缺口靠借债填补。所以它需要表外融资,让投资者买芯片,自己租来用,避免在资产负债表上继续加杠杆。
AI芯片的购买者,正在从“有钱的云厂商”扩展到“需要借钱的AI基础设施参与者”。
二、融资结构的变化,改变了芯片公司的“收入质量”
这件事对芯片公司的影响,比表面看起来更复杂。
从订单角度看,SpaceX的400亿、博通的500亿、甲骨文的1吉瓦,都是实打实的芯片需求。英伟达、博通的订单簿上,这些数字都是真实的。
但从收入质量看,这些订单的支付来源变了。以前是客户用自己的现金付钱,现在是客户用银行和债券投资者的钱付钱。
这有什么区别?区别在于,当客户的融资成本上升时,订单的确定性会下降。
如果SpaceX的债券利差继续走阔,它的融资成本从目前的227个基点升到300个基点,那400亿融资的利息负担会增加数亿美元。如果博通的500亿融资因为AI信用利差走阔而推迟,OpenAI的芯片部署节奏就会被打乱。
芯片公司的收入,不再只取决于“需求有多强”,还取决于“客户能不能借到钱”。
三、利率压力测试:上升50bp和100bp,会发生什么?
给一个可量化的框架。假设当前AI基础设施的融资成本上升50个基点,会发生什么?
以SpaceX的400亿融资为例。假设加权平均融资成本从当前的约5.5%上升到6.0%。400亿的利息支出从每年22亿增加到24亿,多出2亿美元。对于一家年收入约200亿美元的航天公司,2亿不算致命,但会压缩AI项目的回报率。
以博通的500亿融资为例。如果融资成本上升50个基点,OpenAI的芯片采购总成本增加约2.5亿美元/年。如果AI推理收入不能同步增长,项目的ROI会被压缩。
但更大的压力在浮动利率端。汉密尔顿在分析中指出,相当一部分AI融资采用浮动利率,短端政策利率继续上升,比10年期美债收益率本身带来更直接的压力。如果美联储继续加息,浮动利率债务的利息支出会立即增加,不需要等债券到期再融资。
利率上升100个基点呢?SpaceX的400亿融资年利息增加4亿美元,博通的500亿增加5亿。对于还在烧钱阶段的AI项目,这是一笔不小的现金流压力。摩根士丹利的Andrew Sheets说得很直白:如果企业预计项目能获得两位数的投资回报,5.5%还是6%的融资利率并不会成为决定性障碍。但如果回报率从15%降到10%,而融资成本从5.5%升到6.5%,项目的经济性就会迅速恶化。
四、表外租赁:会计上的“隐身术”,信用上的“定时炸弹”
甲骨文的表外融资结构,值得单独说一说。
投资者出资成立独立实体买芯片,甲骨文租来用。这个结构在会计上确实可以让甲骨文不在资产负债表上显示这笔债务。但信用市场不傻。
表外租赁的本质,是把“直接的债务风险”转化成了“隐性的租赁义务”。甲骨文每年要付租金,如果付不出租金,这个独立实体会违约,芯片会被收回。甲骨文的云业务就没有算力可用了。风险和直接借债没有本质区别,只是在财务报表上看起来更轻。
华尔街日报的报道明确指出,这种从公开发行债券转向定制化私人融资的转变,说明AI建设的成本已经超出了传统债券市场能舒适吸收的规模,把私人信贷巨头推到了下一阶段支出的中心。表外租赁结构可以缓解借款人的信用指标压力,但也掩盖了真实的杠杆水平。
用“融资结构”替代“订单规模”来评估芯片公司
这轮融资潮给了一个极其重要的分析工具:看芯片公司的订单,不能只看订单规模,要看订单的融资结构。
第一,区分“现金买家”和“融资买家”。微软、Alphabet、亚马逊用自有现金流买芯片,订单的确定性高。SpaceX、OpenAI、Anthropic用借来的钱买芯片,订单的确定性取决于它们的融资能力。如果你的持仓里,芯片公司的大客户是后者,需要多一层风险评估。
第二,盯住AI信用利差。高盛的AI债券篮子利差已经在走阔,单周扩大22个基点。如果这个趋势持续,SpaceX、博通的融资成本会上升,芯片订单的交付节奏可能被推迟。信用利差是比股价更早的风险信号。
第三,关注“表外租赁”的规模。甲骨文的表外融资如果被更多云厂商效仿,AI基础设施的真实杠杆水平会被系统性低估。当这些隐性义务在某个时点集中暴露时,信用市场会重新定价。盯住甲骨文、CoreWeave等公司的租赁义务披露。
第四,利率上升对AI芯片的“间接冲击”,可能大于“直接冲击”。芯片公司自己不借债,但它们的客户借债。客户融资成本上升,订单就会推迟或缩减。这不是芯片公司的问题,但会体现在芯片公司的订单上。用客户的融资成本,来预判芯片公司的订单节奏。
AI芯片的订单在涨,但为订单买单的钱,正在从银行和债券市场里借出来。这个链条越长,任何一环的松动,都会传导到芯片公司的收入上。盯住融资结构,比盯住订单规模重要一万倍。
$英伟达(NVDA)$ $SpaceX(SPCX)$ $博通(AVGO)$ $甲骨文(ORCL)$ $美光科技(MU)$
精彩评论