先交代背景。前几天我刷到一条帖子:身边有朋友做期权,做出了稳定收入、甚至不输工资,干脆辞职了——「真的这么香吗?」
这条帖子底下有 100 条评论,我一条条看了。然后我意识到:这个问题,我自己也必须答清楚。
我做着一套期权现金流系统,跑了快一年,账本越来越厚,可某些深夜我也会嘀咕——这条路,到底能不能走通?
所以我决定不再拍脑袋,把能找的证据全找来,摆上同一张审判台——
40 年全球数据、100 条真人评论、一份机制拆解,还有我自己 143 笔期权加 48 笔正股的实盘账本(所有引用数据,文末附出处)。
先给答案:能——但「稳定」的,是系统和纪律,不是现金流。它更像一门保险生意:收入规律,损耗不规律;能不能活下来,看三道开关(担保、溢价、管理)是否全开。
下面是完整判决。
📜 第一幕:40 年证据——卖方到底有没有真优势?
有,但带着一长串条件。
先说学术。2003 年,Bakshi 和 Kapadia 在《Review of Financial Studies》上证明:用 Delta 对冲过的期权组合,长期跑输无风险利率——说白了,期权平均「卖得比它该卖的贵」。
CBOE 的官方数据更直观:1990 到 2018 年,标普 500 的平均隐含波动率是 19.3%,而实际波动率只有 15.1%。
这 4 个百分点的差距,是买方为「保险」多付的钱——它稳定地流向卖方的口袋。保险公司不能保证每单都赚,但保费长期比赔付贵。
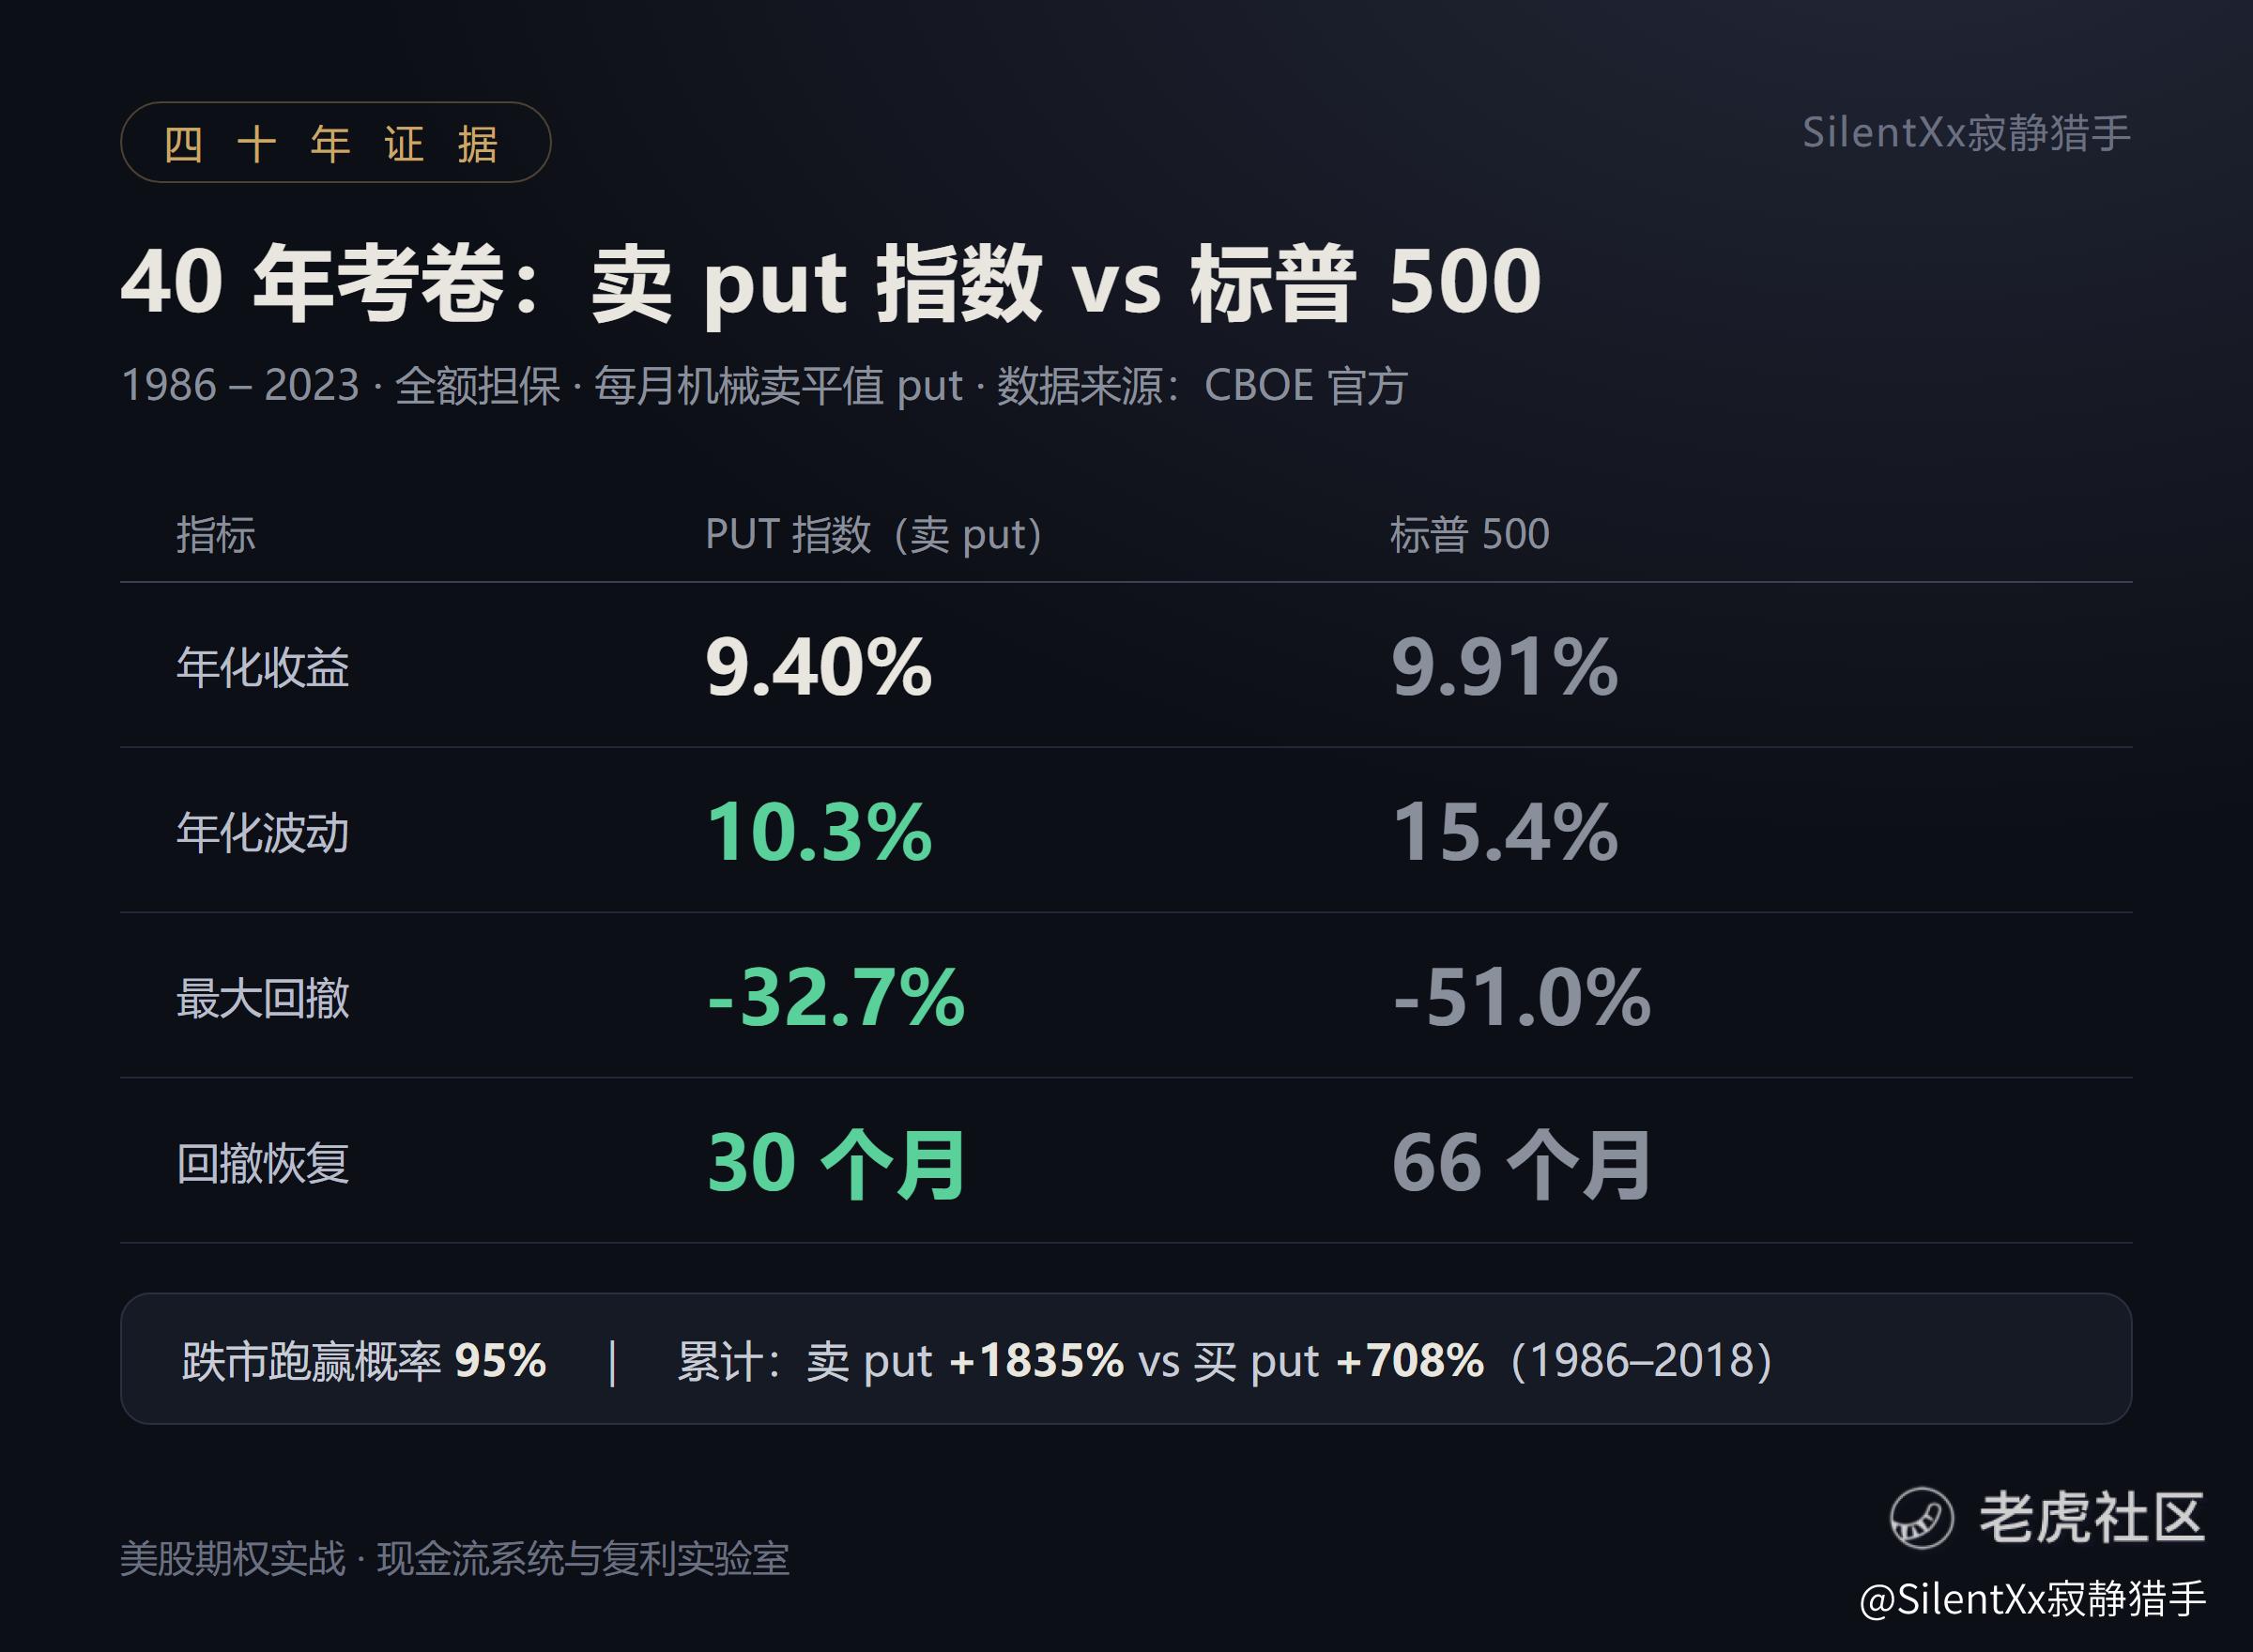
再看最硬的一份考卷:CBOE 标普 500 卖 put 指数(PUT)。从 1986 年起,每月卖一次平值 put、全额担保、机械执行、不带任何人为判断——跑到 2023 年:年化收益 9.40%(标普 9.91%),收益几乎打平;但年化波动只有 10.3%(标普 15.4%),最大回撤 -32.7%(标普 -51.0%),回撤恢复 30 个月(标普 66 个月)。
还有一组镜像对照:同样每月操作标普期权,卖 put 指数累计 +1835%,买 put 指数 +708%。同一个市场,镜像操作,卖方多赚一倍多。
代价写在分布里:偏度 -2.72、峰度 13(正态分布是 0 和 3)。翻译成人话:大部分时间小赚,偶尔来一次大的亏。1987、2008、2020,它都被揍得很惨——但它没死。因为它全额担保,没有任何人能逼它在最差的时刻平仓。
策略层回测给出一致的形状:Wheel 策略 2018 到 2025 年化 11.2%,略微跑输买入持有的 12.8%;但最大回撤 -18.4% 对 -33.7%,2022 年 -2.1% 对 -19.4%。牛市它必输 3 到 5 个点,这是结构性的;震荡市它领先约 8%;熊市才是它的主场。
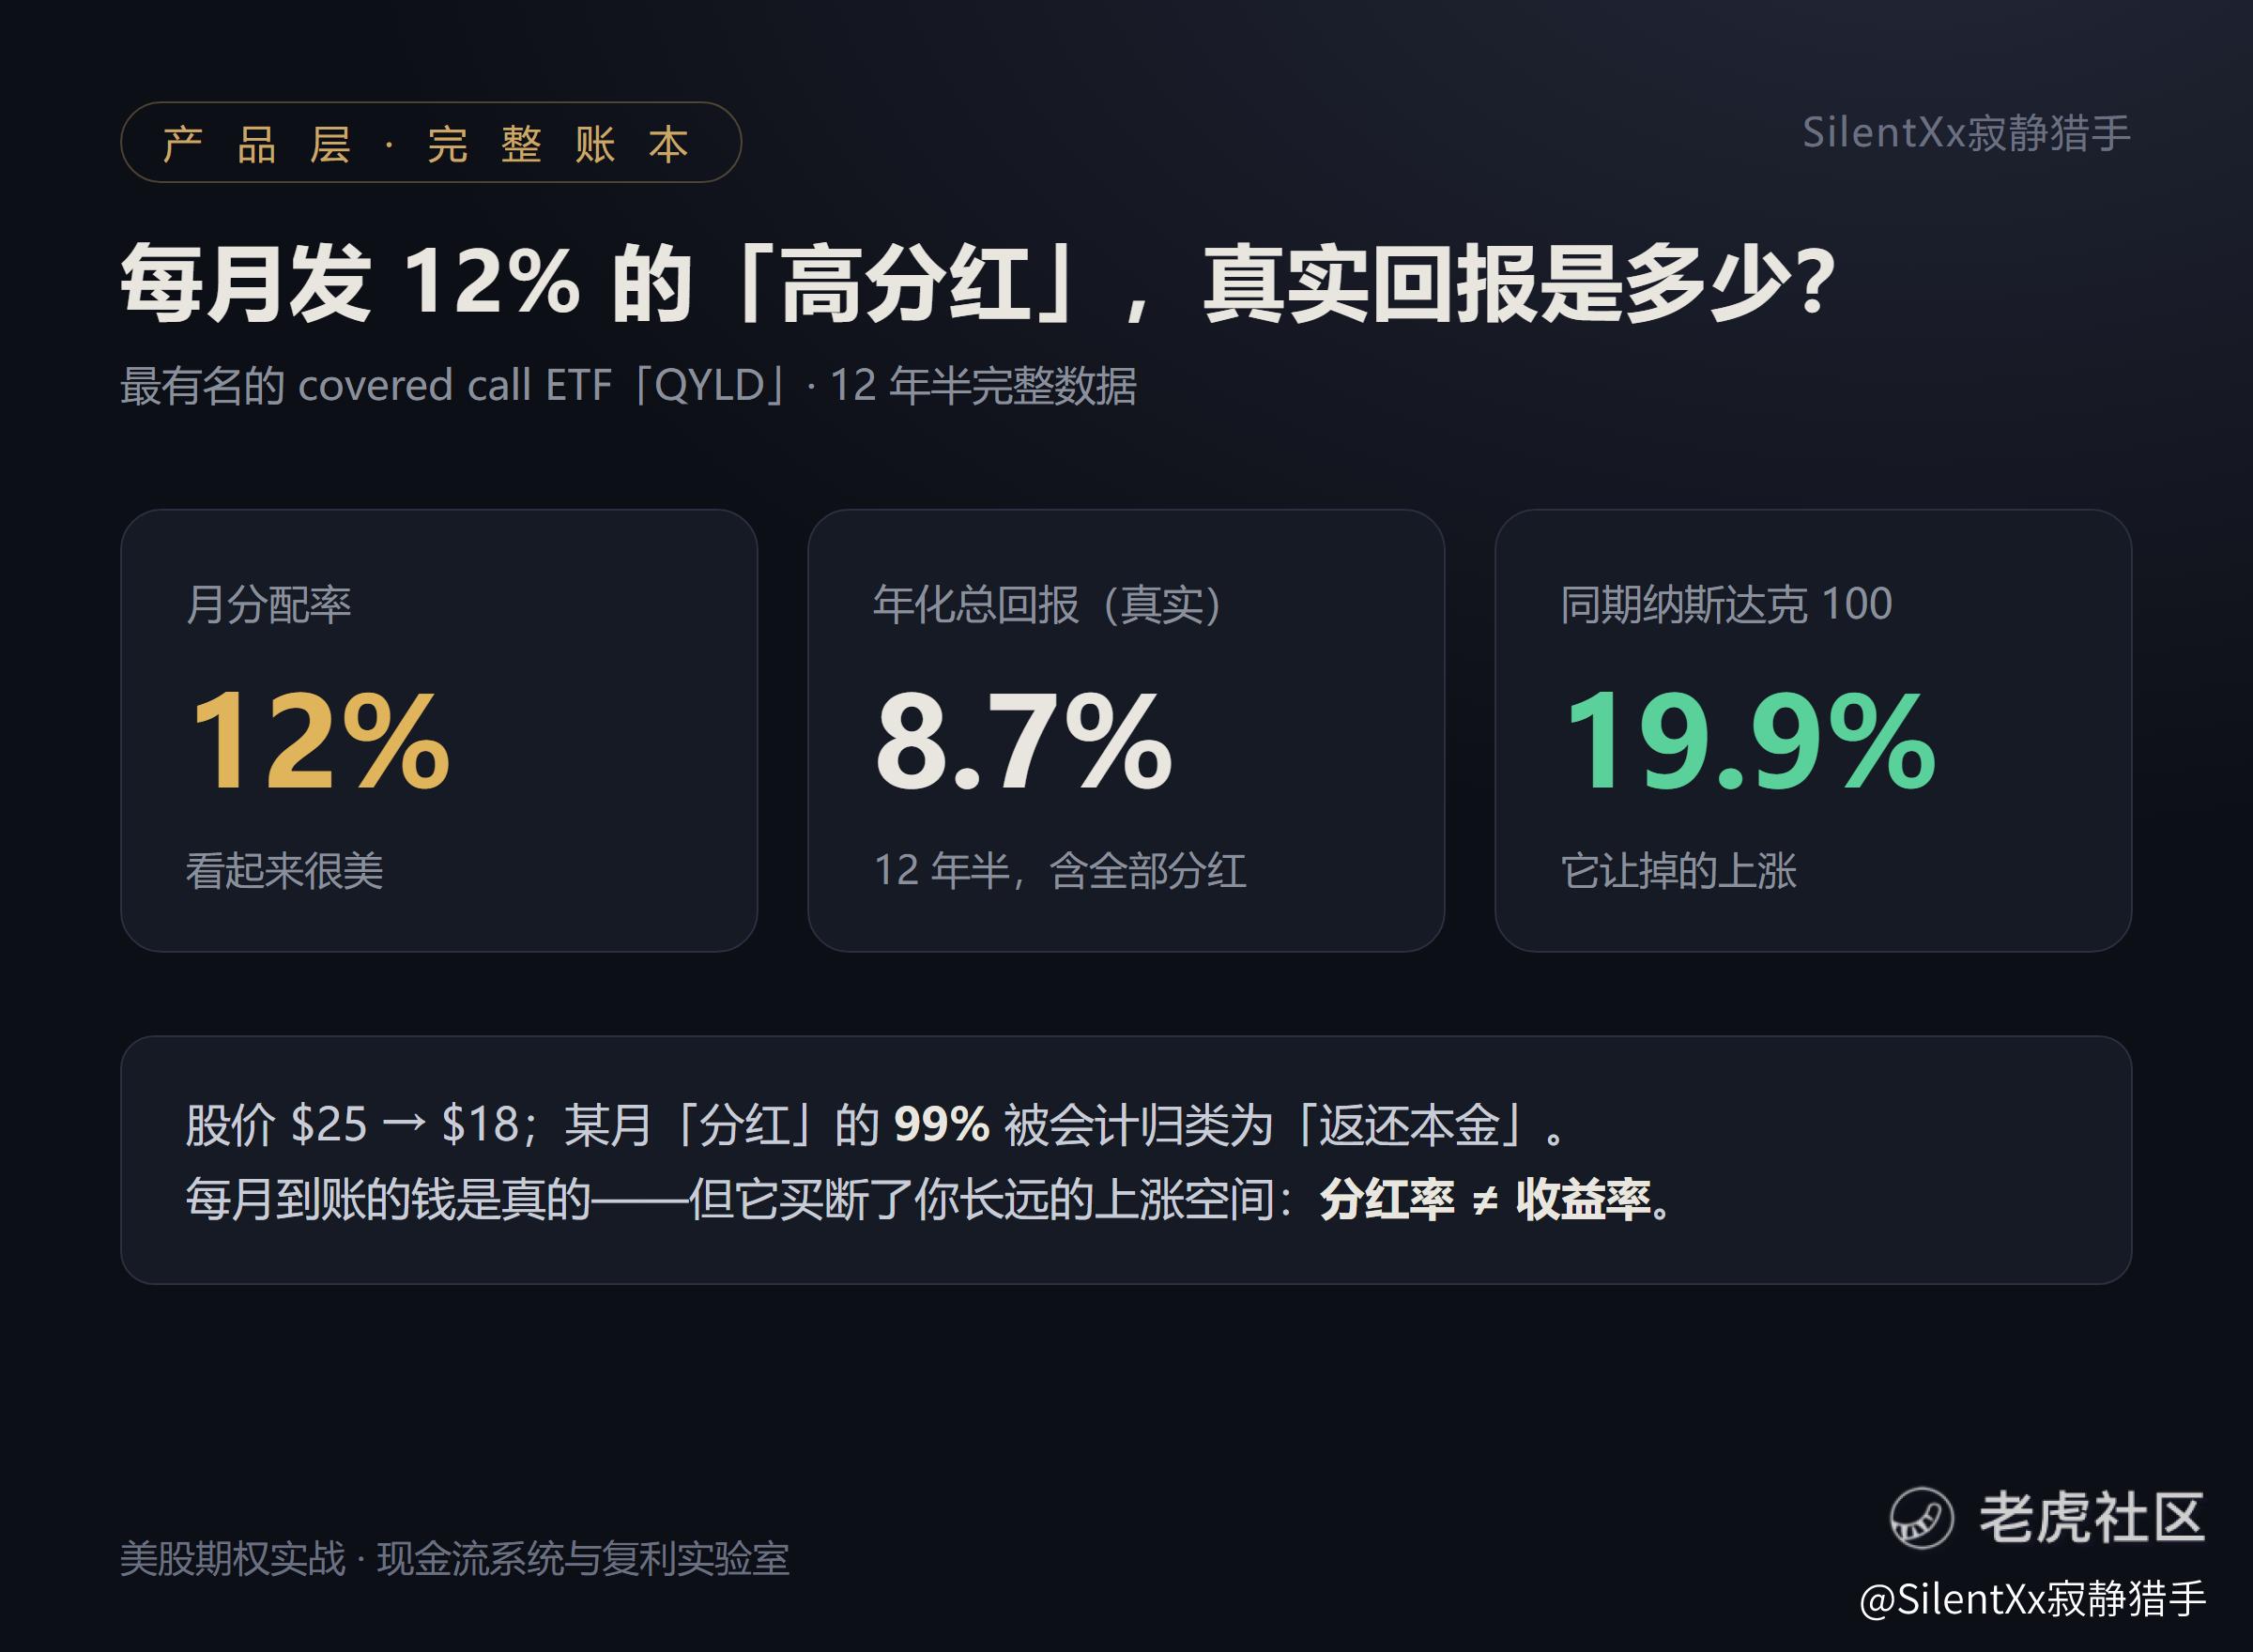
产品层的账本更扎心。最有名的 covered call ETF「QYLD」,每月按 12% 的分配率发钱,看起来美如画——但 12 年半的完整账本:年化总回报 8.7%,同期它卖的纳斯达克 100 是 19.9%;股价从 $25 一路走到 $18。而且出现过某个月的「分红」,99% 被会计归类为「返还本金」。
这不是骗局,这是教科书级的「分红率 ≠ 收益率」:每月到账的钱是真的,但它买断了你长远的上涨空间。
最后一个条件:什么时候卖,比卖什么更重要。tastytrade 用 20 年数据证明——IV Rank 高于 30,卖方期望为正、盈亏比约 3:1;低于 20,期望值为负。国内机构回测同一口径:同一套卖方策略,IV 10% 时年化 -13%,IV 30% 时年化 +185%。
收益引擎只有一个:隐含波动率与实际波动率之差。低波动期硬卖保险,是给市场送钱。
🔪 第二幕:爆仓卷宗——没有一个死于「卖期权」
卖期权是不是很容易爆仓?我们翻了几十年的卷宗:
2018 年,写书教人卖期权的 Cordier(OptionSellers.com):裸卖天然气,遇上单日暴涨 18%,客户 1.5 亿美元清零,还倒欠保证金。死因:裸卖。
同年,名字里写着「保本」的 LJM 基金:裸卖标普 put 加杠杆,VIX 一天从 17 翻倍到 37,两天 -80%,6.5 亿美元蒸发。死因:杠杆。
2015 年,公开战绩年化 25 到 30% 的网红交易员 Karen:真实版本是裸卖跨式加高杠杆,5000 多万美元亏损用「滚仓」藏了 18 个月,等来的是 SEC 的欺诈起诉。死因:滚仓藏亏。
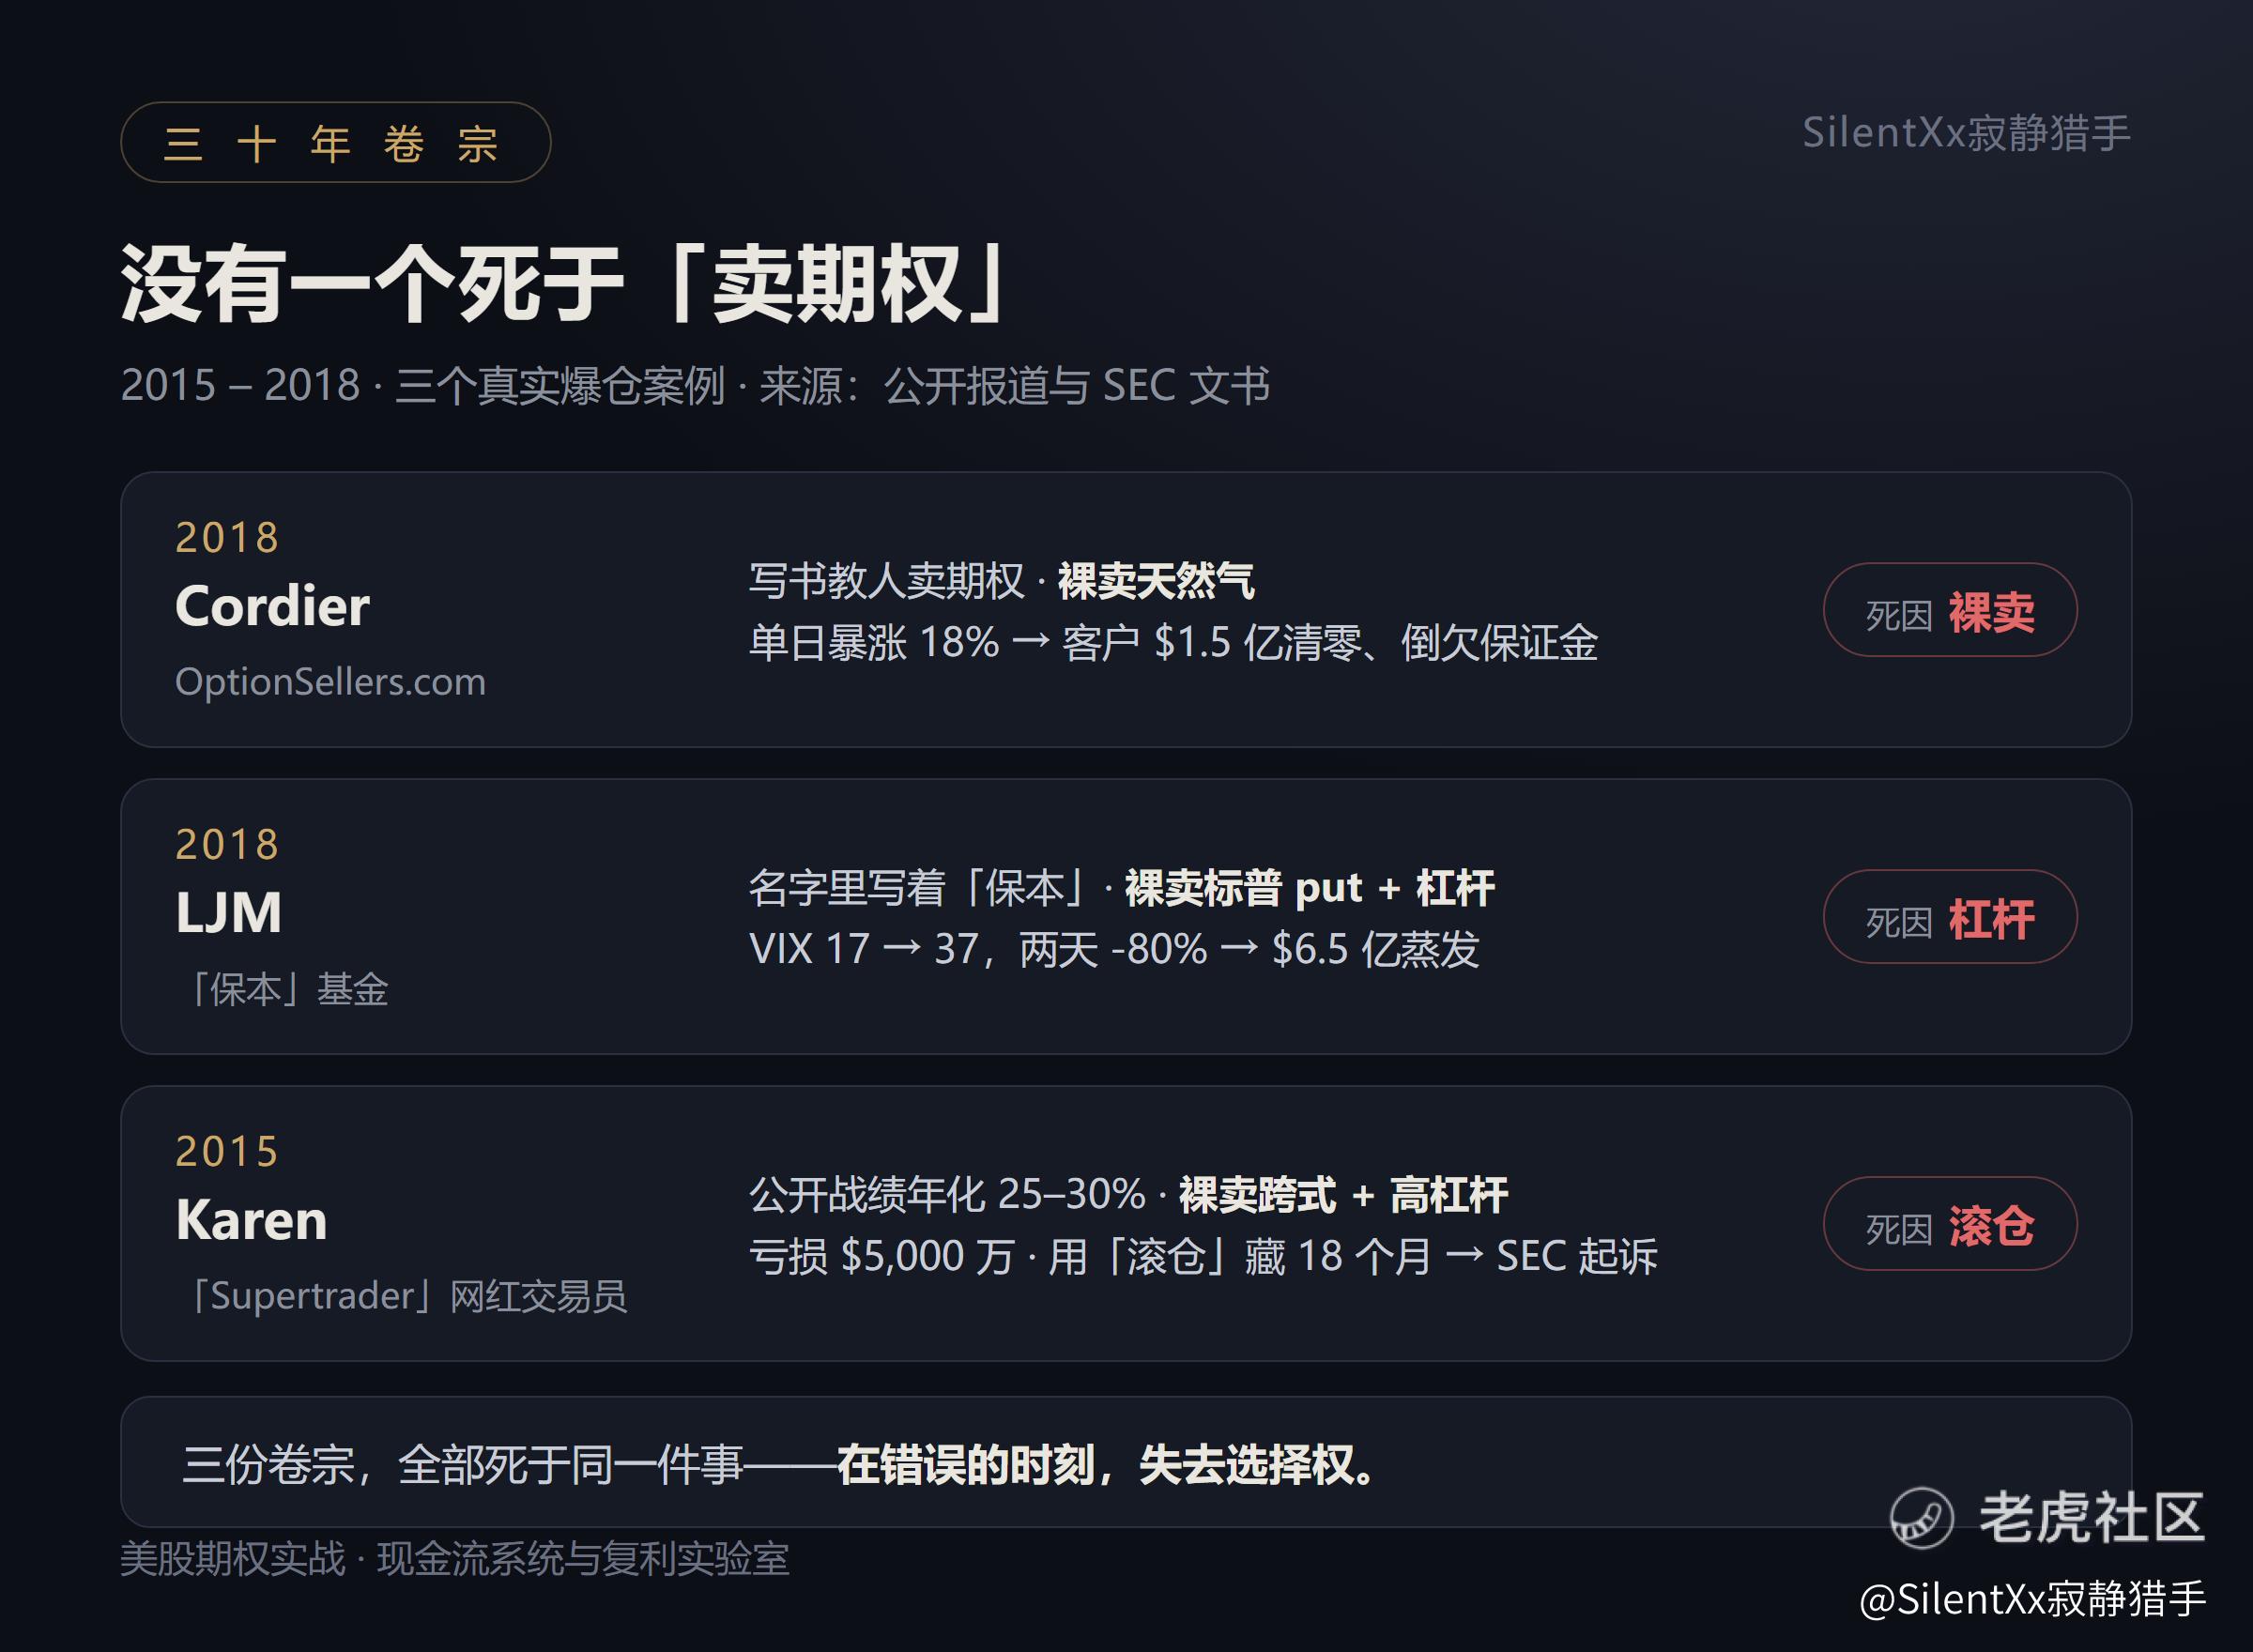
三份卷宗,没有一份死于「卖期权」这个动作本身。全部死于同一件事:让自己在错误的时刻,失去选择权。
👀 第三幕:100 条评论——真人样本
回到那条帖子。100 条评论大致三派:
唱衰派(占了高赞)——老玩家说税务不划算、尾部风险大:「长期卖期权两三年你就会发现根本不赚钱」「一看就是没经过股灾的,一次巨变就把赚的全吐回去」。
实操派(少数)——有人写道:「我目标每周 1000 刀,没现金买正股,用 buying power 接个十万二十万还安全吧?」发帖人还回「已经很牛了」。这是危险样板——保证金接货,就是裸卖的前传。
围观派——在问「收入多少」「能具体分享下吗」。
最尖锐的问题是「能不能跑赢大盘」——100 条里没人正面回答。
而最关键的另一个数字是:100 条评论,0 条在谈风控规则。没人提仓位、担保结构、回撤上限。所有人都在问「买什么」「卖什么」「赚多少」。
🧾 第四幕:我自己的账本——143 笔实盘过堂
证据、评论、机制,都是别人的。最后看自己的。
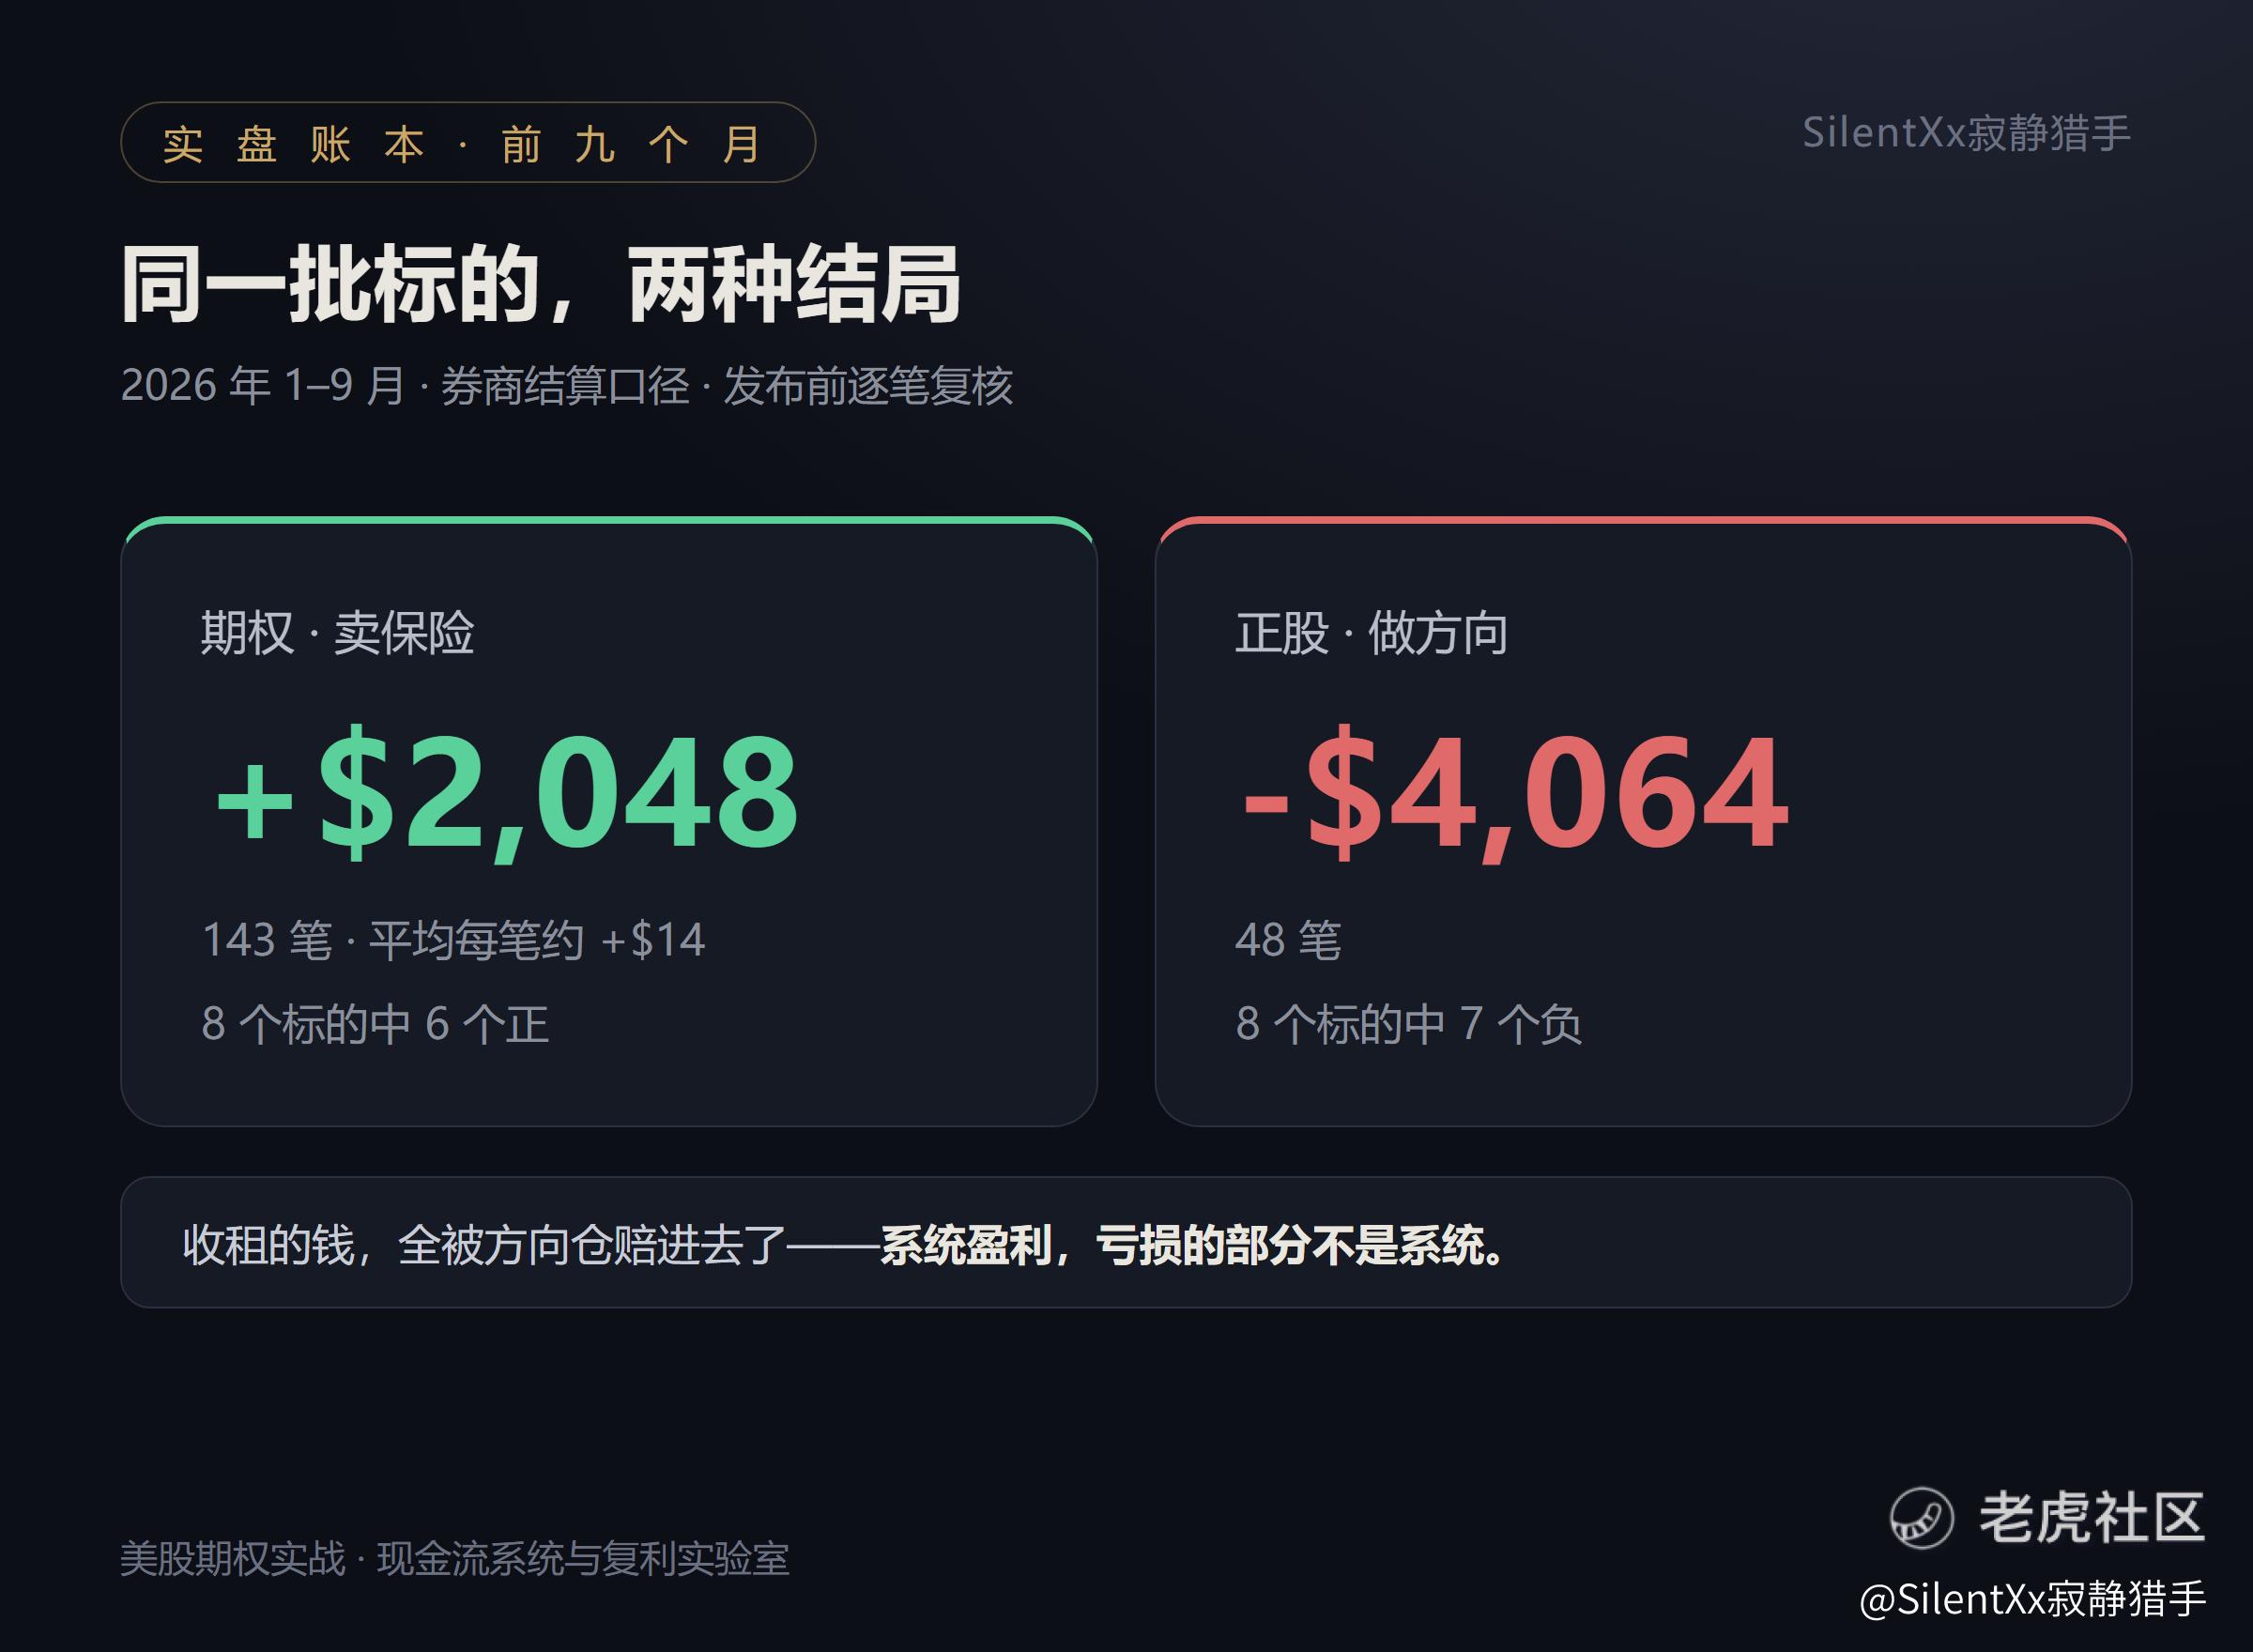
今年前九个月:我的期权现金流引擎跑了 143 笔,净赚 $2,048(平均每笔约 $14),8 个标的里 6 个正。
而正股方向交易 48 笔:净亏 $4,064,8 个标的中 7 个为负。
同一批标的,期权赚、正股亏——收租的钱,全被方向仓赔进去了。
按最硬的口径(净值减累计净入金):五年累计净入金 $10,989,账户 9 月 30 日快照 $9,891——离全历史回正还差 $1,098。
所以对我自己这个问题,数据给的答案是:系统盈利,亏损的部分不是系统。
⚖️ 终审:三道开关
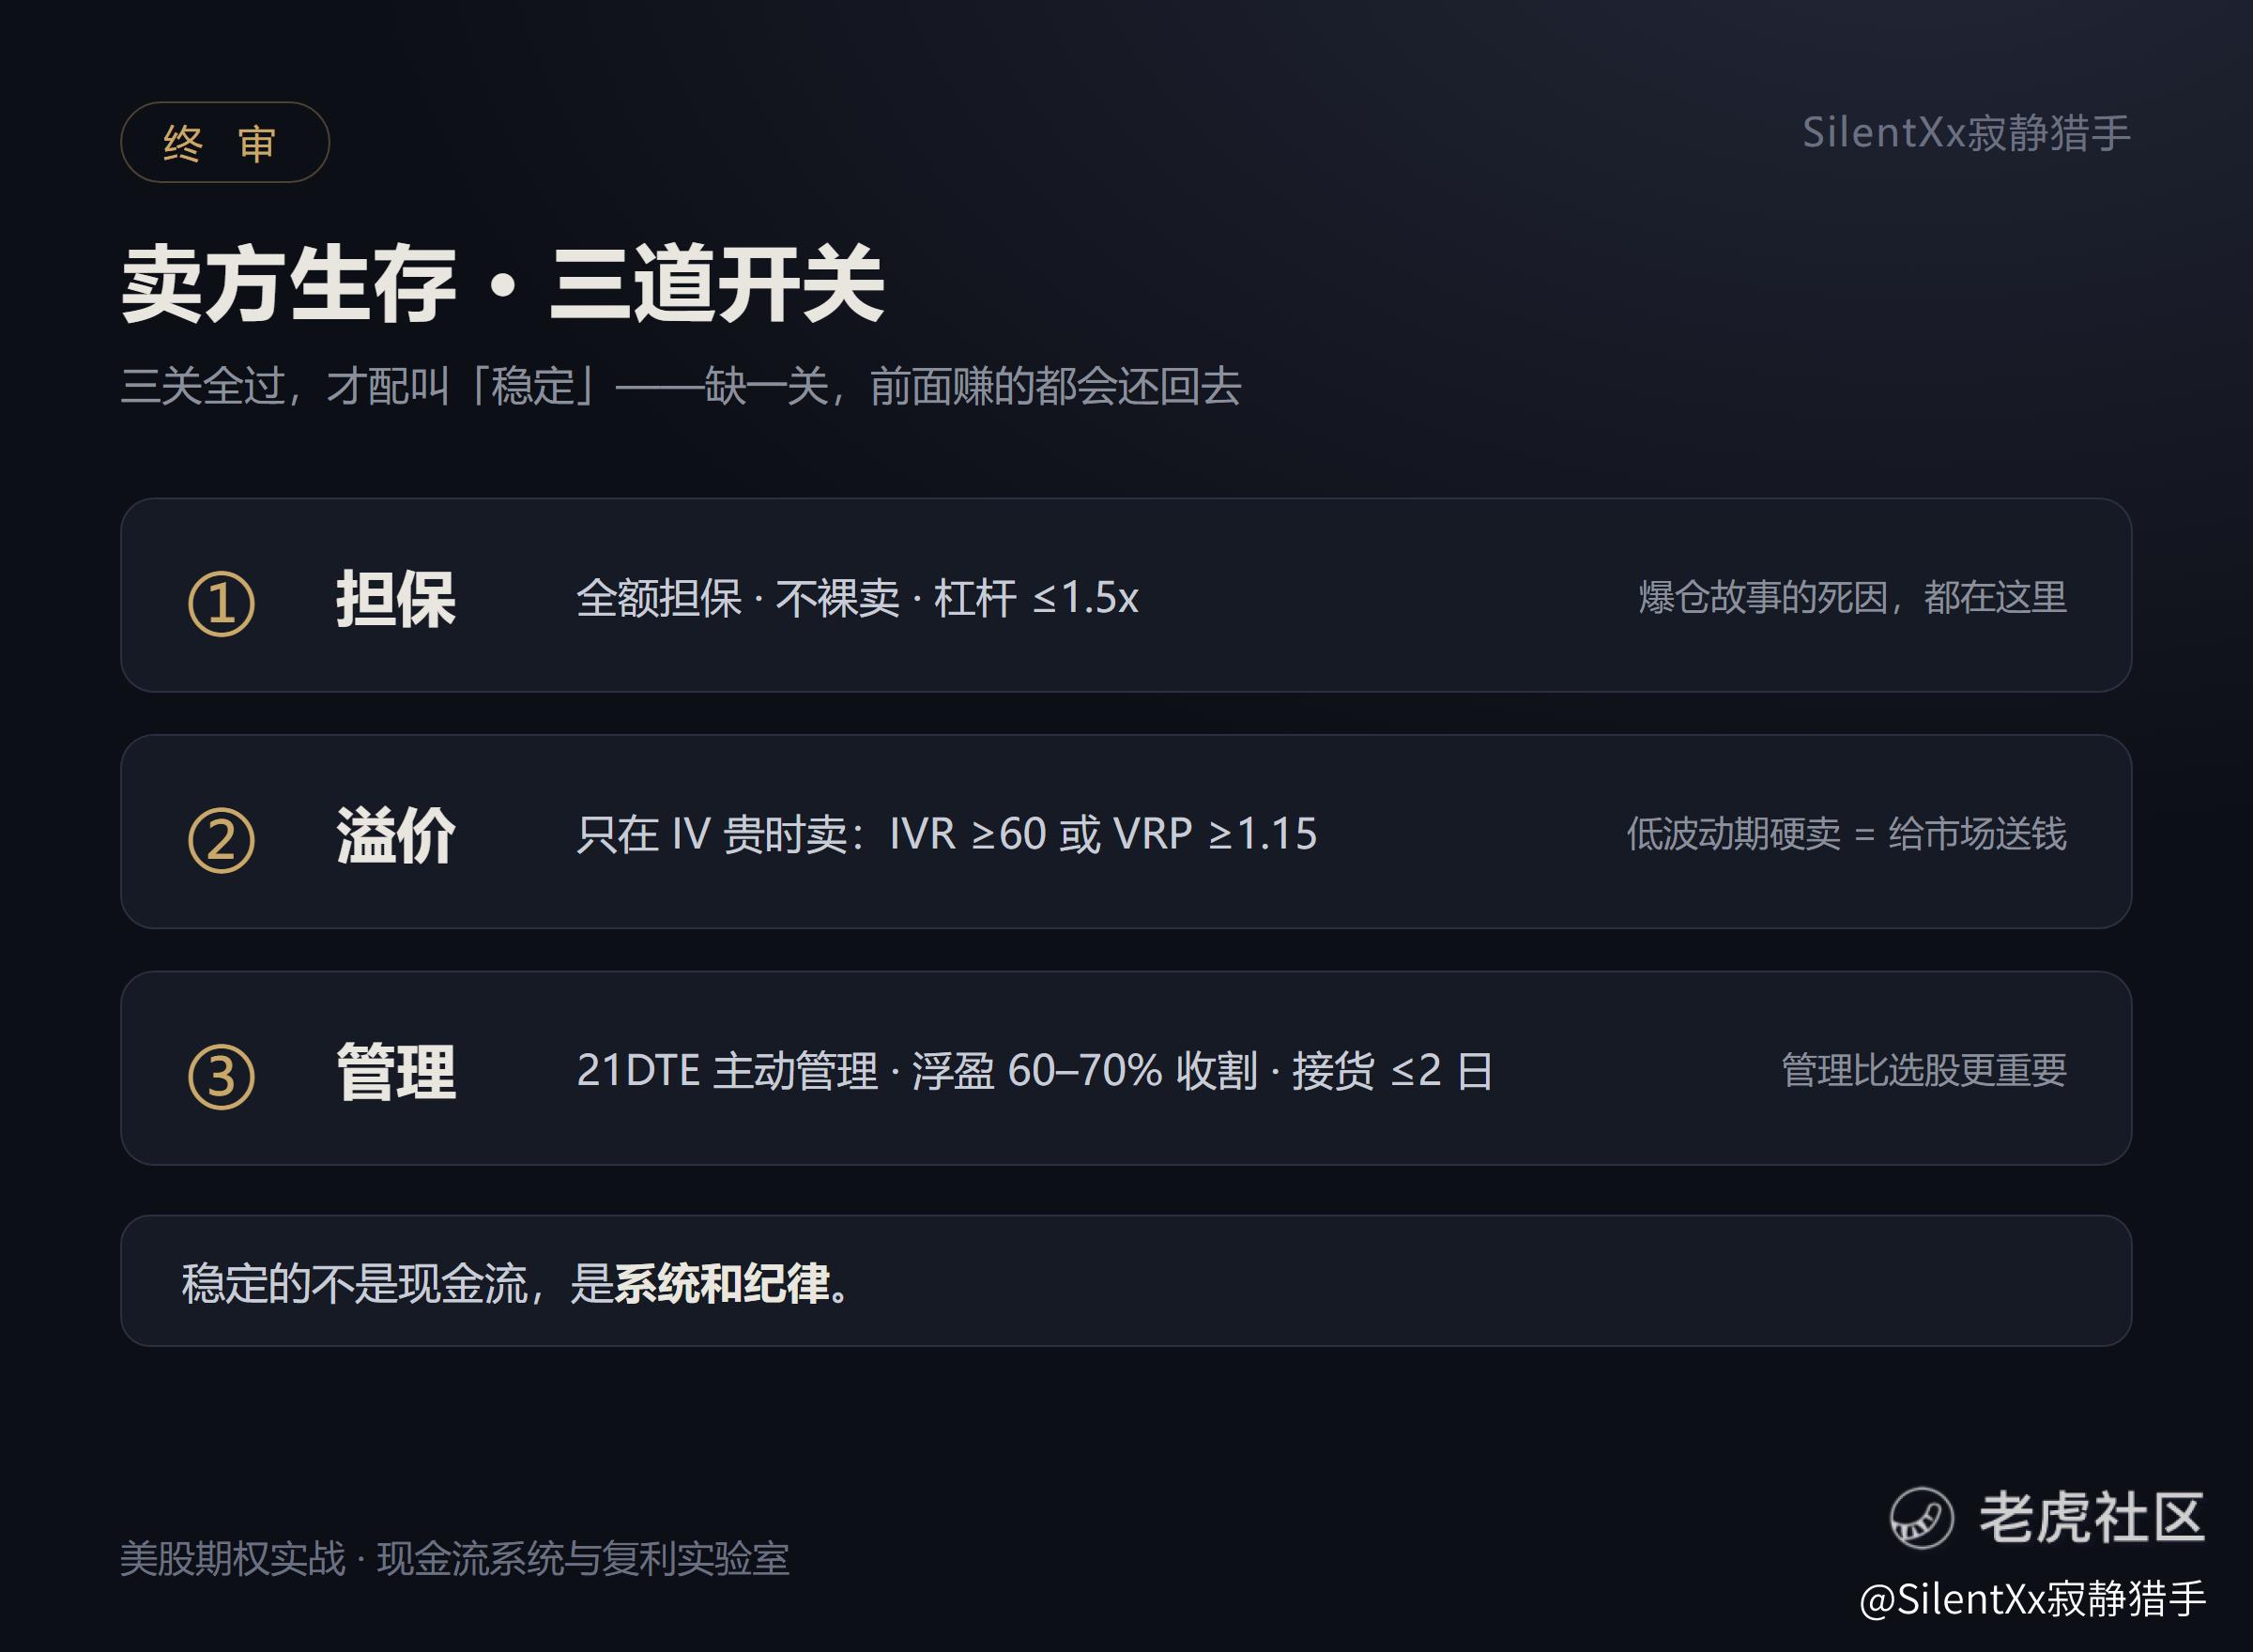
把四层证据放在一起,结论浮出水面。它不是「能」或「不能」,而是三道开关——三关全过,系统才成立;任何一关没过,前面赚的都会还回去:
1. 担保:全额担保、不裸卖、不靠杠杆放大「工资」。所有爆仓故事的死因,都在这里。
2. 溢价:只在波动率贵的时候卖保险——IV Rank 高、溢价厚时,期望为正;低波动期硬卖,是给市场送钱。
3. 管理:管理比选股重要。到期前主动管理,吃够权利金就走,接货当事故处理(两日内出),别等回本。
还有三句附言:
跑不赢牛市,跑得赢回撤——比较基准应该是「同等回撤下的收益」,不是「谁涨得多」;
「朋友辞职了」不是证据,「辞职后穿越完整周期还活着」才是;
稳定的不是现金流,是系统和纪律。收入规律,损耗不规律;小赚是常态,大亏是必答题。
💬 一问:你身边有靠期权做到「稳定收入」的人吗?后来他还在做吗?评论区聊聊。
📚 数据与出处(欢迎复核)
· 隐含波动率 19.3% vs 实际波动率 15.1%(1990–2018):CBOE 官方研究
· PUT 指数(1986–2023)、卖 put +1835% vs 买 put +708%:CBOE 官方指数数据与研究白皮书
· 波动率风险溢价理论:Bakshi & Kapadia,《Review of Financial Studies》2003
· Wheel 回测(2018–2025):OptionsPilot / OptionsBrainiac 第三方回测
· QYLD 数据:基金公开分配记录与第三方长期回报统计
· IV Rank 条件证据:tastytrade 20 年研究;申万宏源 50ETF 卖期权策略研究
· 爆仓三案:CNBC / BBC / Forbes(2018 Cordier)、SteadyOptions(LJM)、SEC 诉讼文书(2015 Karen Bruton)
· 100 条评论样本:小红书原帖评论区(2026 年 9 月,逐条阅读)
· 个人账本:券商成交结算口径,2026-01-01 至 09-30,发布前逐笔复核
————
口径说明:个人数字均为券商结算口径,截至 2026 年 9 月 30 日;市场数据为历史研究数据,非当日行情。
关于作者
按摩十年,蛋糕四年,再把期权做了一年多——同一个人,换了三次活法。
投资的活法写在「寂静猎手」,生活的活法写在「问心」。两站互通,来逛。
本文仅为个人实盘记录,不构成投资建议。
精彩评论