9月29日,跨境服饰企业希音-W(00625.HK)盘中跌近14%,报30.36港元,创上市以来新低,按收盘价计算,希音已较IPO发行价跌超35%。 $希音-W(00625)$
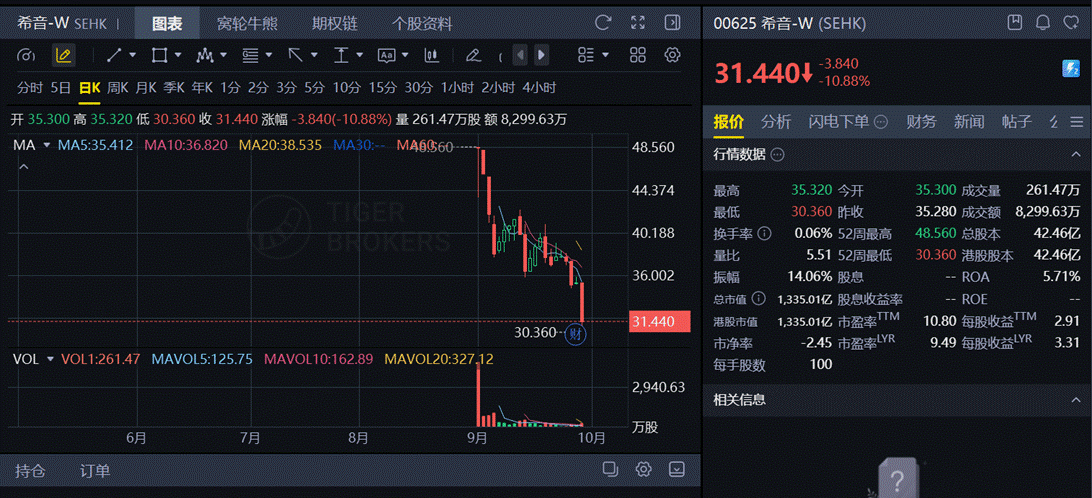
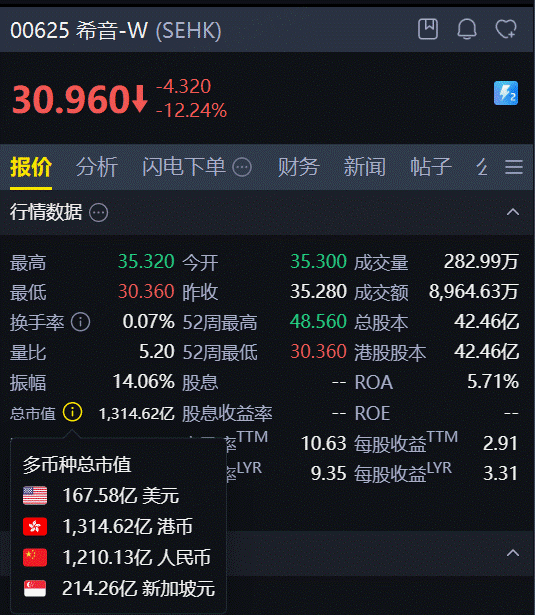
希⾳在历经波折的IPO⻓跑后本⽉初登陆港交所,上市时估值约260亿美元,2022年⾼峰时期的估值达到约1000亿美元,而目前市值却只有约167亿美元。
消息面上,9月28日希音发布了2026年上半年的中期业绩,这是希音上市后的首份中期报告。财报披露2026年第二季度净收⼊增⻓0.9%,经营利润同比下降66.3%;2026年上半年净收⼊增⻓1%,经营利润较2025年同期下降52.9%,延续了今年前三个⽉盈利能⼒恶化的趋势。
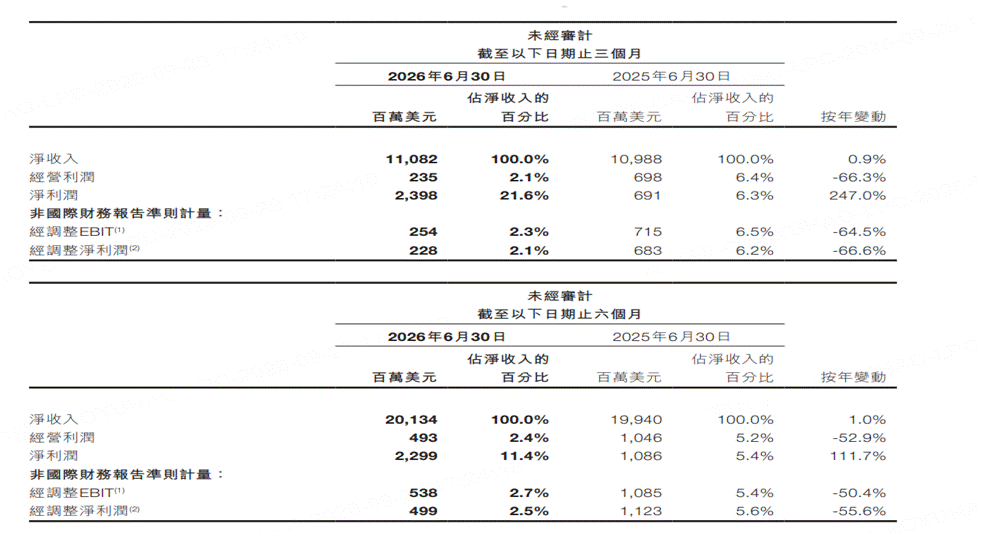
该报告指出,利润下滑的直接压力来自履约成本快速攀升。第二季度,希音履约费用同比增长18.1%至55.87亿美元,费用率由43.1%升至50.4%,显著高于同期0.9%的收入增速。公司将费用上涨主要归因于伊朗冲突引发的油价与运费上升,并明确表示主动承担了部分新增成本,而没有完全转嫁给消费者,以维护价格竞争力和订单增长。
从地区结构看,欧美市场同步走弱,进一步印证了收入端压力。第二季度,美国收入同比下降6.0%至25亿美元,欧洲收入同比下降13.9%至37.70亿美元。美国市场主要受到取消800美元以下小额包裹关税豁免的冲击;欧洲方面,由于欧盟预计自2026年7月1日起取消150欧元以下低价值包裹的关税豁免,公司提前上调售价并削减线上广告,从而拖累销量。相比之下,其他地区收入增长21.6%至48.38亿美元,拉美等新兴市场增长尤为明显,并足以抵消美国和欧洲的收入下滑。不过,新兴市场的增长目前更多起到对冲作用,尚不足以扭转集团整体收入近乎停滞的局面。
未来预测
市场目前对希音2026年第三季度的判断并非“触底反弹”,而是需求走弱与成本刚性叠加下的进一步承压,反转窗口可能延后至第四季度。
彭博Bloomberg Second Measure追踪信用卡和借记卡交易显示,截至2026年8月及9月初的三个月内,希音美国销售额同比下滑超过10%,且自2025年末以来持续跑输美国整体服装行业。两家核心中国供应商反映,第三季度来自希音的订单量约下降20%,8—9月降幅较此前扩大;Similarweb数据显示,希音全球网站访问量在2026年8月同比转跌,Apptopia数据则显示,7—8月App使用时长同比下滑超过10%,8月下载量同比跌幅超过40%。初步迹象表明,Shein面临的业务压力延续到了第三季度。
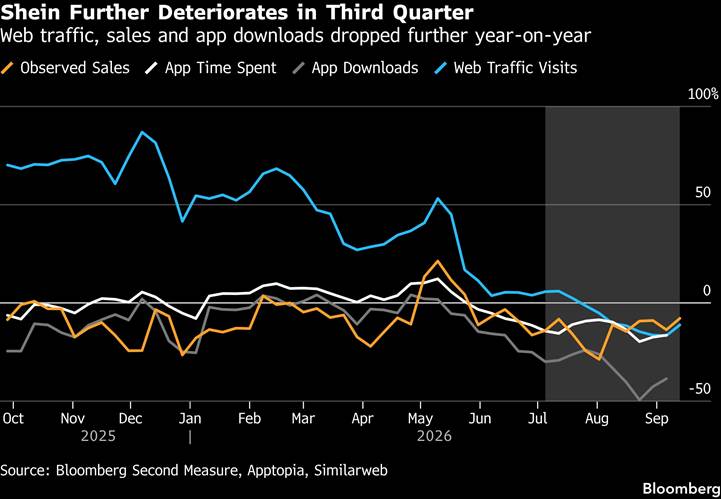
杰富瑞表示,由于欧盟将于7月取消低价值包裹的关税豁免,第三季度欧洲市场不仅要承受新增税费带来的履约成本,还要面对提价后销量弹性下降的压力。
华西、华创、方正等券商覆盖时预计,公司2026年全年收入约为425亿—434亿美元、归母净利润约为12亿—17亿美元。普遍判断关税、运费及欧洲合规成本将在短期内继续压制利润,第三季度难以出现明显反转,业绩拐点更可能取决于第四季度由双十一、黑色星期五、网络星期一和圣诞节构成的促销旺季。
精彩评论