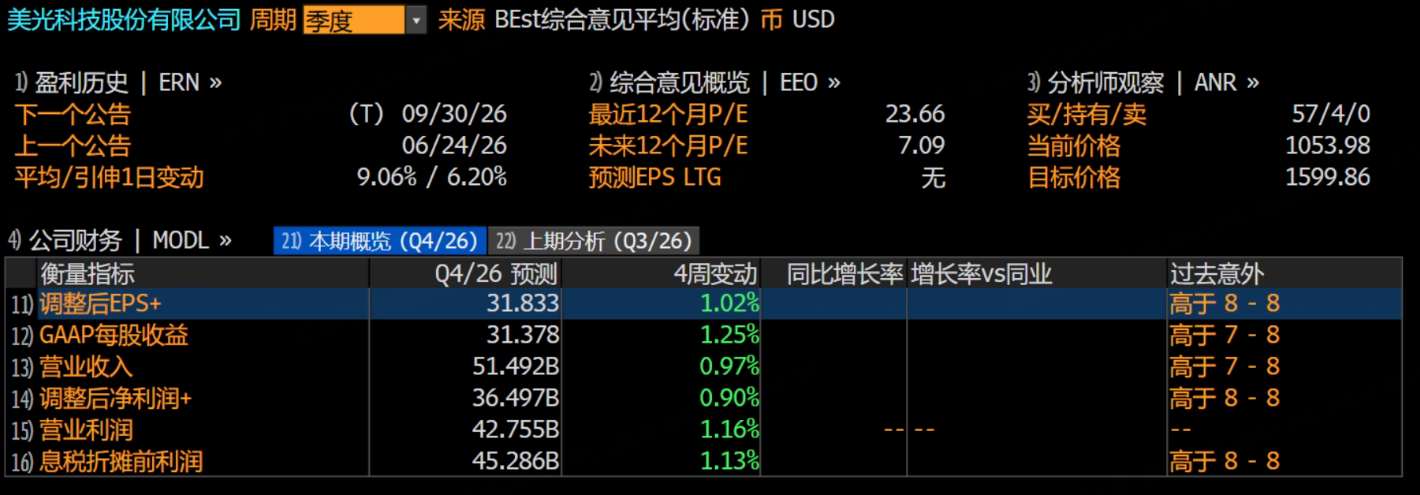
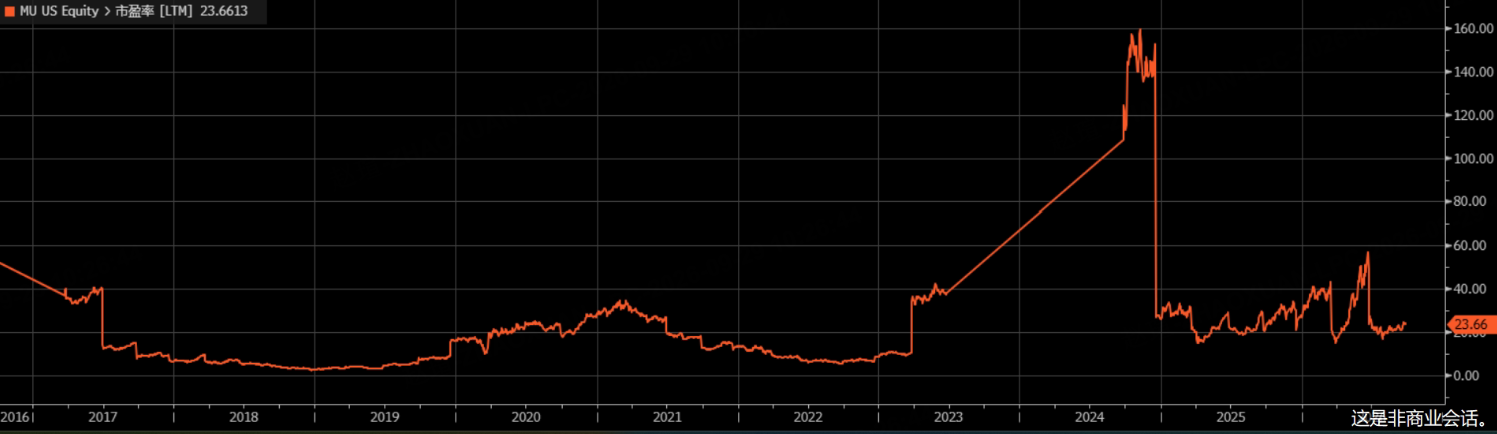
本周三盘后$美光科技(MU)$将发布2026财年第四季度财报,据分析师预测,美光第四季度营收将达到515亿,同比增长355.1%;预计调整后每股收益约31.8美元,同比增长1003.8%。估值上看,美光当前市盈率达23.66 ,从 2024 年的极端高点显著回落,目前处于多年历史区间中部附近。
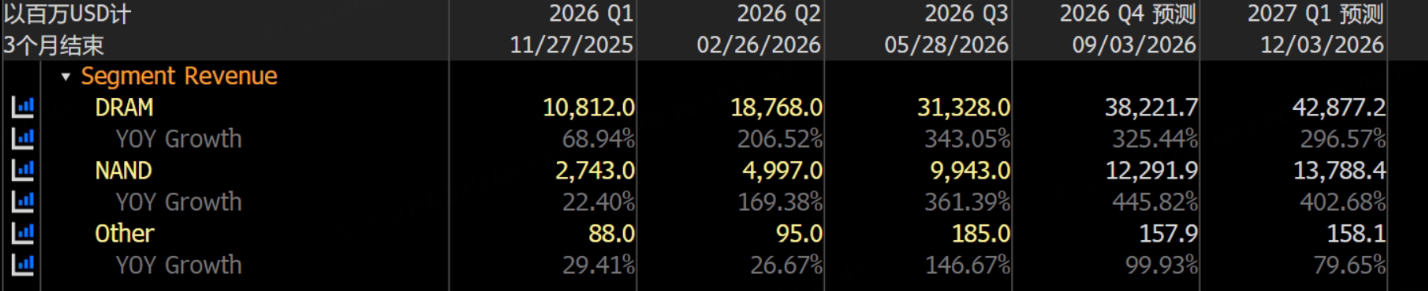
从收入结构看,美光营收分为 DRAM、NAND 及其他三大板块。DRAM 端受益 AI 服务器需求拉动,Q4 收入预计同比大增 325.4%,是增长核心引擎;NAND 业务同样迎来量价齐升,Q4 收入同比大涨 445.82%。并且DRAM第四季度预计贡献收入 382 亿美元,占总营收约 75%,体量更大,贡献营收主力。存储行业本轮涨价周期由 AI 算力需求驱动,两大产品线同步爆发,共同推升美光利润与估值。
随着股价与市值暴涨,美光在指数中的地位也今非昔比。美光在纳斯达克 100 的权重已升至约 4.8%,跻身前六大权重股,上半年单只个股就贡献了指数超过四分之一的涨幅。这意味着美光已从一只存储周期股升级为影响纳指和 QQQ 走势的权重股,9 月 30 日财报的外溢效应远不止于个股。
不过,年初至今股价已累计上涨约 269%,当前股价已反映较多乐观预期,较高点回撤约 16%,已有分析师下调评级至 "持有"。市场将重点盯两个指标:一是 HBM 收入占比,验证 AI 需求的实际兑现程度;二是客户预付款余额,判断下游锁单是否真实。这两个数决定着市场还愿意继续为这个故事付多少钱,也将是判断这轮存储超级周期是否见顶的一个信号。
精彩评论