公司名称:北京奕斯伟计算技术股份有限公司
保荐机构:中信、中信建投
绿鞋:无
基石投资者:48.19%
募集期:9月28日-10月6日(下周二早)
主营业务:基于RISC-V的芯片产品提供商
一、保荐人、绿鞋、基石
中信、中信建投保荐,无绿鞋,48.19%的基石。
产业方有通富微电+颀中科技,地方国资有合肥建投+屹唐盛海基金,另外保荐人中信也赫然在列,不过最终出资人是越秀,中信只是名义基石。
越秀也是个厨子御用承销,不过这次兜一个大圈来当基石,而且既不保荐也不承销,有点拿不准他们想干啥。
总体来说,基石比较一般,算是T1.5-T2。
打新指数:★★★
二、货量及孖展情况
机制B,10%,上限定价的一手3180港元,公配78511手,应该不会太难中签。
截至今天下午3点,0.26倍,6650万孖展金额,不过这次招股足足八天,可以再看看。
打新指数:★★★
三、估值测评及基本面分析
公司主要有四类产品,可以压缩成两条线。
第一条是传统基本盘,即人机交互+多媒体芯片。这一块主要就是围绕“屏”做文章,包括时序控制、显示驱动、视频处理等,应用在电视、显示器、笔记本、手机、汽车显示等。
2025年及之前,这部分业务占公司业绩大头,人机交互芯片为主力产品,2025年贡献18.6亿营收,占比76.3%。
不过这个赛道已经非常卷,进入了以价换量的红海竞争阶段,人机交互芯片出货量虽然年年增长,但平均售价确实持续下滑,毛利率也从2023年的18.8%,下降至2026年一季度的7.3%。
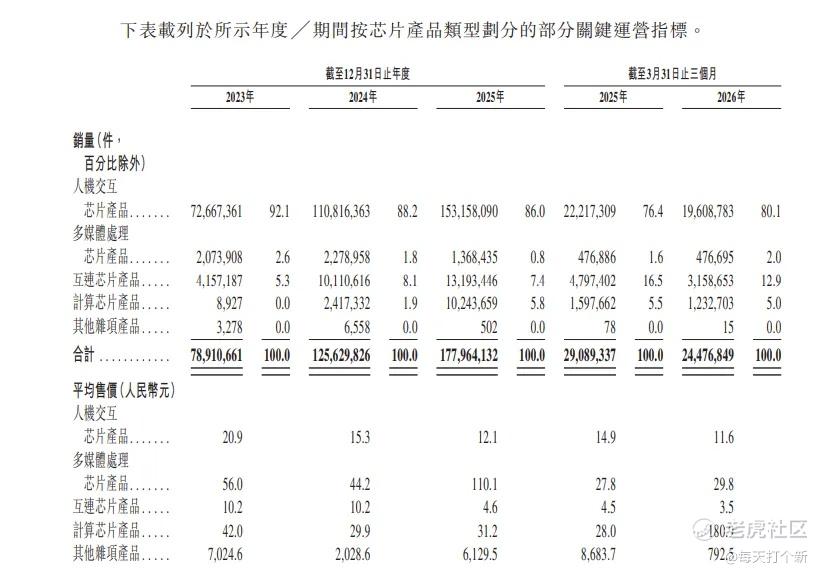
多媒体芯片虽然毛利率不错,在30%以上,但是量少,占比不到7%(2026年仅2.9%),对整体影响不大。
另一条就是互联+计算芯片,主要往汽车、工业控制、机器人等方向走。计算芯片收入从2023年的区区37.5万元,增长到2025年的3.20亿元(占比13.2%),2026Q1单季度进一步做到2.23亿元(占比45.1%),同比增长398%。
这一块就是开篇提到的RISC-V架构相关,也是公司当前的主要战略方向。
解释一下RISC-V,这是一套指令集架构,简单理解就是规定“芯片如何听懂和执行软件指令”的底层语言,和英特尔、AMD使用的x86以及手机芯片广泛使用的ARM属于同一层级。
但RISC-V本身并不是一颗芯片,也不天然构成技术壁垒,真正决定一家企业竞争力的还是CPU内核、SoC设计、软件生态以及最终的大规模商业化能力。
公司的优势主要在SoC设计师,旗舰产品EIC7700能够把CPU、自研NPU、GPU、DSP、ISP、视频编解码、内存和高速接口整合到同一计算平台。
其他几个方面比较一般,CPU有自研32位和64位RISC-V CPU,不过自己的EIC7700依然用的是SiFive P550;
生态这一块是所有RISC-V的坎儿,远没有ARM和X86成熟;
商业化方面,之前有提到,2026Q1放量,同比增长398%商业化已见雏形,但需要警惕的是,这个业务的毛利率极不稳定,虽然2024年开始已经从毛损转变为毛利,但2026Q1只有13%,明显低于可比SoC公司的整体或相关业务毛利率,例如瑞芯微综合毛利率、全志智能终端应用处理器毛利率以及地平线汽车产品解决方案毛利率均处于40%左右或以上。
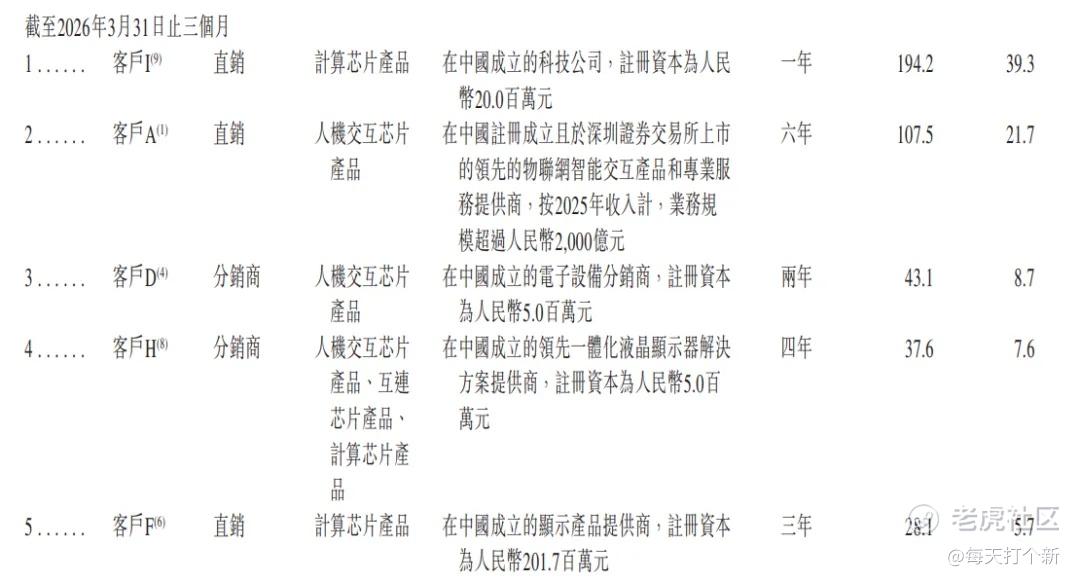
如此之低的毛利率,我认为主要有如下原因:低价导入客户、出货规模尚不足、第三方IP(CPU)成本较高、客户集中导致议价能力弱(前五大客户占八成)。
所以,公司2026年计算芯片这一波增长确实很漂亮,但不要被它蒙蔽了双眼,公司要走的路还很长,这最多算一个不错的开始。而且,2026Q1的第一大客户I,进合作了一年。
经调整净亏损从2023年的17亿下降至2025年的11.6亿,其中还有4亿减亏是靠的研发开支缩减,2025年经调整净亏损率高达47.8%,何时扭亏?遥遥无期。
看看估值,港股没找到,A股这边有俩:瑞芯微和全志科技(不过这俩都是ARM为主,全志有布局RISC-V)。
全志科技PS为9.8倍,瑞芯微17.1倍,公司12.3倍。
但问题在于,瑞芯微和全志科技均已稳定盈利,再加上H股折价,我个人认为,这个价格,偏贵。
至于入通,上市都10月份了,161亿的流通值,走的是12/31那波常规入通(100亿出头的门槛),所以也没啥盼头。
打新指数:★★~★★★★(最终策略及评级发xing球) $奕斯伟计算(01256)$
精彩评论