把抗体做成“库存”的公司:百奥赛图价值解构
半年净利暴增 402%,毛利率站上 79%——154 倍市盈率下,市场究竟在为什么买单?
报告日期:2026-09-24 | 数据截止:2026 年半年报(2026-08-27 披露)| 行情截止:2026-09-24 收盘 | 币种:人民币(除特别标注)
▍核心数据速览
2026H1 营收 9.41 亿元,同比 +51.60% 2026H1 归母净利润 2.41 亿元,同比 +402.29%,已超 2025 全年 综合毛利率 79.30%,同比 +4.4pct;抗体业务毛利率 92.8% 累计授权/转让协议 455 项+,上半年新增 105 项 A股总市值约 565 亿元(126.54 元),PE(TTM) 约 154 倍
01 · 三句话看懂百奥赛图
① 它卖的不是小鼠,是“已被验证过的确定性”
传统抗体药物发现是项目制:药企提出靶点,供应商从头免疫、筛选,周期长、失败率高。百奥赛图用总投入约 7 亿元的“千鼠万抗”计划把这件事提前做完了——截至 2025 年底已完成约 1200 个靶点的评估与抗体开发,沉淀超 100 万条经实验验证的真实全人抗体序列,形成“现货货架”。药企从“大海捞针”变成“超市选购”,临床前研发周期从行业平均约 5.5 年压缩至 12–18 个月。
这就是理解百奥赛图的核心视角:把“研发”变成了“库存”。库存一旦建成,每多卖一次的边际成本趋近于零——这解释了为什么 2026H1 营收增 51.6%、归母净利润却增 402.3%,以及抗体业务毛利率为什么能高达 92.8%。
② 财务拐点已确认,但利润“含金量”分布不均
公司自 2025 年二季度起连续 5 个季度盈利,2026H1 经营现金流净额 2.62 亿元超过同期净利润 2.41 亿元,盈利有真实现金支撑;资产负债率从 2025 年末的 41.48% 降至 2026H1 末的 33.39%。但要冷静看到:当前收入仍以首付款为主,里程碑付款与销售分成尚未大规模兑现(2026H1 里程碑收入约 5,500 万元)。
③ 估值的本质:用卖鼠的现金流,给抗体授权的期权定价
2026-09-24 A股收盘 126.54 元、总市值约 565 亿元,对应 PE(TTM) 约 154 倍、PB 约 24 倍;而科创板发行市盈率高达 519.12 倍,同期行业月均静态市盈率仅 39.31 倍。市场买的不是当期利润,而是 455 项协议未来推进到临床中后期后的里程碑与分成现金流。这既是最大的想象空间,也是最大的脆弱点:2026 年 12 月 10 日将有 2.024 亿股解禁(占总股本 45.28%),而当前 A 股流通盘仅 3,860.75 万股。
一句话总结:百奥赛图是中国生物医药产业链里少见的“逆周期建库存、顺周期收现金”样本——2020–2023 年行业寒冬里连续亏损仍把 7 亿元砸进抗体库;2025 年创新药 BD 爆发时,它是市场上唯一有现货可卖的玩家。
02 · 商业模式:双引擎咬合成飞轮
公司自我定位为“双引擎”:引擎 A · BioMice(现金牛)——约 5,670 种基因编辑动物/细胞模型,其中靶点人源化小鼠 2,300 余种,2026H1 收入 7.23 亿元,占总营收 76.9%;引擎 B · RenBiologics(增长期权)——超 100 万条真实全人抗体序列,以授权/转让/合作开发变现,2026H1 收入 2.18 亿元,占比 23.1%,但毛利率高达 92.8%。
两者的咬合点是“数据复利”:动物模型产生真实湿实验数据 → 训练 AI(RenSuper)→ 提高抗体命中率 → 更多授权 → 更多验证数据。收费结构则是“三级火箭”:首付款(当前主力)→ 里程碑付款(2026H1 约 5,500 万元)→ 上市后销售分成(尚未兑现)。
为什么“抗体货架”能收 92.8% 的毛利?关键在于成本前置、收入后置的结构错配:约 7 亿元的“千鼠万抗”投入已在 2020–2023 年费用化完毕(直接体现为那几年的巨额亏损),今天每卖出一份序列授权,几乎不需要新增研发投入。这与传统 CRO“接单才干活、成本随收入线性增长”有本质区别。
必须直面的质疑:上交所现场问询的第一个问题就是“抗体开发业务的商业模式稳定性”。市场的三点疑虑至今未被完全证伪:① 收入仍依赖“卖鼠”(2025 年模式动物销售 6.22 亿元为第一大收入来源);② 单笔授权金额偏小,455 项协议对应的半年抗体收入仅 2.18 亿元;③ 抗体业务曾高度依赖关联方——2022–2024 年多玛医药系贡献收入 1.70 亿元,占该业务 27.43%。
03 · 财务拐点:从年亏 6 亿到半年赚 2.4 亿
2024 年是扭亏拐点(归母净利 3,354 万元),2025 年利润进入放量通道(1.73 亿元,+416%),2026H1 半年净利 2.41 亿元(+402.29%)已超 2025 全年。
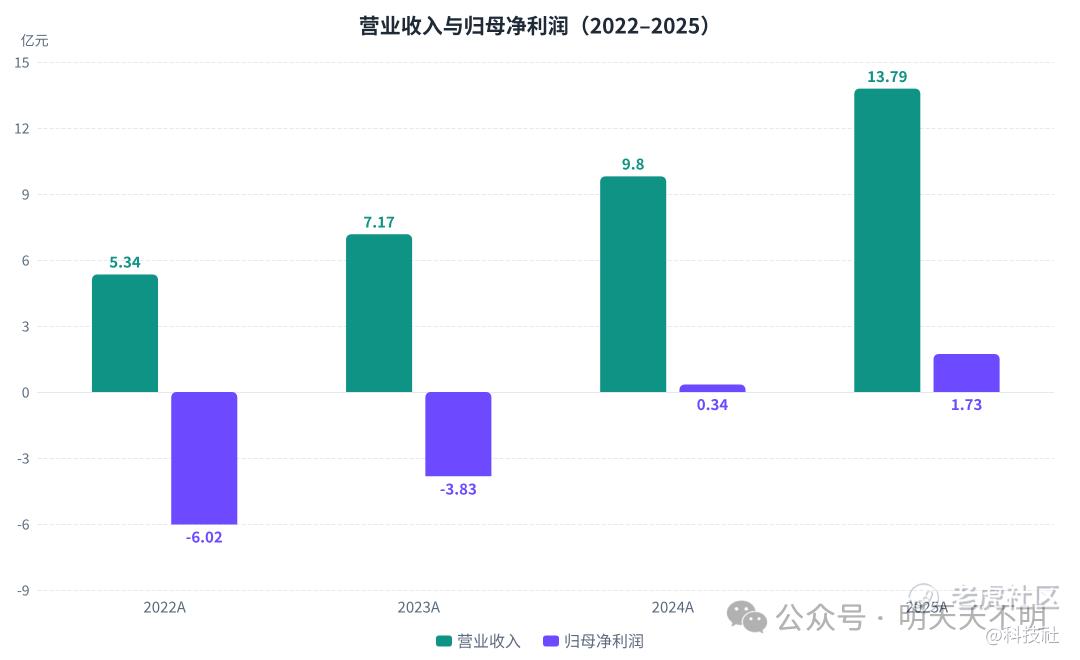
▲ 营业收入与归母净利润(2022–2025)|来源:公司年报、科创板日报、经济观察网
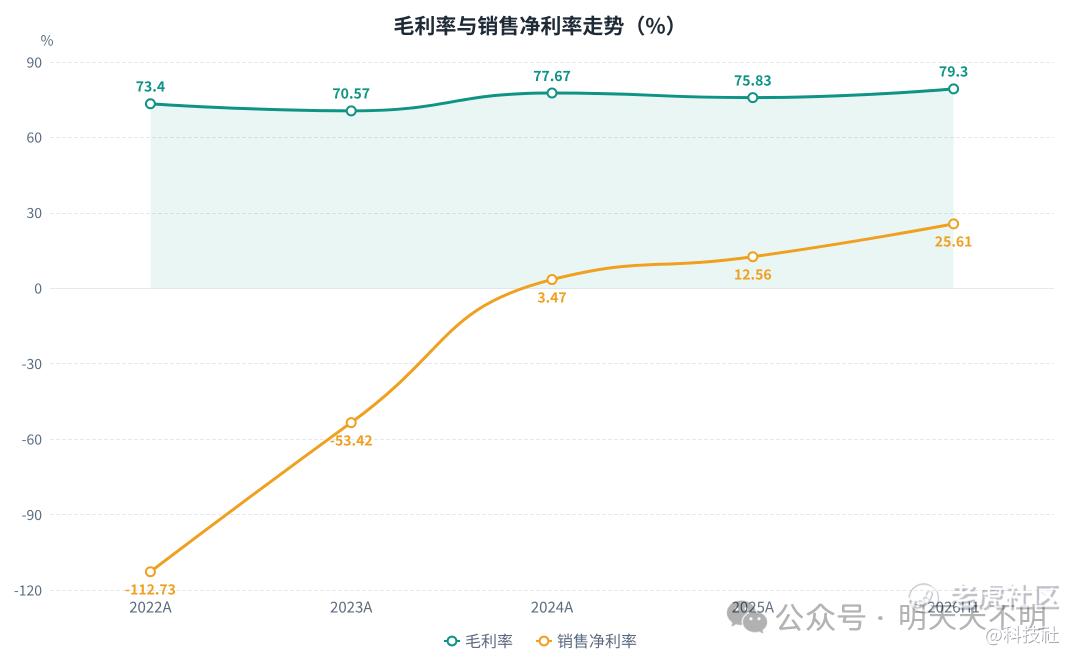
▲ 毛利率与销售净利率走势|来源:公司 2025 年报、2026 半年报
经营杠杆已经打开。2026H1 四项费用率全线下降:销售费用率 8.09%(−1.33pct)、管理费用率 12.08%(−4.44pct)、研发费用率 28.40%(−5.28pct)、财务费用率 4.97%(−0.38pct)。研发费用绝对额其实还在增长(+27.85%),但收入增速更快,费用率被摊薄——这是最健康的一种“降本增效”:不是砍研发砍出来的利润,而是规模跑赢投入跑出来的利润。
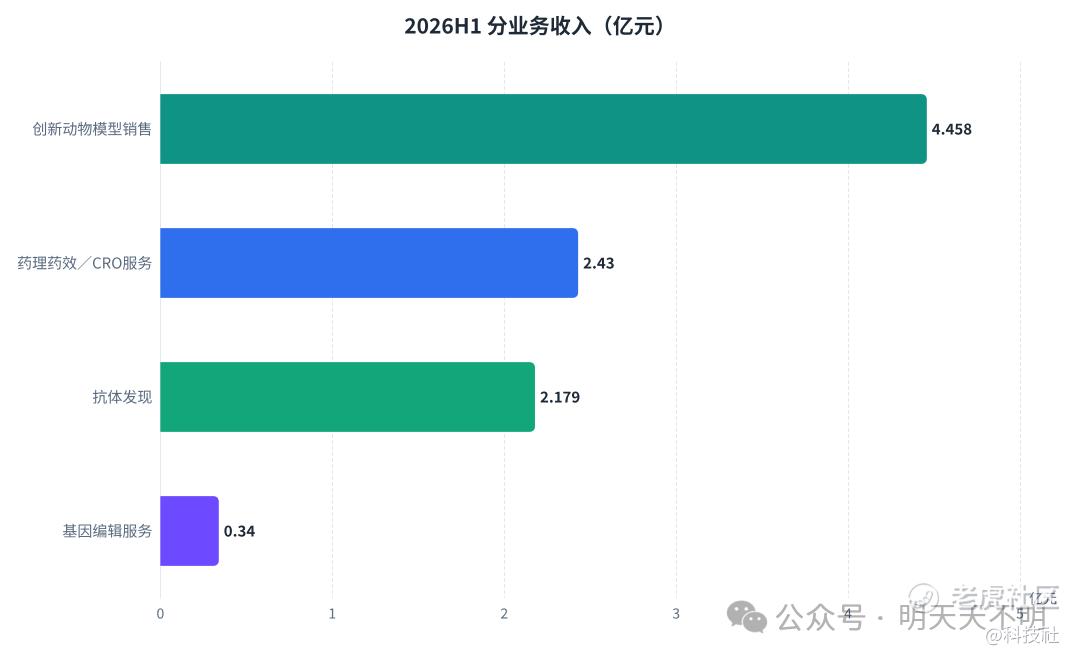
▲ 2026H1 分业务收入|来源:公司 2026 年半年度报告
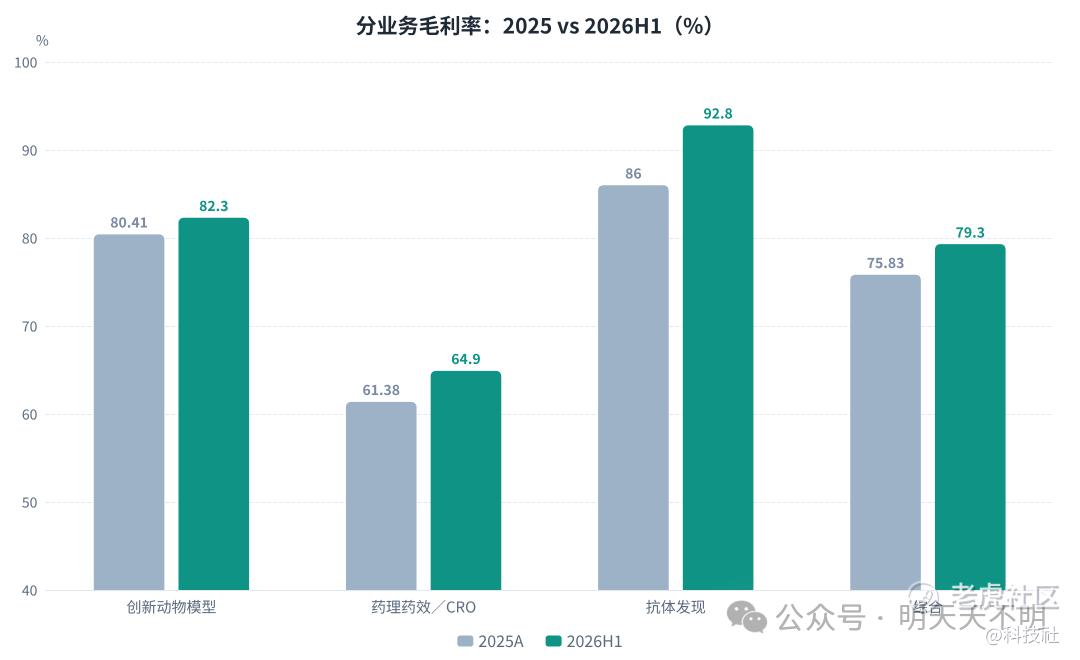
▲ 分业务毛利率:2025 vs 2026H1,全线业务毛利率同步上行|来源:公司定期报告
盈利质量四项体检:✅ 现金含量——经营现金流 2.62 亿元 > 净利润 2.41 亿元,连续两年“现金利润比”大于 1;✅ 主业纯度——扣非净利 1.97 亿元,占归母净利 81.9%;✅ 应收健康度——应收账款仅增 4.14%,远低于营收增速;⚠️ 存货周转——周转率 1.01 次,同比下降 25.44%(活体动物繁育周期与产能扩张所致)。
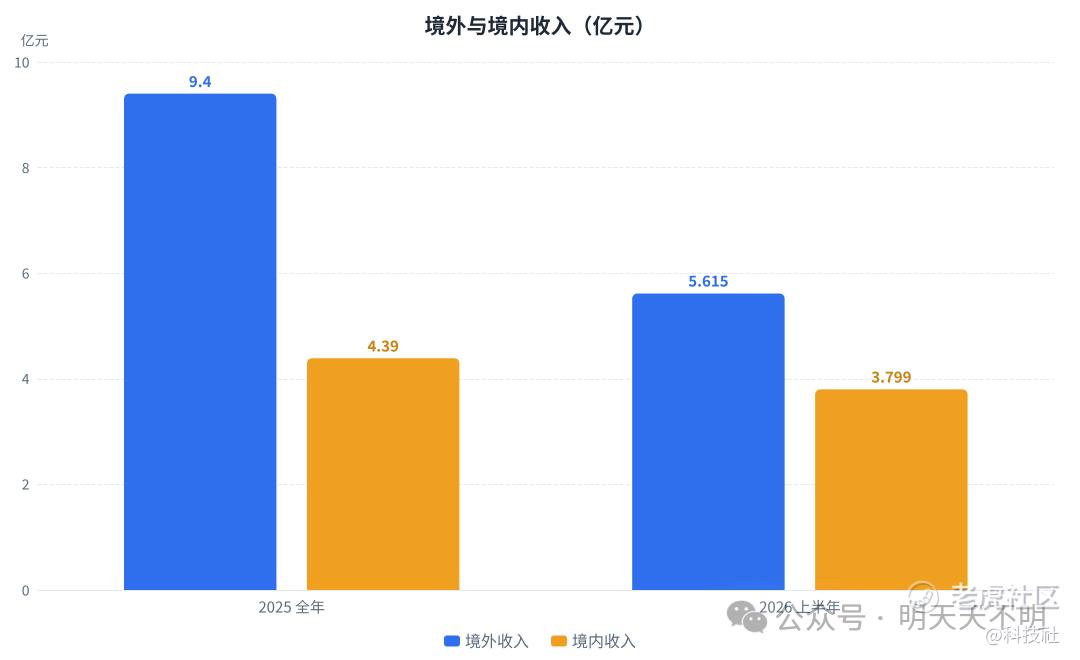
▲ 境外与境内收入:2026H1 境内收入同比 +90.45%,远快于境外的 +33.22%|来源:公司定期报告
一个被忽视的方向性变化:市场习惯强调“海外收入占比近 70%”,但 2026H1 境内收入同比暴增 90.45%,境外占比从 68.20% 降至约 59.6%。这意味着短期增长引擎正切回国内创新药 BD 爆发的 β 上,地缘政治暴露度边际下降;但也说明海门产能已成实际交付瓶颈——2025 年底起产能基本满产、订单交付周期延长。
04 · 护城河:不是设计出来的,是“等出来的”
把五项核心竞争力溯源,会发现它们几乎都来自同一个决策:2020–2023 年在连续亏损、股价跌到 5.6 港元的至暗时刻,公司没有砍研发,而是把约 7 亿元砸进当时完全看不到收入的“千鼠万抗”。2022 年研发费用 6.99 亿元、占营收 130.96%——典型的“用未来的确定性换当下的难看报表”。
护城河强度分级(本报告定性判断):
强 · A|SUPCE 大片段原位替换的技术代差(一次性导入约 1.0Mb 重链 + 1.6Mb κ 轻链人源基因,一审法院认定独立自研未侵权) 强 · A|超 100 万条真实湿实验验证的全人抗体序列(复制需 5 年以上 + 数亿元投入) 强 · A|客户卡位:全球前十大药企 100% 覆盖,约 1,500 家合作伙伴,换供应商需重投 1,000–5,000 万元 + 1–2 年 中 · B|海门 5.5 万㎡ AAALAC 认证产能(可复制但需时间资本;当前已成瓶颈) 中 · B|全球化服务网络(2018 年即设波士顿子公司,海外收入占比 68.2% 居同业首位)
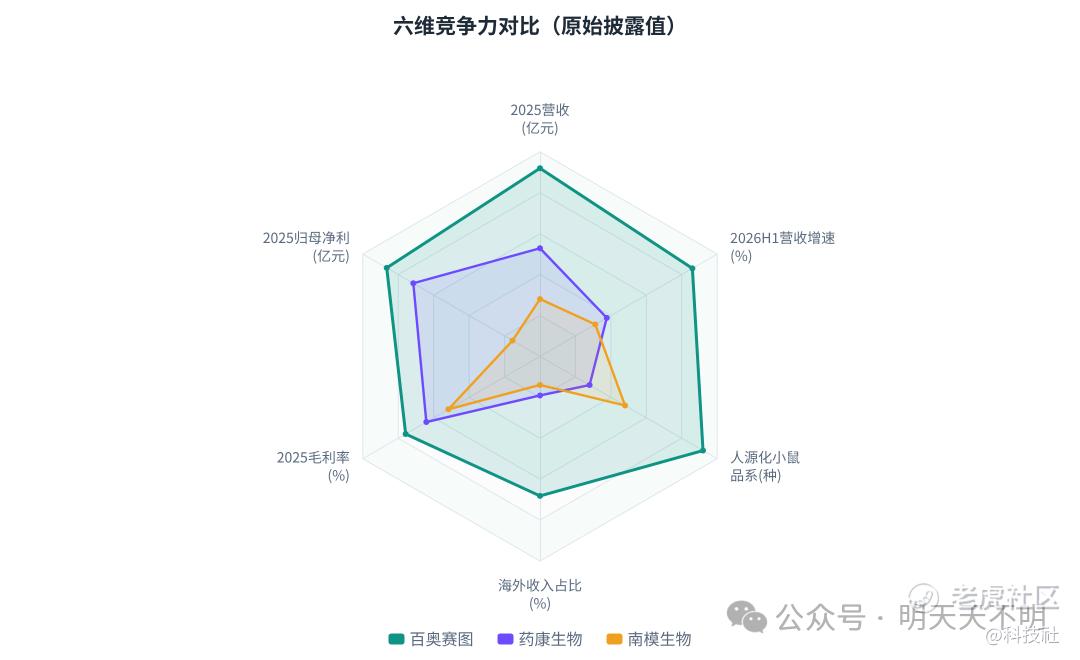
▲ 三家模式动物上市公司六维对比(数值均为原始披露值)|来源:各公司定期报告、招股说明书
产业链洞察:百奥赛图占据了一个经济学上极优的位置——产品在客户总成本中占比不到 5%,但在客户研发成败中权重极高。客户几乎不会为省钱换供应商,价格战打不起来:2026H1 国内需求暴增 90% 的情况下,创新动物模型毛利率不降反升至 82.3%。
05 · 竞争格局:赢在“结构”而非“规模”
论模型数量,药康生物 22,000+ 品系是百奥赛图 5,670 种的近 4 倍;论笼位,药康 30 万也远超百奥赛图 15 万。但百奥赛图的 2025 年毛利率高出药康 15.15pct、高出南模 27.61pct。原因是它刻意放弃低毛利普通品系与科研长尾,只做高单价靶点人源化小鼠、只服务工业客户——这是“少而贵”的主动选择,也是三巨头中唯一同时具备“高毛利 + 高海外占比 + 第二增长曲线”的公司。
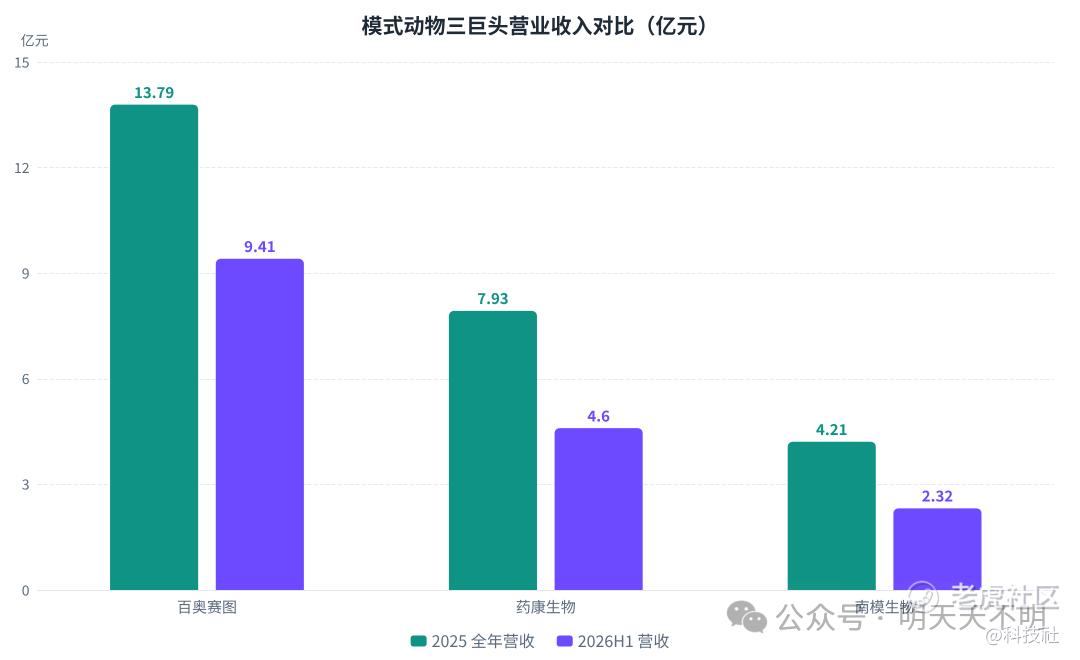
▲ 三巨头营收对比:百奥赛图收入体量已接近药康与南模之和|来源:各公司定期报告
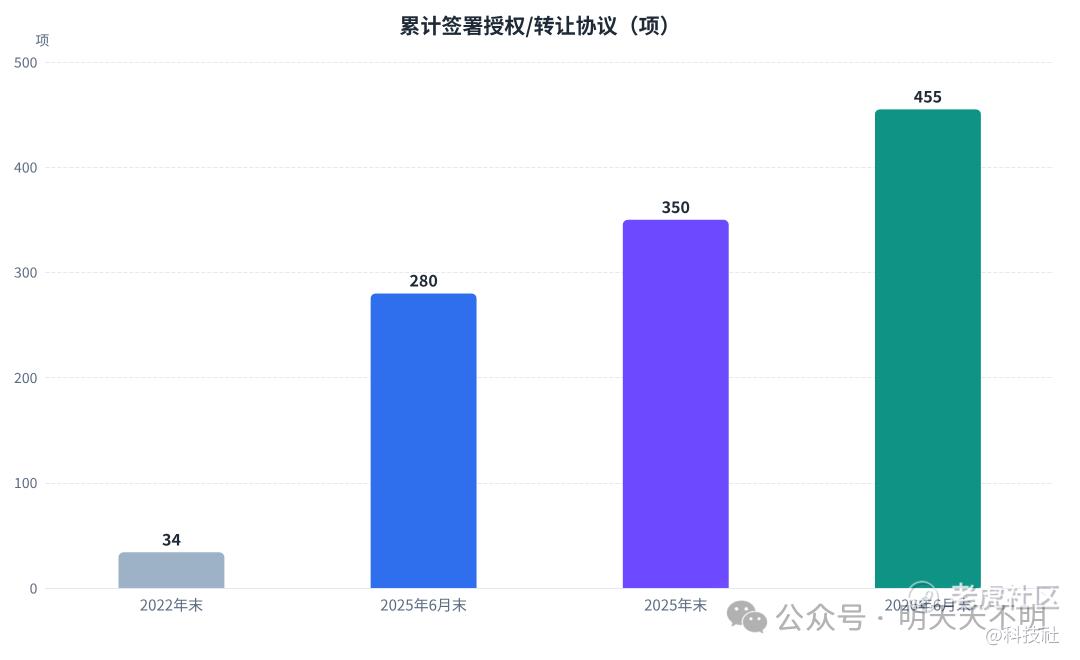
▲ 累计签署授权/转让协议:2026H1 单半年新增 105 项(+31.3%)|来源:公司定期报告
最尖锐的对比:455 项协议 vs 5 笔大单。和铂医药 2025 年仅靠分子授权收入就达约 1.41 亿美元,单笔阿斯利康首付款 1.75 亿美元;而百奥赛图累计 455 项协议,2026H1 抗体收入仅 2.18 亿元,平均每项新增协议约 208 万元(本报告测算)。和铂做的是“把平台押给 MNC 换巨额首付”,百奥赛图做的是“把序列切成小份走量”——更抗风险、更容易上量,但单客户价值量显著偏低。455 项协议中有多少能推进到临床中后期,是决定估值分水岭的关键变量。
06 · 估值、解禁与三大失败路径
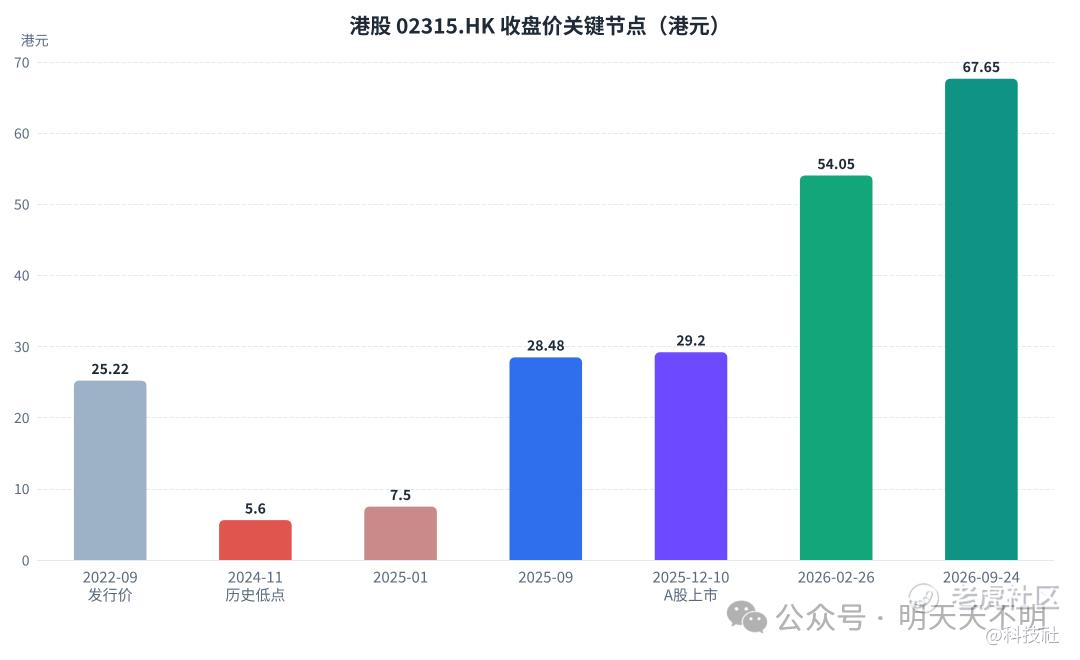
▲ 港股收盘价关键节点:从 5.6 港元低谷到 67.65 港元,约 12 倍|来源:东方财富行情等
估值的本质是“必须持续超预期”。卖方对 2026E 归母净利润的预测区间为 3.40 亿 ~ 5.41 亿元,分歧高达 59%:按最乐观预测对应 PE 约 105 倍,最保守约 166 倍——即便兑现最乐观预测,估值也不便宜。百奥赛图享受了显著的“抗体平台稀缺性溢价”,支撑条件是里程碑收入必须开始规模化兑现。H 股相对 A 股折价约 55%,提供了相对更高的安全边际。
如果它失败了,最可能的路径有三条: ① 授权“多而不精”陷阱(概率最高):455 项协议若长期停留在早期测试类,市场会把它重新定价为“一家高毛利的模式动物公司”——参考药康生物 67 倍 PE,估值有 40%+ 下修空间; ② AI de novo 设计绕过小鼠(杀伤力最大):若“纯计算生成”被证明可替代“小鼠免疫 + 筛选”,RenMice 平台的物理必要性将被根本削弱——公司自己做 RenSuper,是一场自我颠覆的赛跑; ③ 2026-12-10 解禁(时点最近):2.024 亿股解禁(占总股本 45.28%),而当前 A 股流通盘仅 3,860.75 万股,即使小部分减持也足以对流通盘造成数量级冲击。
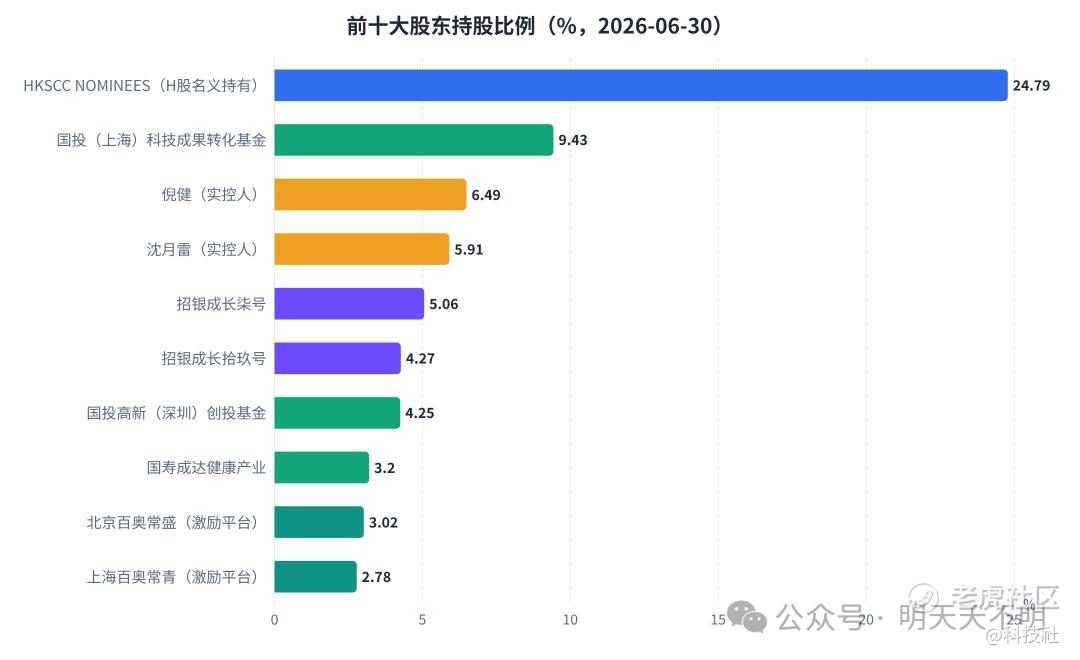
▲ 前十大股东持股比例:解禁后国投系(13.68%)、招银系(9.33%)、国寿(3.20%)是否减持,比基本面数据更早反映内部人判断|来源:公司 2026 半年报
07 · 结论与八个跟踪指标
归因拆解:百奥赛图的成功,约七成是“在正确的时间做了正确但极其痛苦的事”(技术路线押对、逆周期建库存、先 H 后 A 的资本设计),三成是“行业周期恰好转向”(创新药 BD 爆发、FDA NAM 路线图)。护城河是真实的、可持续的;但股价涨幅中有相当大一部分不可外推。
判断这家公司,该看协议兑现率与单项目价值量,而不是行业景气度新闻。八个必须跟踪的量化指标:
① 抗体业务收入增速(2026H1:+33.8%,若再度低于 30% 平台叙事将受质疑) ② 里程碑收入绝对额(2026H1 约 5,500 万元,全年不足 1.5 亿元则协议仍停留早期) ③ 单项目平均价值量(约 208 万元/项,需观察是否出现千万美元级授权) ④ 进入临床的候选分子数(超 10 个,NEOK002 已获 FDA IND 批准) ⑤ 创新动物模型毛利率(82.3%,跌破 78% 说明价格内卷开始) ⑥ 海外收入占比与美国敞口(59.6% / 约 49%) ⑦ 研发人员数量与结构(545 人,回应“专职研发人员仅 5 人”质疑) ⑧ 解禁后产业资本动向(2026-12-10,2.024 亿股)
来源:明天天不明
精彩评论