NDV 研究观察|Jason
本文是《非共识的 20 分钟》第 52 期《Ep 52 | 美股照涨,麦当劳跌到四年低位:AI 大公司在跟所有人抢资本》的文字版。《非共识的 20 分钟》是 NDV 创始合伙人 Jason Huang 的播客:每期 20 分钟,先看清楚市场在相信什么,再找出可能错位的地方。内容仅供信息分享与思维方式探讨,不构成任何投资建议。
这周美国发生了三件事,放在一起看特别拧巴。
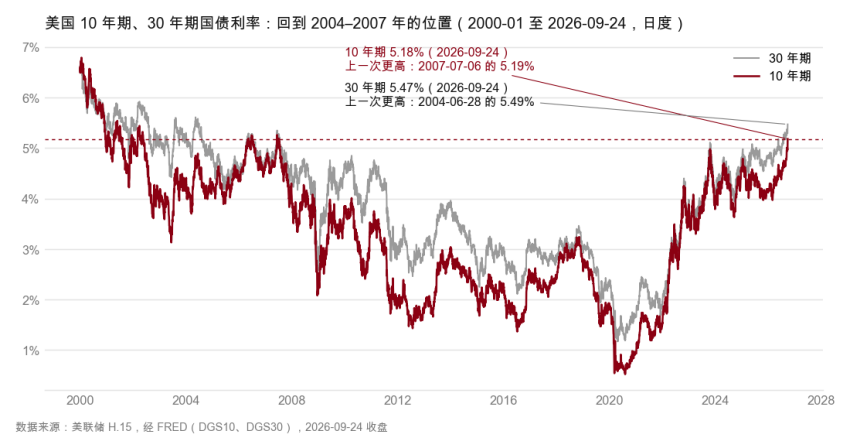
第一件,美国十年期国债利率,九月二十四号收在五点一八。上一次比这个高,是零七年七月。三十年期收在五点四七,上一次在这个位置是零四年,二十二年前。周五盘中,三十年期一度碰到了五点五。
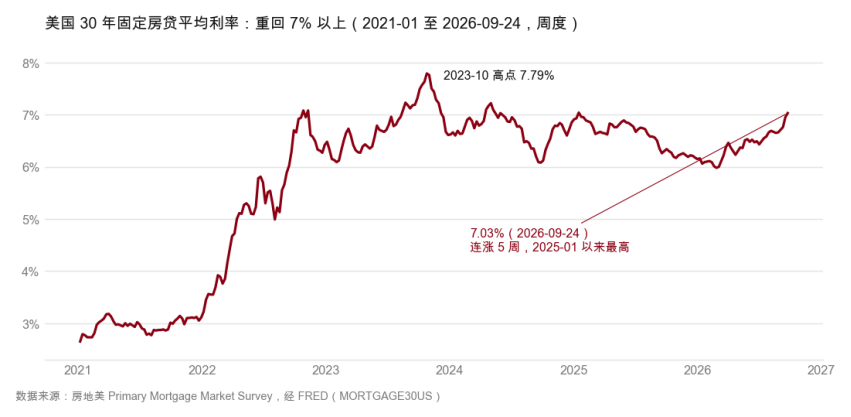
第二件,美国三十年固定房贷的平均利率,重新回到七以上,连着涨了五周。
第三件,麦当劳,全世界最会卖便宜汉堡的那家公司,开完投资者日,股价一天跌了差不多五个点,周五收在差不多四年来最低。CEO 在会上说,通胀和客流这两件事,他不指望会有什么变化。
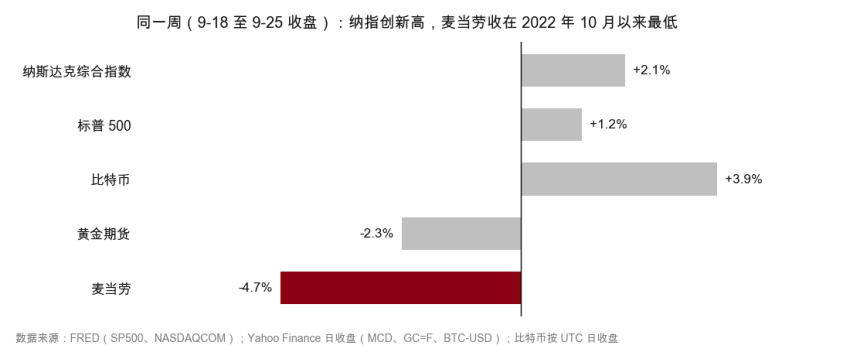
可就在同一周,标普涨了一点二,纳指涨了两个点,九月二十二号纳指还创了历史新高。
利率这把刀,明明砍下去了。那它到底砍在谁身上?这一期就讲这个。事实我按顺序摆,市场上几派说法我都摆。最后讲一件我自己的事:三年前,差不多同样五个点的美债,我身边的人是抢着买的。
一、刀是怎么落下来的
数据来源:美联储 H.15 经 FRED,2026-09-24
数据来源:FRED;房地美 PMMS
九月十六号,美联储加息二十五个基点,利率从三点五到三点七五,变成三点七五到四。十二比零,全票通过。这是二三年以来第一次加息。
沃什在记者会上讲了很多,我去联储官网把逐字稿翻出来看了一遍,挑三句。第一句,他说他很难把现在的金融环境形容成"紧"的,所以要拿掉一剂宽松。第二句,他说,我的工作就是不给前瞻指引。翻译成人话,后面还加不加,他不提前告诉你。第三句,他说联储承诺的是纪律,不是某一个决定。
还有一个细节。联储同一天公布的经济预测里,委员们的中位数,把通胀回到二的时间推到了二九年。记者当场追问他,他说,那不是我的预测,那是我另外十八位同事的预测。
市场当天的反应很直接。盘中标普一度跌了一个点,道指一度跌了七百多点。
然后很多人的想法是,好,加完了,长期利率该下来了吧。你想,加息是为了压通胀,通胀预期压下来,长期利率应该跟着往下走,对吧。
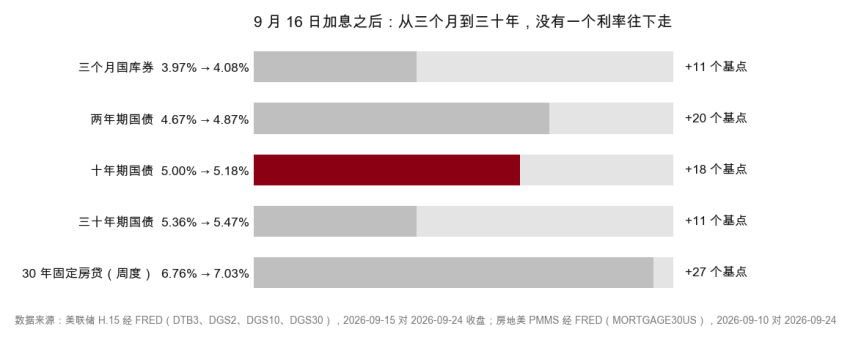
第二天确实下来了一点。十年期从五点零一,回到四点九四。然后就没有然后了。
做债券的人都知道 Gundlach,DoubleLine 的创始人。他九月二十四号在 X 上发了一条,原话是:联储一周前做了一次"微型加息",美债长端利率一开始下来了,现在到了年内高点,也差不多是二十年来的高点。
我把这一周的数一天一天查了一遍。十年期,九月二十二号四点九六,二十三号五点一一,二十四号五点一八。三十年期同一段时间,从五点二九涨到五点四七。两年期到了四点八七,二四年六月以来最高。
为什么这个数这么要紧?沃什自己在那场记者会上说过,十年期美债是全世界最重要的资产,是那个无风险的锚,世界上几乎每一样资产的价格都跟它有关系。美国人的房贷、公司发债、一只股票值多少钱,都是从这个数往上加。
还有一个细节我觉得挺说明问题。其实很简单,你借钱给一个人,借三个月,你要四个点;借他三十年,你要五个半。多出来的那一块,就是你对他未来三十年不放心的钱。现在美国三个月的国库券是四点零八,三十年期五点四七,差了快一个半点。借得越久要得越多,这很正常;问题是长的那一头,已经到了二十二年来的高位。
而且这不只是美国的事。Bloomberg 九月二十四号有一篇报道,全球国债的平均收益率逼近四,也是零七年以来最高。欧洲央行今年也已经加了两次息。
还有一件小事,但我觉得很能说明问题。这周美国发五年期国债,按其中一个指标,需求是一八年以来第二差的一次。说白了,美国政府出来借钱,愿意接的人变少了,要价变高了。
那市场现在在押什么?
芝商所的利率期货,九月二十三号给十月底再加一次息的概率,七十三。为什么涨这么快?一个是联储理事巴尔公开表态支持再加;另一个是同一天出来的企业调查很热。标普全球的首席经济学家说,美国企业活动的改善是一五年以来最大的一次,企业的进货成本涨得是四年来最快。
Gundlach 在加息那周的周末也发过一条,说两年期比加息前高了十五个基点,三十年期已经回到了加息前的位置。短的往上走,长的也没下来。
所以你看,加息这件事,市场没有把它当成靴子落地,而是当成了第一只靴子。
刀落下来了,接下来看它砍到了谁。
二、第一刀:房贷
数据来源:房地美 PMMS 经 FRED
房地美每周四公布一次美国三十年固定房贷的平均利率。九月二十四号是七点零三。八月二十号还是六点六五,连涨五周。上一次过七,是二五年一月。不过也要说清楚,二三年十月最高到过七点七九,现在还没到那个位置。
我算了一下这是多少钱。假设你在美国借四十万美金买房,三十年,每个月等额还。一年前利率六点二六的时候,每个月还差不多两千四百六;现在七点零三,差不多两千六百七。一个月多两百美金,一年多两千四。这个算数有点粗,反正量级是这样。
美国的房贷离我们可能有点远,但道理是一样的。利率就是借钱的价格。谁在借钱,谁就先挨这一刀。
三、第二刀:麦当劳
数据来源:FRED;Yahoo Finance,2026-09-18 至 09-25 收盘
第二刀,砍在一个你可能想不到的地方,麦当劳。
九月二十三号,麦当劳开投资者日,就是公司把股东、分析师请来,讲未来几年怎么赚钱的那种会。讲完,股价当天收跌差不多五个点,据报道盘中一度跌超六个点。周五收在两百三十六块五。我去翻了一下它的周线,这是二二年十月以来最低,差不多四年。今年以来,跌了二十二个点左右。同一周,标普涨了一点二。
它到底讲了什么,让市场这么不喜欢?两件事。
第一件,它要拿出八十五亿美金,一直花到二〇三六年,去帮它的加盟店。其中五十亿在二〇三〇年之前,用在减房租,还有出钱帮加盟店翻新、上新系统。
这里有个很多人不知道的事。麦当劳其实很像一个房东。它全世界的店,绝大部分是加盟商在开,很多店的地和房子是麦当劳自己的,加盟商每个月交房租给它。现在房东主动说,房租我少收一点,装修我来出钱。你想想,一个房东主动给租客减租,一般说明什么?说明租客撑得很辛苦。
第二件,它把"全球开到五万家店"这个目标,从二七年推到了二八年。给的理由是,消费者花钱很保守,盖店的成本又在涨。
CEO 在会上讲得也很直白。据报道,他说通胀一直下不来,尤其是牛肉,整个行业的客流也起不来,而且他不指望这个会改变。
我觉得这句话值得停一下。麦当劳卖的,是美国最便宜的几顿饭之一。连它都说客人不来了,至少说明,美国最看价格的那批人,手头可能是紧的。
但我得把另一面也讲清楚。同一天,Wendy's 只跌了一个多点,肯德基的母公司百胜反而涨了一点。也就是说,市场不是在给整个快餐行业判刑,主要是在给麦当劳自己这份计划投票。八十五亿花出去,短期的现金流变薄,能不能换回客流,市场不太信。所以麦当劳这件事,你可以把它当成一个信号,但不能直接把它当成"美国消费崩了"的证据。这一点我自己也拿不准。
四、没被砍到的:AI
你看这周涨得最好的是什么。纳指一周涨了两个点,九月二十二号创了历史新高。涨的主要是大科技,是 AI。
举一个这周的例子。九月二十四号,一家叫 Akamai 的公司,做网络和云计算的,拿到 Anthropic 一份合同,七年,一百一十六亿美金,最多可以加到两百亿。为了这份合同,它自己要花差不多五十五亿美金建机房、买设备。据报道,这差不多是它二五年全年资本开支的六倍多。
你把这两件事放在一起看。同一个利率,五个多点。一边是房东在给租客减租,一边是有公司为了一份 AI 合同,要投进去相当于自己一整年投资六倍多的钱。
再往前一点。今年二月,谷歌发了一笔三百多亿美金的债,里面甚至有一笔一百年期的。借钱最狠的,恰恰是最不缺钱的那几家。借来干什么,大家都知道,建算力。
最有意思的是,把 AI 和长期利率连在一起的,不是我,是沃什自己。记者问他,长期利率为什么涨这么多。他给了三个原因。第一,经济变强了。第二,他原话是"对资本的竞争"。他说资本开支的激增是真的,那些所谓的超大规模云厂商,正在市场上大规模融资,对资本的竞争是真的,他觉得这部分解释了收益率的上升。第三,地缘政治,不只是油价、粮价,还有原油和汽油柴油这些成品之间的价差,最后都会跑进超市的货架。
你想想这句话的分量。美联储主席在正式记者会上说,AI 大公司在市场上大规模借钱、抢资本,是长期利率上涨的原因之一。
五、几派说法、三个问题,和一件我自己的事
那这把刀到底该怎么理解?市场上吵得很凶。我把几派都摆出来,不下结论。
第一派,说加息砍不到 AI。声音最大的是 Bill Ackman。九月二十五号他在 X 上发了一长段,开头是这样写的。他说,大家默认联储加息能压住通胀,前提是高利率能压住需求和投资。但如果压不住呢?因为对"智能"和能源的需求,不受利率影响。他后面还有一句,赢下超级智能这场竞赛,回报近乎无限。打个比方,你家楼下的面馆,面粉贵了、借钱贵了,他就少进点货。但如果一个人在参加一场赢家通吃的比赛,奖金看起来无限大,利息从四个点涨到六个点,他照样借。所以 Ackman 的意思是,联储这次可能搞错了。据国内媒体转述,摩根大通的分析师也有类似的看法,说利率的传导变弱了,十年期可能要去五点五到六。
第二派,说问题不在 AI,在财政。Druckenmiller,就是当年带过贝森特的那位,九月初据报道在英国金融时报写了一篇专栏。当时十年期四点七左右,他说要去五点五。他有一句话我特别记得,三十年期如果要到五点五才卖得出去,那不是危机,是一张账单。这周五,三十年期碰到了五点五。他为什么说是账单?据同一篇报道,他算的是,美国欠了四十万亿美金以上,今年光净利息就要一万一千亿,已经比国防开支还多。利率高,在他看来不是市场疯了,是市场在给这笔账要价。
Gundlach 九月二十四号还发了一条,把这个两难讲得很清楚。他说,联储加息,会让政府的利息问题更糟,因为美国很多钱是借的短期;联储降息,又会让通胀更糟。紧接着他又补了一条,说联储的两大任务正在变。以前是低通胀加充分就业,以后可能变成,低通胀加管好利息支出。
我插一句背景。财政部八月十九号把长期国债的回购,从每次二十亿提到至少四十亿,想把长端往下压。这周的结果你也看到了。Druckenmiller 也公开批评过,说该拿出来的,不是回购,是一个让人信得过的财政方案。
第三派,说快到头了,甚至是好事。David Hunter 九月十六号在一个播客里说,这次加息大概率一次到位,利率已经接近三年的顶部。做数字资产的 Avi Felman 九月二十三号说,十年期破五,是市场不再相信联储,他照样看多纳指和比特币。CNBC 九月二十五号还有一篇文章,标题就是,有投资者觉得这是买债的机会。
还有一个中间的声音。芝加哥联储主席古尔斯比,据转述,他说收益率要是长期待在五,市场会不会跟以前反应不一样,现在不知道。
三派都有道理。我先都摆在这。
顺带看一下别的东西,因为这把刀不只砍股票和房子。
黄金,一周跌了两个多点,期货收在四千三百二左右。美元是两个月来最强,利率又这么高,黄金这周挺难受的。
比特币,九月二十一号一天从八万一冲到八万六,押跌的人被强制平仓了六亿多美金;然后一路回到八万四左右。
油价在往下走。周五美国原油九十二块四,因为市场在赌霍尔木兹海峡可能重新打开。
三个我自己也没有答案的问题。
第一个,五点二到底在喊什么?是在喊通胀压不住,还是在喊美国借的钱太多、长债没人愿意接?这两个答案,后面的走法完全不一样。如果是通胀和油,九月二十一号油价一回落,十年期当天就回到了五以下,霍尔木兹真的重开,长端可能下来得很快。如果是财政,Druckenmiller 说的那张账单,可能才刚开始寄。
第二个,麦当劳是它自己的问题,还是美国一半人的问题?记者会上有人问沃什,加息对过得最难的人意味着什么。他的回答我原样转述:最弱势的,大概是那不到一半、没有金融资产的美国人。他们家里没有房子的权益,没有退休账户里的股票,靠两周一次的工资过日子。他说,联储能做的,就是把物价稳住,让他们的工资真的能涨。你看,联储主席自己也知道,这把刀落下去,分布是不均匀的。接下来能验证的,一个是十月一号耐克的财报,它和麦当劳是今年道琼斯里跌得最惨的两只;另一个是十月初的就业数据。
第三个,十月二十八号,联储会不会再加?市场押七成多。Gundlach 那个两难是真的:加,政府的利息更贵;不加,通胀更难压。
时间表:十月一号,耐克财报。十月二十七、二十八号,联储开会。再往后,十一月三号,美国中期选举。
最后讲一件我自己的事。
我记得二三年,我刚出来自己做基金的时候,五个点的美债是香饽饽。那年十月,美国三个月的国库券到了五点三几,十年期差一点点就到五。身边很多人把钱往里放,觉得这是最稳的五个点。
三年半以后,还是五个点左右,十年期这周五点一八。但是大家对同样的美债,态度完全不一样了。当年是抢着买。现在是 Druckenmiller 说它是一张账单,是 Gundlach 在替政府算利息,是拍卖的时候愿意接的人变少。
所以很多时候,不是事实变了,是人的预期变了。而这个预期本身,就会带来资产价格的涨跌。五个点还是五个点,价格却可以完全不一样。
所以我越来越觉得,去想市场在想什么,比知道一个数字重要得多。要学会去理解市场。
想请你做两件事。第一,评论区说说,这把刀有没有砍到你,或者你身边的人。第二,下一期你想听我聊什么,直接写,我挑几个回。
——
资料口径:
国债收益率来自美联储 H.15(经 FRED)2026 年 9 月 24 日收盘;房贷利率来自房地美 Primary Mortgage Market Survey;沃什原话来自联储官网 2026 年 9 月 16 日记者会逐字稿;10 月加息概率来自 CME FedWatch(CNBC 9 月 23 日);全球国债收益率与 5 年期拍卖来自 Bloomberg 9 月 24 日;麦当劳投资者日内容来自 24/7 Wall St、FX Leaders、Benzinga,股价为 Yahoo Finance 收盘;Akamai 合同来自 Bloomberg 与 Investing.com;Ackman 与 Gundlach 引语来自其 X 账号;Druckenmiller 专栏按 Crypto Briefing、KuCoin 转述;摩根大通与古尔斯比观点按虎嗅转述;月供为按 40 万美元、30 年等额本息的估算。
声明:本文及本节目内容仅供信息分享与学术探讨,不构成任何形式的投资建议。所有分析、观点及案例均不指向推荐任何具体投资标的或操作。投资决策须由您基于个人独立研究作出,并自行承担全部风险。市场有风险,投资需谨慎。
🎙️ 本系列播客已同步上线 小宇宙 | 喜马拉雅 | 虎扑 | Spotify | Apple Podcast
欢迎在各平台搜索关注“非共识的20分钟”,收听完整版节目,获取更多深度市场对话。
NDV Fund II 是一支立足新加坡、面向合格个人与机构投资者的亚洲合规基金,专注于”数字资产相关股票 + 衍生工具”。基金以透明、可审计的架构运行,由 OCBC 与 IB 托管,安永(EY)审计,一期基金业绩可在 Bloomberg (LSQNEXI) 查询。NDV,连接加密与传统金融的信任之桥。更多关于 NDV 的信息,可在 NDV官网(https://www.nextgendigital.vc)了解,也可点击文章下方“阅读原文”直达官网。如果您对数字资产有投资配置的计划、符合合格投资人标准、且遵守您所属国家或地区的所有适用投资法律法规,并对 NDV 基金有投资意向,请发信咨询: alda@nextgendigital.vc
Disclaimer:本文为研究观点整理,旨在帮助读者快速了解相关内容。本文仅供参考,并不构成任何投资建议,也不构成出售任何证券的要约或申购邀请。
精彩评论