1.中金、国信保荐,中金绿鞋,1.1万手,基石16.1%不值一提,承销商厨力拉满,全流通56.83亿市值,翻倍入通。
2. 公司主营扫地机器人空间感知解决方案。先看市占率这块,港股招股书加一堆定语,选个头发丝儿赛道美化市占率早已不是什么稀罕事,但公司情况比较特殊,根据最新版招股书,它在中国扫地机器人空间感知供应商中排行第一,市占率20%,该赛道2025年总规模全球31亿,中国9亿。
而且这个口径很诡异,据我分析,分母大概率是全球市场,但分子是中国公司。
但我重点想说的是另一个点,两份招股书对比起来看,非常精彩。
老版招股书有一个数:按出货量计市场份额超50%,这个数一共至少出现了7次。
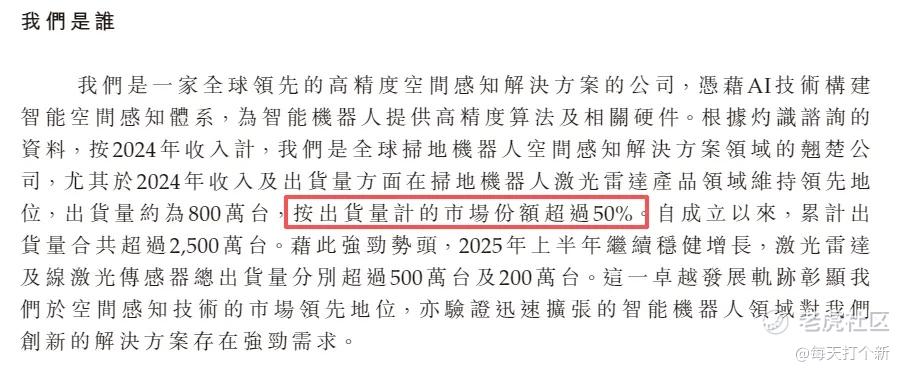
但就是这样一个公司极力鼓吹的核心亮点,在最新版被默默删掉了,那我就不困了呀。
首先,这个“核心亮点”被删,是否间接说明2025年按出货量计的市场份额已低于50%?
其次,上文提到,公司在中国扫地机器人空间感知供应商中,按收入计,市占率为20%。
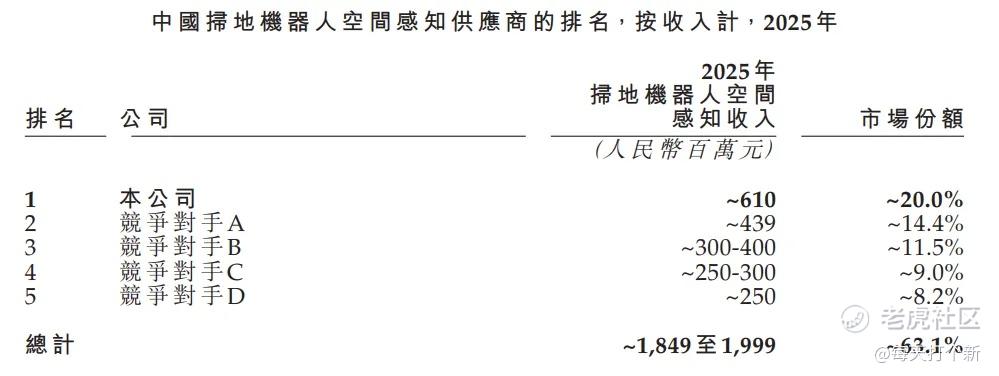
那么问题来了,年出货量计50%的市占率,为啥按收入计就只有20%了?
当然,这两个时间口径不一样,一个2024年,一个2025年,那么就有两种可能性。
a. 2025年公司的按出货量计市占率大幅萎缩。
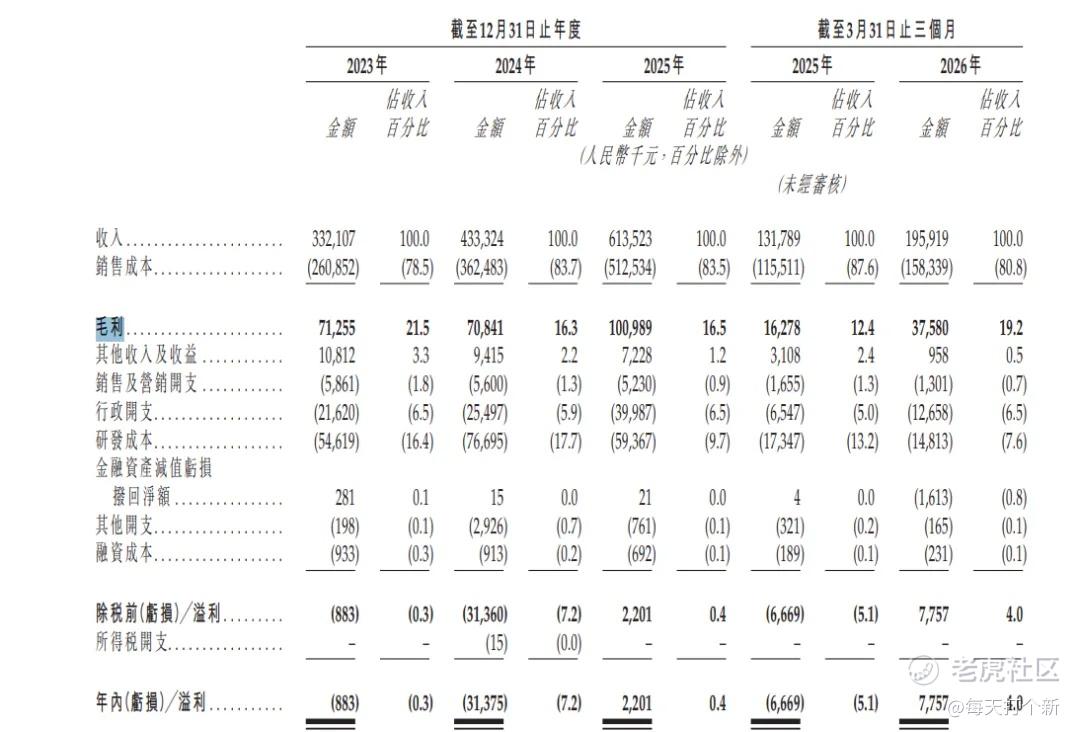
b. 公司的出货量市占率是靠打价格战,靠卖低价产品,牺牲毛利换来的,售价远低于行业平均价格。
第二种情况更有数据支撑,因为公司毛利率在2024年同比下滑5.2个百分点。
3. 其他的不用看了,扫地机器人视觉感知行业早就卷到飞起,ASP跌的跟椰子水股价一样惨。
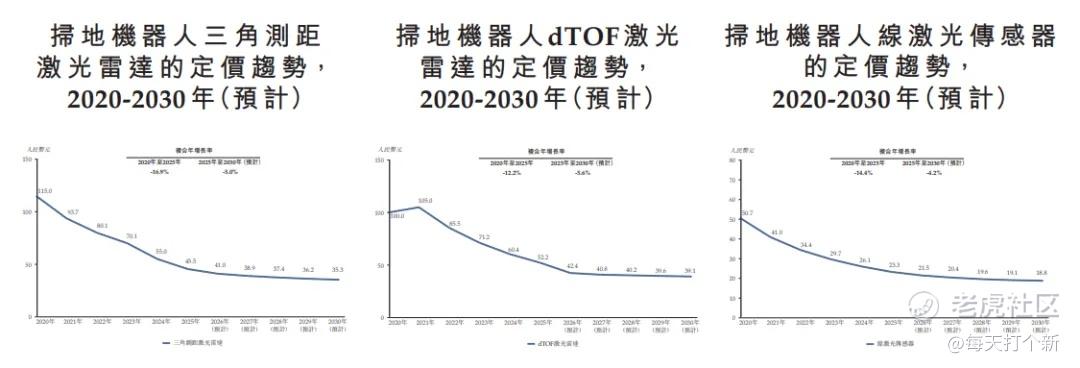
5月份上市的乐动机器人都卷不动去转攻割草机了,欢创还在这死磕。而且乐动毛利还比欢创高10个百分点左右。
至于估值,没有参考价值,乐动是厨子拉上去的,且已经开始出货。
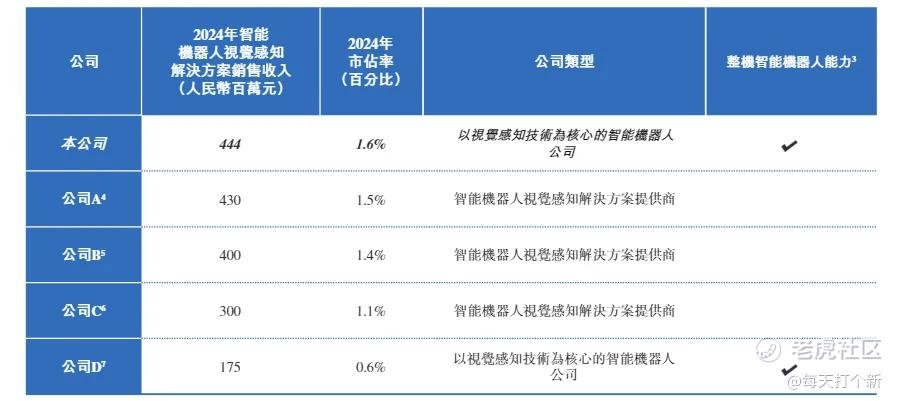
哦对了,还有一个有趣的点。这俩货在招股书里都说自己是全球第一,一模一样的口径(除了他俩,另外三家数据完全一致),一个说自己1.6%,对方1.5%;另一个说自己1.7%,对方1.3%。
乐动机器人招股书:
欢创科技招股书:
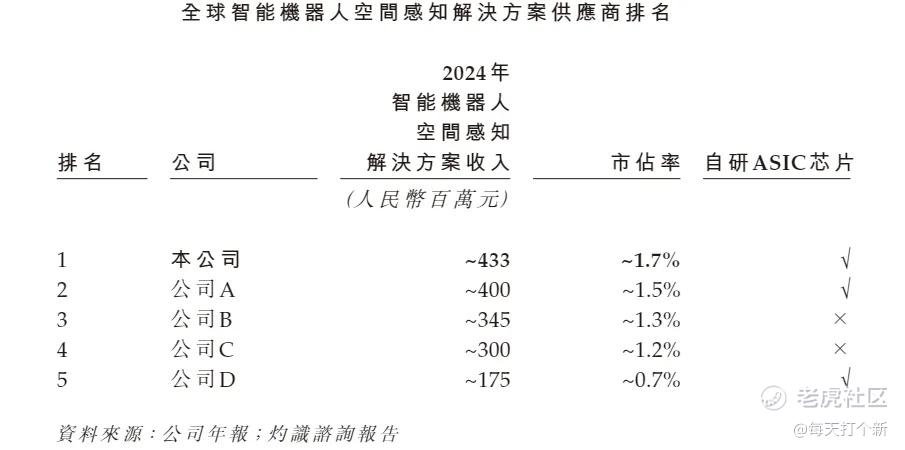
最好玩的是,两个行业报告都是灼识咨询写的,果然是受人之托,忠人之事,为了赚点钱自己打自己的脸。
非常好笑,兄弟~
4. 至于会不会涨,不看估值,看厨。
打新指数:★★~★★★★(最终策略及评级发xing球) $欢创科技(06802)$
精彩评论