景旺电子(03228.HK)|全球汽车 PCB第一股
支撑面:全球汽车 PCB 第一、14 家基石锁 47.7%(含产业链资本)、AH 折价约四成、首日入通带来南向增量。 $景旺电子(03228)$
压制面:A 股总市值已破千亿、首日弹性被压缩;无绿鞋、无稳价人,破发即真破;H 股自由流通仅约 26.66 亿港元,首日易大起大落;又撞上 2026 下半年约 75% 的破发冰点。
1 公司介绍
1993 年成立于深圳,A 股已上市(603228.SH) $景旺电子(603228)$ ,主营印制电路板(PCB)——小到手机、大到汽车自动驾驶域控与服务器,凡带电设备的电路板都在做,汽车电子 PCB 全球第一(份额 10.6%)。
产品覆盖硬板(RPCB / HDI 高密度互连)、软板(FPC)、刚挠结合板、金属基板,能给客户一站式配齐。
2 真正的变量:AI 算力
-
通信与数据基础设施收入半年翻倍,AI 服务器 PCB 门槛高、客户认证严,但公司目前全球份额仅 2.5%。
-
判断:赛道规模顶格、增速一般、护城河中等——"汽车 PCB 的好公司"正在被市场按"AI 算力"定价,这道错配是本次发行的核心分歧。
3 基本面
-
2025 年营收 153 亿元,年复合增速 19.3%;
-
客户结构分散:前五大客户占比不足三成,最大客户仅 7%;
-
AI 相关订单把通信与数据基础设施毛利率从 13.5% 拉回 19.0%;
-
两个扩产项目同步烧钱,资产负债率 51.2%;
-
总体:资产表干净、现金流扎实,但盈利质量正被成本与价格两头挤压。
4 估值与流动性结构
AH 折价:
-
H 股较 A 股折价约 42%–45%(取决于 A 股基准价,9/18 收 104.45 元口径下约 42%);
-
A 股约 93 倍 PE,比 A 股 PCB 同业中位数贵 39%——折价保护的是"相对便宜",不是"绝对便宜"。
流动性结构:
-
采用机制 B:公开发售固定 10%、国际发售 90%,超购多少倍都不回拨;
-
不设超额配股权(绿鞋)、无稳价经办人——首日无制度性托底盘;
-
正因无绿鞋、且 A 股上市已满 10 个交易日,H 股首日即可进入港股通,南向资金当天可进场;
-
H 股仅占总股本 6.79%,扣除基石锁仓后自由流通约 26.66 亿港元;
-
结论:26 亿的盘子 + 首日入通,振幅可以自己想象。
5 基石阵容:本次最硬的一块
-
14 家基石合计认购 3.10 亿美元(约 24.31 亿港元),占发售约 47.7%,锁定期 6 个月;
-
长线公募:易方达、博时国际、天弘、霸菱、Ninety One、JPMAM、CPE Redwood;
-
产业链资本:中际旭创、大族数控(香港麦逊)、剑桥科技、建滔投资;
-
上下游自己人捧场,制造业闭环,筹码锁定比纯财务投资更稳固;
-
但需分层看:14 家里仅 4 家为产业资本,其余 10 家为财务机构——前者提供信息,后者提供价格,别混为一谈。
6 同招股期横向对比$罗博特科(03757)$ $彤程新材(09607)$
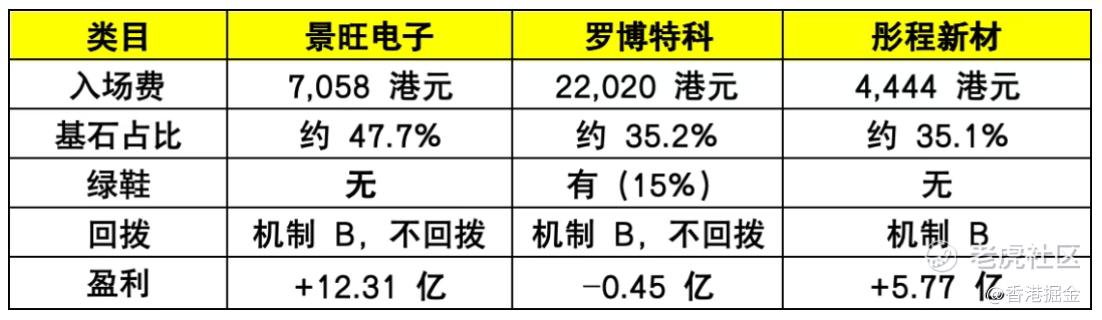
景旺在三只里基本面最实、基石最厚、入场费比罗博亲民;但赚钱的两只(景旺、彤程)都不给绿鞋,亏钱的罗博反而有——这是本批发行最反直觉的一点。
截至 9/22晚,公开发售录得约22.73亿港元孖展,超购约4.45 倍,开局偏温和;(9/24 截止后看孖展热度):冷就收手,热且稳再小注;暗盘(9/28 盘后真实供需):弱就撤,强且 A 股不塌再首日冲高即走。
精彩评论