随着精锋医疗正式启动A股上市辅导,国产手术机器人板块或将迎来一个新的资本市场坐标。
若后续顺利完成A股上市,按照目前公开市场格局,精锋医疗有望成为首家实现“A+H”双重上市的国产手术机器人企业。这个身份的稀缺性,不只是来自手术机器人上市公司本身数量有限,更在于精锋已经走过了单纯研发和注册阶段,开始形成国内、海外两条商业化曲线。
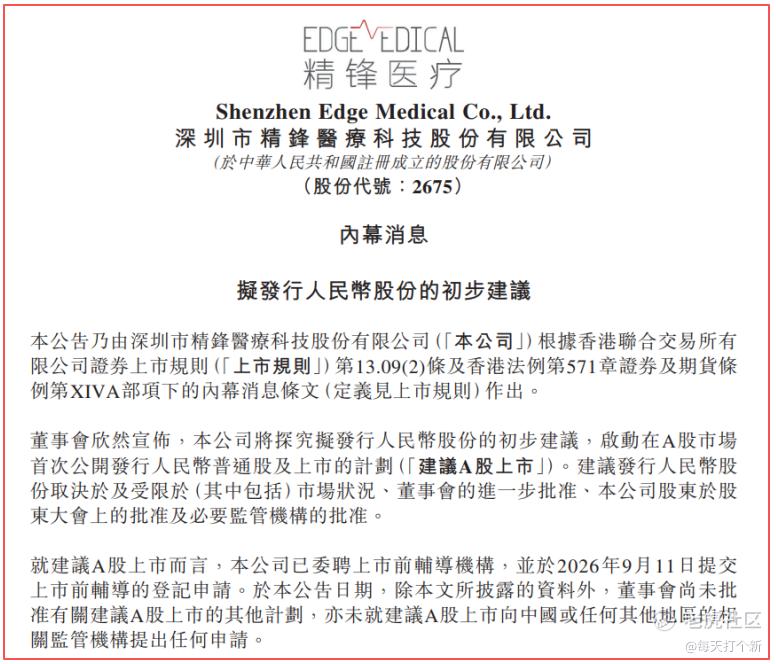
精锋医疗自愿性公告
目前A股高端医疗器械板块已经聚集了联影医疗、惠泰医疗、南微医学、天智航等公司,覆盖医学影像、电生理与介入器械、内镜诊疗以及骨科机器人等多个方向,但腔镜手术机器人依然缺乏具备一定收入规模、海外商业化基础和完整产品矩阵的直接上市标的。
如果精锋最终登陆A股,填补的不只是一个细分赛道的空缺。对精锋而言,A股能够补充人民币融资、股权激励和产业整合工具。对A股而言,则意味着一个已经进入全球商业化阶段的国产腔镜手术机器人资产进入境内定价体系。
这也是精锋回A最值得关注的地方:它并不是简单增加一个上市地点,而可能进一步放大公司在融资、估值、品牌以及国产替代等多个维度的优势。
一、融资渠道双扩容,覆盖研发、商业化与产能扩张
手术机器人是一门典型的长周期生意。
从底层技术研发、产品定型,到临床试验、注册审批,再到医院准入、医生培训、术式拓展和海外认证,每一个环节都需要持续投入。更重要的是,拿到注册证并不是终点。产品真正进入商业化阶段后,公司还需要建设销售网络、培训中心、售后服务体系以及耗材供应能力,资金需求反而会随着市场覆盖范围扩大继续上升。
港股净募资12.89亿港元,研发/商业化两手抓
精锋医疗2026年港股IPO基础发行2772.22万股,发行价43.24港元,对应基础发行募资总额约11.99亿港元。超额配股权悉数行使后,公司又额外发行415.83万股,新增募资约1.80亿港元,累计募资总额约13.79亿港元。
根据公司2026年中期报告,全球发售净募资约12.892亿港元,主要投向核心产品研发及商业化、产能扩张、其他产品开发、战略投资以及日常运营,其中42%用于核心产品持续及规划中的研发。
截至2026年6月末,公司已经使用约1.782亿港元,尚未使用约11.110亿港元。从目前阶段看,这笔资金仍然能够支撑公司未来一段时间的发展,但随着产品注册、量产交付、医生培训以及海外服务网络加速铺开,精锋的资金需求也正在从过去相对集中的研发投入,逐渐延伸到完整的全球商业化体系建设。
转战A股,双平台有望助力高速发展
港股IPO已经帮助精锋完成了第一轮上市融资,而A股能够提供的是另一套更贴近国内研发制造体系的资本工具,包括后续再融资、股权激励、产业并购以及股份支付等。对于核心研发团队、生产基地和大量临床资源都位于国内的精锋而言,这类人民币资本工具具有更直接的使用场景。
从A股高端医疗器械公司的发展路径也能看到类似逻辑。
天智航是国内较早登陆A股的手术机器人企业,其上市后的发展路径很典型:持续融资、持续研发,再逐步兑现商业化。2020年IPO募资约5亿元,主要用于骨科手术机器人的研发、注册、生产和市场推广;2023年又通过定增募集约3.7亿元。背后反映的是手术机器人行业的共同特征——研发、临床验证、医生培训、渠道建设和售后服务都需要长期投入,一次融资往往只能解决阶段性资金需求,后续仍需要资本市场持续支持。
从结果看,这种投入并没有立刻转化为利润爆发,但支撑了公司产品和商业化规模持续爬坡。2025年天智航营收约2.79亿元,较2020年的1.36亿元扩大至约2.1倍。对于手术机器人企业而言,上市平台的意义并不只是短期融资,更重要的是为研发、注册和市场培育争取足够的时间与资源,把技术成果逐步转化为装机、手术量和收入。
这一逻辑放到精锋医疗身上更加明显。相比骨科机器人,腔镜手术机器人在技术复杂度、医生培训、全球注册和海外服务体系上投入更重、周期更长。港股IPO已经为精锋的研发和全球商业化提供了第一轮资本支持;若后续顺利登陆A股,公司将进一步获得人民币再融资、股权激励和产业并购等工具,从而在更长周期内支撑研发迭代、产能建设及国内外市场扩张。天智航验证的是A股能够为长周期创新器械企业提供持续资本支持,而精锋要复制的,正是这条“持续投入、逐步兑现”的资本成长路径。
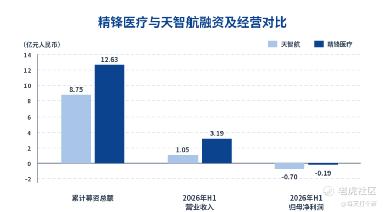
精锋医疗累计募资额按港币兑人民币折算
二、估值与流动性提升,A股扩展医疗科技定价空间
手术机器人企业普遍仍处于商业化扩张阶段,现阶段的估值并不只看利润,更看收入增速、装机数量、手术量、海外收入和订单储备等能够反映商业化进度的指标。将精锋医疗与天智航、微创机器人、真健康医疗和思哲睿放在一起比较,可以更直观地看到不同上市地点在估值、流动性和资本工具上的差异。
业绩高增,于可比公司中表现突出
先看经营表现。2026年上半年,精锋医疗实现营业收入3.19亿元,同比增长113.8%;天智航同期实现营业收入1.05亿元,同比下降16.0%。精锋半年收入约为天智航的3倍,并已经超过天智航2025年全年2.79亿元的收入规模,两家公司同期收入增速相差129.8个百分点。
如果进一步看商业化质量,精锋的海外放量更加突出。2026年上半年,公司海外终端用户收入约2.23亿元,占总收入的69.8%,仅海外收入就达到天智航同期总收入的约2.1倍。天智航的优势则更多体现在临床使用规模:同期骨科手术机器人完成手术超过2.8万例,同比增长27%,累计手术量超过18万例。也就是说,两家公司分别在腔镜机器人全球装机和骨科机器人临床应用上形成了各自的规模基础。
其他可比公司方面,微创机器人是港股中与精锋业务最接近的腔镜手术机器人公司,2025年实现营业收入5.51亿元,同比增长114.2%,其中海外收入超过4亿元,占总收入的73%。真健康医疗于2026年6月登陆港股,主要经营经皮穿刺及消融手术机器人,2025年实现收入约1,218万元,2026年上半年收入约567万元。思哲睿仍处于科创板注册阶段,计划发行不超过5,000万股,拟募集资金20.29亿元,募资规模约为精锋港股IPO最终净募资的1.7倍。
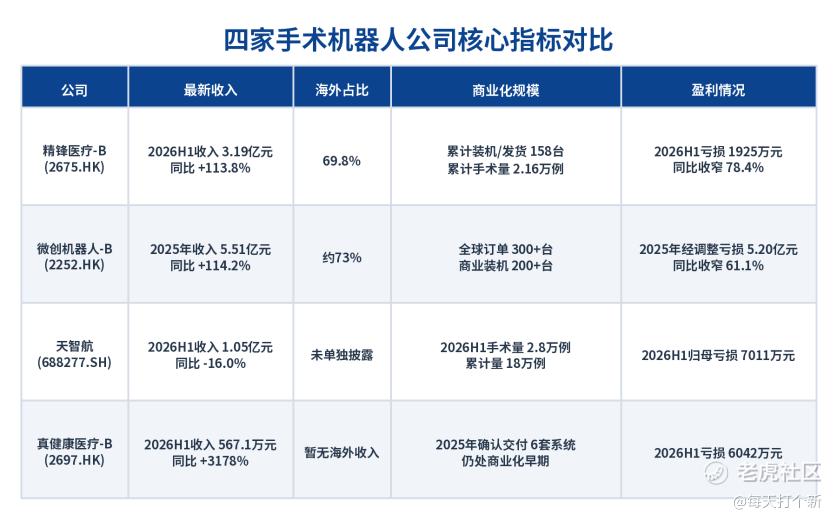
资本平台再扩容,更直接的人民币资本支持
经营差异之外,各家公司对资本市场工具的使用方式也已经开始分化。微创机器人主要依靠海外注册和订单扩张推动国际化,图迈累计订单超过220台、覆盖50多个国家;真健康医疗通过27家经销商覆盖23个重点省份;思哲睿已经开始向厄瓜多尔和印度尼西亚批量交付;天智航则计划发行股份收购上海微创骨科62%股权,并募集配套资金,进一步利用A股平台推进产业并购。
对精锋而言,这也是A股上市更值得关注的地方。公司目前已进入近40个国家和地区,全球安装或交付158台手术机器人,其中海外103台。H股已经承担了海外融资和国际投资者覆盖的功能;进入A股后,公司则有望进一步获得人民币再融资、股份支付和产业并购等工具,为国内研发制造、人才激励和产业链整合提供更直接的资本支持。
业绩兑现与估值表现错配,流动性有望打开价值发现空间
除了资本工具,A股平台可能带来的另一项变化是流动性。2026年9月15日,精锋港股成交额约751万港元。公司纳入港股通前,部分交易日成交额仅约30万港元;纳入港股通后,多数交易日成交额提升至千万元级,最高达到1.26亿港元。境内资金参与后,公司交易规模已经出现明显扩大,这也说明投资者覆盖范围对流动性具有直接影响。
横向比较更加直观。天智航近期部分交易日成交额约3,500万至8,400万元;微创机器人停牌前部分活跃交易日成交额约6,700万至1.16亿港元;真健康医疗入通后每日成交额基本在4000万以上。再向A股高端医疗器械板块延伸,联影医疗近期单日成交额通常在2亿至3亿元,惠泰医疗多数交易日在2亿至3亿元、活跃时超过8亿元,南微医学约为1.5亿至4亿元。整体来看,A股医疗科技公司的资金参与规模明显高于精锋当前在港股的日常成交水平。
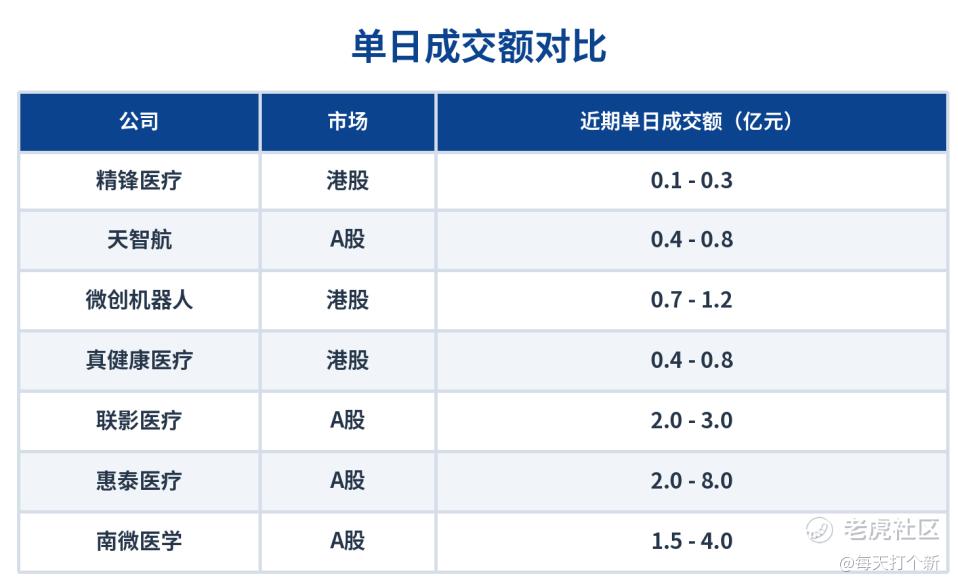
流动性差异最终也会反馈到估值体系。以目前数据比较,精锋最近四个季度收入约6.26亿元,对应PS(市销率)约20倍;天智航收入约2.59亿元,PS约26.7倍;微创机器人2025年收入5.51亿元,停牌前PS约36倍。也就是说,在精锋已经具备更高收入规模、较快增长和明显海外商业化进展的情况下,其当前估值仍低于可比手术机器人公司。进入A股直接定价体系后,公司有望扩大境内投资者覆盖,并凭借腔镜手术机器人资产的稀缺性获得更多市场关注,价值发现空间也有望随之打开。
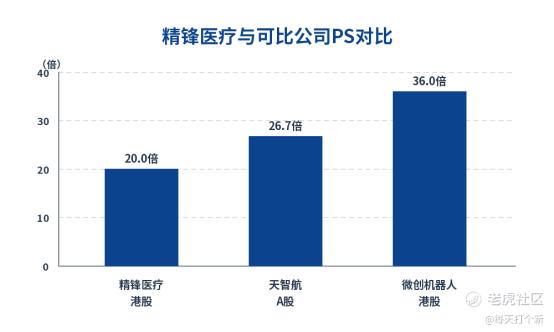
PS越低,说明公司当前股价越低,有更大的上升空间
如果完成A股上市,精锋的潜在投资者基础还可能进一步扩大,包括更多境内公募、指数基金和长期机构投资者。对于一家正处于高速商业化阶段的公司而言,更好的流动性不仅意味着交易更活跃,也意味着收入、装机、海外订单等经营变化能够更快地被市场识别和定价。
当然,A股上市本身并不会自动带来更高估值。最终支撑估值与流动性的仍然是基本面:收入增长能否持续、装机能否转化为更高使用频次、耗材收入占比能否提升,以及盈利拐点何时出现,都会决定精锋未来真正的定价中枢。
但至少从2026年上半年的数据看,113.8%的收入增长和69.8%的海外终端收入占比,已经让“高增长+全球化+稀缺资产”成为精锋较为清晰的资本市场标签。H股解决了国际融资和海外投资者覆盖的问题,如果A股进一步补上人民币资本工具与境内流动性,公司的资本平台将从单一上市地点,升级为更完整的双市场体系。
三、品牌与市场信任增强,上市平台放大商业化能力
手术机器人和很多医疗器械不同,医院采购的并不只是一台机器。
一套设备进入医院之后,还需要持续的医生培训、临床支持、设备维护、软件升级以及耗材供应。医院从预算安排、科室论证,到招投标、正式装机,往往需要多个部门共同决策,因此供应商过去的临床应用记录、售后能力以及长期经营稳定性,都会直接影响采购决策。
也因此,对手术机器人来说,“装进去”只是第一步,真正决定商业化质量的是装机之后有没有人持续使用。
累计手术量突破2.16万例,设备进入常态化使用
精锋目前已经开始释放这方面的信号。
截至2026年6月底,公司在全球累计安装或交付158台手术机器人,产品进入近40个国家和地区,多孔和单孔机器人累计完成辅助手术超过2.16万例。
到2026年8月底,南方医科大学珠江医院使用精锋手术机器人完成的手术量已经突破1800例,广东省人民医院和北京大学第三医院均突破500例,波兰ProFamilia Hospital也超过200例。
这几个数字的意义并不只是“多装了几台设备”。对于手术机器人公司而言,单院手术量持续提升,意味着设备正在从示范装机走向常态化临床使用,也说明医生培训、售后服务和临床支持体系开始形成闭环。
与此同时,公司产品已经进入多家国内大型三甲医院,并依托超过150个云互联点开展跨区域、跨洲际远程手术。装机覆盖、单院手术量、头部医院渗透和远程手术网络共同构成了精锋当前的临床使用基础。
A股披露机制助力商业化长期合作,更透明,更可信
在这个阶段,A股上市的价值也不仅是融资。
医疗设备尤其是大型高端医疗设备,本身具有很强的信任属性。医院、医生和经销商不仅关心产品性能,也会评估一家企业能不能持续研发、长期供货,以及未来十年有没有能力维护这套设备。
上市公司持续披露经营数据,本质上提供了一套公开、透明的外部观察机制。对于精锋而言,A股上市之后,医院、医生、经销商和产业合作伙伴可以更持续地看到公司的装机进度、研发投入、收入变化和服务网络建设,这种透明度本身就有助于降低客户对长期合作能力的顾虑。
另一方面,资本市场影响力也会与临床会议、行业展会、医生培训以及院企合作形成一定协同,进一步提高精锋在国内医疗体系中的品牌辨识度。
如果最终形成“A+H”双平台,两个市场承担的功能也会更加清晰:港股继续连接海外业务、国际投资者和全球资本市场,A股则更贴近国内医院、产业资本、研发人才和医疗器械供应链。
对于已经把商业化版图扩展到近40个国家和地区的精锋来说,这种“双平台”结构,与其国内研发制造、海外快速扩张的业务形态实际上具有较高契合度。
四、政策与国产替代红利,A股需要新的手术机器人标的
政策延伸至收费与医保支付,商业化闭环成形
手术机器人此前的政策支持,更多集中在产业规划和技术创新层面;近几年一个比较明显的变化是,政策开始逐步向设备配置、医疗服务价格以及医保支付等商业化后端延伸。
2021年12月,《“十四五”机器人产业发展规划》和《“十四五”医疗装备产业发展规划》相继发布,分别从机器人产业和高端医疗装备两个层面明确发展方向,为手术机器人产业发展奠定顶层政策基础。
2023年6月,国家卫生健康委发布《国家卫生健康委关于发布“十四五”大型医用设备配置规划的通知》,进一步将政策支持延伸至医院端设备配置。大型医用设备配置规划的扩容,有助于释放医疗机构采购需求,为腹腔内窥镜手术系统等高端设备的装机和临床应用提供更大的市场空间。
到2026年1月,国家医保局印发《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,将相关医疗服务价格项目规范整合为37项,并针对手术机器人设立导航、参与执行、精准执行等不同层级的机械臂辅助操作价格项目,同时新增“远程手术辅助操作费”。这意味着手术机器人从“设备能进医院”进一步走向“临床使用可以形成规范化收费”,商业化闭环进一步完善。
2026年9月,国家医保局发布《国家医疗保障局关于印发按病组和病种分值付费3.0版分组方案并做好落地实施相关工作的通知》,相比此前版本,3.0版对机器人辅助手术进行专门细分,并新增开放性机器人援助操作等相关病种,为创新手术技术提供更清晰的医保支付预期。
整体来看,国内手术机器人政策支持已经从早期的产业规划和技术创新,逐渐延伸至设备配置、医疗服务价格和医保支付。也就是说,政策正在从“支持把产品做出来”,进一步走向“支持设备进医院、手术能够收费、医保能够合理支付”,手术机器人的商业化环境正在逐步完善。
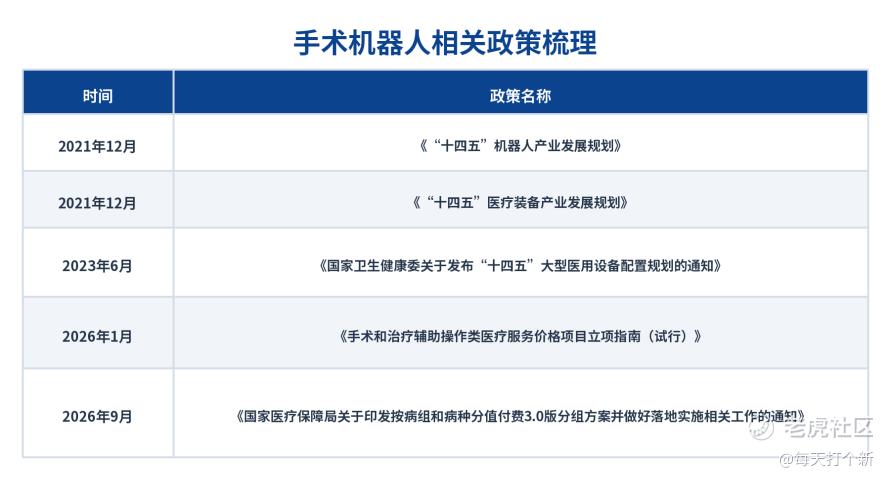
如果把这些政策放到一起来看,可以发现支持方向已经逐渐从“鼓励研发”延伸到“帮助产品真正进入临床使用”。
研发、注册、医院应用和收费管理,开始形成更完整的政策链条。
对精锋而言,创新审评政策能够支持新产品注册,“机器人+”应用政策扩大医院使用场景,而医疗服务价格项目则为机器人进入常态化临床使用提供更清晰的收费基础。当政策开始覆盖商业化后端,企业真正受益的就不再只是拿证速度,而可能进一步体现在医院覆盖、设备利用率和术式扩张上。
这也是国产替代进入下一阶段的重要变化。
国产替代如火如荼,精锋市占率26%领跑
国产替代已经开始更明显地反映在实际销量中。2024年,国产品牌合计市场份额约为52%,已整体超过达芬奇的48%;截至2026年上半年,国产品牌合计市场份额继续升至63%,其中精锋的市场份额由2024年的18%提升至26%,增幅较为突出,而达芬奇同期则由48%进一步下降至37%。
而且据2025年公立医院招标数据,达芬奇在中国的全年装机量为59台,同比仅仅增加1台。
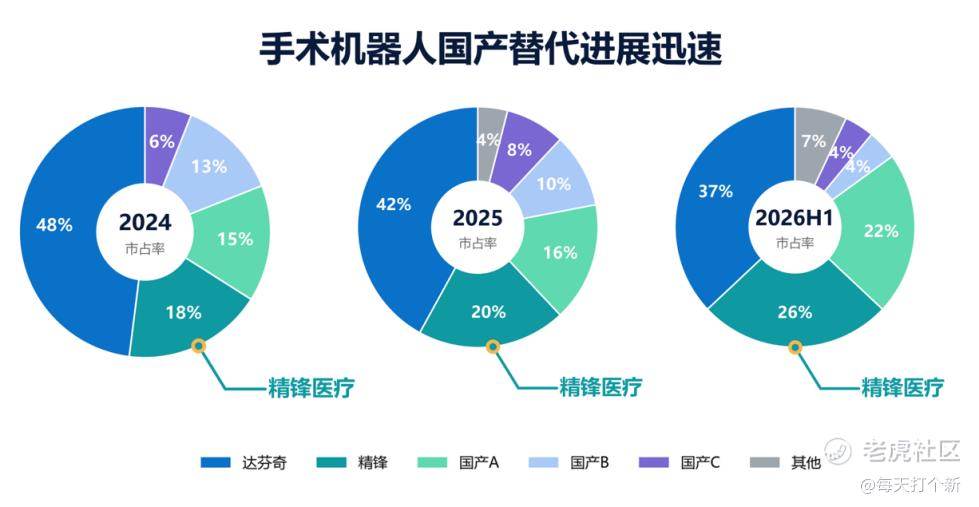
整体来看,国内腔镜手术机器人市场竞争格局正由进口品牌占据主导,逐步转向国产厂商份额持续提升、多品牌竞争加速的阶段。国产替代也由过去的“产品可用”,进一步进入“销量占比持续提升”的兑现时期。在这样的大环境下,精锋已连续三年蝉联国产品牌手术机器人市占率第一。
多重稀缺属性加持,符合A股“胃口”
过去谈国产医疗设备替代,更多讨论的是“国内能不能做出来”;现在越来越多产品已经完成从0到1,问题开始变成“能不能进入更多医院、能不能高频使用、能不能走向海外”。
精锋恰好处在这个阶段。
一方面,公司研发、制造和国内商业化支出主要以人民币结算,核心研发人才、医院资源和供应链也集中在国内,A股融资能够更直接进入研发制造、市场推广和人才激励环节;另一方面,公司海外收入已经占到接近七成,业务形态又明显超出了单纯的国内国产替代逻辑。
因此精锋同时具备手术机器人、高端医疗装备、国产替代和产品出海等多个属性。对于目前缺乏直接腔镜手术机器人上市标的的A股而言,这种资产本身具有一定稀缺性。
更值得关注的是,公司目前的产业位置已经开始与政策支持方向发生重合:国内需要国产高端医疗设备扩大临床使用,精锋则已经拥有产品、医院和手术量基础。政策鼓励高端医疗装备走出去,公司海外收入又已经超过国内。
如果这一趋势继续兑现,A股上市带来的就不只是融资渠道变化,也可能进一步放大精锋在国内资本、产业资源和医疗体系中的影响力。
结语
精锋此次启动A股上市辅导,本质上可以看成公司发展阶段变化之后的一次资本平台升级。
港股上市解决了第一阶段的上市融资和国际资本市场连接问题,而随着收入快速增长、海外商业化提速以及全球服务体系逐渐成形,公司对资本、人才和产业资源的需求也开始变得更加复杂。
如果顺利登陆A股,精锋将同时拥有境内外两个资本平台。港股继续承担国际化窗口和海外资本连接功能,A股则可以补充人民币融资、股权激励、产业并购和国内品牌建设能力,两者分别对应公司全球商业化和国内研发制造的不同需求。
对于A股来说,这次上市同样具有一定补位意义。
目前高端医疗器械板块已经拥有医学影像、介入器械、内镜诊疗以及骨科机器人等代表公司,但腔镜手术机器人依然缺少直接标的。精锋如果进入A股,不仅能够补充手术机器人板块,也会带来一个海外收入占比较高、已经开始规模化商业化的国产高端医疗装备样本。
联影医疗、惠泰医疗、南微医学和天智航过去几年的发展说明,资本市场能够为医疗科技公司提供研发、产能、人才和商业化扩张所需要的长期工具,但真正决定价值的,最终仍然是产品竞争力和经营兑现。
对精锋而言,下一阶段同样如此。
目前公司已经通过收入增长、海外销售、全球装机和手术量证明了第一阶段的商业化基础。接下来真正需要验证的,是这种增长能否持续,设备装机能否进一步转化为手术量和耗材收入,以及全球化扩张最终能否带来盈利能力的改善。
如果这些指标继续兑现,那么此次回A的意义,就不会只是多一个股票代码。
它标志着精锋医疗的阶段升级:从一家仍在推进商业化验证的手术机器人公司,进一步成长为兼具本土研发制造底座、全球商业化网络以及双资本平台的医疗科技企业。 $精锋医疗-B(02675)$ $天智航-U(688277)$ $微创机器人-B(02252)$
精彩评论