上周听说这周有四五个新股要上,还提前看了其中一个,但都在同一天招股是我没有想到的。
彤程新材:
1. 海通保荐,无绿鞋,公配6.8万手,周四早上截止,35.1%的二/三流基石。
2. 公司主要分为三块业务,62%的传统轮胎化工,32%的电子材料,以及6%的可完全生物降解材料。
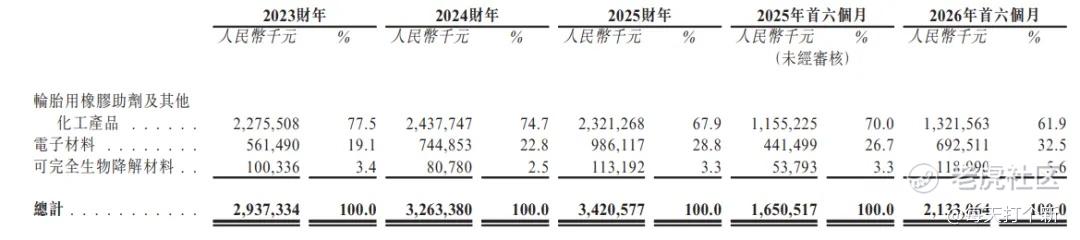
传统轮胎化工是基本盘,有增长,但不多,公司的成长驱动主要靠电子材料,这里面包括光刻胶、CMP抛光垫、EBR、显示面板材料等。
2026年上半年电子材料收入6.9亿,同比增长56.9%,占比已经提升到32.5%;其中半导体材料3.1亿,同比增长60.8%。公司2025年在中国半导体光刻胶本土供应商中排名第一(3.8亿营收,市占率26.2%),不过全市场份额其实只有5.8%。
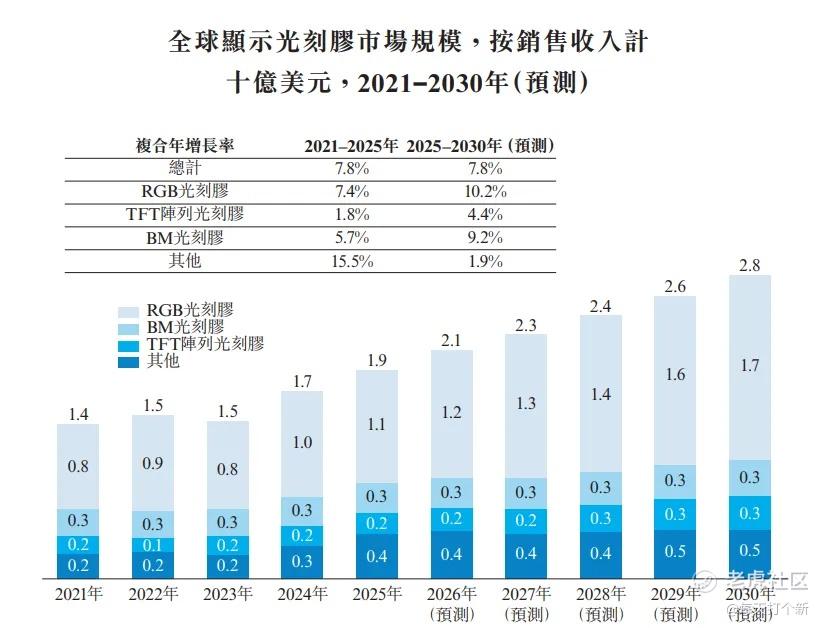
而且根据招股书,全球光刻胶年化增长率只有7.8%,所以行业beta是没有多少的,赚的其实是国产替代的alpha那块。
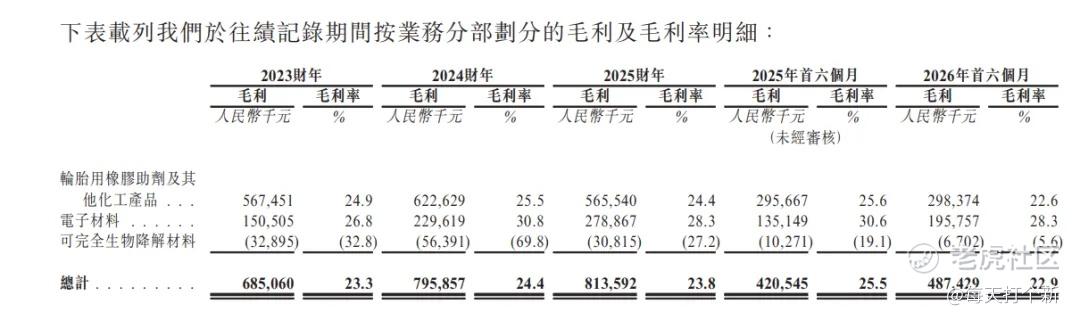
3. 还有一点值得注意,公司电子材料产品毛利率自2025年下半年开始下滑,且半导体材料的ASP在2026H1同比下滑62.2%。
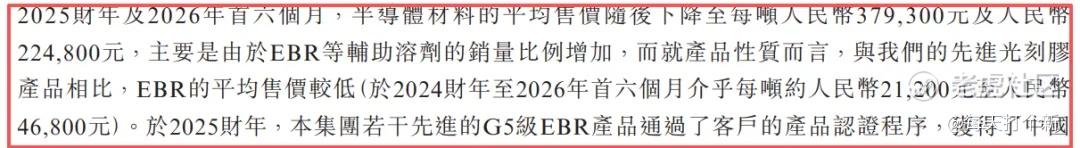
公司表示,毛利及ASP的下滑是由于EBR等辅助溶剂的的占比增加。因此虽然上半年电子材料同比增长56.9%,但其实光刻胶增速大概在37%左右。
4. 彤程新材A股今日收盘价71.99元,收跌2.12%,刚好在第九转,瑟瑟发抖。
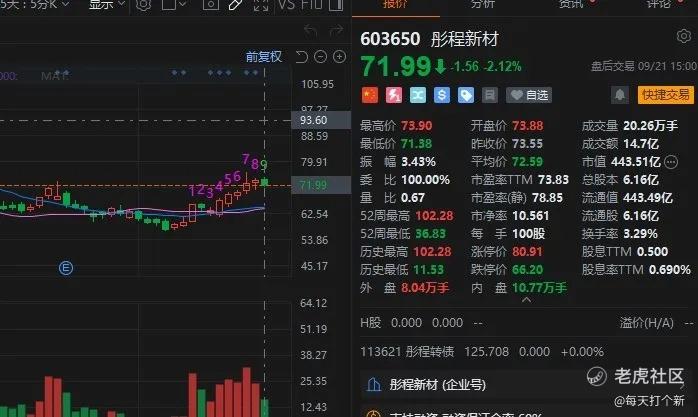
招股价上限44港元,对应折价率47.8%。不过由于没有对标的可比AH,甚至港股连纯度较高的光刻胶企业也找不出来,所以今天用分部估值。
橡胶业务不值钱,给1.2倍PS,29.8亿,电子材料里面光刻胶是主要溢价点,目前占电子材料一半左右,但港股没有强对标光刻胶企业,用先进半导体材料如天岳先进、英诺赛科类比(结合其纯度以及毛利率下降的事实),给予14倍PS,对应174亿,可完全生物降解材料依然毛损,忽略不计。
三块业务加一起204亿人民币,对应折价率54%。从何来看合理价位在在4-5折,参与意义不大。
打新指数:★★~★★★★
本末动力:
1. 中信保荐,中信里昂绿鞋,18C最高7.5万手,两家基石占比43.55%,一个北京国资委,另一个没听说过。
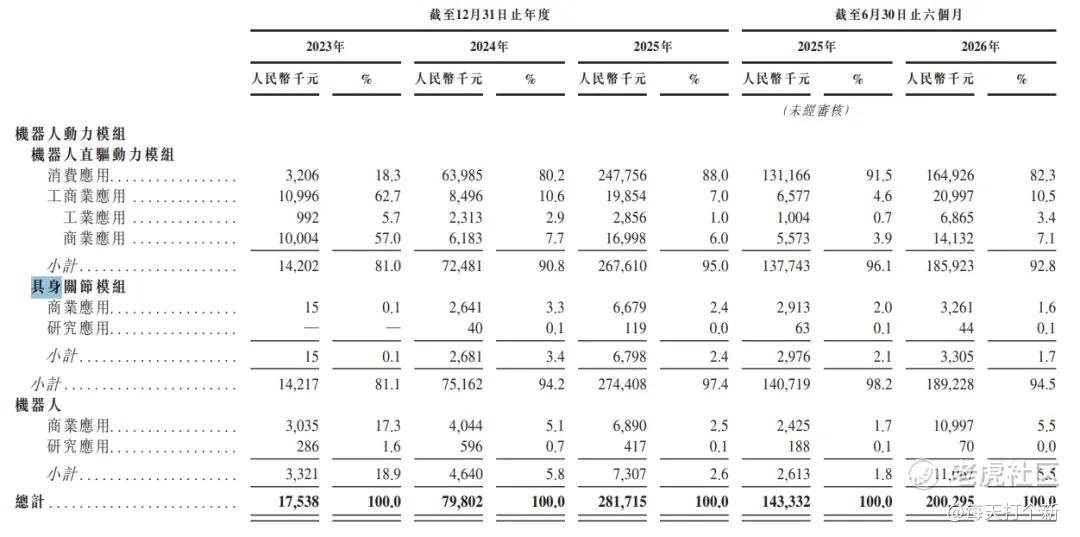
2. 公司做动力模组的,2026年上半年,直驱动力模组占比92.8%,业务关节模组占比1.7%。还有5.5%的机器人整机。
直驱动力模组适用于机器人关节场景,通常包括直驱、准直驱、传统谐波器。直驱为无减速器,扭矩靠电机本身磁路实现,准直驱则是极低减速比,多用行星减速而非谐波,谐波减速就是传统靠谐波器放大扭矩了,没啥可说的。
这个图非常狗血,把准直驱归入传统动力模组里面,沙利文已经不是第一次不干人事了。
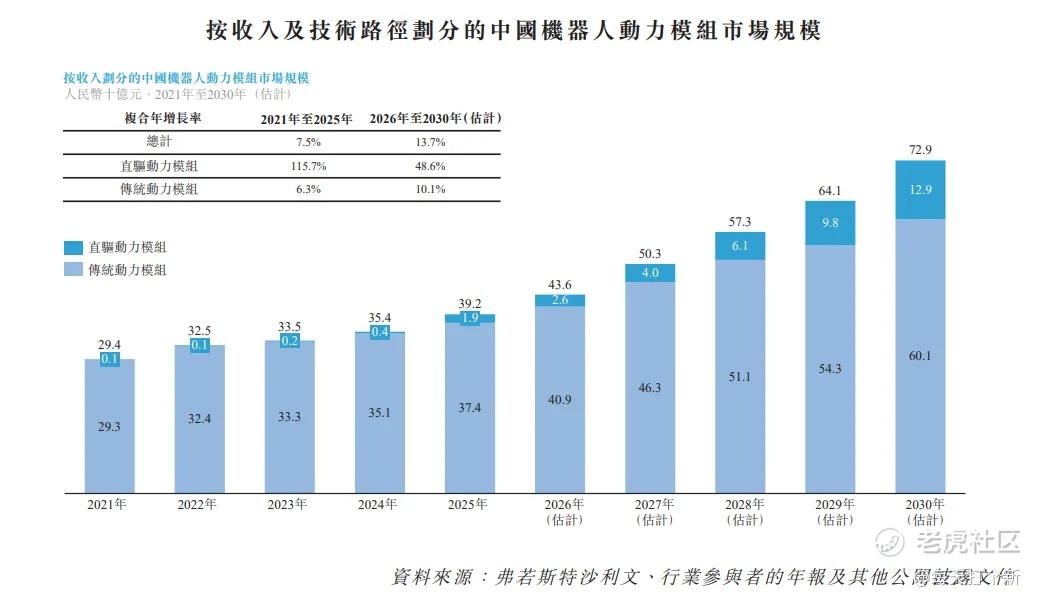
为啥这么分,因为如果看增速,准直驱由于在扭矩密度方面的优势,很可能增速要高于于纯直驱,而且人形机器人也更倾向于准直驱,上图中“传统模组”的增长也主要由准直驱贡献。纯直驱则主要应用于轮足机器人,小型关节等,较为细分。
所以,本末虽然在直驱动力市场中市占率排名第一,61.1%,但是在总动力模组企业中仅排第8,市占率2.4%。哦对了,这还仅仅统计了中国的消费机器人,前置定语拉满。
小鱼塘的大鱼,大鱼塘的虾米。
但话又说回来,公司在小鱼塘确实有一定的卡位优势,能做到百万套级量产、良率稳定、成本可控,同时配套力控算法的厂商很少。不过这更多的是协同、量产、质控方面的优势,技术原理门槛不算绝对垄断,所以能说他是阶段性供应稀缺,属于新兴赛道红利,随着新玩家的加入,稀缺度会快速下降。
3. 营收增长迅猛,年化增速296%,但毛利率20%,增收不增利,亏损未见明显收窄,具身关节模组收入占比从2025年开始持续下降,海外收入可以忽略不计。
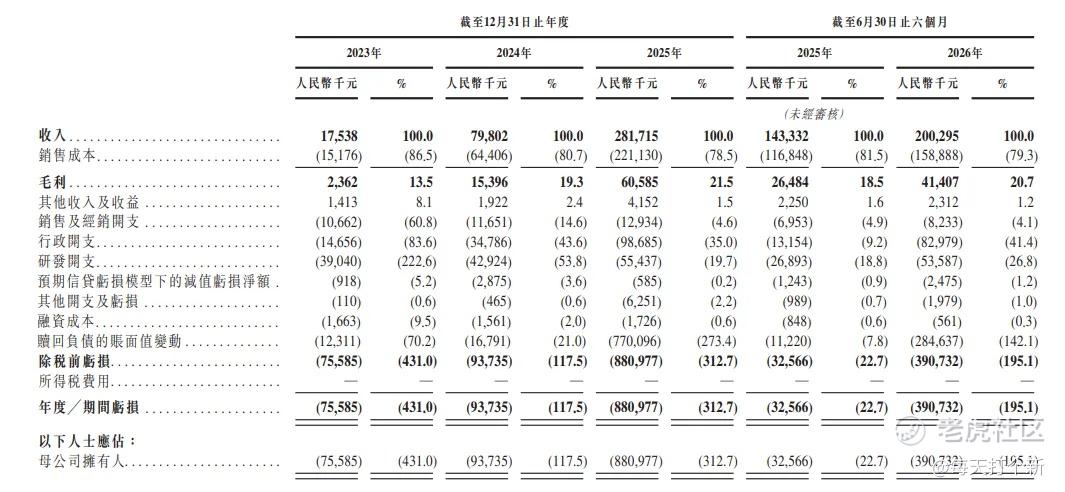
4. H股可比公司,兆威机电PS为5倍,A股的步科股份PS则为10倍。公司本次79.8亿的估值,滚动PS为20倍。
小声BB,优必选和地平线都跌到13倍了,你凭啥?
我感觉,此票无厨95%概率要大破发,但他善,他善就善在我听说他有厨,但不保真。
打新指数:★★~★★★★
PS:XDM,纳真都赚到钱了吗,尾盘出了1/3,非常舒服,明天聊。
精彩评论