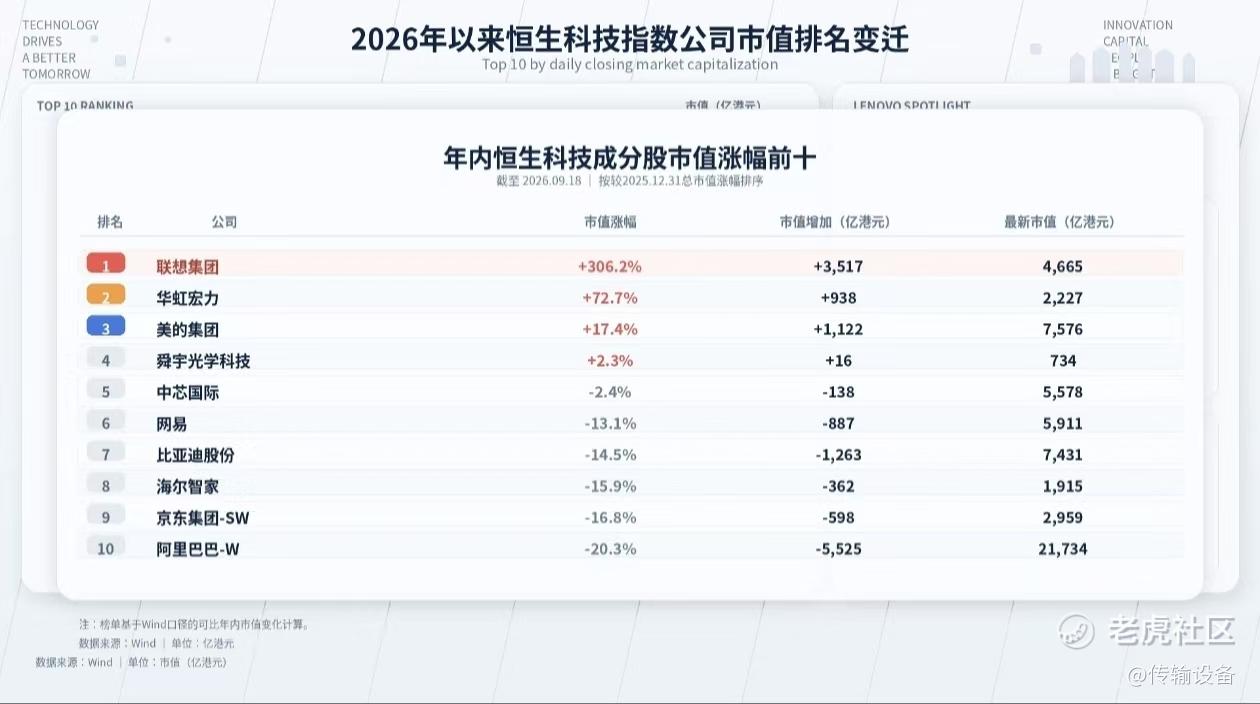
$联想集团(00992)$ 2026年以来,恒生科技市值格局持续重排。腾讯、阿里稳居头部,但第二梯队的位次变化更加剧烈。联想集团成为今年最明显的上升变量之一:市值由年初约1149亿港元升至4665亿港元,年内涨幅约306%,成为年内恒生科技成分股市值涨幅榜的第一名。
联想为什么值得市场给它重新定价?
最重要的还是得益于ISG业务的强力追赶。在实现单季扭亏为盈后,最新季度ISG收入同比接近翻倍,运营利润率跃升至9.1%,正式切换为集团核心利润引擎;AI服务器储备订单达540亿美元;Q2 x86服务器出货量28.6万台做到全球第一,大幅缓解了市场“只增收不增利”的担心。
此外,今年以来联想的AI势头非常突出。端侧方面,全球AI PC市场份额达25.1%稳居第一;今年联想还成为了世界杯百年历史上首个官方技术合作伙伴,自研AI支撑如此大规模的全球赛事运转,可靠性得到全球硬背书。
我觉得更有一点值得关注,就是过去联想的市值被严重低估了。
市场习惯用“PC硬件股”的周期逻辑去框定联想,估值被压制,现在尺子换了。CFO郑孝明那句“我们的估值大概是戴尔的1/7,但收入和净利润没有差7倍”,直接把矛盾摆在了台面上。自8月财报后,机构也在往这个方向重估,麦格理把目标价从37.4港元大幅上调至66港元,天风52港元,高盛、中金51港元,花旗、摩根大通50港元……头部机构已逐步有了新共识。不过储备订单最终有多少转化为收入也得看交付能力,以及利润率能否持续增长,毕竟估值是把预期量都打进去了。
联想9个月时间从第20名冲到第8名,目前市值超过了百度、京东、美团——这说明市场给联想的估值逻辑开始变化了,至于重估走到哪一步,分歧也才刚刚开始$戴尔(DELL)$ $百度(BIDU)$
精彩评论