9月16日联邦公开市场委员会(FOMC)以12比0通过加息25个基点,将基准利率升至 3.75%~4.00%,会前由8月CPI打开的加息预期已落地。市场原本以为会有反对票或支持按兵不动,但结果一致通过,声明也比预期更鹰:删掉「通胀高企部分来自供给冲击」,改写成此次行动有助更快回到 2%;并新增「国内支出保持韧性」。
市场将此次会议定价为偏鹰。日内反映:两年期上行7至10个基点,十年期上行约 4 个基点,美元指数上涨约0.6%,黄金盘中跌幅逼近2%,美股S&P500下跌约 0.45%。短端利率升幅明显大于长端,显示市场上修的是年内再加一次的近端路径,而非远端中枢。
点阵图指向年内再加一次,时点我们更看12月
点阵图说的是「今年大概还要再加一次」,没有指定 10 月或 12 月。时点是我们的判断。
中位数对应年内再加息一次,12 位委员支持再加一次,4 位支持再加两次,2 位支持按兵不动。2027 年中位数是维持,但有 8 位支持再加一次;本轮更接近加息次数在2至 3次之间。美联储主席Warsh记者会上语气偏鹰,多数是 Jackson Hole 的延续——经济偏强、通胀太高太久、政策难以说已具限制性——并没有给出新的路径指引;他提出的标准是:必须确信潜在通胀正以足够快的速度向目标靠拢。
若 10 月再加息,市场会把它读成会议间连续加息,更接近2004 年和 2022 年的节奏模式。而12月则更接近2017—2018按季推进。目前政策利率低于泰勒规则50 个基点,只是小幅落后曲线,形态上更像后者。另一点原因是9月美国经济分析局(BEA)会调整PCE的部分核算方法,预计通胀会有0.2个点的技术性下降。因此,10月再加的必要性下降,但没有被排除。
综合以上,首次预防式加息已经兑现;年内再加一次是中位数,我们把基准时点倾向放在12月,而不是10月。
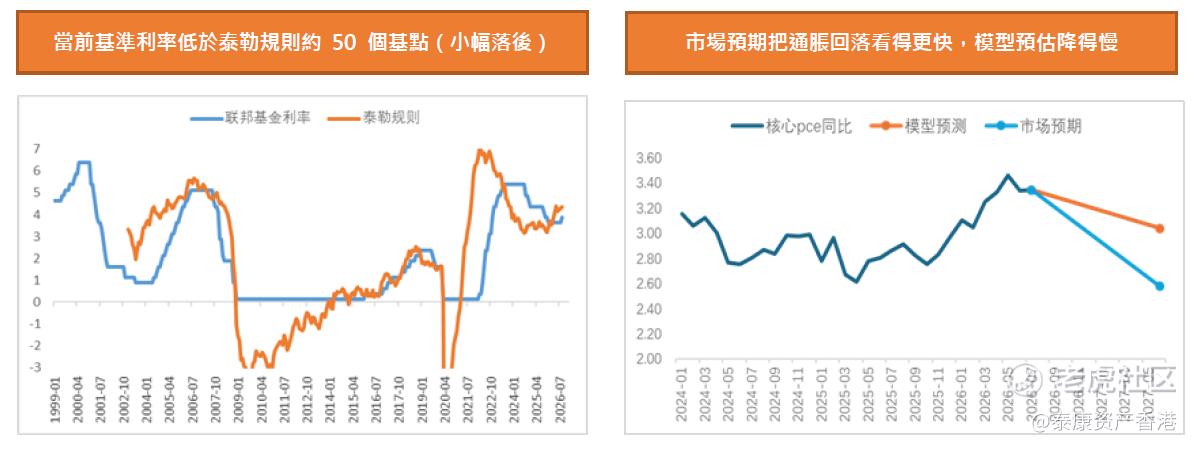
注:左图显示政策利率仍低于泰勒规则约50个基点;右图显示市场对通胀回落的预期快于模型;因此将下次加息的基准时点放在12月,主要依据是模型路径,而非市场所预期的较快回落;资料来源:泰康资产(香港),2026年9月16日。
配置观点:短久期定调不变
以目前情势判断,短端已大致反映年内再加一次的共识;长端尚未同步完成重新定价,十年期仍接近 5%。实质利率、债券供给与油价的问题仍在,长端仍可在高位运行,后续观察在于下次加息时点与油价:点阵图仅给出次数,12 月或更早仍取决于后续数据。在此背景下,短久期债券策略更具防御性,既可保留短端票息,亦可降低利率波动敏感度,无需对下一次加息时点及十年期是否迅速脱离5%做方向性押注。信用端维持约七成高品质投资级债,并将战术性延伸仓位控制在三成以下,以票息补偿不确定性,并将久期保持在较低水平。
免责声明
除非另有说明,本文件所载的所有资讯均截至文件发布日期。
上述内容仅供参考之用,并旨在供泰康资产管理(香港)有限公司(「泰康香港 」)客户作一般阅览之用,而并非考虑任何某特定收取者的特定投资目标、财务状况或任何特别需要,亦不应构成买卖任何投资产品的意见或要约或招揽。
编备本文件所用的任何研究或分析乃由泰康香港为自身用途及目的而获取,并来自于本文件日期认为可信的来源,惟概不就源自第三方的资料的准确性或完整性作出任何声明或保证。
有关未来事件或表现的任何预测或其他前瞻性陈述未必具有指示性,而且可能与实际事件或结果有别。任何意见、估计或预测可在无事先警告的情况下随时变更。泰康香港不对因使用本文件而引致的损失而负任何责任。
本文件之观点、推荐、建议和意见均不一定反映泰康香港的立场,亦可在没有提供通知的情况下随时更改,泰康香港亦无责任提供任何有关资料或意见之更新。
未获泰康香港的事先书面批准,不得复制、分派或传送本文件与任何人。本文件及其所载资料亦不得在任何禁止作出分派及刊发的司法管辖区分派及刊发。如果阁下并非本文件之指定收件人,请勿继续阅读本文件并应即时将之销毁。
投资涉及风险。往绩并非预测日后业绩表现的指标。
本文件由泰康香港发布,并未经证券及期货事务监察委员会审阅。阁下于决定投资之前,应咨询阁下的投资顾问。
精彩评论