通信射频支线上演分歧行情,武汉凡谷早盘快速冲高触及11.95元涨停价位,随后抛压涌出,午后股价逐步回落,尾盘收于11.46元,上涨5.52%,全天成交额15.45亿元,换手率25.51%,日内振幅高达12.15%。高位巨量换手,低位进场资金选择借高点兑现,多空博弈激烈,资金围绕5G-A基站射频器件主线博弈。
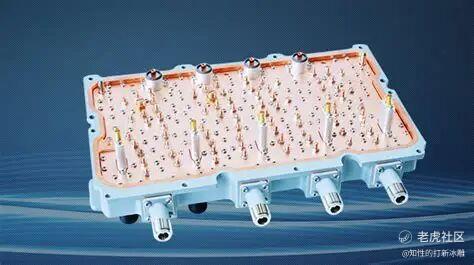
公司深耕基站射频器件三十余年,核心产品为腔体滤波器、双工器、射频子系统,客户覆盖**、爱立信、诺基亚等全球通信设备巨头,是传统金属腔体滤波器领域核心厂商。本轮行情核心催化来自5G-A建设预期,通感一体化基站对射频器件需求量提升,叠加海外运营商基站扩容,市场预期双工器等产品放量;同时市场赋予毫米波、卫星通信题材想象。但需要客观区分,卫星、毫米波相关业务体量很小,短期很难贡献显著营收。
2026半年报盈利十分单薄,上半年营收6.96亿元,同比下滑5.29%,归母净利润仅121.88万元,同比下滑31.23%。利润端亮点在于二季度单季实现盈利修复,但一季度处于亏损状态,整体盈利能力偏弱。业务结构上,双工器为主要收入来源,传统滤波器业务持续萎缩;资产负债率不足16%,几乎无有息负债,账面现金充裕,财务安全垫充足。但行业痛点突出,射频行业处于5G高峰过后、6G尚未商用的空窗期,下游设备商持续压价,产品内卷严重,毛利率提升难度大。客户集中度偏高,业绩高度依赖头部通信设备厂商集采订单。
25.51%的高换手,说明筹码快速轮换,游资主导本轮短线炒作,机构资金参与意愿不强。今日冲高回落,代表资金对于5G-A题材出现分歧,上涨更多是通信板块情绪扩散,并非公司基本面迎来实质性反转。当前TTM估值极高,股价透支5G-A基站建设的远期预期。
通信射频行业属于弱周期赛道,订单取决于全球运营商资本开支节奏。后续重点跟踪5G-A集采落地、海外基站订单规模、产品降价幅度。这类通信题材人气股,高度依赖产业消息催化,一旦基站投资预期不及预期,高位回撤风险不容忽视。$武汉凡谷(002194)$
精彩评论