11月17日,Auro Metals(TSX-V:AURO;OTCPK:AURFF)发布Santa Barbara金铜矿二期首批钻探化验结果,整体表现超市场预期,更是一次打破原有资源模型认知的重要发现。
从盘面走势看,公告落地后公司股价仍维持横盘震荡格局,市场暂未对采坑内废石转矿带来的剥采比优化逻辑做出充分定价,也侧面反映出多数投资者仍未充分认知到这一发现背后的长期价值增量。
而本次官网披露涵盖二期新实施的DSB-76至DSB-79四个钻孔,以及一期收尾孔DSB-74的完整化验数据。无论从定量层面的资源体量增厚,还是定性层面的开发逻辑优化,这批数据都进一步强化了对Santa Barbara项目的价值认知,其中最具分量的突破,落在一处此前被完整划入废石范畴的区域。
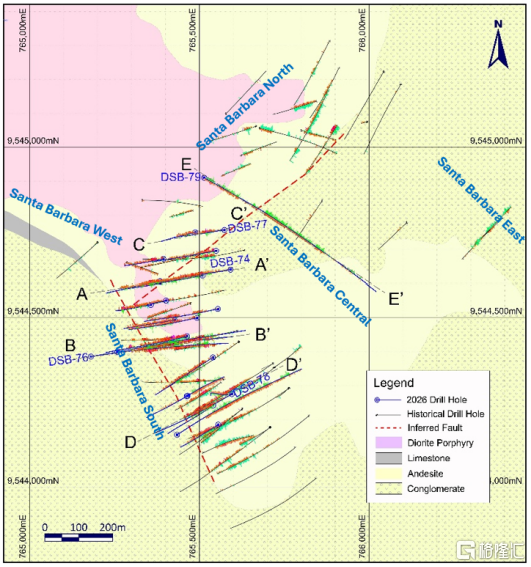
图 1:钻孔平面分布图
一、双线验证齐落地:南部加密夯实资源底色,中部突破拓展坑内潜力
本次披露的五个钻孔清晰分为两类,各自承担不同的勘探目标,也对应了不同的价值增量。
南部核心区的四个钻孔,核心任务是加密验证与深部延伸,进一步夯实一期已经验证的资源底色。DSB-74补全了一期最后一块数据拼图,作为DSB-73东侧70米的步出钻孔,它的见矿宽度明显大于上倾方向的DSB-63与DSB-73,全段669.14米矿化平均含金0.55克/吨、铜0.09%,直观印证了矿体向下倾方向逐渐拓宽的趋势。
打在DSB-71下方百余米处的DSB-76,交出了更亮眼的深部数据。该孔622.9米连续矿化平均含金0.67克/吨、铜0.12%,其中还发育两段高品位富集带,分别是92米厚、金品位1.39克/吨的矿段,以及33.36米厚、金品位1.45克/吨的矿段。钻孔终孔深度突破1000米,高品位矿化仍未中断,目前的施工深度尚未触及深部矿化的边界。
DSB-77与DSB-78两个加密孔同样保持稳定表现。前者234米矿化平均含金0.62克/吨,后者360.5米矿化平均含金0.81克/吨,其中近222米的矿段金品位达到1.02克/吨。这两个孔还顺带圈定了矿化的下盘边界,穿过剪切带进入下部沉积岩后,矿化强度出现明显衰减。边界的明确反而提升了后续资源建模的可控性,说明矿化受岩性与构造的明确控制,并非无规律的弥散分布。
真正带来认知增量的是DSB-79。该孔位于此前勘探投入极少的Santa Barbara中部区域,距离最近的历史钻孔DSB-35约380米,属于大步距的外围验证靶区。钻孔从地表开始见矿,连续矿化段长达679.9米,平均含金0.44克/吨、铜0.14%,单从品位看并不突出,甚至低于原模型中0.52克/吨的推断资源均值。但它的核心价值体现在空间位置上:在2026年3月SRK出具的资源模型里,该区域因勘探程度不足,被直接划入了采坑内的废石范畴。
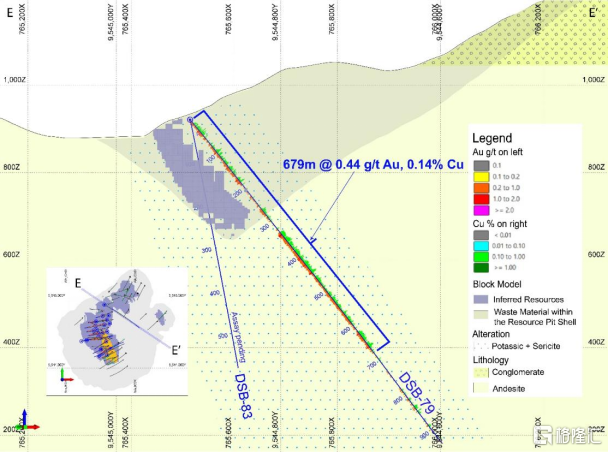
图 2:E-E’剖面图-展示 DSB-79 钻孔与资源矿坑壳内矿化块体及废石的空间对应关系
也就是说,这不是在现有矿坑外找到一块新增资源,而是在已经规划好的开采范围内,把原本需要花钱剥离、运输、堆存的废石,验证成了可送入选厂处理的矿化体。这种采坑内部的价值转化,是此前所有勘探成果都未触及的全新增量。
二、经济模型获优化:采坑内增储撬动乘数效应,多重线索加固盈利基础
对于露天开采的斑岩项目而言,废石剥离成本是决定项目经济性的核心变量之一。从钻孔爆破、卡车转运到排土场运维,所有剥离环节的成本都和废石处理量直接挂钩。在固定的矿坑范围内,废石占比每下降一个百分点,每吨矿石分摊的剥离成本就会同步下降,而项目的前期基建投入并不会因此增加。
这也是采坑内增储和外围增储的本质差异。外围发现新矿化,往往需要调整采坑范围、新增对应剥离量,边际效益会被新增成本稀释;采坑内部完成废石向矿石的转化,是在既定基建框架内直接提升可采矿石总量,节省下来的剥离成本几乎全部转化为利润增量。如果说外围增储是堆高资源体量的加数,采坑内转化就是抬升整体盈利水平的乘数。
当然,目前这一判断仍建立在单孔验证的基础上,不能直接推导整个中部区域都能实现同类转化。DSB-79只证明了旧资源模型存在系统性的低估,后续还需要更多加密钻孔确认矿化的连片范围,才能量化出具体的废石转化量与剥采比优化幅度。但这个方向的确立,已经把项目的经济上限拉高了一个层级。
除此之外,这批数据还从两个维度进一步加固了项目的盈利基础。
其一,铜品位出现系统性抬升。五个钻孔按见矿长度加权的铜品位为0.115%,较原推断资源的0.09%高出近28%,也高于探明资源0.10%的平均水平。此前市场大多将伴生铜视作金当量测算中的次要参数,对项目实际盈利的影响有限。但随着铜品位整体上移,叠加全球铜供需中期偏紧的行业格局,伴生铜的收入贡献会持续增强,不再是可以忽略的边际变量。
其二,深部矿化的富化趋势打破了行业普遍认知。按照斑岩矿床的常规规律,通常浅部品位更高,向深部会逐渐贫化。但Santa Barbara南部的多个深孔都显示,深部不仅矿化宽度变大,高品位段的发育也没有衰减。如果这一规律在后续钻孔中持续得到验证,不仅资源量的上调空间会进一步扩大,矿山服务年限也会显著拉长,前期基建投入可以平摊到更长的生产周期中,进一步强化项目的长期经济性。
需要明确的是,这些都还属于方向上的验证,并非已经落地的经济指标。比如0.44克/吨级别的低品位矿化,能否达到预期的选矿回收率,大规模配矿后的综合选矿成本会不会上升,都要等后续的选矿试验给出答案。目前可以确定的是,项目的经济模型已经出现了明确的向上优化线索,而非停留在假设层面的叙事。
三、勘探节奏全面提速,价值兑现锚点始终未变
随着二期钻探全面铺开,项目的勘探节奏已经明显加快。一期1万米钻探从4月开钻到10月全部收官,历时约半年;二期自9月启动以来,到本次披露时已完成9个钻孔,累计进尺超7000米,进度占到2万米总目标的三成以上。现场作业钻机从一期的4台增加至7台,新增的三台千米级钻机已全部到位,单孔平均深度较一期提升五成多,勘探重心明确转向深部延伸与外围新靶区验证。
与之对应,后续化验结果的释放节奏也会比一期更密集,接下来数月会陆续有新的钻孔数据落地。但对二级市场而言,单个钻孔的品位波动只会带来短期情绪波动,真正推动估值迈上新台阶的核心节点,始终是更新版的NI43-101资源报告与初步经济评估。
资源报告会将一期和二期全部钻孔的勘探数据全部纳入模型,正式兑现资源量与品位的双重上调,同时完成部分推断资源向探明资源的级别升级。而初步经济评估则会第一次给出完整的开采方案、成本测算与盈利预期,把地质层面的所有优势,转化为可量化的财务参数。
回头看一期钻探,解决的核心问题是Santa Barbara到底是不是一个连片的规模化斑岩矿床,如今答案已经非常明确。二期首批数据则开启了第二个命题:这个矿床的开采经济性,会不会比此前模型测算的更加优异。从验证资源真实性到优化开发经济模型,Santa Barbara的价值重估从来不是一步到位的脉冲式行情,而是跟着勘探进展一步步夯实的过程。这批数据没有拿出最炸裂的高品位厚矿段,但它给了市场一个更扎实的预期:这个项目的盈利底子,可能比所有人之前预想的还要厚实。
精彩评论