11月17日,A股低开后盘中一度深V回升,尾盘再度回落。上证指数收报3584.58点、跌0.50%,失守3600点;深证成指跌0.49%报10638.52点,创业板指跌1.20%报2292.20点;科创50逆势涨0.62%报1221.19点,北证50涨0.59%,沪深300跌0.08%。两市成交1.46万亿元、缩量268亿元,超4100只个股下跌、约1200只上涨,67只跌停、54只跌幅超10%。结构分化到极致:半导体设备材料、光刻机、靶材、光刻胶包揽概念涨幅前列;影视院线、物理AI、机器人、商业航天跌停潮。港股同步走弱,恒生指数收报23508.17点、跌1.03%,恒生科技报3758.17点、跌1.14%,国企指数跌0.97%;科网平台全线杀跌,芯片股逆势走强。
数据来源:Wind,2026/11/17

设备材料接过算力棒,科创50独自翻红。
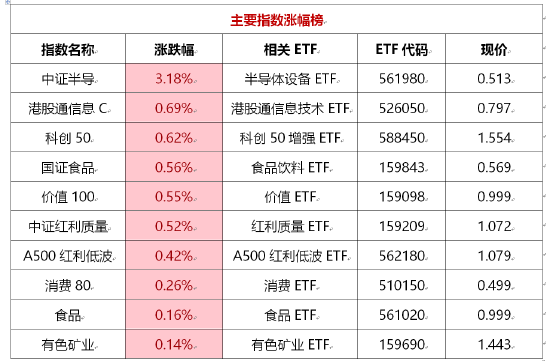
中证半导(相关ETF:561980)涨3.18%遥遥领先,科创50(相关ETF:588450)涨0.62%,是普跌市里唯一显著上涨的成长宽基。中芯国际三季度销售收入31.90亿美元、同比增33.9%、环比增6.1%,毛利率29.9%高出26%至28%的指引上限,产能利用率升至97.3%,折合8英寸晶圆出货303.37万片、首次突破300万片,平均单价环比升1.8%,四季度收入指引环比增4%至6%,全年收入有望超120亿美元。业绩会披露热门设备交期已拉长至16至24个月、部分紧缺设备超过24个月;SEMI预测2026年全球半导体设备销售额1659亿美元、同比增23.2%,2028年达2295亿美元。国内已装机设备国产化率从2020年前后不足10%升至2025年约35%,机构预估今年可跃至40%以上。盘面光刻机、靶材、光刻胶包揽概念涨幅前三。
英伟达财报前夜,高位算力与题材集体退潮。
创业板人工智能(相关ETF:159243)跌3.18%居跌幅首,科创芯片设计(相关ETF:589390)跌2.80%,机器人(相关ETF:560770)跌2.16%,卫星产业(相关ETF:159218)跌1.91%。SemiAnalysis把2028年AI算力资本开支预测下调近三成,2029年、2030年分别下调41%和40%,其中英伟达一家占66%的削减幅度;英伟达董事会最新披露未考虑黄仁勋重返公司,市场对其管理层变动后的扩产与技术路线分歧加大。个股端翱捷科技-U跌19.4%、索辰科技跌15.34%、宇树科技-W跌11.97%,兆威机电跌停,前三季度归母净利润同比下滑超三成、人形机器人相关收入占比不足1%;国机精工封死跌停,前三季度净利同比降近六成,叠加美国337调查败诉。物理AI、AI漫剧、影视院线同日出现跌停潮,连板股晋级率降至一成。
港股平台股集体跳水,芯片股在同一指数里翻红。
全球中国互联网(相关ETF:513220)跌1.58%,港股通科技(相关ETF:159125)跌1.09%;港股通信息C(相关ETF:526050)逆势涨0.69%,位列涨幅榜第二。恒生科技成分股里,阿里巴巴跌4.94%、百度集团跌5.51%、哔哩哔哩跌8.45%、腾讯控股跌超3%、MINIMAX跌7.13%、智谱跌4.98%;而华虹宏力涨近8%、壁仞科技涨超8%、中芯国际涨超6%。百度前三财季营收942.07亿元、同比减少2.21%,平台股业绩与AI叙事同时被重新定价;芯片端则继续承接A股国产替代情绪。恒指全天成交1980.52亿港元,科网拖累指数、芯片撑住局部。
内需、红利与资源品小步收红,避险情绪延续多日。
国证食品(相关ETF:159843)涨0.56%,录得四连涨,价值100(相关ETF:159098)涨0.55%,中证红利质量(相关ETF:159209)涨0.52%,A500红利低波(相关ETF:562180)涨0.42%,二者连续3连阳。消费80(相关ETF:510150)涨0.26%,食品(相关ETF:561020)涨0.16%,港股通红利低波(相关ETF:520550)涨0.10%。10月家电出口4.02亿台、同比增14.1%,出口额89.56亿美元、同比增20.9%,出口增速逐季改善;长虹美菱2连板,小熊电器触及涨停,北鼎股份涨超16%,美的累计回购1.45亿股、耗资117.57亿元。另一端并未全面转防御:银行AH(相关ETF:517900)微跌0.05%,中证红利(相关ETF:515080)跌0.37%;光伏产业(相关ETF:516230)跌1.59%,多晶硅库存维持57万吨以上、11月国内硅料产量降至9.5万吨,价格下行压力渐显;疫苗生物(相关ETF:561920)跌1.31%,医药仍在消化海外审批与政策预期。
资金面:卫星、AI算力双双逆市净流入3连阳。
卫星ETF(159218)净申购965.70万元居首,对应卫星产业指数跌1.91%;创业板人工智能ETF(159243)565.60万元,指数跌3.18%;双双连续3日吸金。石油ETF(159197)163.80万元,国证油气跌0.90%;云计算ETF(159890)139.00万元,云计算跌0.65%;消费电子ETF(159779)104.40万元,跌0.72%。无一收红,且集中在卫星、AI算力、油气等前期高波动方向,跌得越深申购越集中,左侧建仓与摊薄成本特征明显;这与当日半导体设备上涨形成“卖高位、买回调”的对冲结构。

机构怎么看?
中国银河证券11月16日认为,10月底以来A股是“上有外围约束、下有内部托底”的震荡格局,“指数磨底、结构轮动”意味着筹码在震荡中重新寻找平衡,指数进一步大幅下行空间有限;美国10月CPI与核心CPI偏强、10年期美债收益率重新站上5%,成长风格对利率尤其敏感,配置上建议红利防御与主题轮动并行的哑铃结构。中信建投证券11月17日指出,中芯国际三季度营收与毛利率双双超出指引上限、产能利用率升至97.3%,叠加台积电10月营收同比增59.7%,在下游制造市占率与上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性有更高能见度。国盛证券建议围绕半导体设备与材料国产化、AI硬件链布局,同时提示A股修复尚未反转、需要回踩验证承接。
后市方向思考
半导体设备材料(相关ETF:561980)是当日唯一同时具备业绩、订单与产业数据验证的方向,中芯接近满产、设备交期拉长到16至24个月、国产化率向40%抬升,回调仍值得按主线级别跟踪。芯片设计(相关ETF:589390)与创业板人工智能(相关ETF:159243)受海外资本开支预期下修压制,11月18日英伟达财报与19日议息纪要是短期定价锚,指引明朗前反弹更偏超跌修复而非趋势反转。港股互联网(相关ETF:513220、159125)的杀跌来自平台股业绩与AI叙事双重重估,估值已进入偏低区间但缺增量资金,需等南向与回购信号;港股芯片(相关ETF:526050)则继续跟随国产替代情绪。防御端银行(相关ETF:517900)、红利低波(相关ETF:562180、515080)、现金流与价值(相关ETF:159119、159209)在缩量普跌中具备底仓价值,说明避险尚未极端化,适合回调分批而非追高。内需看食品饮料(相关ETF:159843)与消费(相关ETF:510150)的家电出口与春节备货链条,电力(相关ETF:560480)维持低波属性。小盘增强(相关ETF:159680、159552)随中证1000、中证2000冲高分别回落1.17%和1.78%,然而超额持续产生,长期来看可以作为较好的下跌保护;机器人(相关ETF:560770)、卫星(相关ETF:159218)等高波动主题在跌停潮未止前不宜左侧重仓;光伏(相关ETF:516230)要等库存与价格拐点。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
精彩评论