太平洋证券股份有限公司谭紫媚近期对奕瑞科技进行研究并发布了研究报告《奕瑞科技:收入逐季提速,新业务加速兑现》,首次覆盖奕瑞科技给予买入评级。
奕瑞科技(688301) 事件:10月30日,公司发布2026年第三季度报告:2026年前三季度实现营业收入25.00亿元,同比增长61.41%;归母净利润5.72亿元,同比增长21.65%;扣非净利润5.41亿元,同比增长23.16%;经营性现金流量净额7.38亿元。 其中,2026年第三季度实现营业收入8.29亿元,同比增长71.92%;归母净利润1.68亿元,同比增长22.65%;扣非净利润1.65亿元,同比增长47.86%;经营性现金流量净额3.59亿元,同比增长27.92%。 硅基微显示背板进入规模化交付,第二增长曲线加速兑现 根据公司三季度财报数据,本季度营收高增核心由硅基微显示背板新业务放量驱动,同时X线核心部件及综合解决方案业务保持稳健增长。当前新业务重心由产能建设阶段转向商业化兑现,持续验证公司特色CMOS工艺平台的产业化能力。伴随产能利用率持续提升,规模效应有望摊薄人工、折旧等制造费用,带动板块盈利水平持续改善。 加码CMOS及前沿技术研发,夯实长期技术壁垒 2026年前三季度公司研发投入3.75亿元,同比增长64.34%,占营业收入比重14.98%、同比提升0.27个百分点,重点加大CMOS产品及业务研发投入,同时持续推进PCCT(光子计数CT)球管及128排及以上CT解决方案的研发。我们认为,公司在CMOS工艺、光子计数等前沿方向的提前卡位,既是背板业务得以快速切入头部客户供应链的基础,也为后续产品迭代储备了技术纵深。 盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为35.24/46.95/59.71亿元,同比增速为56.56%/33.23%/27.19%;归母净利润为8.18/11.03/14.33亿元,同比增速为25.86%/34.83%/29.96%。对应EPS分别为2.61/3.52/4.57元,对应当前股价PE分别为29/21/16,首次覆盖,给予“买入”评级。 风险提示:客户拓展不及预期的风险;汇率波动的风险;地缘政治波动的风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券叶菁研究员团队对该股研究较为深入,近三年预测准确度均值为75.01%,其预测2026年度归属净利润为盈利8.06亿,根据现价换算的预测PE为27.13。
最新盈利预测明细如下:
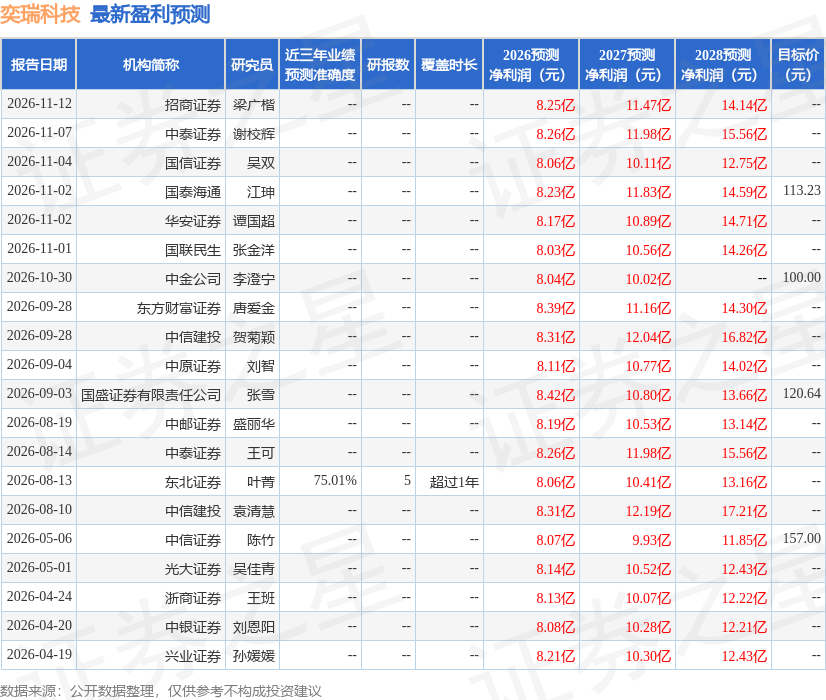
该股最近90天内共有12家机构给出评级,买入评级11家,增持评级1家;过去90天内机构目标均价为111.29。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。
精彩评论