导读
本周基本面情况:
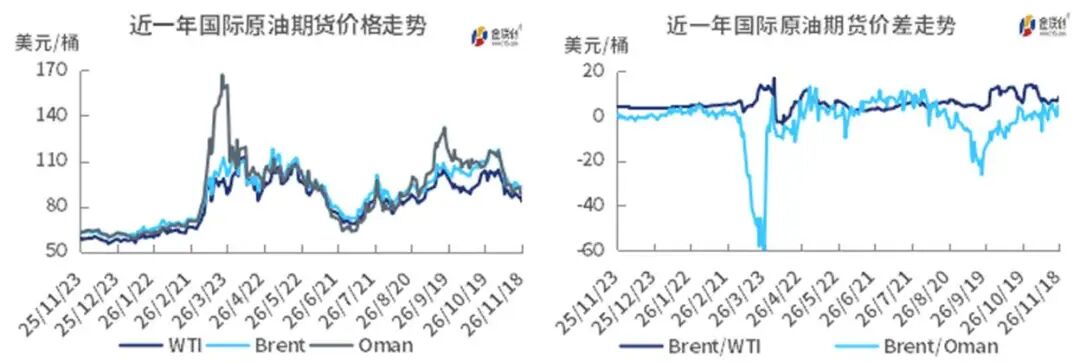
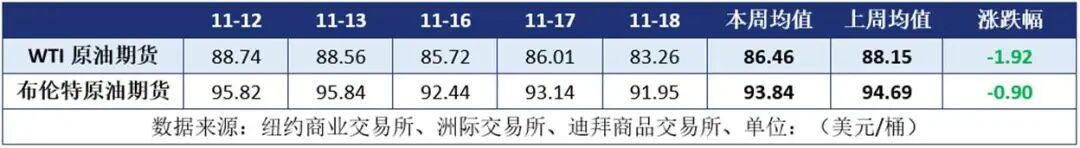
●原油价格表现:本周WTI原油期货价格呈现波动态势,周度均价录得
86.46美元/桶,环比上一周下跌1.70美元/桶,跌幅约为1.92%。
● 国际能源署(IEA)预测四季度供应过剩:IEA方面表示,尽管航运业持续遭受袭击,但中东地区的石油出口复苏速度快于全球石油需求,因此全球石油市场将在今年第四季度重回供应过剩的状态。
● 霍尔木兹海峡原油运输量增加:根据美国能源信息署(EIA)的数据,第三季度经霍尔木兹海峡运输的原油和燃料量较第二季度增加400万桶/日。
下周市场关注焦点:
● 供应过剩预期会否继续发酵:IEA预计全球原油供应过剩扩大,随着海湾地区石油出口持续恢复,10月全球石油供应将出现自中东战事爆发以来首次超过需求的情况。
● 中东地缘与外交斡旋进展:也门胡塞武装持续袭击沙特重要的石油管道及设施,且霍尔木兹海峡遇袭船只增加,中东地缘局势不确定性仍存。
第一章:国际原油市场走势回顾
供应过剩担忧升温 油市承压低位波动
本周(11.12-11.18),国际原油油价整体呈现波动态势,周度均价环比下跌。随着中东石油出口逐渐恢复,投资者对供应过剩的担忧导致油市承压。
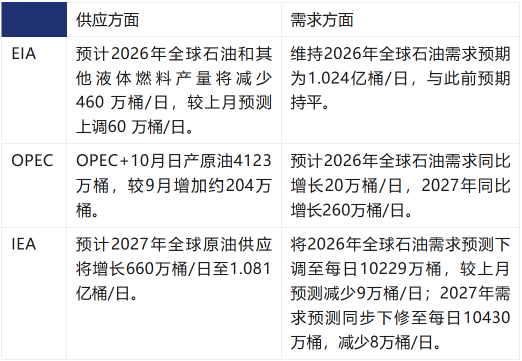
IEA预测原油市场将转向供应过剩:IEA预测2026年四季度全球石油供需预期转向供应过剩,过剩规模约170万桶/日。IEA方面表示,海湾原油海运出口恢复至冲突前约82%,叠加巴西、圭亚那、美国等非OPEC+持续增产,10月份全球石油市场自中东冲突爆发以来首次转为供应过剩。
EIA数据显示中东石油运输量增加:EIA在11月16日发布的全球能源安全数据显示,第三季度经霍尔木兹海峡运输的原油和石油液体总量为910万桶/日,较第二季度的510万桶/日增加400万桶/日,但目前运输量仍远低于上年同期的2140万桶/日。
国际原油现货价格下跌
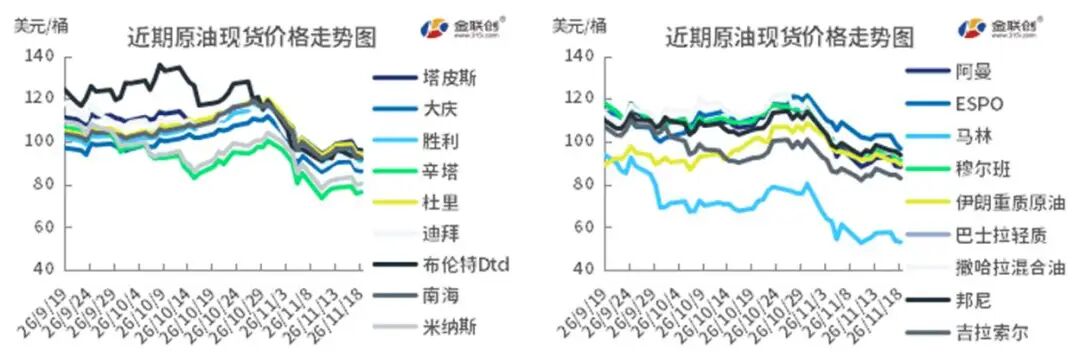
本周国际原油现货价格下跌,主要市场的代表性交易活动如下:
中东原油现货市场:标书文件显示,沙特阿美贸易新加坡分公司和卡塔尔能源公司各自招标销售12月装原油船货。沙特阿美贸易新加坡分公司招标销售在阿联酋富查伊拉船对船转运的今年12月至明年1月交付的Khafji原油,买家也可以选择今年12月至明年2月交付。伊拉克SOMO已经向美洲、欧洲和亚洲买家报价销售12月装原油船货。该公司销售从巴士拉石油终端、单点系泊和关联设施装船的巴士拉中质和巴士拉重质原油,交付方式为FOB。卡塔尔能源公司招标销售埃尔沙欣、陆地和海洋原油,买家可以选择12月在卡塔尔装运原油,也可以选择通过船对船方式12月中旬至明年1月中旬在富查伊拉和阿曼Sohar装运原油。
亚洲原油现货市场:越南PV石油公司通过标书形式售出25万桶2027年1月15-20日装Thang Long原油船货,买家为泰国PTT公司。马来西亚明年1月装Kimanis原油计划装船量为五船,与今年12月计划装船量持平。船期分别为1月2-6日、1月13-17日、1月7-11日、1月27-31日和1月20-24日。
第二章:原油市场热点事件
IEA判断海湾地区石油出口恢复速度快于需求增长
IEA表示,尽管霍尔木兹海峡的船只遭袭事件仍在发生,但随着中东地区石油出口恢复速度快于全球石油需求增长,全球石油市场将在今年第四季度重新进入供应过剩状态。尽管霍尔木兹海峡的船只遭袭事件仍在发生,但随着中东地区石油出口恢复速度快于全球石油需求增长,全球石油市场将在今年第四季度重新进入供应过剩状态。
IEA在月度报告中表示,第四季度石油供应量平均将达到每日1.05亿桶,比预期需求高出每日170万桶。而此前,IEA曾预测第四季度石油市场将出现供应缺口,但IEA此次表示,石油市场正显现出初步的再平衡迹象。自伊朗战争爆发以来,全球石油供应首次超过需求。目前已有多项迹象显示,海湾地区石油生产国正在恢复出口。自2月底战争爆发导致霍尔木兹海峡航运受扰以及地区能源基础设施受损以来,这些国家的石油出口受到干扰,但目前正通过各种变通方式恢复运输。该机构还进一步披露了成员国3月承诺从紧急储备中创纪录释放石油的剩余规模,称截至明年2月底,将有7100万桶石油投放市场,其中包括1500万桶柴油,以缓解市场供应紧张局面
第三章:原油市场供需情况
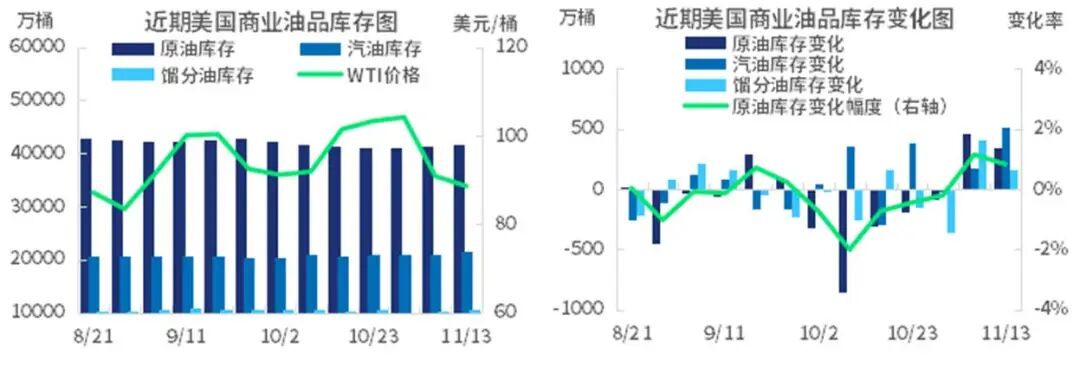
美国原油库存增加
主流机构原油市场供需预测
第四章:原油期货市场走势展望
下周市场展望
本周(11.12-11.18),随着IEA对石油市场做出供应过剩的预期,叠加多方数据显示海湾国家石油出口能力逐渐恢复,投资者对供过于求的担忧升温导致油价承压低位波动。截至11月18日,芝商所旗下的WTI原油期货结算价报83.26美元/桶,较周内高点(11月12日结算价88.74美元/桶)下跌5.48美元,周内波动空间约6.18%。
周内核心关注要点如下:
海湾各国石油出口能力恢复:海湾产油国正竞相建设并使用替代路线,包括沙特的红海航线,以及阿联酋加倍投入通往富查伊拉的管道,以便从阿曼湾绕过霍尔木兹海峡输出原油。亚洲炼油商正越来越多地重新转向中东产油国的原油,从而减少了对包括美国在内的替代供应商的进口需求,来自阿联酋、沙特阿拉伯和卡塔尔的原油采购量正在增加,油价暴跌和运费率走低进一步加剧了这一趋势。
中东地缘局势的进一步发展:美伊外交接触仍在第三方斡旋下持续推进,但双方核心立场仍存在较大分歧,尚未进入实质性直接谈判阶段。此前卡塔尔外交部发言人宣布,新一轮与伊朗代表团的斡旋会议正在推进,目标是推动双方缩小分歧、达成结束战事的协议。
对于原油市场而言,OPEC+原油产量增加及美国石油库存持续增加,令全球原油供应过剩的预期正在抬头,导致油市短期承压。但与此同时,由于美伊未进入实质谈判阶段,市场对中东地缘局势的观望情绪升温。且霍尔木兹海峡遇袭船只增加,又在一定程度上抑制了油价的下行空间。短期内油市预计仍将保持波动态势。

精彩评论