摘要
经济增长:水泥价格上调落实不佳
生产:电厂日耗明显回落
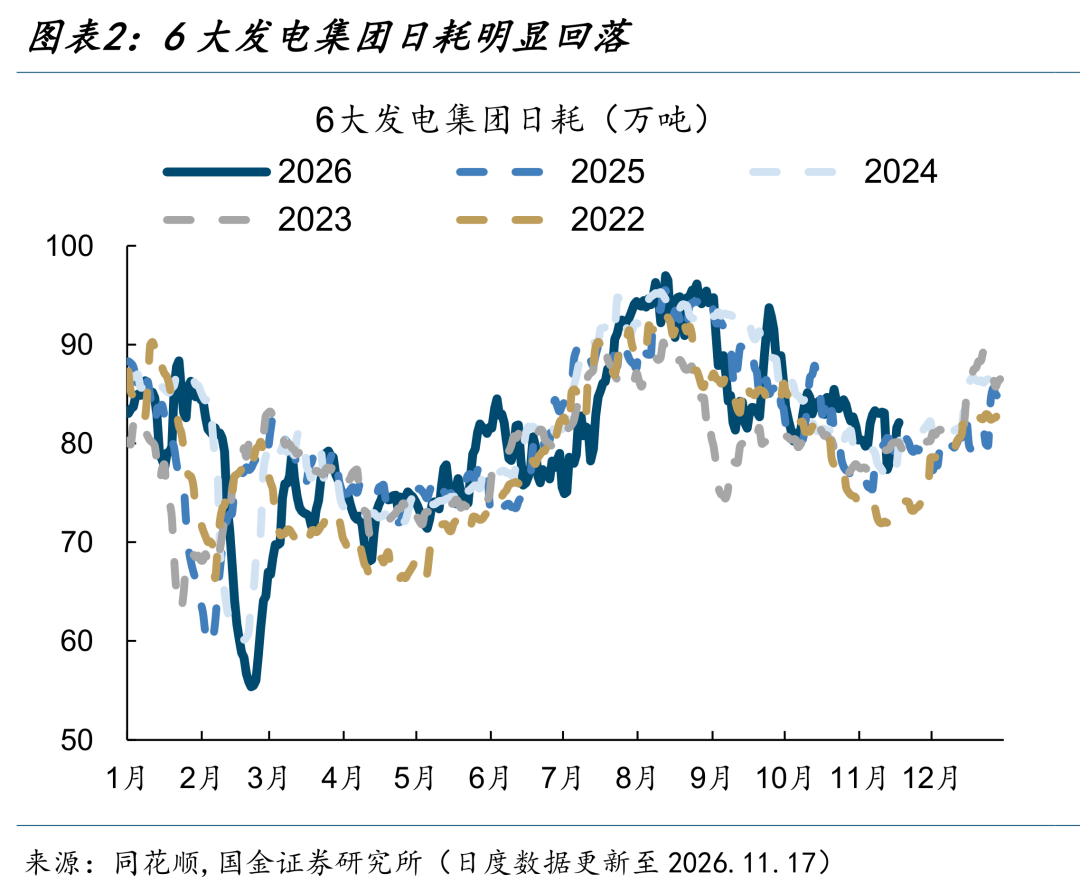
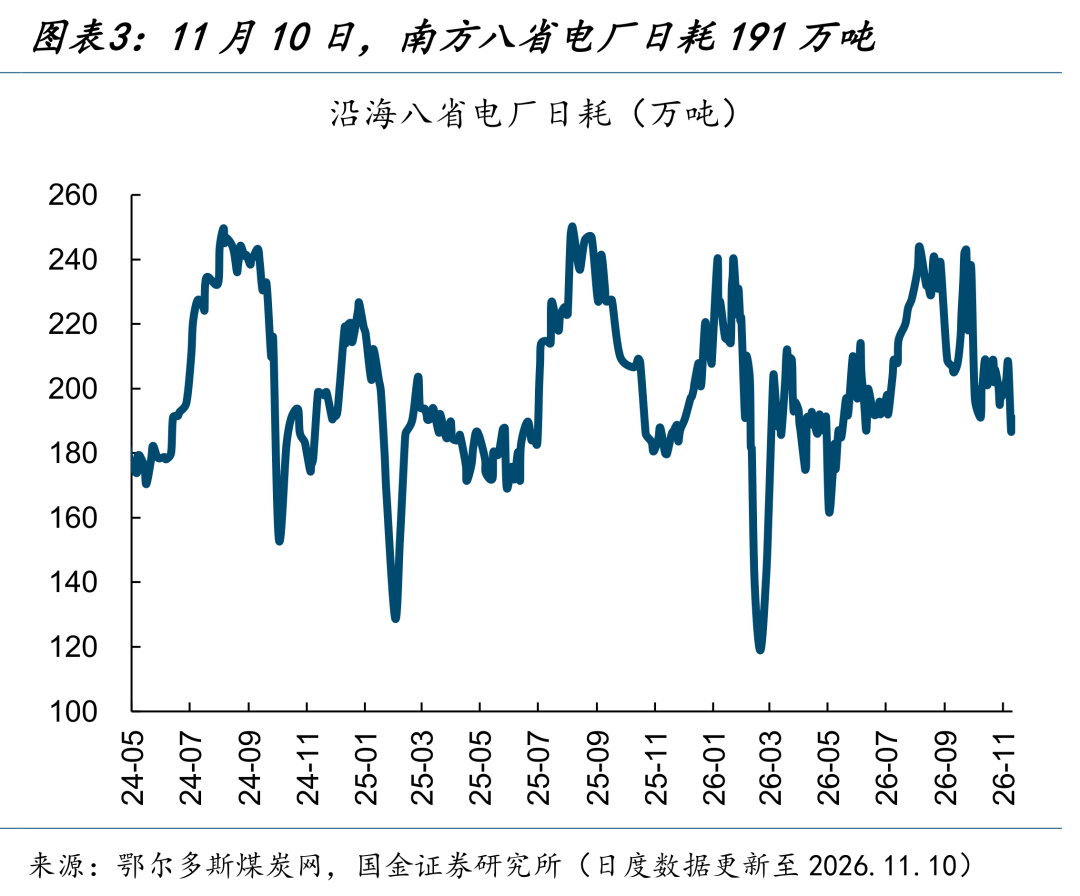
(1)电厂日耗明显回落。11月17日,6大发电集团的平均日耗为82.1万吨,较11月10日的83.2万吨下降1.3%。11月10日,南方八省电厂日耗为191万吨,较11月4日的203万吨下降5.9%。
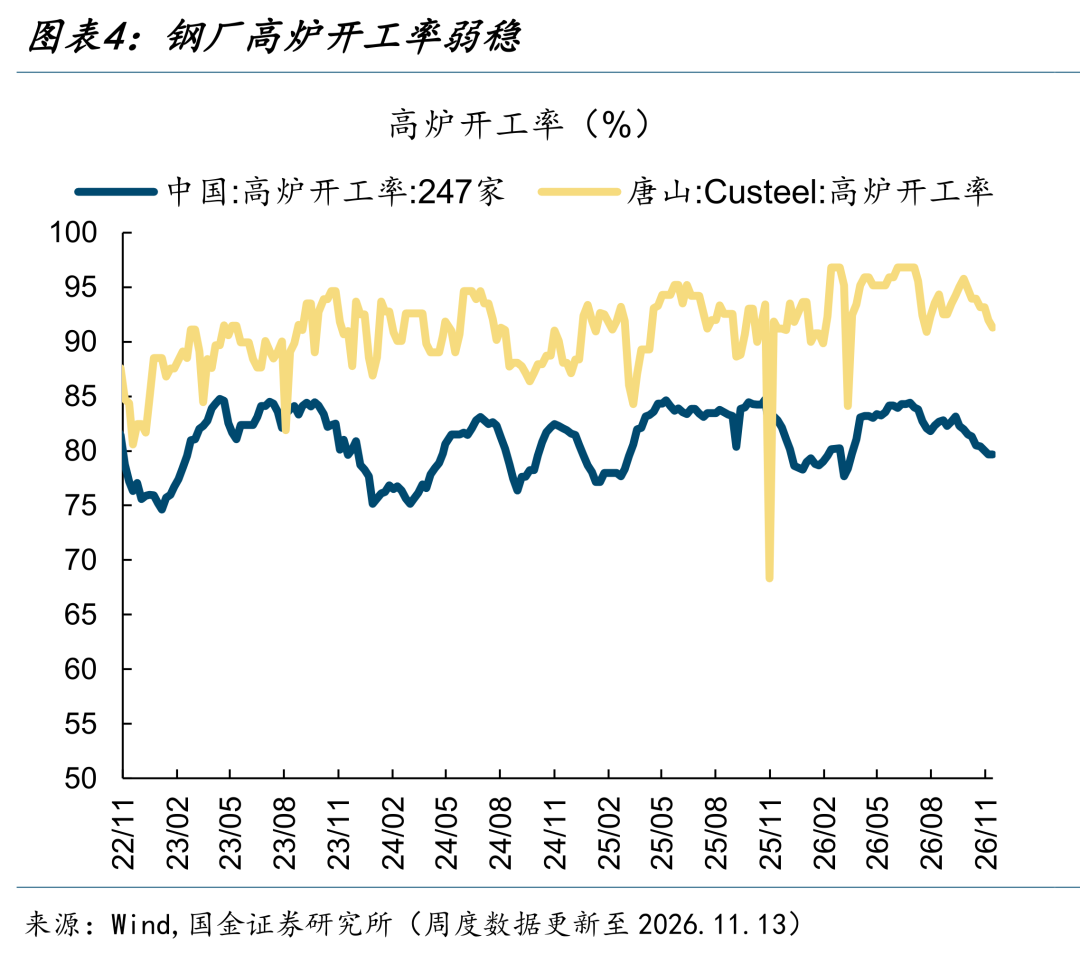
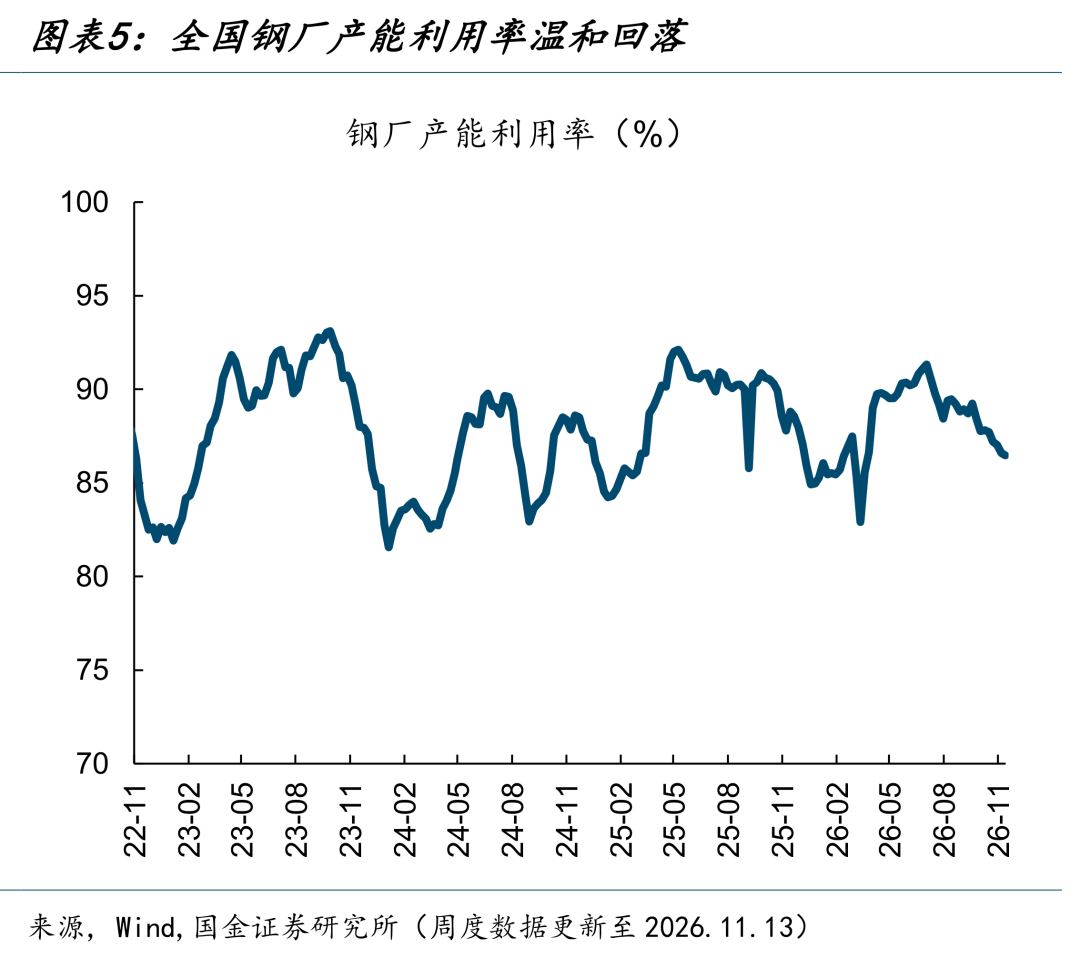
(2)高炉开工率弱稳。11月13日,全国高炉开工率79.7%,较11月6日持平;产能利用率86.5%,较11月6日下降0.1个百分点。11月13日,唐山钢厂高炉开工率91.3%,较11月6日下降0.7个百分点。、
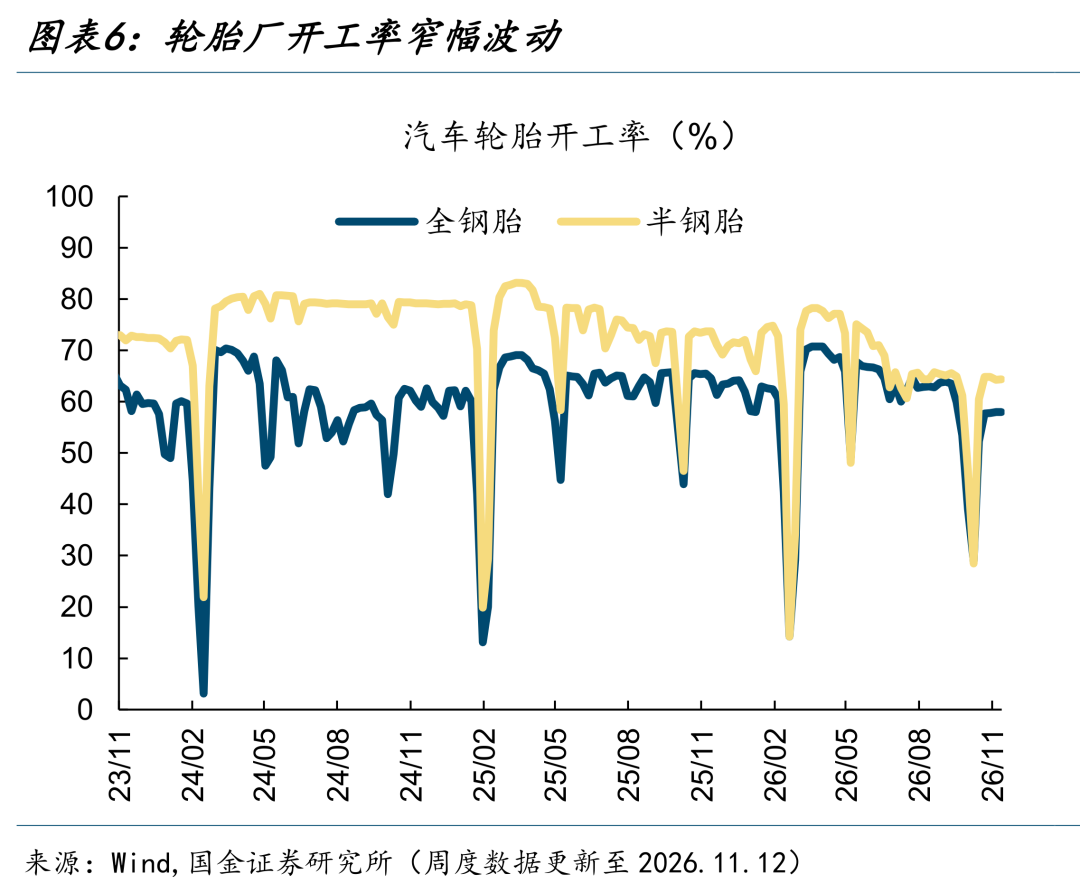
(3)轮胎开工率窄幅波动。11月12日,汽车全钢胎(用于卡车)开工率58.0%,较11月5日下降0.1个百分点;汽车半钢胎(用于轿车)开工率64.4%,较11月12日上升0.1个百分点。
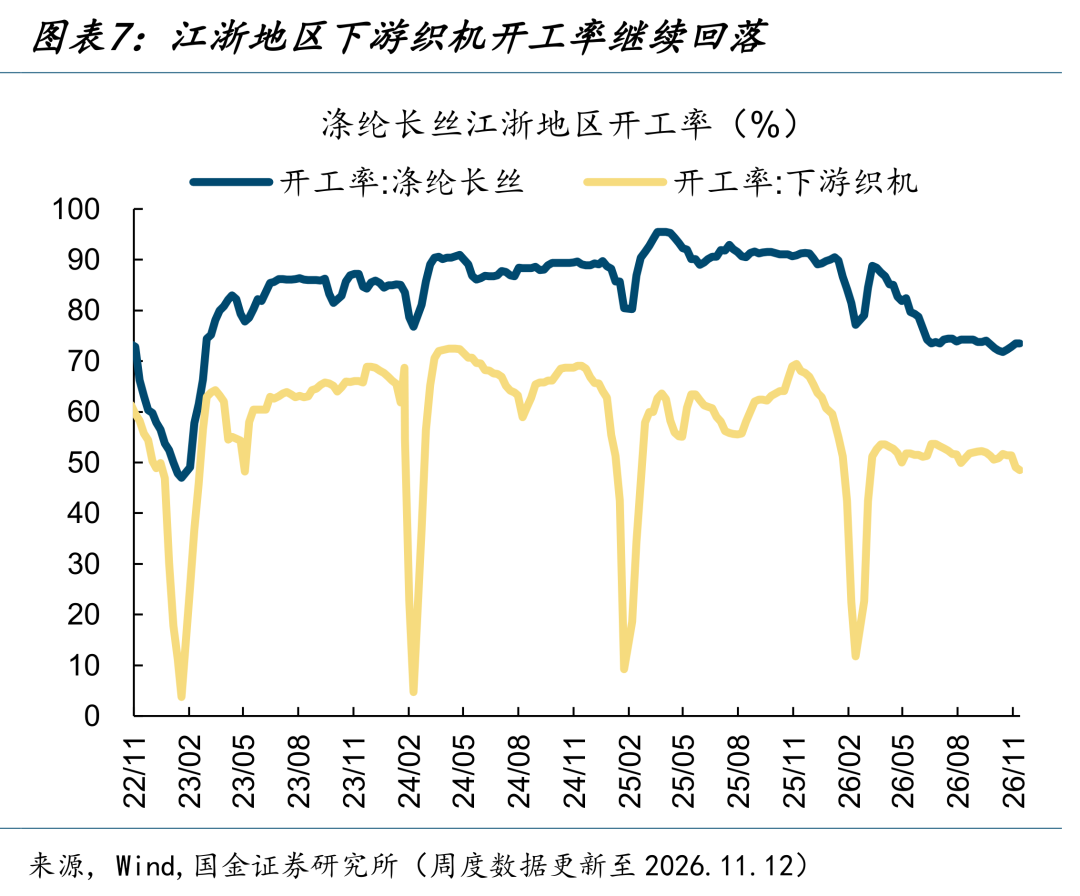
(4)江浙地区织机开工率继续回落。11月12日,江浙地区涤纶长丝开工率73.4%,较11月5日持平;11月12日,下游织机开工率48.5%,较11月5日下降0.6个百分点。
需求:水泥价格上调落实不佳
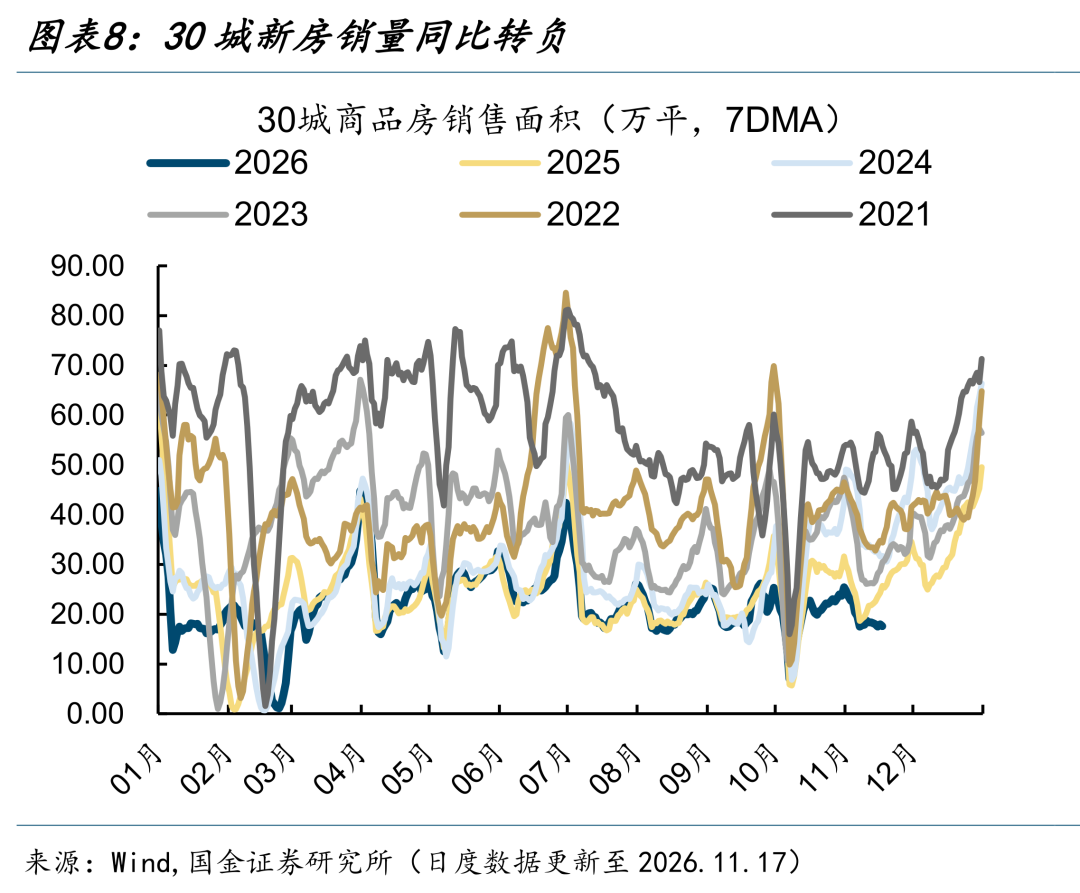
(1)30城商品房销量环比改善,同比为负。11月1-17日,30大中城市商品房日均销售面积为17.5万平方米,较10月同期(15.8万平)上升10.8%,较去年11月同期(21.2万平)下降17.4%,较2024年11月同期(32.4万平)下降45.9%。
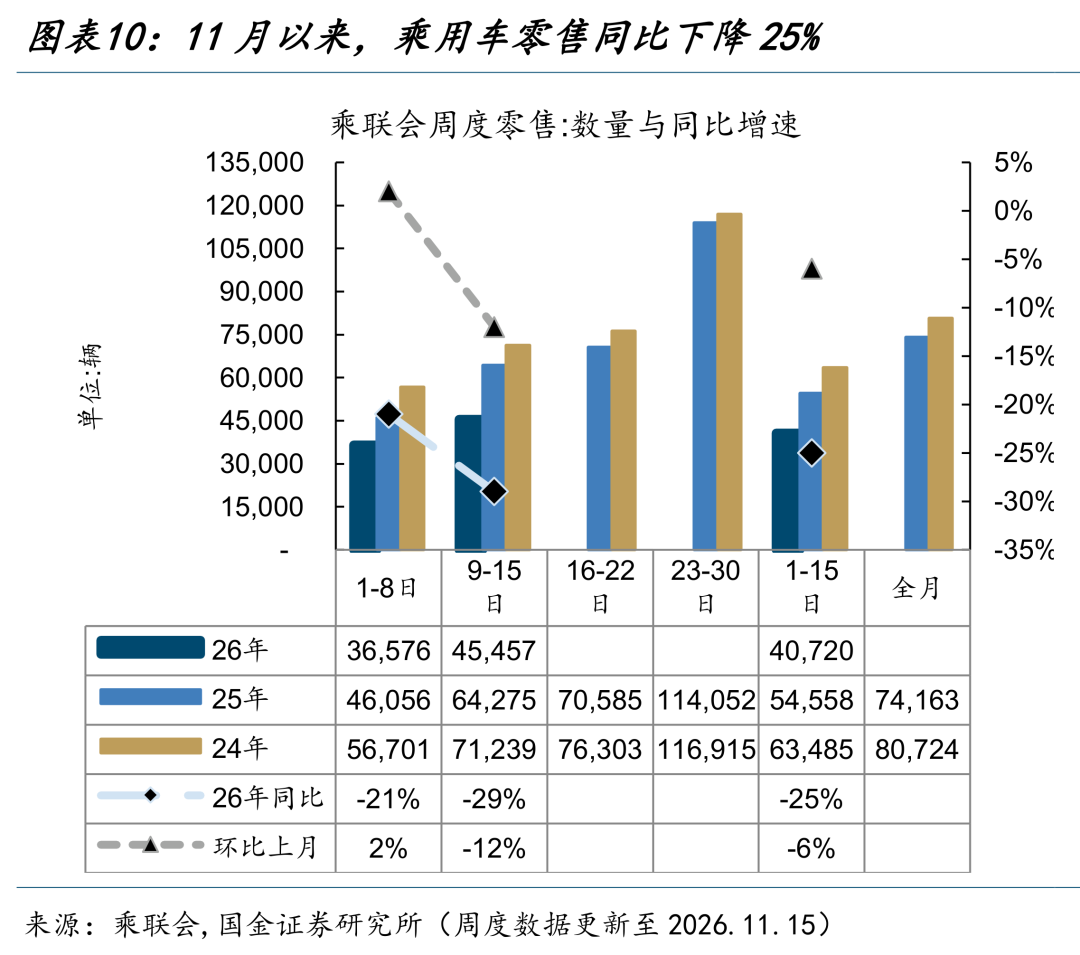
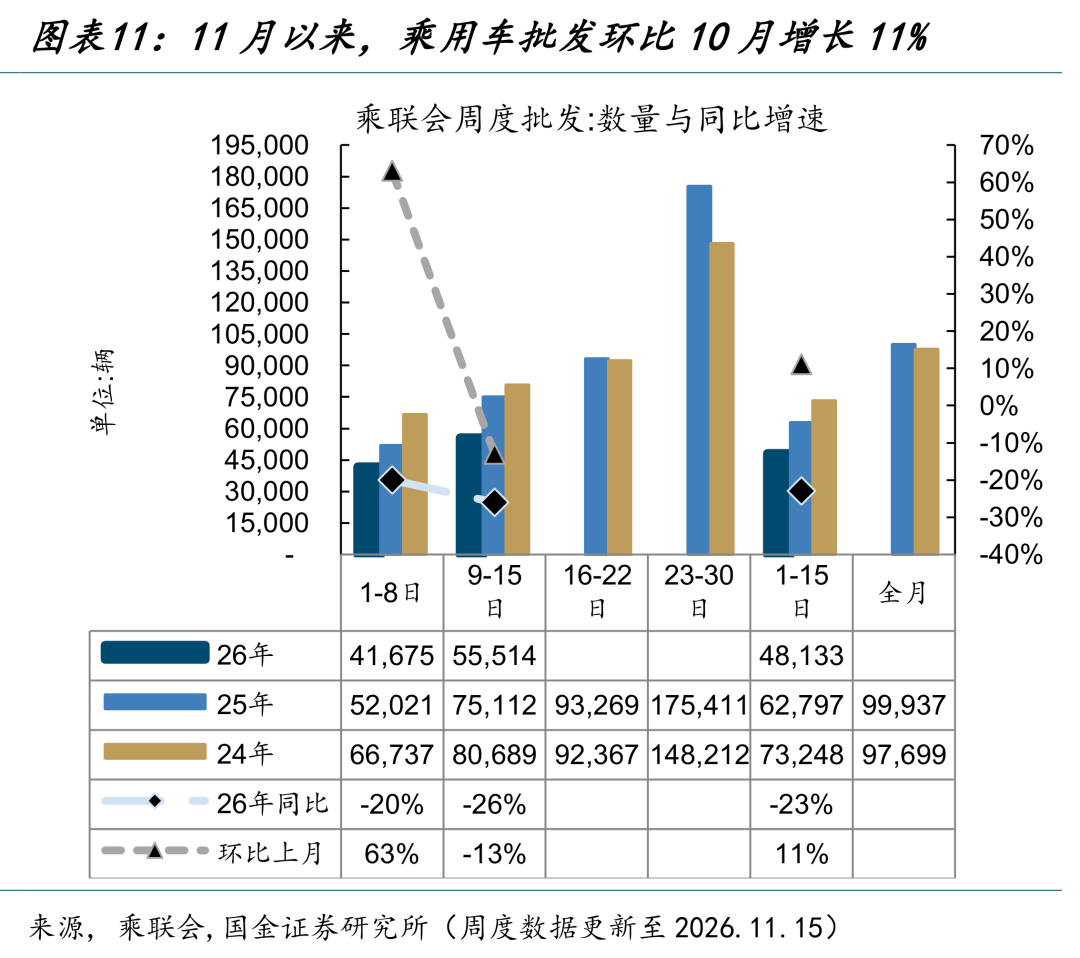
(2)车市同比承压、环比企稳。11月零售同比下降25%;11月批发同比下降23%。
(3)钢价走弱。11月17日,螺纹、线材、热卷、冷轧价格较11月10日分别下跌1.0%、下跌2.2%、下跌1.3%和下跌0.7%。
(4)水泥价格上调落实不佳。11月17日,全国水泥价格指数较11月10日下跌0.1%;其中,华东和长江地区水泥价格分别下跌0.3%和持平。
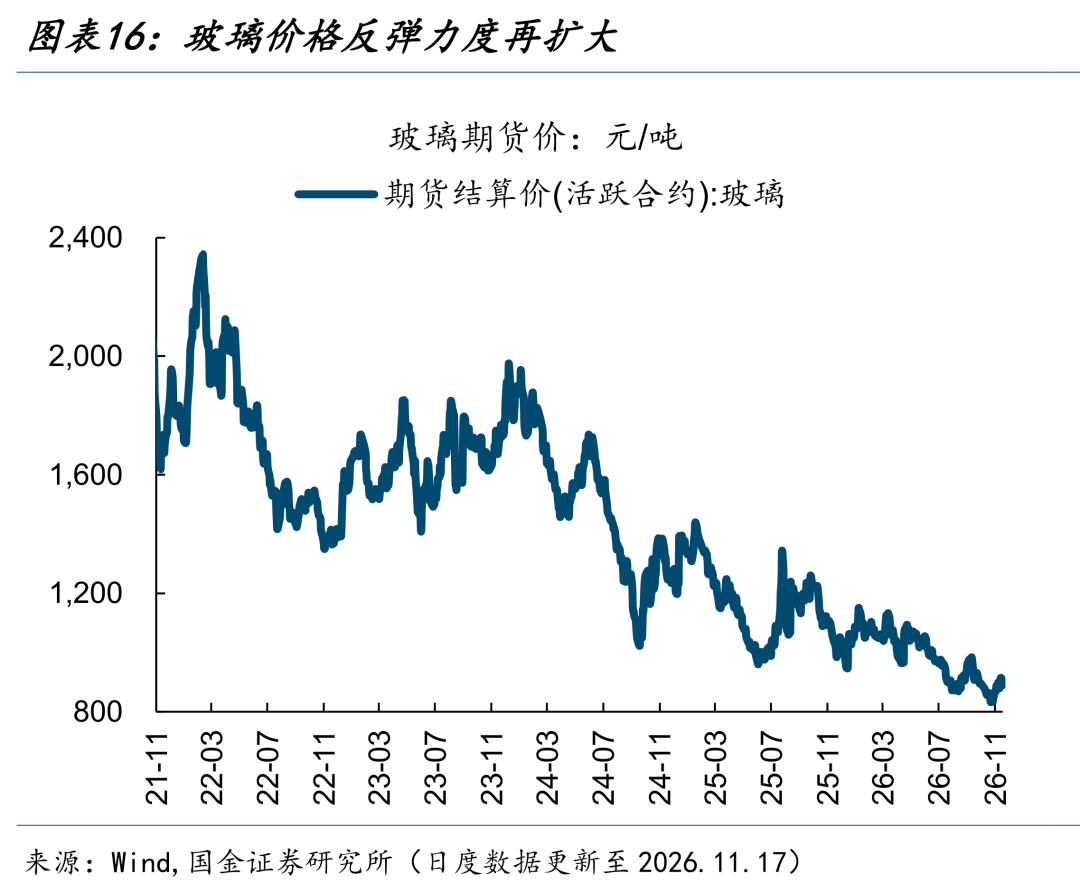
(5)玻璃价格反弹力度再扩大。11月17日,玻璃活跃期货合约价报889元/吨,较11月10日上涨1.1%。
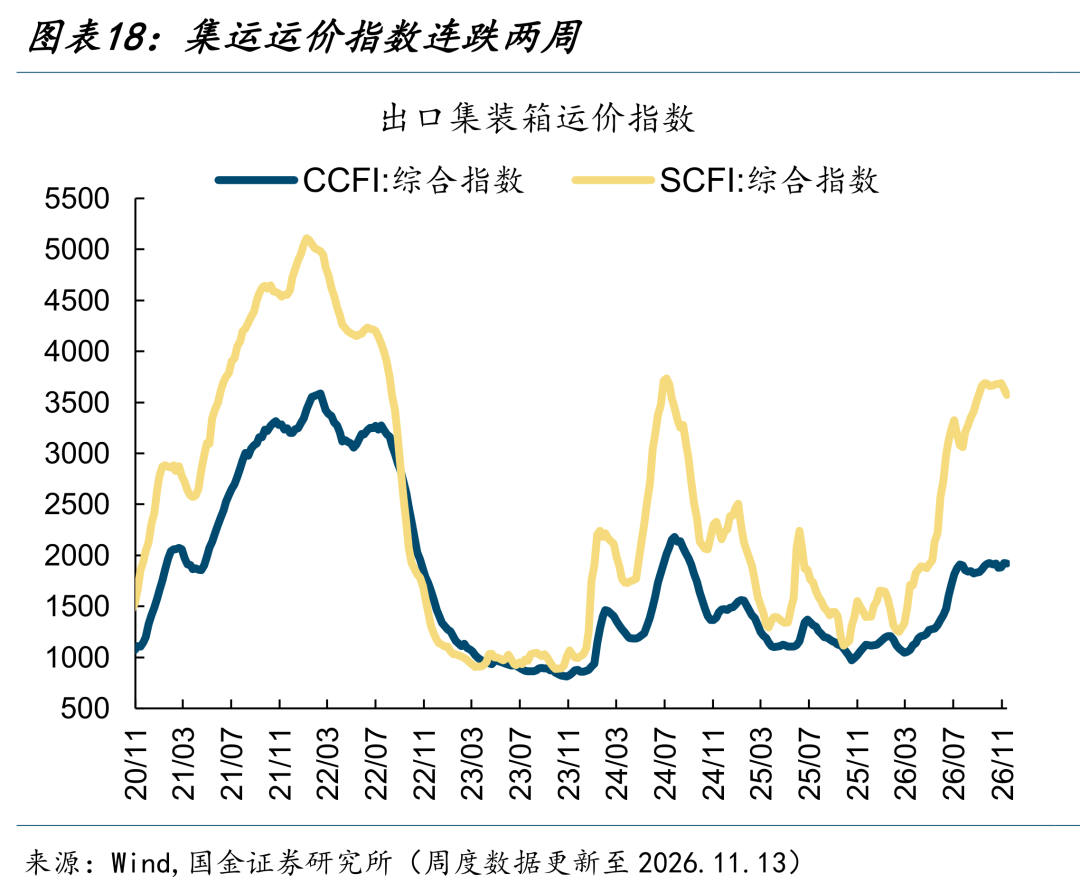
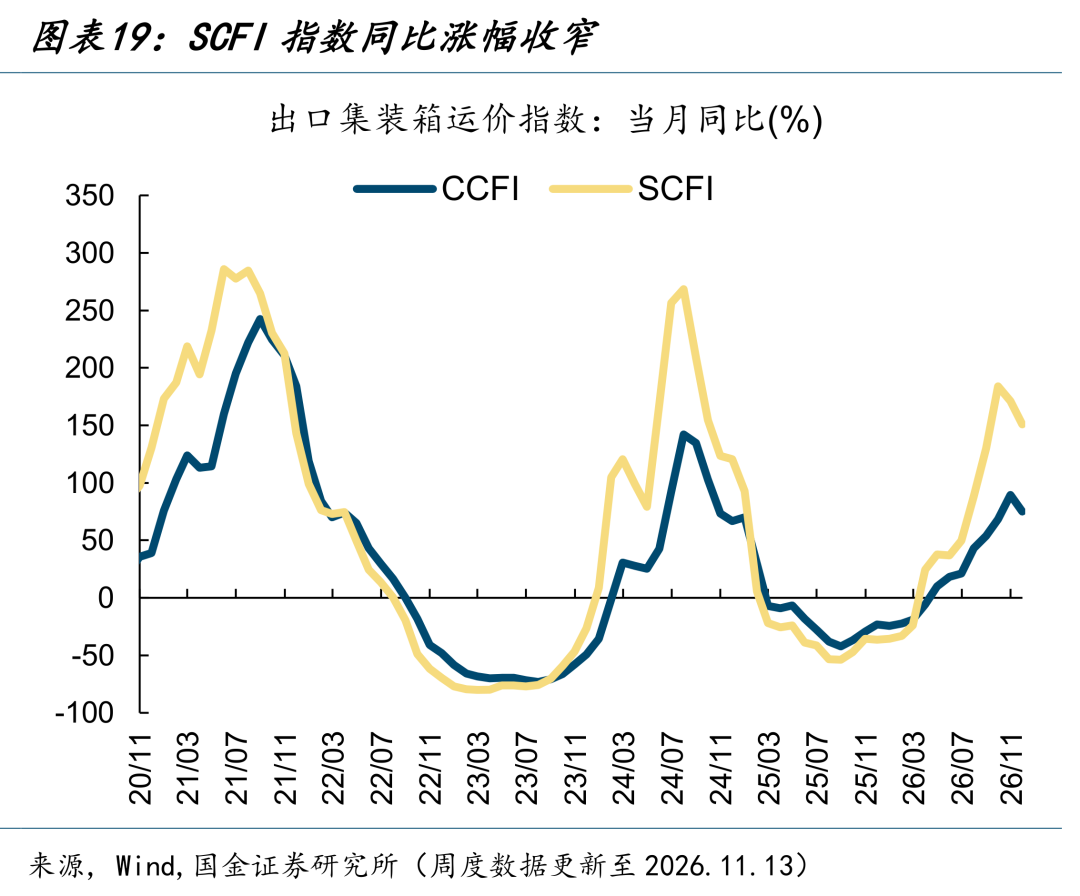
(6)集运运价指数连跌两周。11月13日,CCFI指数较11月6日下跌0.3%;同期SCFI指数下跌1.7%。
通货膨胀:油价围绕90美元偏强震荡
CPI:猪价弱势运行
(1)猪价弱势运行。11月17日,猪肉平均批发价为14.7元/公斤,较11月10日下跌0.8%。
(2)农产品价格指数温和上涨。11月17日,农产品批发价格指数较11月10日上涨0.2%。分品种看,蔬菜(上涨1.5%)>牛肉(上涨0.2%)>鸡肉(下跌0.3%)>羊肉(下跌0.3%)>鸡蛋(下跌0.6%)>猪肉(下跌0.8%)>水果 (下跌1.2%)。
PPI:油价围绕90美元偏强震荡
(1)油价围绕90美元偏强震荡。11月17日,布伦特和WTI原油现货价报93.3和86.0美元/桶,较11月10日分别上涨2.5%和持平。
(2)铜铝下跌。11月17日,LME3月铜价和铝价较11月10日分别下跌4.5%和下跌2.9%。
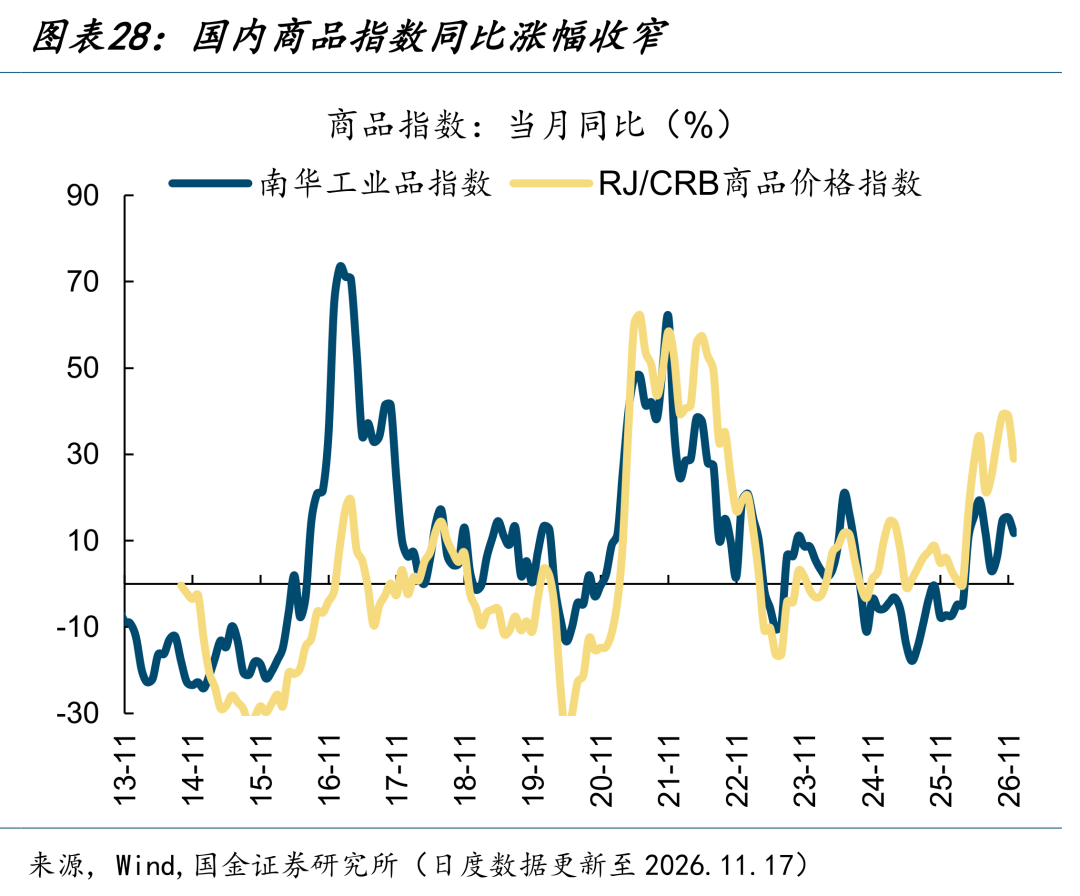
(3)国内商品指数环比跌幅走阔。11月17日,南华工业品指数较11月10日下跌0.6%;11月17日,RJ/CRB商品价格指数较11月10日下跌0.9%。
风险提示:统计口径误差。数据统计大多为抽样,恐与现实情况有些许出入。
正文
【经济增长:水泥价格上调落实不佳】
1、生产:电厂日耗明显回落
(1)生产端:电厂日耗明显回落
电厂日耗明显回落。11月17日,6大发电集团的平均日耗为82.1万吨,较11月10日的83.2万吨下降1.3%。11月10日,南方八省电厂日耗为191万吨,较11月4日的203万吨下降5.9%。受厄尔尼诺影响,今冬呈现“前冬冷、后冬暖”态势,气温总体偏高,削弱耗煤预期。虽然供暖负荷渐进式抬升,电厂日耗很难出现大幅跳升。
(2)生产端:高炉开工率弱稳
高炉开工率弱稳。11月13日,全国高炉开工率79.7%,较11月6日持平;产能利用率86.5%,较11月6日下降0.1个百分点。11月13日,唐山钢厂高炉开工率91.3%,较11月6日下降0.7个百分点。目前钢厂盈利率较低,多数企业处于亏损状态,但“亏损不减产”的博弈仍较突出。
(3)生产端:轮胎开工率窄幅波动
轮胎开工率窄幅波动。11月12日,汽车全钢胎(用于卡车)开工率58.0%,较11月5日下降0.1个百分点;汽车半钢胎(用于轿车)开工率64.4%,较11月12日上升0.1个百分点。
江浙地区织机开工率继续回落。11月12日,江浙地区涤纶长丝开工率73.4%,较11月5日持平;11月12日,下游织机开工率48.5%,较11月5日下降0.6个百分点。
2、需求:水泥价格上调落实不佳
(1)需求端:30城商品房销量环比改善,同比为负
30城商品房销量环比改善,同比为负。11月1-17日,30大中城市商品房日均销售面积为17.5万平方米,较10月同期(15.8万平)上升10.8%,较去年11月同期(21.2万平)下降17.4%,较2024年11月同期(32.4万平)下降45.9%,较2023年11月同期(29.8万平)下降41.3%。
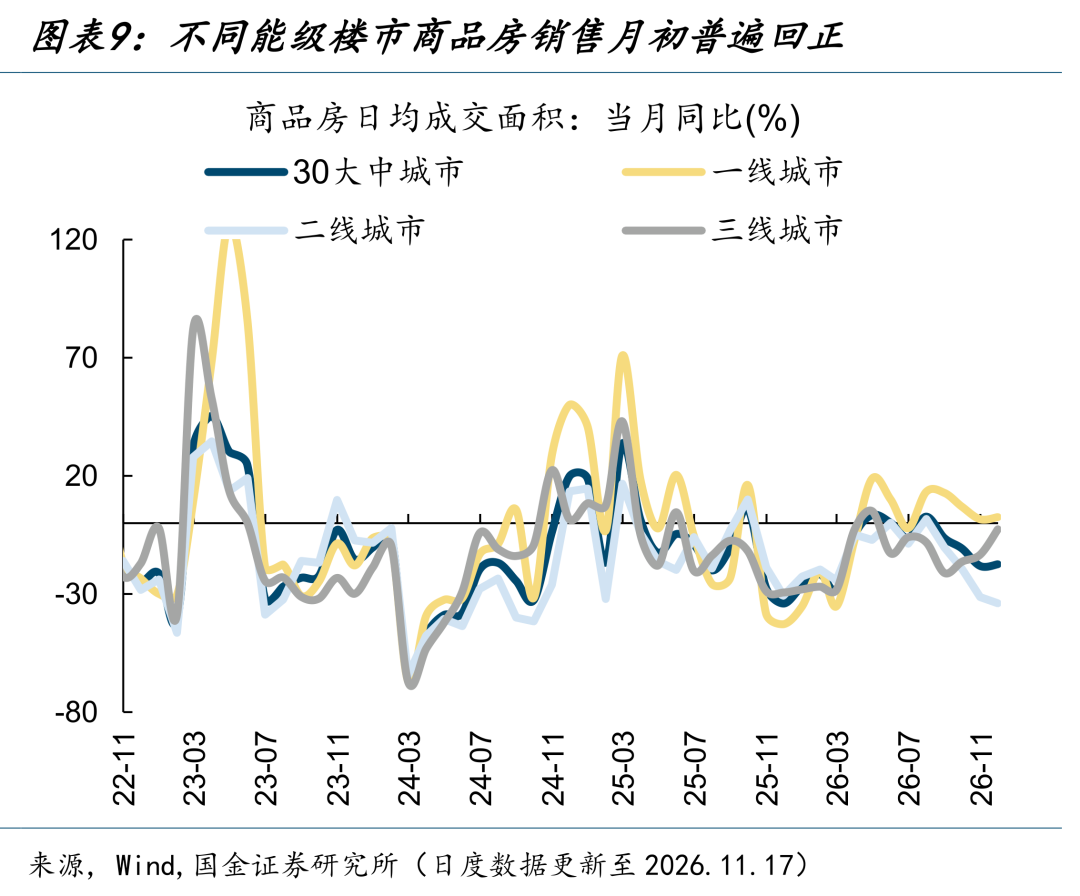
分区域来看,一线、二线和三线城市销售面积分别同比上升2.6%、下降33.8%、下降2.6%。
(2)需求端:车市同比承压、环比企稳
11月零售同比下降25%。11月第二周,全国乘用车市场零售达到日均4.5万辆,同比下降29%,环比10月同期下降12%;今年以来累计同比下降22%。在地方补贴与车企年末促销的合力推动下,车市总体保持平稳。但受去年同期高基数效应影响,11月同比负增长态势难以逆转,年底“翘尾”行情大概率缺席,市场正全面转入存量博弈的平稳期。
11月批发同比下降23%。11月第二周,全国乘用车市场批发达到日均5.6万辆,同比下降26%,环比10月同期下降13%;今年以来累计同比下降7%。
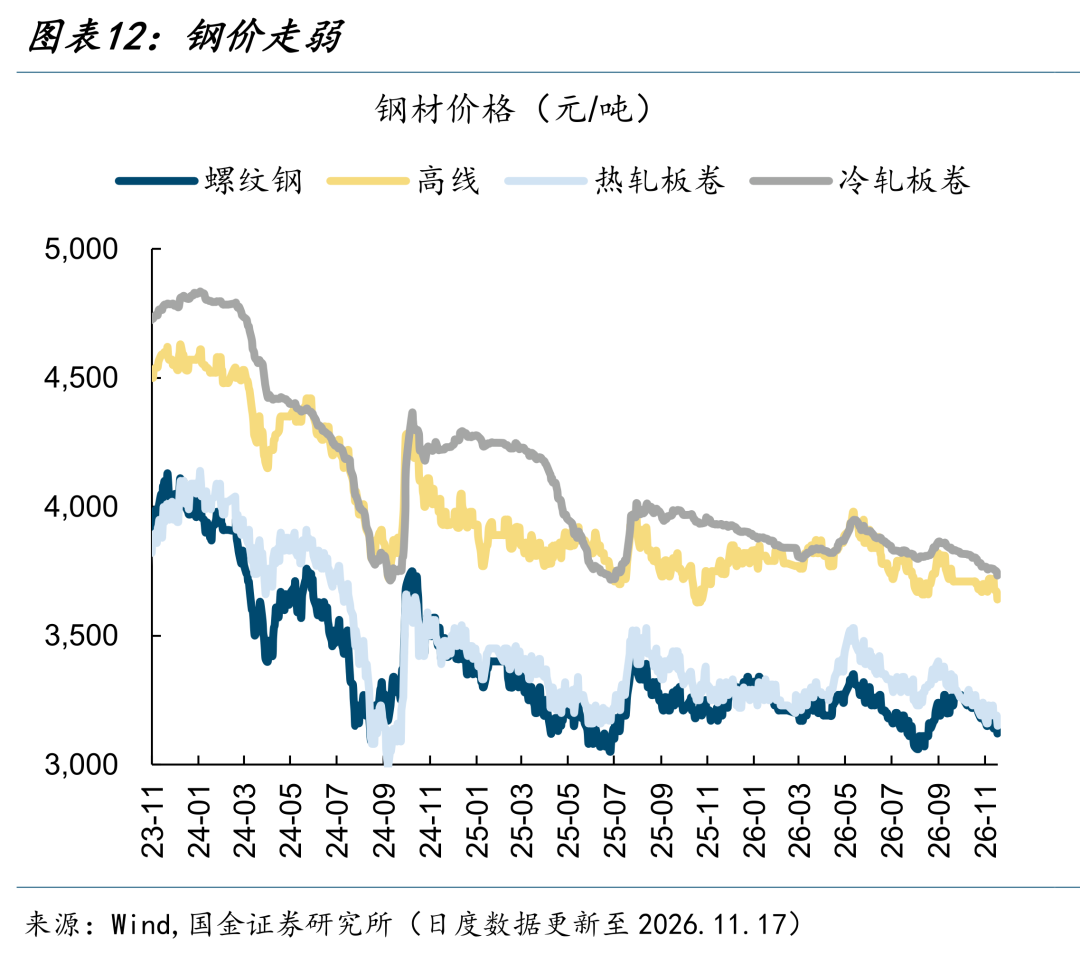
(3)需求端:钢价走弱
钢价走弱。11月17日,螺纹、线材、热卷、冷轧价格较11月10日分别下跌1.0%、下跌2.2%、下跌1.3%和下跌0.7%。11月以来,上述品种环比分别下跌2.2%、下跌0.1%、下跌1.4%和下跌1.0%,同比分别下跌2.0%、下跌1.4%、下跌2.6%和下跌4.5%。当前供给端钢厂主动减产,日均铁水产量下降,但螺纹钢周产量反而回升,供给收缩力度有限。需求端淡季叠加北方降温,季节性收缩明显,社库去库放缓、供给压力逐步抬升。
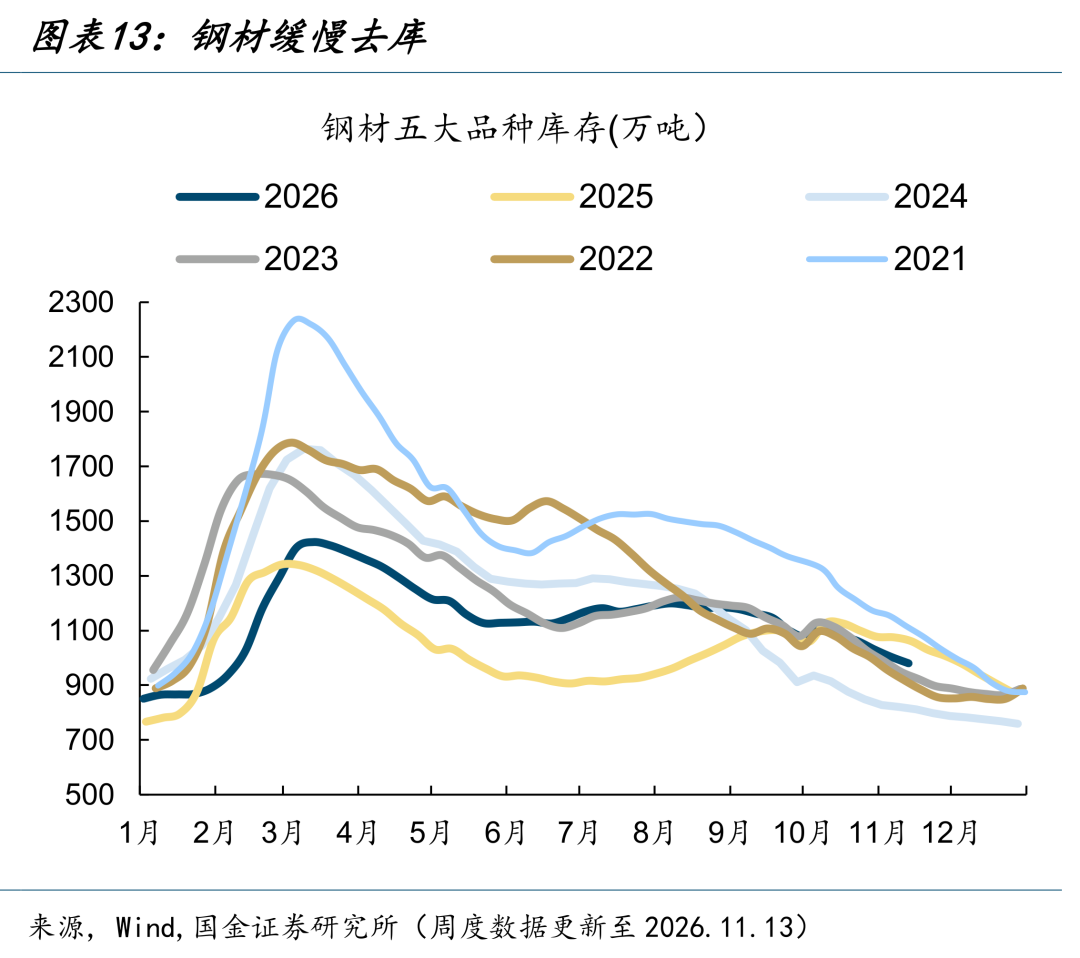
钢材缓慢去库。11月13日,五大钢材品种库存980.1万吨,较11月6日下降22.9万吨。
(4)需求端:水泥价格上调落实不佳
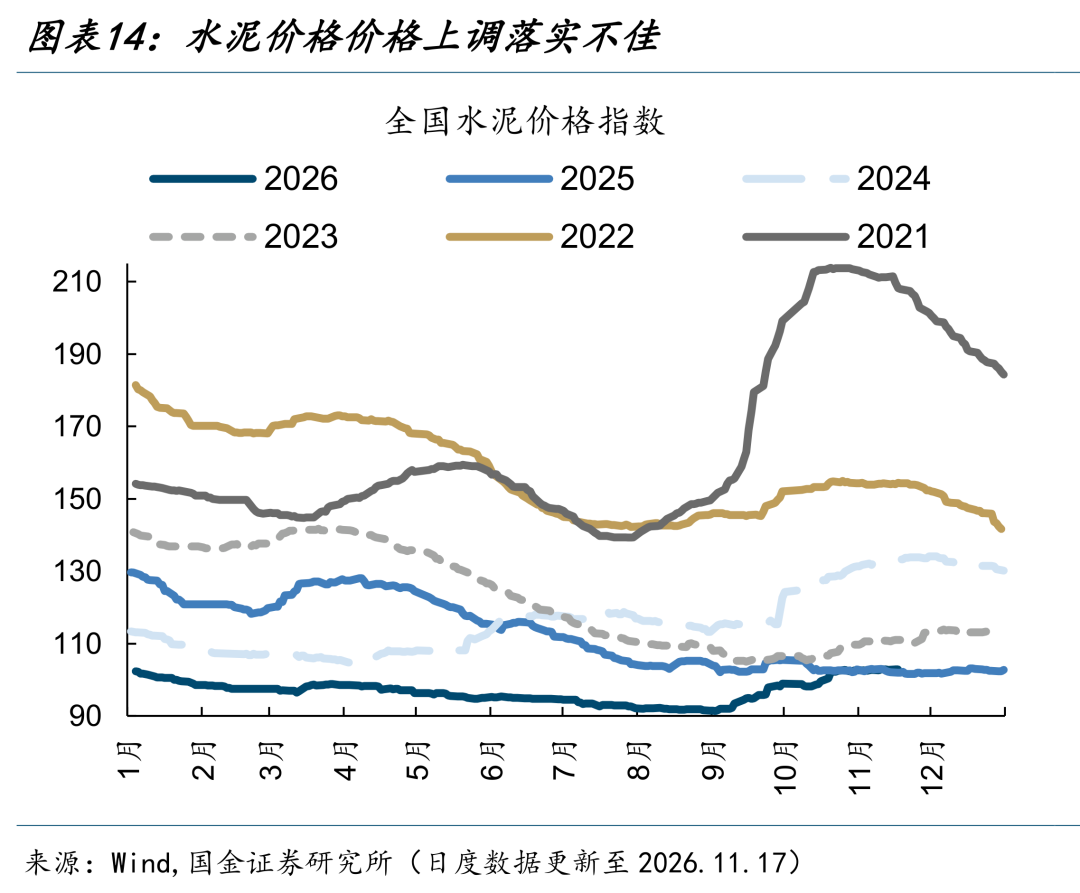
水泥价格上调落实不佳。11月17日,全国水泥价格指数较11月10日下跌0.1%;其中,华东和长江地区水泥价格分别下跌0.3%和持平。四季度水泥需求延续疲软态势,主要受相关投资同比降幅持续扩大、基建实物工作量释放节奏偏慢的影响,叠加雨季等季节性因素扰动。目前河南、湖北多地水泥价格上涨后落实不佳,价格出现下跌或弱稳。
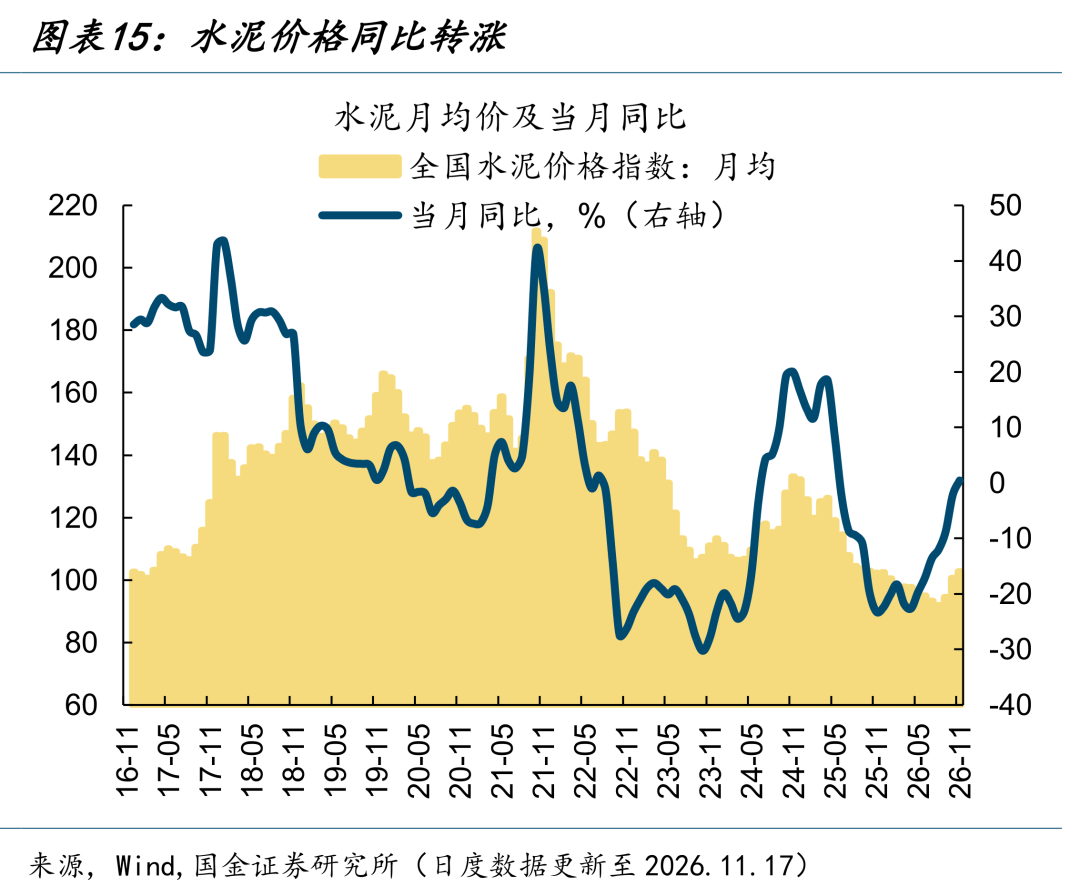
水泥价格同比转涨。11月以来,水泥均价环比上涨2.1%(前值上涨6.4%),同比上涨0.4%(前值下跌2.2%)。
(5)需求端:玻璃价格反弹力度再扩大
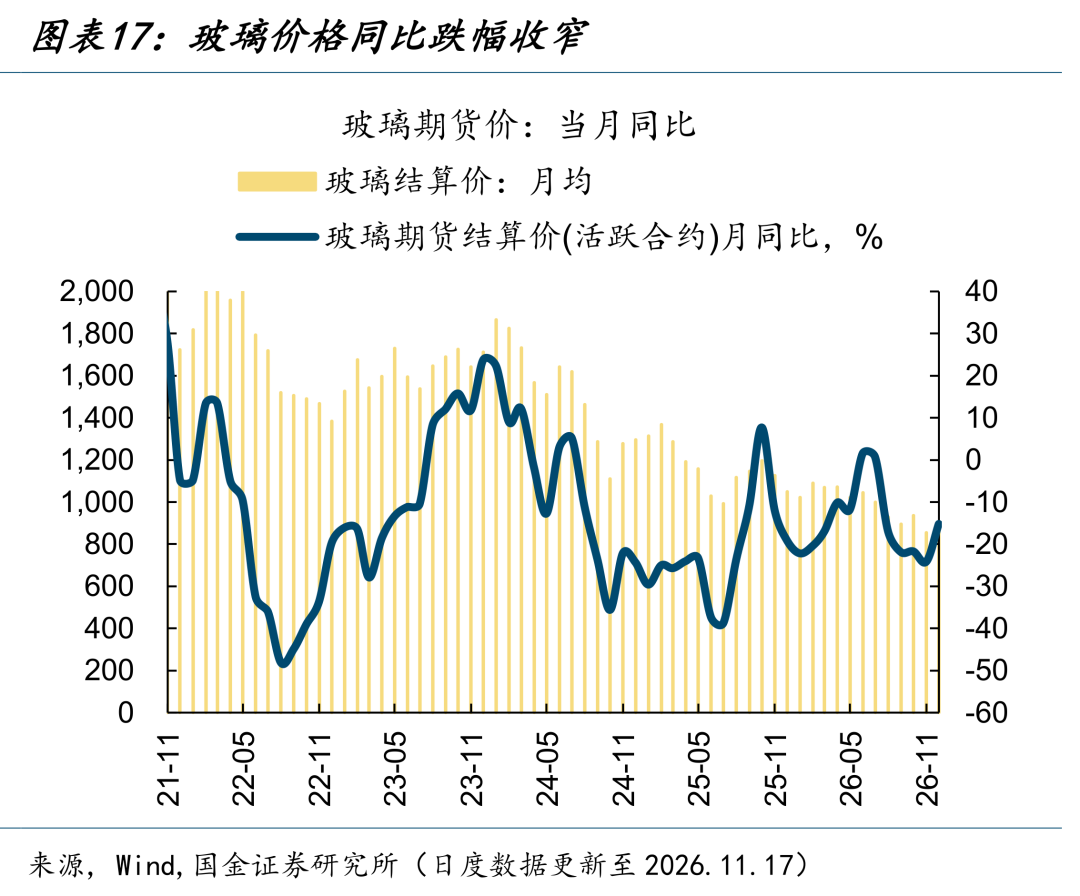
玻璃价格反弹力度再扩大。11月17日,玻璃活跃期货合约价报889元/吨,较11月10日上涨1.1%。11月以来,玻璃价格环比上涨4.1%(前值下跌8.9%),同比下跌15.2%(前值下跌24.2%)。供应收缩提供底部支撑、高库存与淡季需求压制上方空间,冷修能否从零星走向集中是中期核心变量。
(6)需求端:集运运价指数连跌两周
集运运价指数连跌两周。11月13日,CCFI指数较11月6日下跌0.3%;同期SCFI指数下跌1.7%。随着传统运输淡季临近,四大远洋主干航线走势继续分化,仅地中海航线运价保持上涨,美西、美东及欧洲线运价均持续回落,其中美东线跌幅最为明显。预计四季度亚洲区间航线有望受益于节庆备货及库存回补需求,货运量和运价表现有所支撑;远洋航线则逐步进入传统淡季,尤其是美线运价可能面临进一步调整压力。
11月以来,CCFI指数同比上涨74.9%(前值上涨89.7%),环比上涨1.2%(前值上涨0.6%);SCFI指数同比上涨150.9%(前值上涨171.2%),环比下跌2.0%(前值上涨0.6%)。
【通货膨胀:油价围绕90美元偏强震荡】
1、CPI:猪价弱势运行
(1)猪价弱势运行
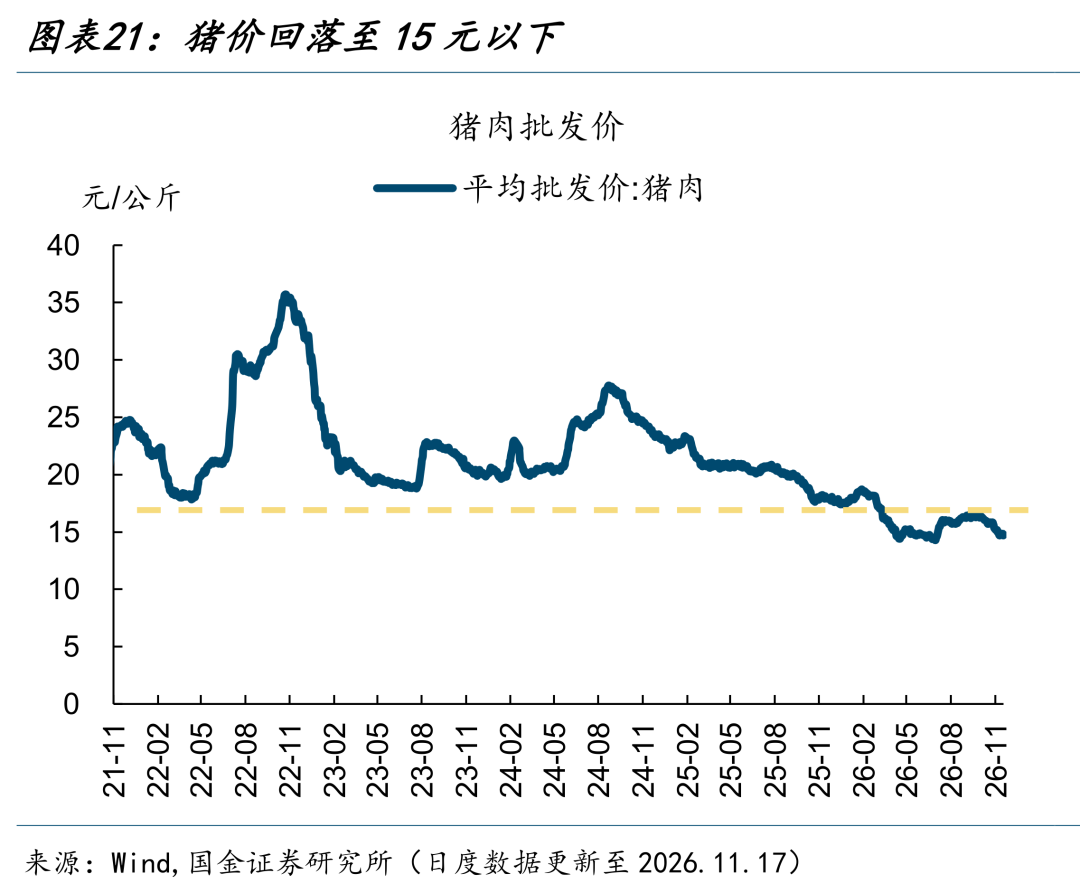
猪价弱势运行。11月17日,猪肉平均批发价为14.7元/公斤,较11月10日下跌0.8%。集团猪企挺价控量意愿延续,散户出栏节奏维持偏缓,叠加出栏均重仍处于高位,市场猪源保持阶段性偏紧。需求端随气温下降呈修复态势,但终端白条走货有所回落,腌腊备货尚未集中启动,整体支撑力度有限。
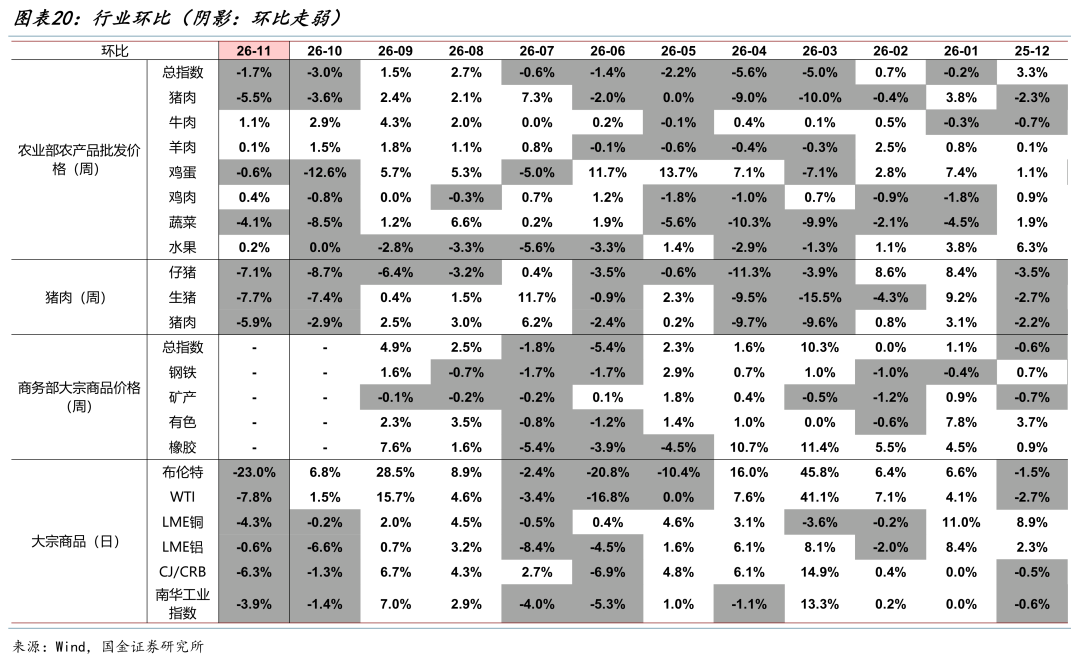
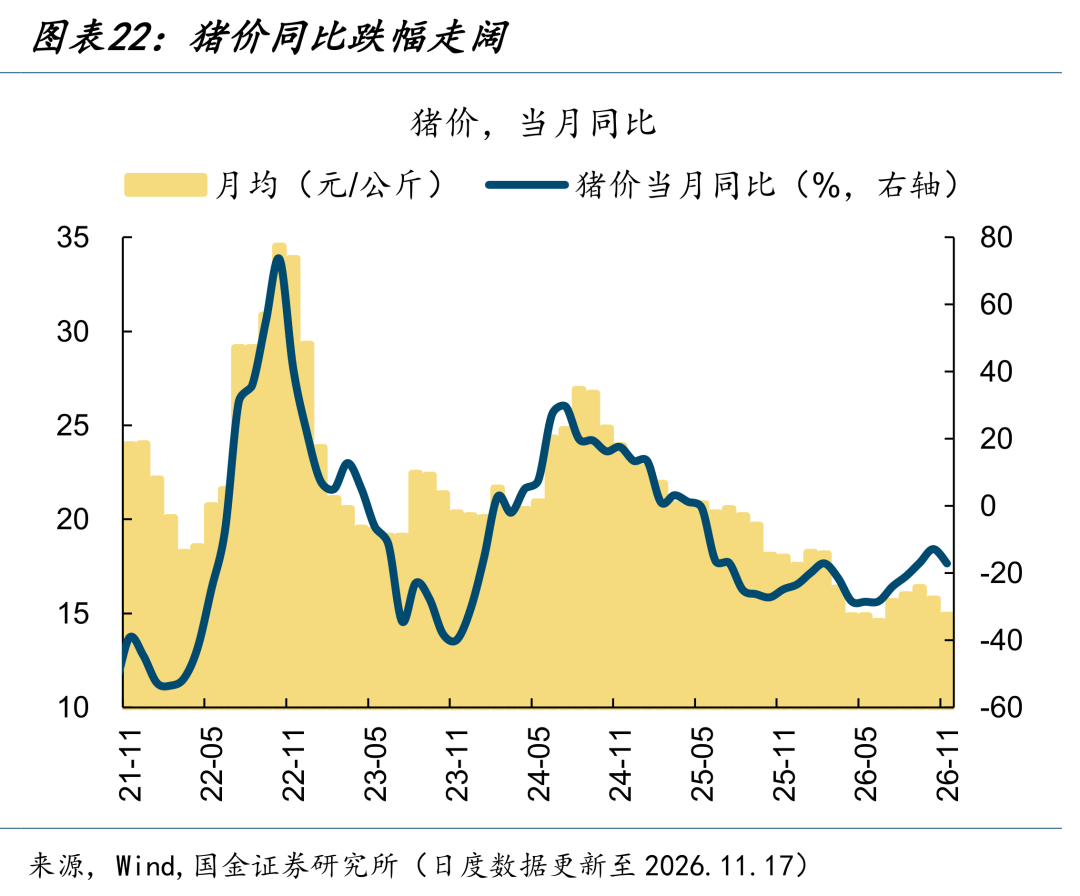
月环比跌幅扩大。11月以来,猪肉平均批发价为14.9元/公斤,环比下跌5.5%(前值下跌3.6%);同比下跌17.1%(前值下跌12.8%)。
(2)农产品价格指数温和上涨
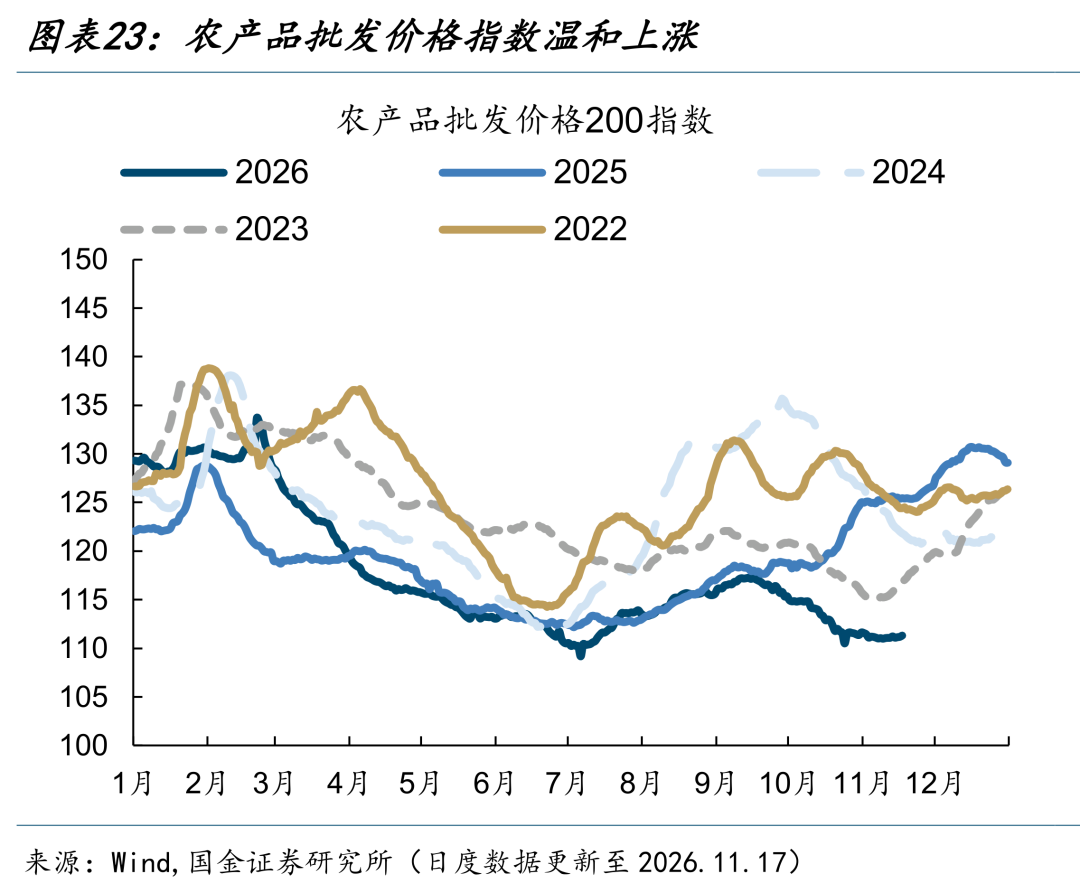
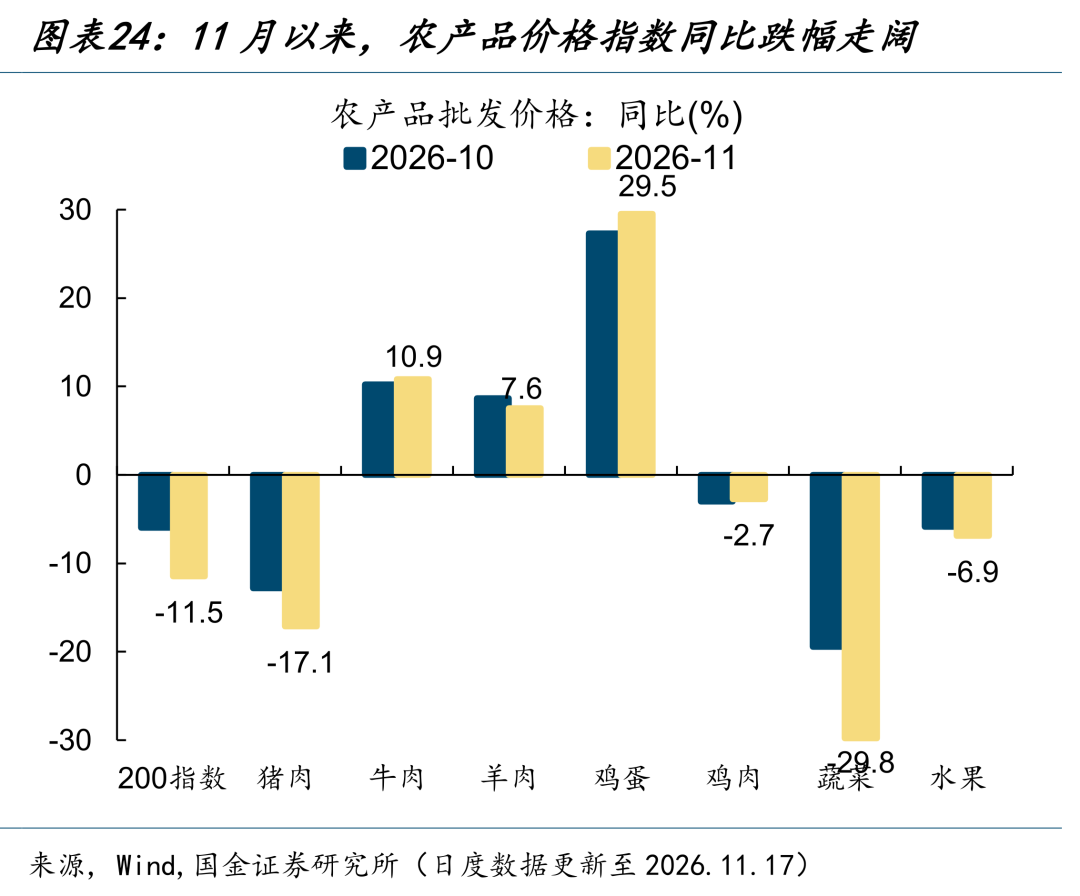
农产品价格指数温和上涨。11月17日,农产品批发价格指数较11月10日上涨0.2%。分品种看,蔬菜(上涨1.5%)>牛肉(上涨0.2%)>鸡肉(下跌0.3%)>羊肉(下跌0.3%)>鸡蛋(下跌0.6%)>猪肉(下跌0.8%)>水果 (下跌1.2%)。
11月以来,农产品批发价格指数同比下跌11.5%(前值下跌6.0%);环比下跌1.7%(前值下跌3.0%)。
2、PPI:油价围绕90美元偏强震荡
(1)油价围绕90美元偏强震荡
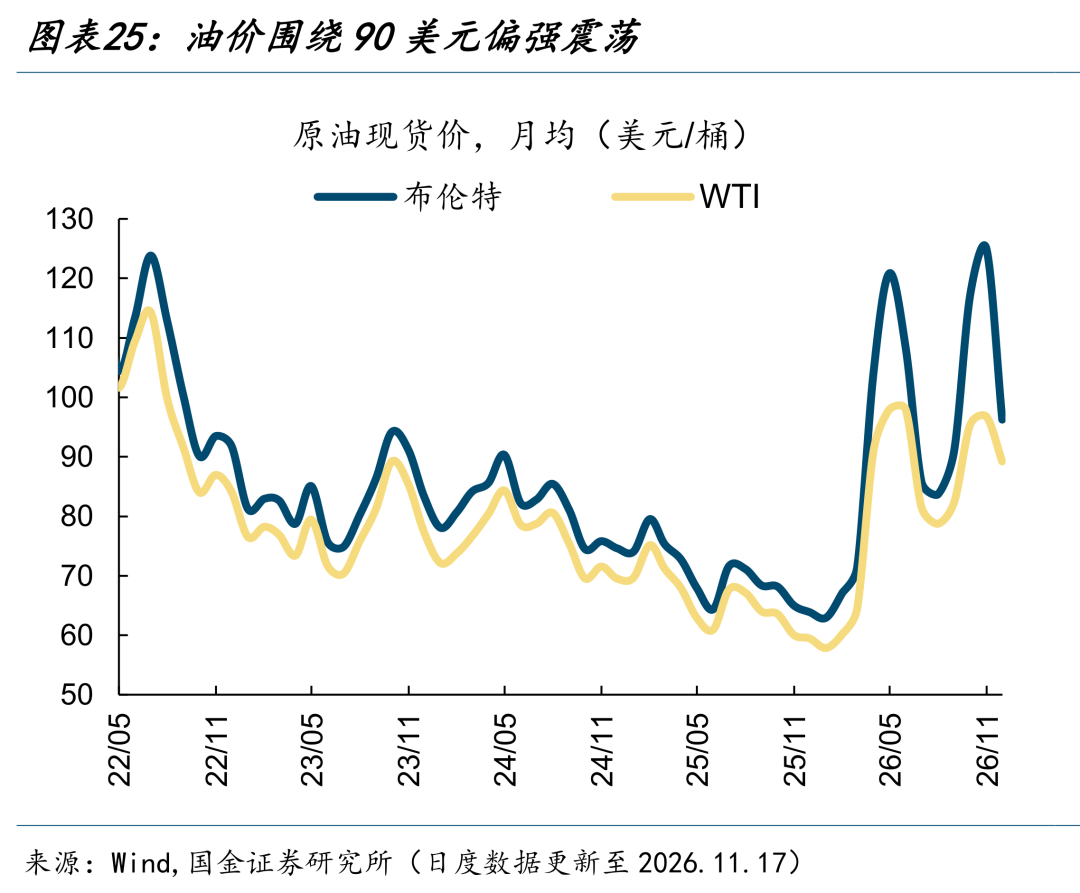
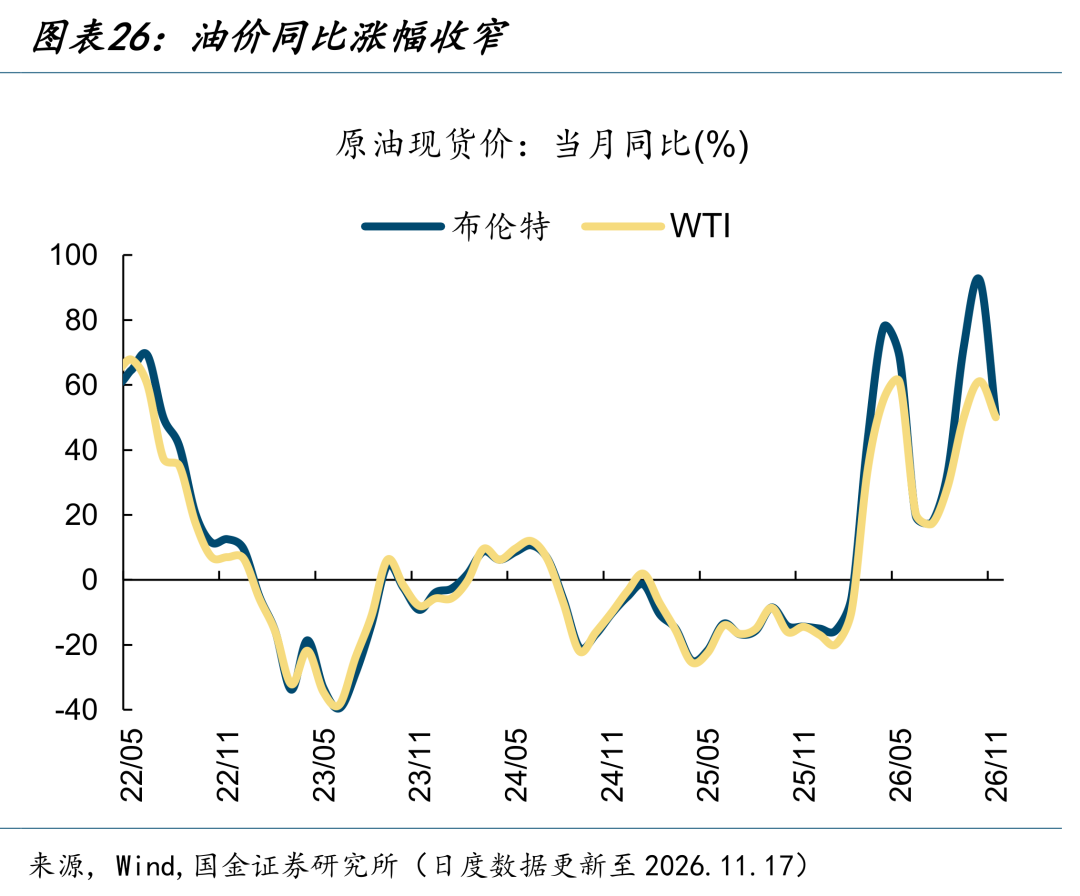
油价围绕90美元偏强震荡。11月17日,布伦特和WTI原油现货价报93.3和86.0美元/桶,较11月10日分别上涨2.5%和持平。11月13日,国际能源署公布10月全球石油市场数据。全球石油供应量比消费量高出接近200万桶。这是伊朗战争爆发以来,全球油市首次重新出现明显过剩。
11月以来,布伦特和WTI现货月均价环比分别下跌23.0%和下跌7.8%(前值分别为上涨6.8%和上涨1.5%),同比分别上涨50.7%和上涨50.0%(前值分别为上涨92.3%和上涨61.2%)。
(2)铜铝下跌
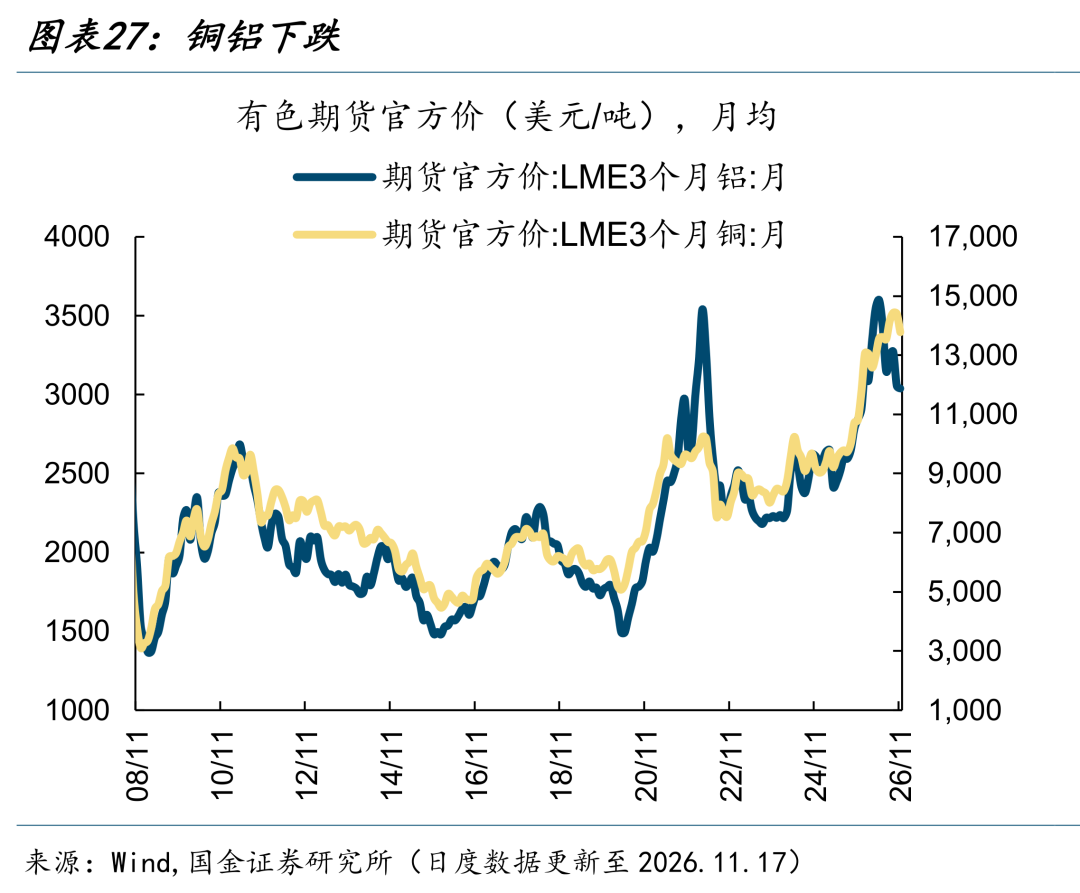
铜铝下跌。11月17日,LME3月铜价和铝价较11月10日分别下跌4.5%和下跌2.9%。11月以来,LME3月铜价环比下跌4.3%,同比上涨27.4%;LME3月铝价环比下跌0.6%,同比上涨6.8%。
国内商品指数环比跌幅走阔。11月17日,南华工业品指数较11月10日下跌0.6%;11月17日,RJ/CRB商品价格指数较11月10日下跌0.9%。11月以来,南华商品指数环比下跌3.9%(前值下跌1.4%),同比上涨11.7%(前值上涨15.4%);RJ/CRB商品价格指数环比下跌6.3%(前值下跌1.3%),同比上涨29.0%(前值上涨38.9%)。
(3)工业品价格多数下跌
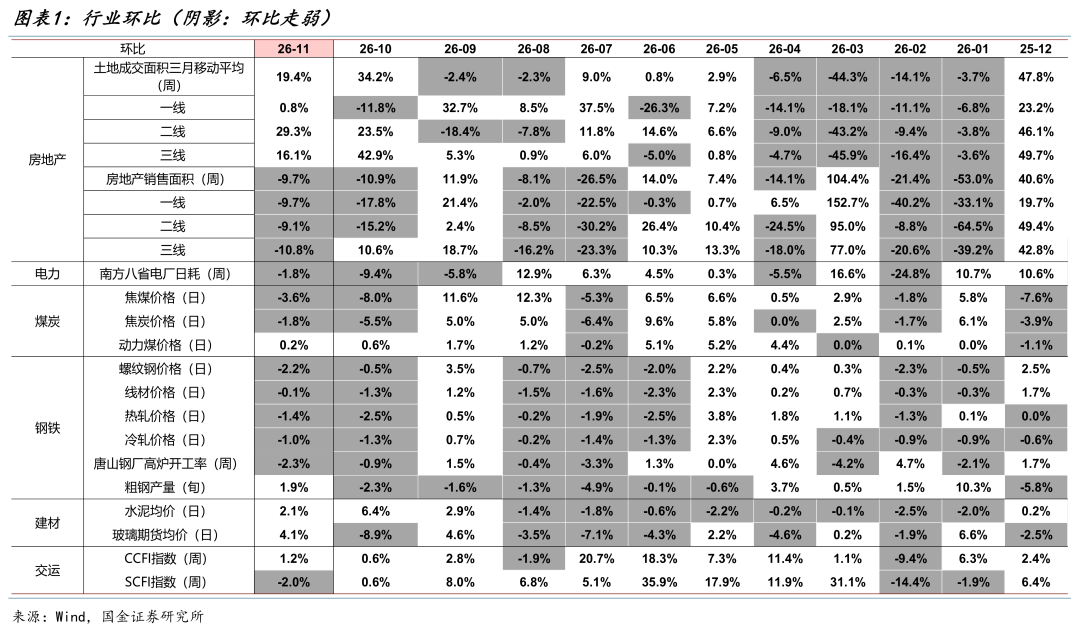
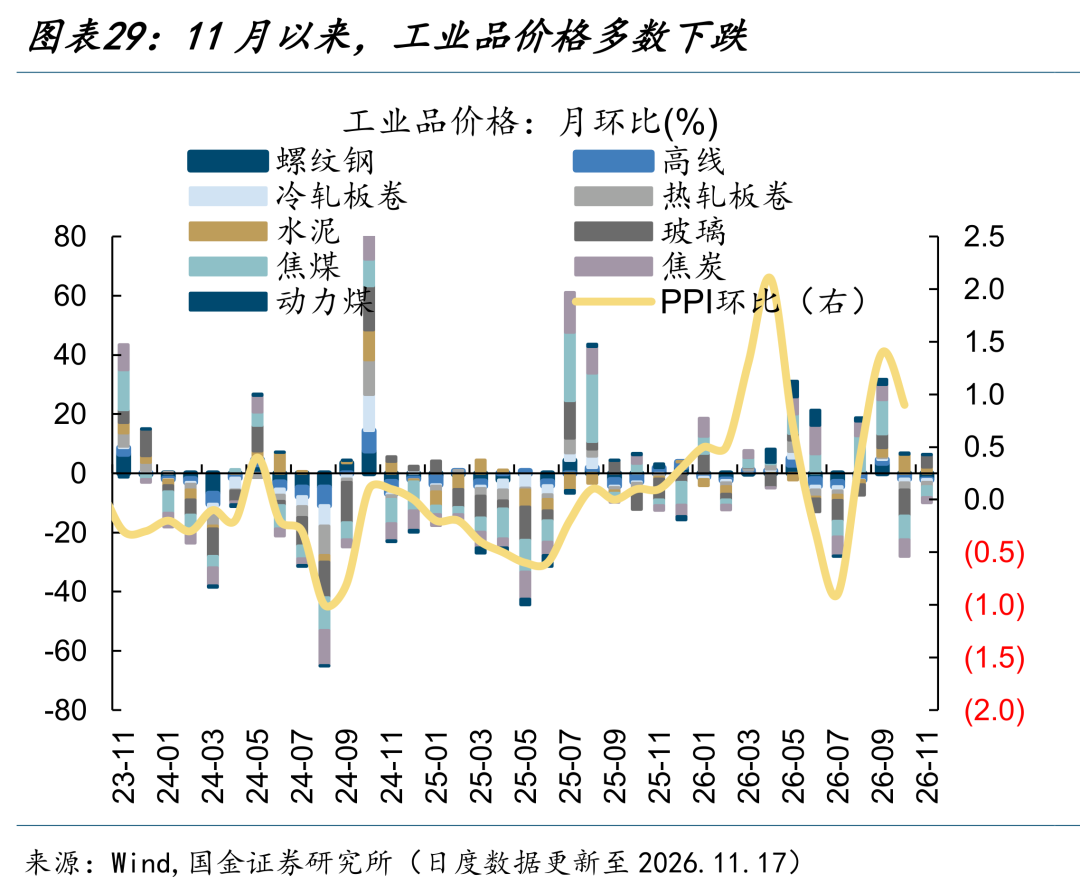
11月以来,工业品价格多数下跌。本月工业品价格环比仅水泥、玻璃、动力煤上涨;其他工业品价格普遍下跌。
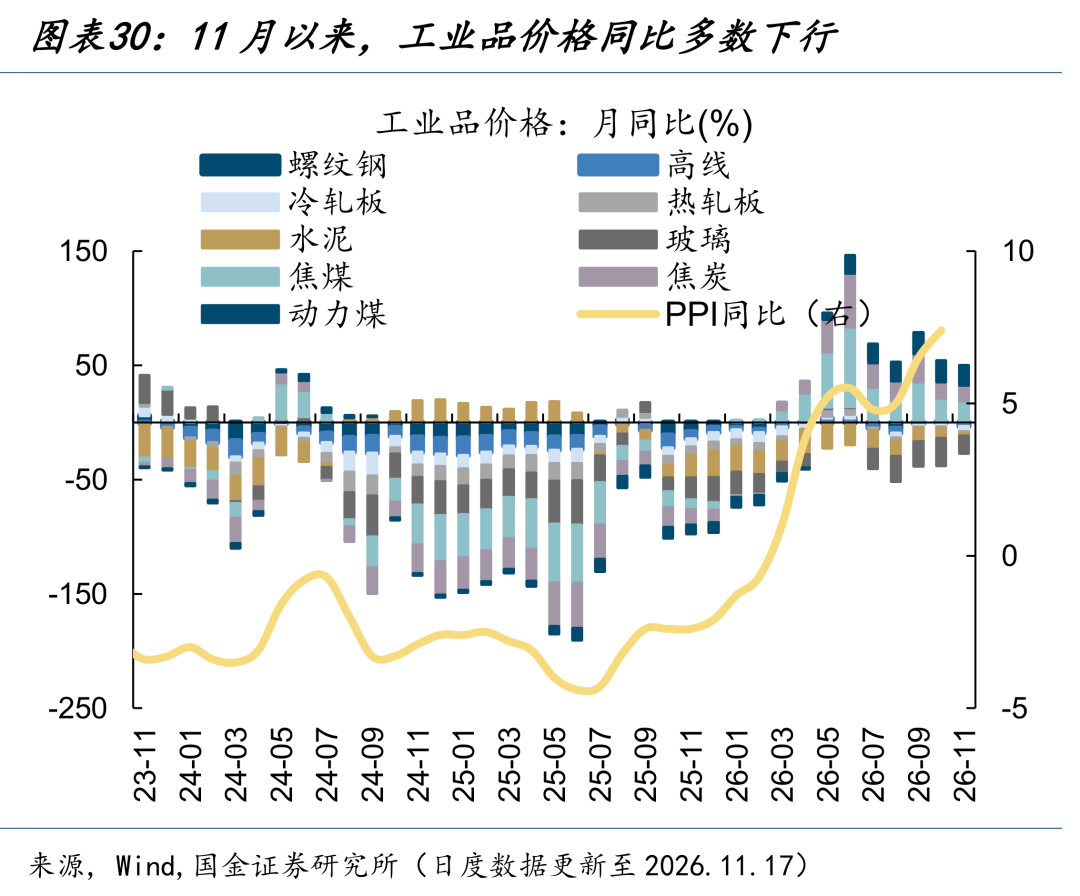
11月以来,工业品价格同比多数下行。其中水泥价格同比转正,玻璃价格同比跌幅收窄,其它工业品价格同比普遍下行。
风险提示:统计口径误差。数据统计大多为抽样,恐与现实情况有些许出入。
+
报告信息
证券研究报告:《水泥价格上调落实不佳——2026年11月第2周》
对外发布时间:2026年11月18日
报告发布机构:国金证券股份有限公司
证券分析师:尹睿哲
SAC执业编号:S1130525030009
邮箱:yinruizhe@gjzq.com.cn
证券分析师:赵心茹
SAC执业编号:S1130525030010
邮箱:zhaoxinru@gjzq.com.cn
精彩评论