金吾财讯 | 据港交所11月12日披露文件,A股半导体材料厂商江丰电子(300666.SZ)正式向港交所主板递交上市申请,启动A+H两地上市布局,独家保荐人为招商证券国际。这一递表动作,放在当下港股新股环境中显得格外特殊。近期港股新股市场正处于阶段性降温时期,近一个月主板新增公开递表标的寥寥无几,瘦西湖文旅、微亿智造、和美药业三家企业相继在临近上市时“踩刹车”。与此同时,全球半导体板块估值反复震荡,市场对产业链资本开支、耗材需求的预期分歧加大。在不少同行选择暂缓上市节奏的背景下,江丰电子却推进港股上市,背后既有成熟半导体耗材资产积累的价值叙事,也藏着第二曲线爬坡、财务结构约束等多重发展挑战。
01 营收利润持续扩容,靶材+零部件双业务撑起580亿A股市值稳健增长的经营基本面,是江丰电子选择在当前时点冲击A+H的核心底气。招股书数据显示,2023年至2025年,公司营收分别录得26.02亿元(人民币,单位下同)、36.05亿元、46.04亿元,复合年增长率约33.0%;对应年内利润分别为2.17亿元、2.99亿元、4.41亿元,盈利规模同步抬升。进入2026年动能进一步加速,公司上半年营收同比增长30.7%至27.37亿元,期内利润4.52亿元,半年利润便超过报告期内任一年度表现。另据10月末公布的三季报显示,单季收入17.28亿元,同比、环比分别增长44.42%和20.68%;归母净利润2.71亿元,同比增长83.2%;扣非归母净利润2.27亿元,同比、环比增幅分别达94.23%和182.11%。
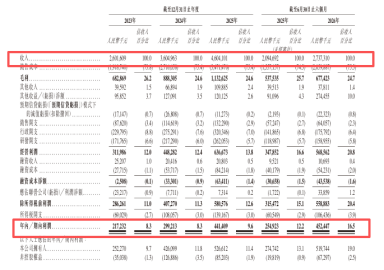
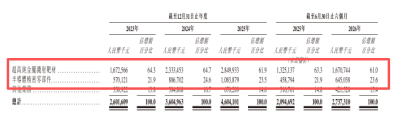
支撑当前约580亿元A股市值(截至11月17日11:00)的收入底盘,主要来自超高纯金属溅射靶材与半导体精密零部件两大业务,且两者均直接受益于晶圆制造上游耗材需求扩张。中信建投研究指出,AI将全球存储、逻辑、先进封装需求抬升到一个更高的量级,在下游制造环节市占率和上游国产化率双重提振下,半导体设备、材料、零部件未来三年的爆发力和持续性拥有更高的能见度。落实到公司收入结构上,超高纯金属溅射靶材是其最大基本盘,2023至2025年靶材业务收入占总营收比重超六成;半导体精密零部件为公司第二大业务板块,常年收入占比超20%。两条赛道同属晶圆制造上游耗材,受益于先进制程、HBM、先进封装产能扩张带来的耗材置换需求。不过,二者目前所处产业周期、盈利韧性却存在明显分化。
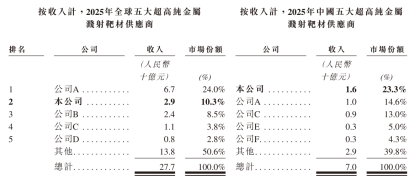
02 客户认证高壁垒驱动靶材市占率全球第二,惟产能利用率接近满负荷从产业位置看,江丰电子确实配得上“龙头”二字。公司历史可追溯至2005年4月,成立当年即制成第一块商用国产溅射靶材,打破海外垄断。2008年通过一家总部位于中国台湾的全球领先晶圆代工厂认证并批量供货。以2025年收入口径统计,公司在全球超高纯金属溅射靶材市场份额10.3%,位列全球第二;聚焦半导体芯片用靶材赛道,全球份额提升至14.9%,国内份额达到37.8%,国产替代的先发优势突出。这份行业地位的背后,源于靶材赛道独特的准入逻辑。超高纯金属溅射靶材是芯片PVD薄膜沉积工序的刚需耗材,产品纯度要求达到99.999%以上,晶粒均匀度、杂质控制水平直接关联晶圆良率。这一赛道的核心瓶颈并非材料合成技术,而是耗时数年的客户认证流程,漫长的验证周期构筑起行业最核心的壁垒,也让已经拿到头部客户准入资质的企业具备显著护城河。
但值得关注的是,2026年上半年公司主力靶材产品产能利用率已达98.1%,逼近满负荷,扩产已成必选项。为此,公司此番赴港募资目的之一,便是布局靶材基地扩产,以此承接下游持续增长的订单需求。
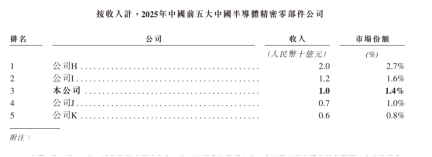
03 零部件市占率领先,惟毛利率持续承压并拖累整体公司精密零部件业务覆盖showerhead、硅电极、加热器等,面向PVD、CVD、刻蚀等核心工艺。2026年上半年,零部件收入6.45亿元,同比增长超过40%,增速高于靶材。在中国半导体精密零部件市场的国内供应商中,江丰电子排名第三,但整体份额仅1.4%。目前零部件赛道市场空间广阔,但当前竞争格局仍极为分散,且海外供应商霸榜中国半导体精密零部件市场前五名,本土厂商仍处于扩产抢份额阶段,盈利兑现难度较高,这一点已经直观体现在毛利率表现上。
据招股书披露的数据,精密零部件毛利率由2023年的23.3%大幅下滑至2025年的8.2%,2026年上半年虽小幅修复,也仅回升至11.9%,受零部件业务拖累,整体毛利率从2023年的26.2%下滑至2025年末的24.6%。
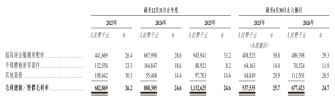
招股书将零部件毛利率走弱归因于新品放量初期良率爬坡、新基地投产带来折旧与人工成本前置、行业竞争加剧带来报价让步。简单来说,现阶段零部件业务的扩张,本质上是以阶段性让利换取客户导入与市场份额,后续能否量利同步修复,将是决定第二曲线价值的关键变量。
04 利润跳升的另一面:非经常性收益抬升、负债扩张再把这张业绩成绩单拆开看,前文提到的2026年上半年利润猛增之下,主要因当期公司其他收益净额从上年同期的9110万元升至约2.75亿元,包含联营企业股权重估、金融资产公允价值变动及处置子公司收益等一次性项目。若剔除这部分影响,公司期内利润则同比下滑。从资本支出与现金流层面来看,近年公司持续加码产品产线建设,2023至2025年三年资本开支合计约35.2亿元,但同期经营活动现金流累计仅6.25亿元,内生现金流显然难以覆盖扩产投入。相应地,公司流动负债总额由2023年的12.77亿元大幅增至2025年的约35.62亿元,并于2026年上半年末达到53.09亿元新高。其中,公司应付票据、合同负债额同步激增。
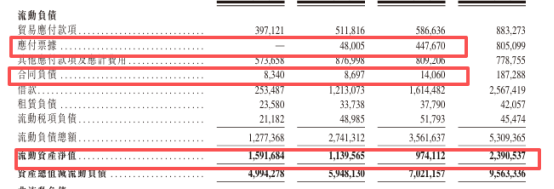
尽管6月19.28亿元定增到账后结构有所改善,但H股募资的必要性,某种程度上正来自这种杠杆下的扩张冲动。
05 最大供应商是实控人另一家公司,定价公允性存疑最大供应商与公司实控人股权高度相关性同样值得警惕。报告期内前五大供应商采购占比由2023年的48.6%升至2026年上半年的54.9%,其中最大供应商上海同创普润新材料由创始人姚力军最终控制,公司向该供应商作出的采购占总采购额的比值由17.5%升至2026年上半年的38.8%。关联采购规模与占比同步走高,叠加原材料占主营业务成本70%以上的成本结构,意味着定价公允性、供应链独立性都将成为联交所问询与机构定价时的必答题。公司方面表示,已建立完备关联交易管控机制,相关交易需独立董事事前审核、关联董事回避表决,同时设定未来三年关联交易年度上限,交易定价遵循公允原则并完整披露,但这些机制解决的是程序合规,并未正面回应价格是否公允。这种“老板的左口袋向老板的右口袋买东西”的做法,若上游原材料成本波动叠加关联采购规模持续抬升,后续采购价格、交易规模的变化,预计将持续传导至靶材业务的成本端与毛利率。
结语整体来看,江丰电子递表港股,是行业红利与内部发展诉求共同作用的结果。往上看,半导体材料与零部件仍处在国产替代和先进制程扩产的长周期里,靶材的认证壁垒、全球第二的份额、六成以上的收入基本盘,都是公司真实存在的资产。但往下看,靶材产能已经跑到98%以上,扩产已是必然;第二曲线零部件增速虽快,毛利率却还没走完爬坡期;资本开支与内生现金流之间的缺口也需要更多外部资金来填。递表这个动作本身,既是对行业景气的一次确认,也是对自身当前多重发展挑战的一次正面回应。后续,靶材新产能的投产进度、零部件业务毛利率表现、现金流和负债平衡与改善等将在一定程度上决定了公司中长期价值。
精彩评论