调组织架构、换高管,百度还在找节奏。
文/刘勇
编辑/张晓
“我们有信心加快人工智能迭代,让文心重新回到基础大模型第一梯队。”
今年8月,百度二季度财报电话会上,谈及文心大模型时,百度创始人李彦宏给出了这样的表态。
于百度而言、于Robin而言,“重新回到第一梯队”不是一个轻松的说法——
尤其对百度这种早在十多年前就开始布局AI、并在生成式AI浪潮到来之初就在率先布局、且在某段时间里站在过潮头、领先过的科技公司来说,承认自己不再领先、需要追赶,本身就意味深长。
某种程度上,这也加重了外界对百度总是“起大早赶晚集”的印象。
你当然不能说百度AI太差。二季度其核心AI业务收入达到125亿元,同比增长25%,其中AI云基础设施收入增长50%。
但百度碰到的阶段性挑战显然越来越多。
曾经占据重要位置的搜索入口,面对短视频、社交和内容平台对用户注意力的持续争夺;传统广告业务承压,百度也不得不寻找新的增长引擎。2026年第二季度,百度在线营销服务收入同比下降19%,百度一般性业务收入同比下降4%。
AI应用侧,百度持续性乏力,二季度AI应用收入“仅为”25亿元,同比增长了3%。
百度在AI应用侧的颓势,似乎也看不到明显的好转迹象。
9月份字节豆包的月活用户已经超过了4亿,第二名的千问也有1.58亿,至于百度的AI助手文心一言,甚至都没被统计到;同期月活规模前十的AI原生应用中,百度也只靠百度搭子勉强占住了第十,月活用户849万。
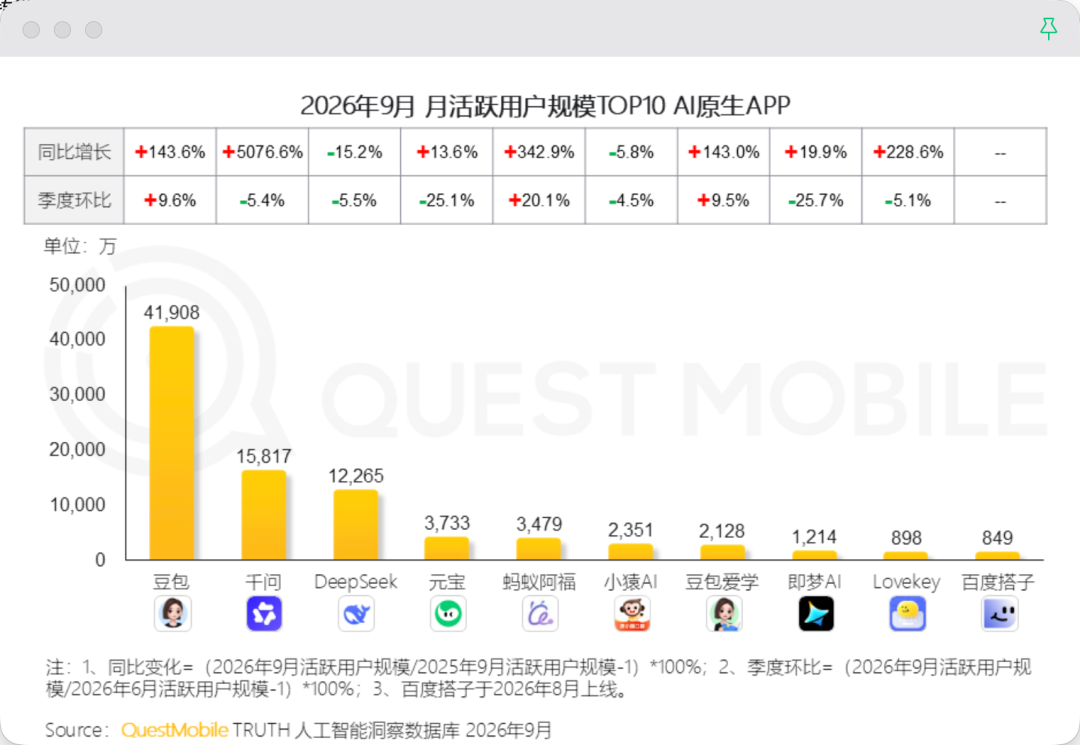
图/QuestMobile
只是百度搭子现阶段看也无法帮百度在AI办公赛道赢得更多,腾讯的Workboddy、阿里的千问办公、字节的“豆包工作”,每一个都比它声势更大。
往前回顾,某种程度上,这是百度过去几年反复面对的尴尬:它往往能够较早看到趋势,却未必总能把先发优势转化为市场优势。大模型如此,AI应用也是如此。
不怪Robin不努力。
过去两三年里,或许没有谁比李彦宏更想做好AI应用了,他前瞻性地多次提到不要卷模型不要卷模型要卷应用,无奈可能领兵的手下能力有限,没有将老板的意志贯彻到位。
Robin还在及时修整百度这艘大船的方向。
过去一年,百度的变化开始变得密集起来。从基础模型研发体系调整,到智能云事业群重新划分业务;从百度App产品与研发团队调整,到小度科技负责人轮岗,再到多位高管离职、AI产品持续升级,百度似乎正在重新梳理AI时代的组织和业务关系。
这些变化指向同一个问题:当AI竞争进入新的阶段,百度能否通过组织调整重新找回节奏?曾经起了大早的百度,这一次能否避免再次赶晚集?
01
梳理战场、调架构、换将,百度还在找节奏
去年7月,李彦宏在一场名为《求真务实》的内部演讲中,对百度过去几年的发展进行了反思。
李彦宏提到,并不是所有的游戏百度都能玩、都能赢,企业需要搞清楚该做什么、不该做什么,主动减少发力方向。
Robin此番表态背后,百度并不缺少对新技术和新趋势的敏感度。从移动互联网到人工智能,从自动驾驶到大模型,百度往往是较早入局的玩家。但在不少赛道上,先发投入并没有自然转化为领先的市场地位。
如我们上文所言,到了AI时代,这个老问题显然又出现了。
于是我们看到,过去近一年里,百度进入了密集的组织架构调整期,试图重新找回节奏。
2025年11月,百度新设基础模型研发部(BMU)和应用模型研发部(AMU),分别由吴甜、贾磊负责,两个部门均直接向李彦宏汇报。百度当时给出的思路是“分进合击”:一边加强通用基础模型研发,一边围绕业务场景探索专精模型。
但这套架构并没有维持太久。今年5月,吴甜不再担任基础模型研发部负责人,随后转任百度研究院副院长;7月,曾参与MOSS等大模型研发的孙天祥加入百度,接任BMU负责人,并进入百度模型委员会。
再到刚刚过去的10月29日,百度方面又确认吴甜已经离职,结束了在百度的任职。短短一年间,基础模型研发体系经历了从拆分、调整负责人到新管理者接手的变化。
变化同样发生在智能云事业群组(ACG)。
2026年8月,百度智能云完成一轮产研组织调整:原平台产品事业部更名为智能体事业部,MaaS业务、千帆品牌及相关产品体系转入基础设施事业部;原应用产品事业部更名为智能应用事业部。调整后,ACG形成基础设施、智能体、智能应用三大事业部,分别由侯震宇、殷大伟和阮瑜负责,均向沈抖汇报。
这轮调整的核心,是重新划分AI云业务的边界。基础设施事业部负责AI Infra和Agent Infra,智能体事业部聚焦百度搭子、秒哒、伐谋等Agent产品,智能应用事业部则承接百度一见、Hogee以及交通、金融等行业应用。
换句话说,当时百度试图把底层算力与平台能力、智能体产品,以及面向行业的应用交付拆分得更加清晰,让不同业务各自聚焦。
然而,两个月后,ACG又进行了一轮调整。原智能应用事业部的相关业务根据属性,分别转入基础设施事业部、智能体事业部和服务交付与质量工程中心,后者更名为行业应用与技术服务中心。
百度方面回应称,此次调整是面向AI时代的组织演进,未来ACG将形成“基础设施、智能体”两层格局,聚焦AI云和智能体两大核心战场。与此同时,阮瑜轮岗担任小度科技组织负责人,继续向沈抖汇报。
从三大事业部到两层格局,ACG的组织边界在短时间内再次收缩。与其说这是一次简单的部门更名,不如说百度正在重新判断哪些业务应该放在一起,哪些能力应该成为独立的产品方向。
尤其是阮瑜从智能应用事业部转向小度科技,也让小度与智能云体系之间的组织联系进一步加强。不过,轮岗本身并不能说明小度未来的具体业务定位,真正的变化还要看产品和资源如何重新配置。
移动生态也在发生类似变化。
今年3月,百度将PC端与移动端搜索业务合并,同时新设百度App研发中心和体验与质量保障中心。随后,原百度App研发中心负责人赵世奇因个人原因离职,原基础模型研发部的何径舟轮岗担任该中心组织负责人,向罗戎汇报。
这轮高管变化背后,百度想缓解的,其实是百度App的增长压力。二季度百度App的月活用户6.44亿,但已经在持续下滑,同比下降了9100万,环比下降了1100万。
界面新闻此前报道,从去年开始,百度就在探索对搜索产品的改版。一位接近百度的人士称,核心思路是把大模型和搜索融合,提升用户体验。
但从赵世奇到何径舟,负责人的转变某种程度上也意味着,这个过程并不顺利。
媒体报道,赵世奇对百度搜索的产品形态进行了10年以来的最大改版,只是内容生态和服务上的构想还未来得及落地就离职了。
上个月末何径舟倒是交出了一份答卷。百度App的新一轮产品升级中,围绕搜索框、AI镜头、GUI可视化、AI互动应用等方向进行了升级,称“搜索天然是最懂你的Personal Agent”。
当然,这些变动是不是行之有效还有待观察。
02
AI应用之困:唯一的亮点是沈抖给的?
如果说模型研发体系的调整,反映出百度正在重新寻找技术竞争的节奏,那么在应用层面,百度面临的问题则更加直接:
它并不缺少AI产品,却始终需要证明,自己能够把技术积累转化为真正有市场影响力的应用。
这曾经是李彦宏最看重的方向。百度在大模型浪潮初期就提出“不要卷模型,要卷应用”,并且拥有搜索、文库、网盘、地图等大量业务场景。
理论上,这些业务既有用户基础,也沉淀了数据和服务能力,应该成为百度发展AI应用的天然优势。但从实际表现看,百度的产品布局至今未形成清晰市场认知。
文心助手几乎败局已定,就不浪费太多笔墨了。
重点聚焦到AI办公赛道。过去一年,百度在AI办公领域逐渐形成了两条相对独立的产品线。
一条来自智能云事业群组ACG,由沈抖负责。百度搭子、秒哒、伐谋等产品,正在被整合进智能体事业部的产品矩阵。
其中,百度搭子被定位为通用智能体入口,试图通过调用不同的专业能力,帮助用户完成从资料检索、分析判断到内容制作和最终交付的完整任务;秒哒则提供应用开发能力,伐谋面向企业经营决策等专业场景。10月底,百度又将秒哒运营团队并入百度搭子,秒哒以垂直应用开发工作台的形式集成其中,进一步强化产品之间的协同。
另一条则来自个人超级智能事业群组(PSIG)。
今年1月,百度将文库和网盘整合为新的事业群组,由王颖负责,直接向李彦宏汇报。4月,百度文库和百度网盘联合发布GenFlow 4.0,并升级Office Agent,尝试将原本分散在文档、表格、PPT和网盘中的能力,整合成一个能够调用多个Agent的AI工作台。8月份百度又官宣GenFlow中文名库库AI。
这两条产品线的差异,实际上对应着百度对AI办公的两种理解:百度搭子更强调通用智能体的任务执行和跨工具协作,库库AI则依托文库、网盘已有的用户和内容资产,向办公与学习场景延伸。
前者希望成为用户完成任务的入口,后者希望把已有的办公工具升级为AI工作台。
但产品矩阵丰富,并不意味着百度已经建立起应用优势。
今年3月正式亮相后,百度搭子其实一直保持较快的产品迭代,看起来也有一些亮眼表现。百度在8月发布会上披露,其日均提问次数较上线初期增长60倍;AI产品榜桌面榜数据显示,百度搭子2026年7月月活达到674.3万,环比增长1063.79%。
到了9月,QuestMobile统计的典型办公类Agent多端月活数据中,百度搭子达到977万,季度环比增长1567.5%,位列榜单增速第一。
增长速度确实值得关注,但规模差距同样不能忽略——9月WorkBuddy多端月活已经达到了3235.3万。
今年10月,百度搭子进一步将业务重心转向企业生产经营场景,百度方面披露,其企业客户数环比增长83%,交付物需求环比增长4.3倍。
这也是百度搭子与其他AI办公产品竞争时试图建立的差异化:不只回答问题,而是进入企业已有的工作流程,帮助用户真正完成任务。对于拥有百度智能云、MaaS平台和行业客户资源的百度而言,这条路径具备一定的业务协同基础。
但这是否足够成为差异化,本身就值得商榷,都2026年了,Agent进企业场景都快听到耳朵要起茧子了。
从这个角度看,它能否成为百度新的增长支点,显然并非易事。
尽管这已经是百度在应用侧交出的为数不多的亮眼产品了,矮子里拔出来的将军也是将军。
03
不是Robin不努力
从基础模型研发部、应用模型研发部的拆分,到智能云事业群组从三大事业部收缩为基础设施和智能体两大核心方向,再到文库、网盘整合为个人超级智能事业群组,可以看到,百度试图把原本分散在不同业务线的技术、产品和资源重新组织起来。
与此同时,百度搭子整合秒哒等产品能力,小度与智能云体系的组织联系也进一步加强。
这些动作背后,是百度对AI竞争方式的一次重新判断。
过去,百度的AI布局有一个明显特点:投入方向很多,覆盖的业务场景也很广。从大模型、自动驾驶到智能云、智能硬件,从搜索、文库到网盘,几乎每一个与AI相关的方向都能看到百度的身影。
这种布局在技术探索阶段有其合理性,但当AI竞争进入产品落地和商业化阶段,资源分散、组织协同复杂的问题也会逐渐显现。
尤其是对于一家仍然需要依靠传统业务提供现金流的公司而言,AI投入不能只看技术储备和产品数量,还必须回答哪些业务能够形成竞争壁垒,哪些产品值得持续投入,哪些方向应该适当收缩。
因此,百度如今的组织调整,与其说是简单地给业务重新划分部门,不如说是在尝试建立一套更清晰的资源配置机制——底层模型研发需要聚焦,AI云需要明确核心业务边界,智能体产品需要形成独立的产品能力,文库、网盘等成熟业务则需要通过整合寻找新的增长空间。
但组织聚焦只是第一步。对于百度而言,更大的考验在于,如何让不同业务之间形成真正有效的协同。
这也是沈抖负责的智能云体系值得关注的原因。
与主要面向个人用户的AI助手相比,百度智能云有相对明确的商业客户和业务场景。企业采购AI服务,往往不是为了体验一个新工具,而是希望解决研发、生产、营销、管理等具体问题。
百度在云基础设施、模型服务和行业解决方案上的积累,理论上能够形成从底层技术到应用交付的完整链条。百度搭子向企业生产经营场景延伸,也是在尝试把智能体能力嵌入真实工作流程。
不过,这显然不是一条更容易走的路。
企业AI项目往往涉及复杂的系统集成、数据安全、业务流程改造和持续运维。产品从单个客户的定制化交付走向标准化复制,需要经历漫长过程。
百度智能云的收入增长,也不能直接等同于智能体业务已经跑通商业模式。AI云基础设施增长较快,说明市场对算力和云服务存在需求;但智能体产品能否带来更高的客单价、更好的续费率和可持续的利润贡献,还需要更多经营数据来验证。
这也是百度搭子接下来需要面对的关键问题:它能否从一个增长较快的AI产品,真正变成企业愿意持续付费的生产力工具?
最后,百度也无法忽视C端入口的竞争。
百度App仍然拥有庞大的用户基础。对于一家以搜索起家的公司来说,搜索入口既是传统业务的重要资产,也是AI应用触达用户的关键渠道。百度近期对App进行升级,尝试将搜索从“一次提问、一次回答”延伸至“一项任务、一份交付”,并引入AI镜头、GUI等能力,实际上是在重新定义搜索产品的边界。
但搜索入口的价值,不会因为增加了AI功能就自动延续。用户是否愿意把更多任务交给百度App,是否会因为AI能力而增加使用频次,广告和服务收入能否找到新的平衡点,都需要产品体验和市场数据来回答。
百度过去积累的流量优势固然重要,但在新的竞争环境中,入口本身并不等于护城河,能够持续满足用户需求的产品才是。
不过综上所述,Robin不是不努力,百度不是没有下功夫。
只是AI时代的竞争早已进入更残酷的阶段,市场不会因为一家企业入局早、投入多、调整频繁,就自动给予回报。
精彩评论