证券之星消息,2026年11月6日风华高科(000636)发布公告称公司于2026年11月5日接受机构调研,华泰证券、中加基金、复星汉尼 Fosun Hani AM、招商基金资管、诺安基金、上海瑞渶投资、吉林长白山私募、易知(北京)投资、海南亿能投资、国寿资产、Mirae Asset Global Invs (HK) Ltd、高盛、Polymer Capital Mgmt (HK) Ltd、Valliance Asset Mgmt Ltd、易方达基金、TENG YUE PARTNERS, L.P.、泰康资产、建信基金、北京逸原达投资、中金岭南资本、上海和逸私募参与。
具体内容如下:问:请介绍下公司前三季度的经营成果?答:复2026年前三季度公司营收利润双增长,取得一系列经营成果产销量方面,公司前三季度产销量均创历史新高;市场开拓方面,主要是车载电子、工控新能源、海外等市场高速增长,其中车载电子市场销售额同比增长71%,工控新能源市场同比增长75%;客户方面,公司持续深化大客户战略,聚焦汽车电子、工控、智能终端等领域头部优质客户深耕合作,1-9月前十大客户销售额同比增长18%;产品升级方面,车规级、工业级高容MLCC、合金电阻、功率电感等高端产品快速上量,产品机构持续优化。问:请目前MLCC的价格变化如何?答:复今年以来,MLCC产业景气度持续上行,产品价格稳步上升,该行业为充分市场竞争行业,公司后续将根据市场供求情况、客户及产品结构等因素及时调整价格策略。问:请公司MLCC产品今年上半年的毛利率变化情况?答:复今年以来,MLCC产业景气度持续上行,公司紧抓市场机遇,聚焦产品结构高端化转型,重点关注新兴领域发展趋势,围绕高可靠、高容量、高温度、高电压、高精密、高频率等六大高端方向持续开展产品研发和市场开拓,MLCC业务毛利率稳步提升,其中2026年第三季度MLCC产品毛利率较上半年显著上升。问:请公司目前稼动率水平如何?答:复今年以来,公司产能利用率保持在较高水平,目前公司在手订单充足,后续将根据自身规划和市场需求推进高容品、车规电阻、合金电阻、一体成型电感等高端产品占比,加速公司高端转型。问:请公司在前瞻性产品方面是否有技术突破?答:复公司深耕电子元件行业四十余年,具备完整的材料、产品、装备三位一体产业布局,已前瞻性布局硅电容、TLVR电感等新产品。(1)硅电容公司已前瞻性布局并掌握硅基无源元件产品的核心技术,针对高深宽比刻蚀、纳米级高质量薄膜沉积、精密光刻图形化工艺及薄膜材料分析等技术进行了系统研究并申请相关专利,形成专利保护,基于以上技术研究推出高度适配小型化、高频化、及微组装技术应用需求的硅电容产品,已实现2D-MIM、2D-MIS及3D-MIM硅电容的研制。(2)TLVR电感公司依托先进金属磁性材料技术和超高压热压平台,已推出新一代热压工艺TLVR电感100510、110475、110750等产品,与早期的氧化物磁性材料组装电感相比,在损耗相同的情况下,新型热压TLVR电感实现了更小的体积、更高的电流承载能力与更低的直流电阻(DCR),完美契合高功率密度需求。
风华高科(000636)主营业务:研制、生产、销售电子元器件、电子材料等。
风华高科2026年三季报显示,前三季度公司主营收入57.99亿元,同比上升41.15%;归母净利润6.42亿元,同比上升180.9%;扣非净利润6.36亿元,同比上升174.14%;其中2026年第三季度,公司单季度主营收入22.99亿元,同比上升71.97%;单季度归母净利润3.51亿元,同比上升470.17%;单季度扣非净利润3.49亿元,同比上升464.27%;负债率25.72%,投资收益3521.12万元,财务费用-3175.59万元,毛利率22.8%。
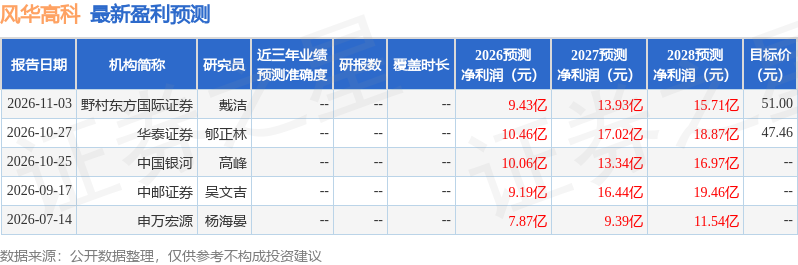
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为47.46。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出8.47亿,融资余额减少;融券净流出1245.51万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
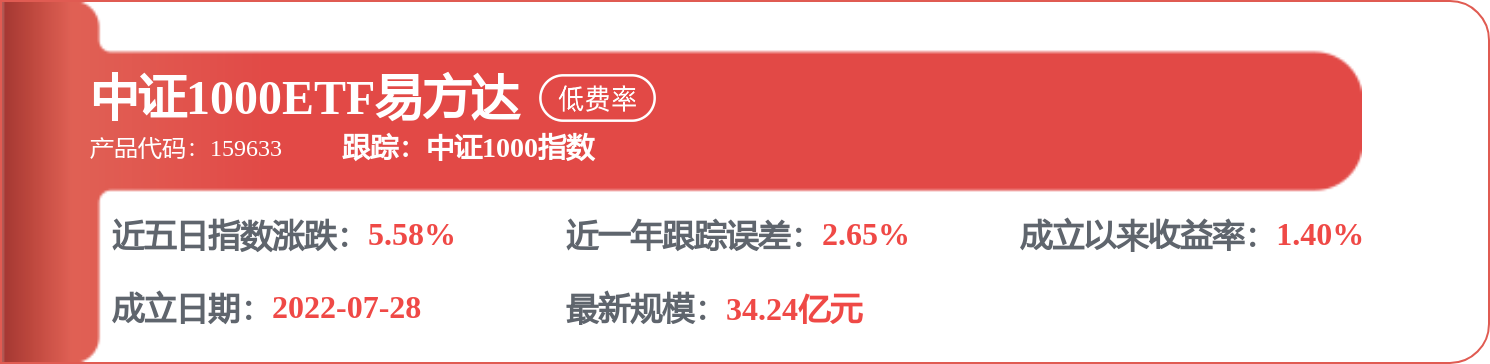
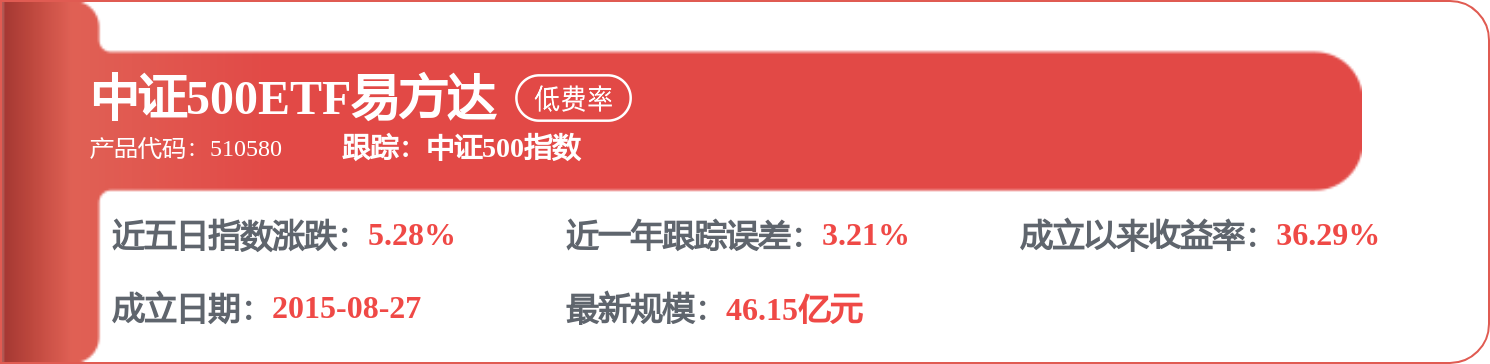
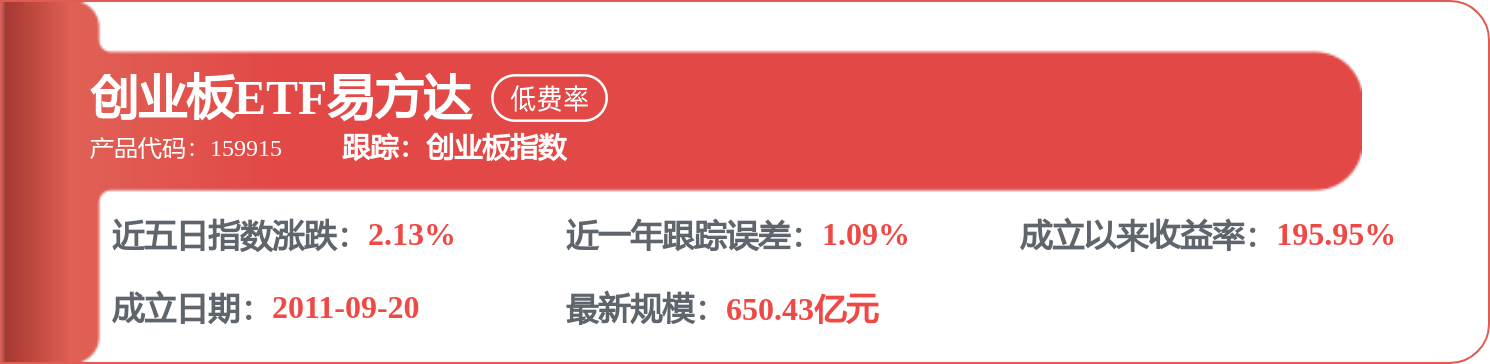
相关 ETF
精彩评论