摘要
经济增长:车楼环比企稳,同比承压
生产:电厂日耗季节性回升
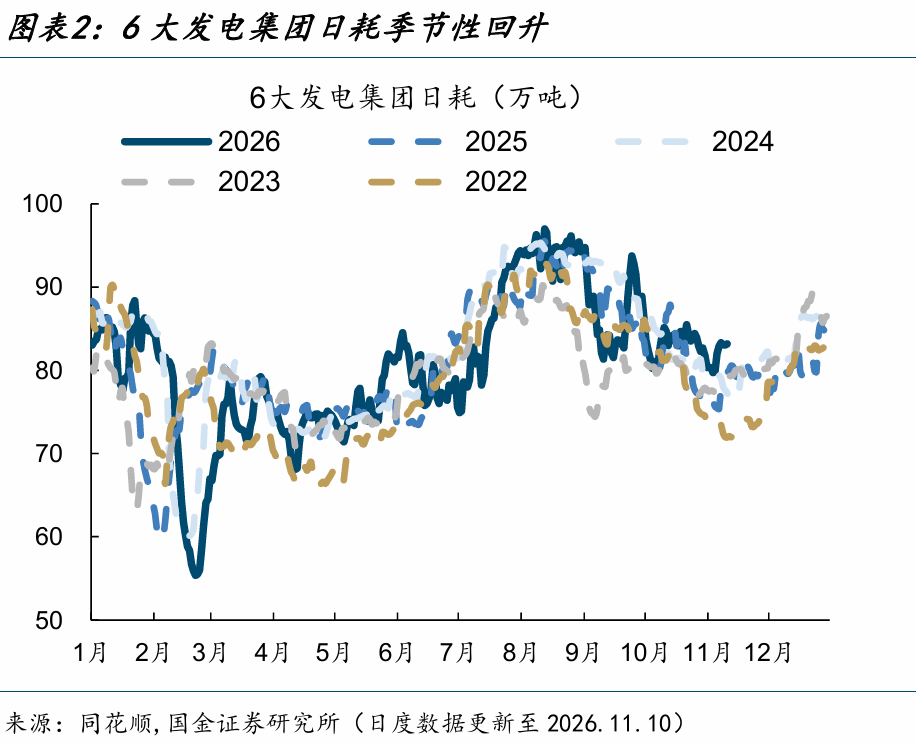
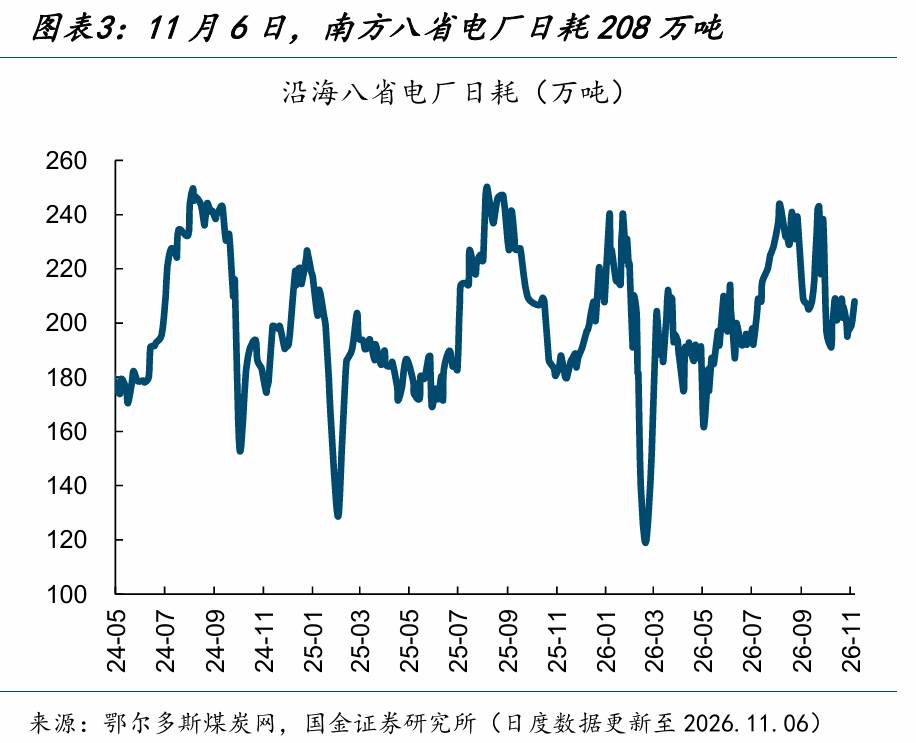
(1)电厂日耗季节性回升。11月10日,6大发电集团的平均日耗为83.2万吨,较11月3日的79.7万吨上升4.3%。11月6日,南方八省电厂日耗为208万吨,较10月29日的197万吨上升5.6%。
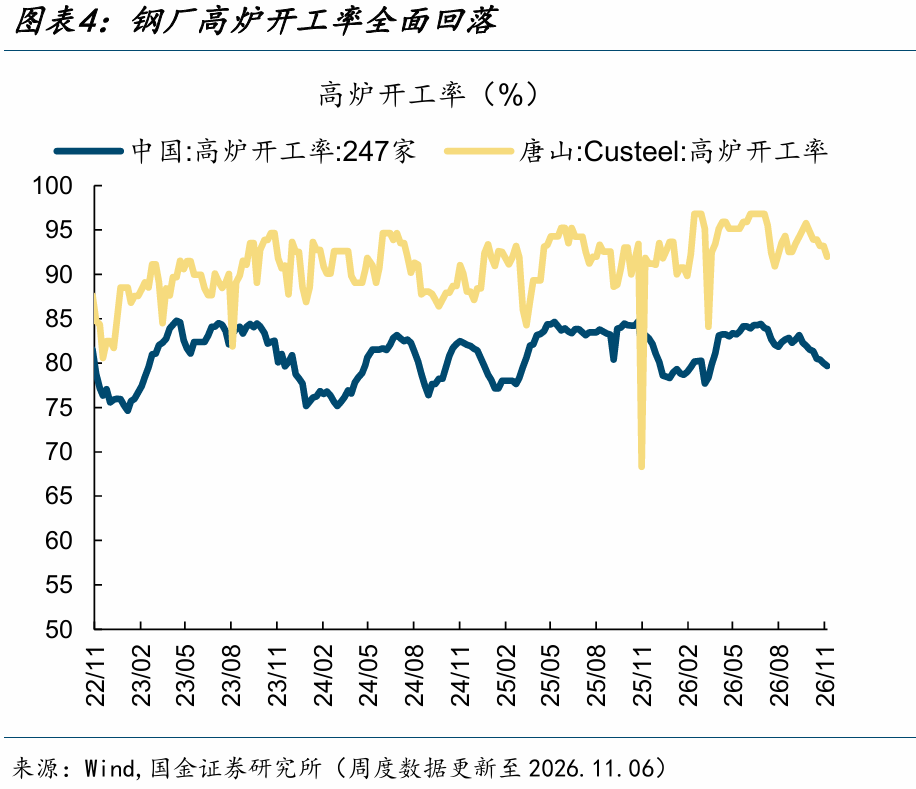
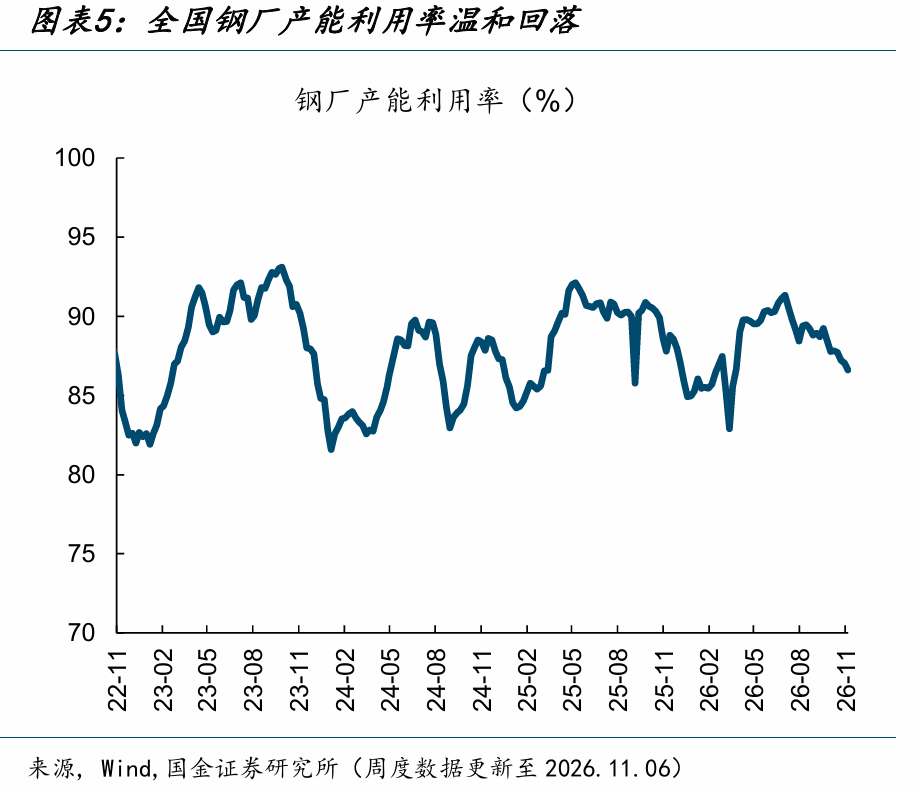
(2)高炉开工率全面回落。11月6日,全国高炉开工率79.7%,较10月30日下降0.3个百分点;产能利用率86.6%,较10月30日下降0.4个百分点。11月6日,唐山钢厂高炉开工率92.0%,较10月30日下降1.2个百分点。、
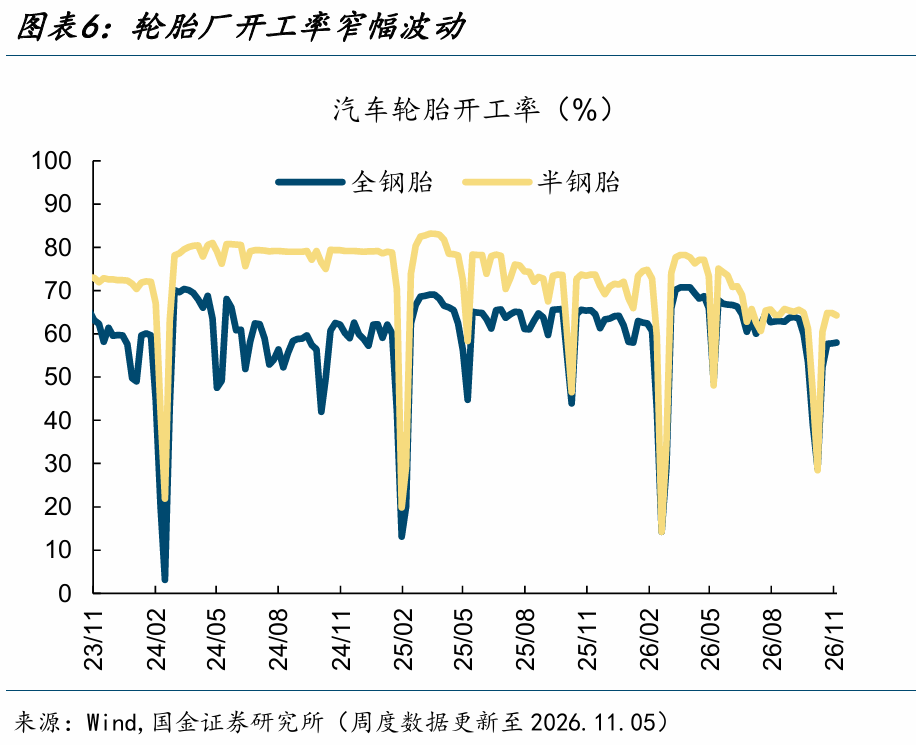
(3)轮胎开工率窄幅波动。11月5日,汽车全钢胎(用于卡车)开工率58.0%,较10月29日上升0.2个百分点;汽车半钢胎(用于轿车)开工率64.3%,较10月29日下降0.5个百分点。
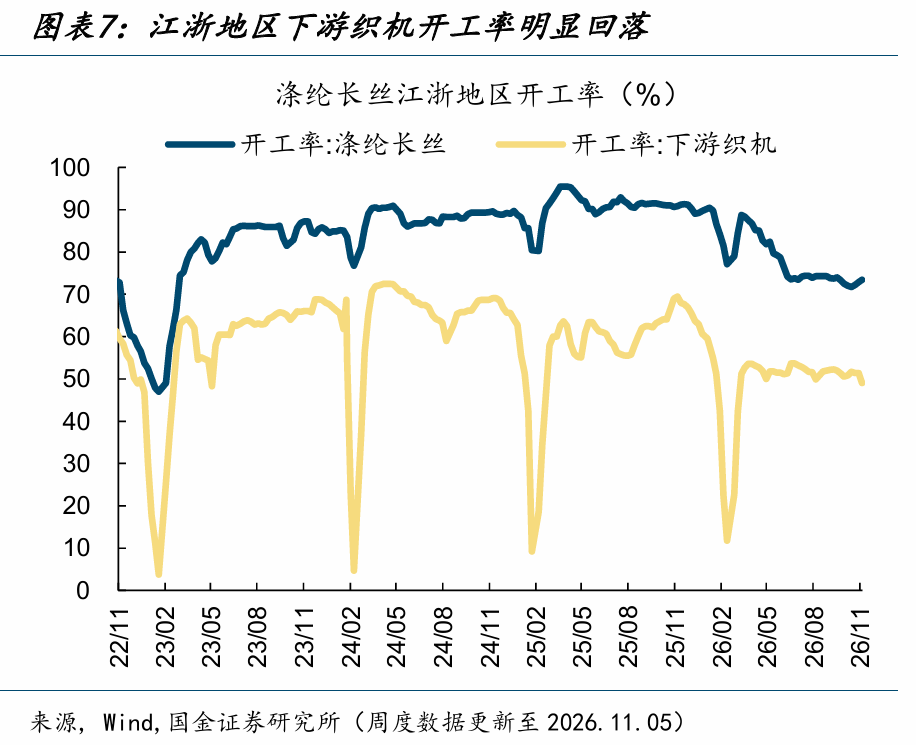
(4)江浙地区织机开工率明显回落。11月5日,江浙地区涤纶长丝开工率73.4%,较10月29日上升0.6个百分点;11月5日,下游织机开工率49.1%,较10月29日下降2.3个百分点。
需求:车楼环比企稳,同比承压
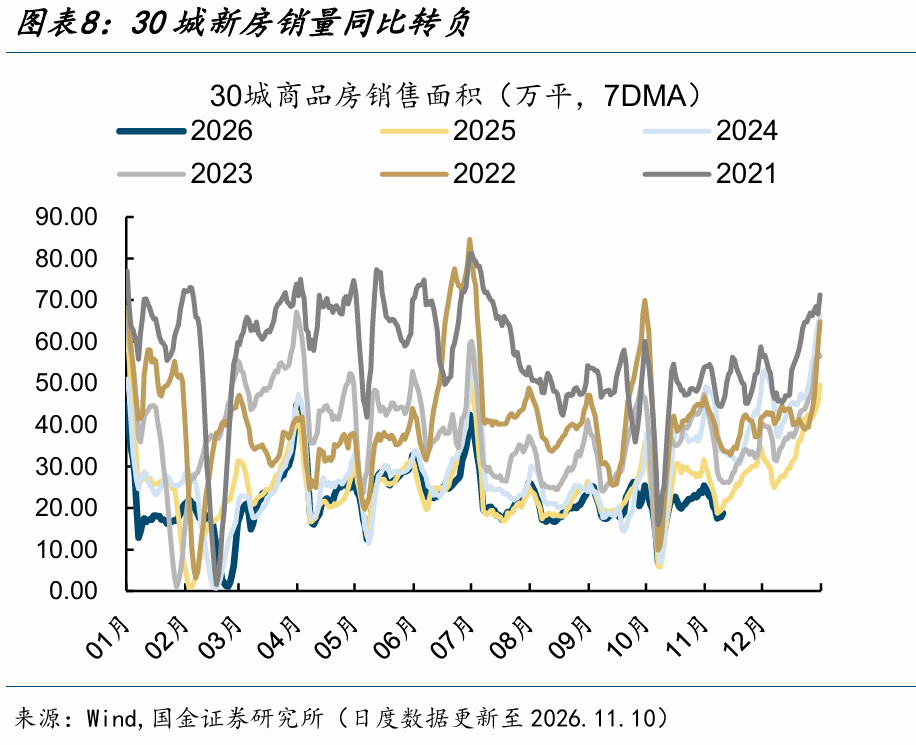
(1)30城商品房销量环比改善,同比为负。11月1-10日,30大中城市商品房日均销售面积为17.4万平方米,较10月同期(11.8万平)上升47.7%,较去年11月同期(18.0万平)下降3.2%,较2024年11月同期(33.6万平)下降48.1%。
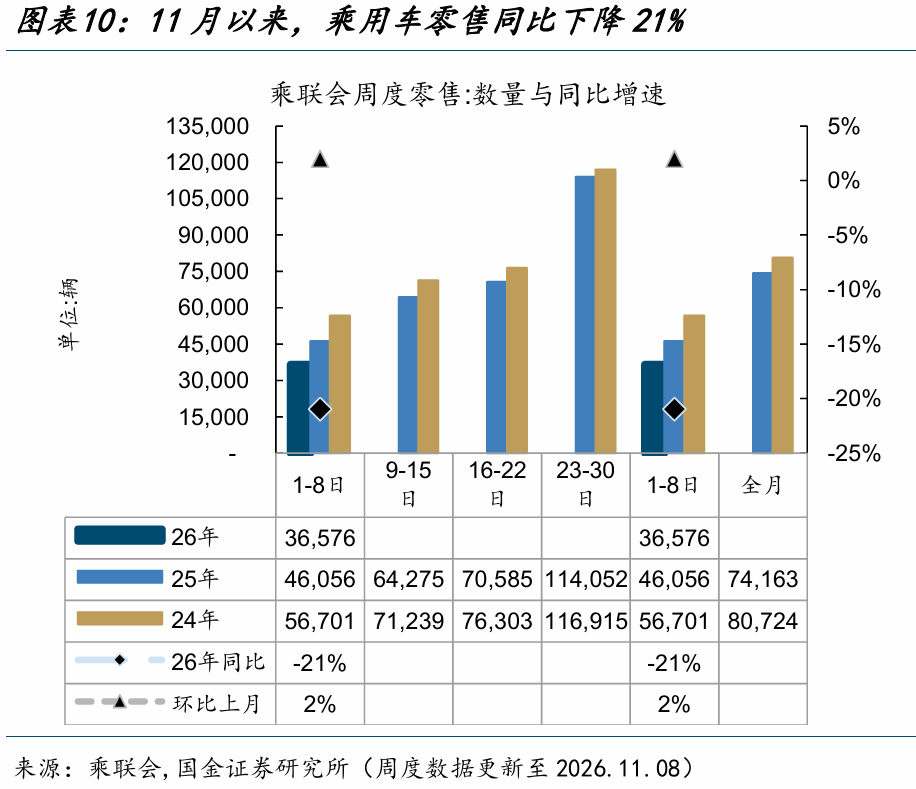
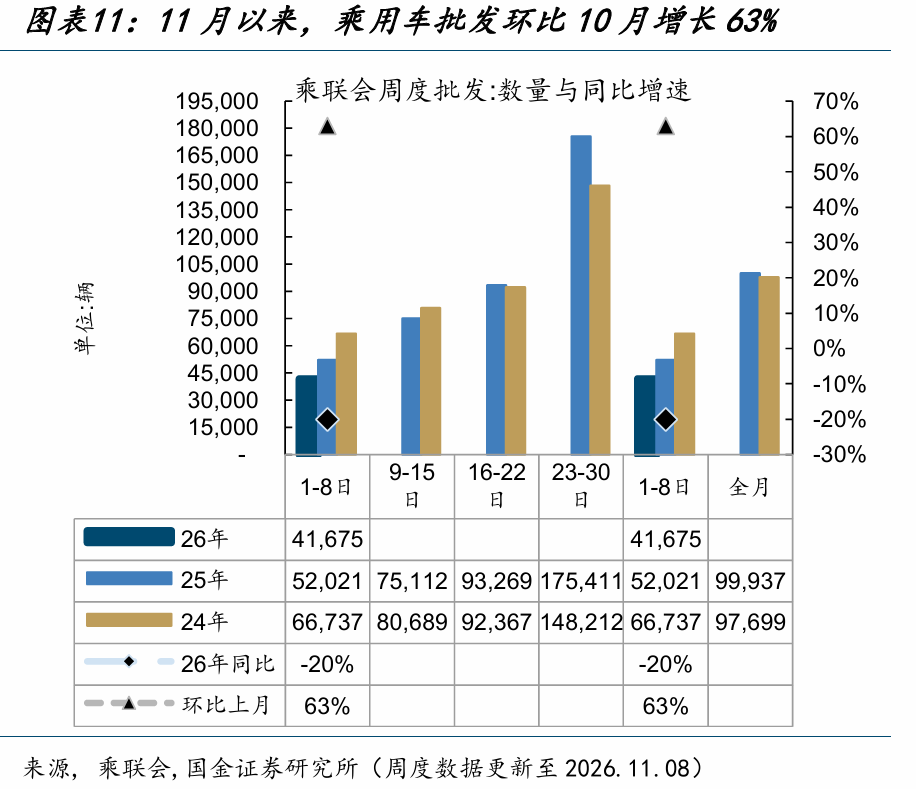
(2)车市同比承压、环比企稳。11月零售同比下降21%;11月批发同比下降20%。
(3)钢价震荡。11月10日,螺纹、线材、热卷、冷轧价格较11月3日分别持平、上涨0.5%、上涨0.9%和下跌0.1%。
(4)水泥价格温和分化。11月10日,全国水泥价格指数较11月3日上涨0.3%;其中,华东和长江地区水泥价格分别下跌0.02%和上涨0.03%。
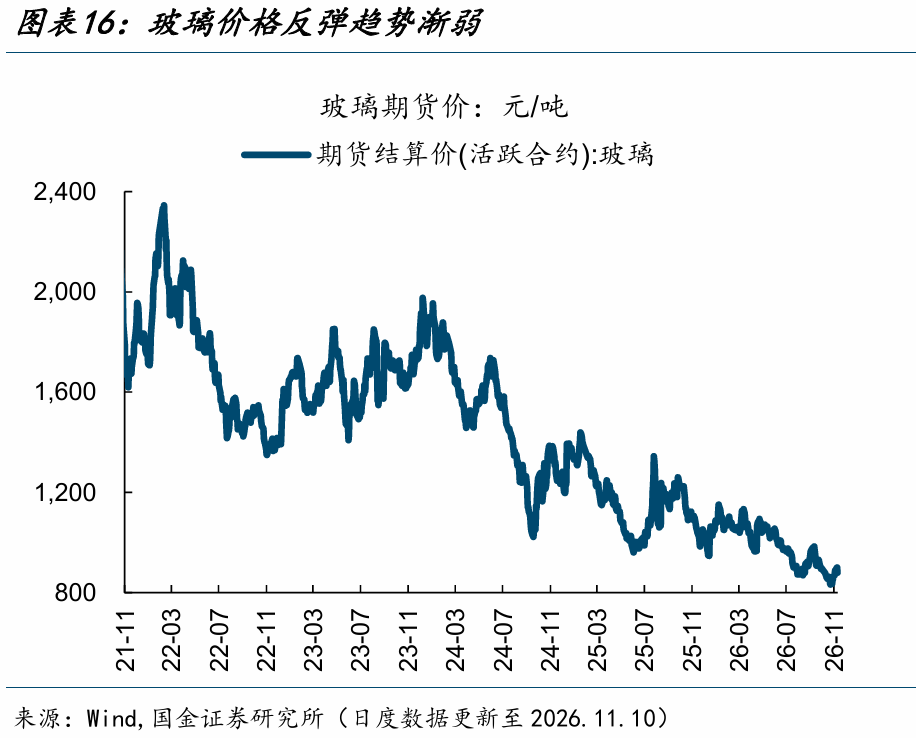
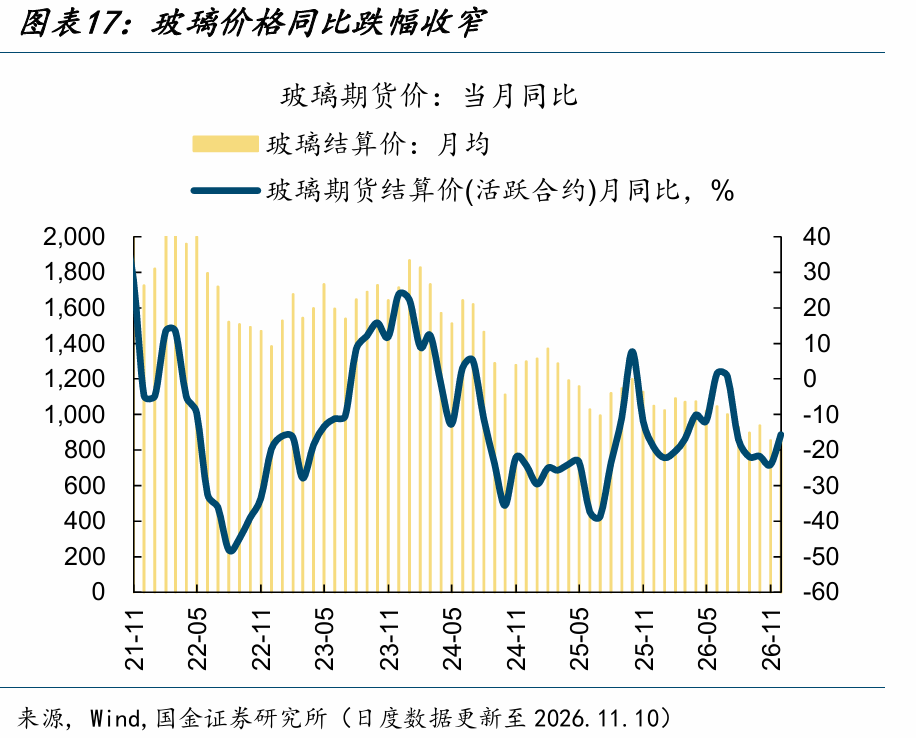
(5)玻璃价格反弹趋势渐弱。11月10日,玻璃活跃期货合约价报879元/吨,较11月3日上涨0.1%。
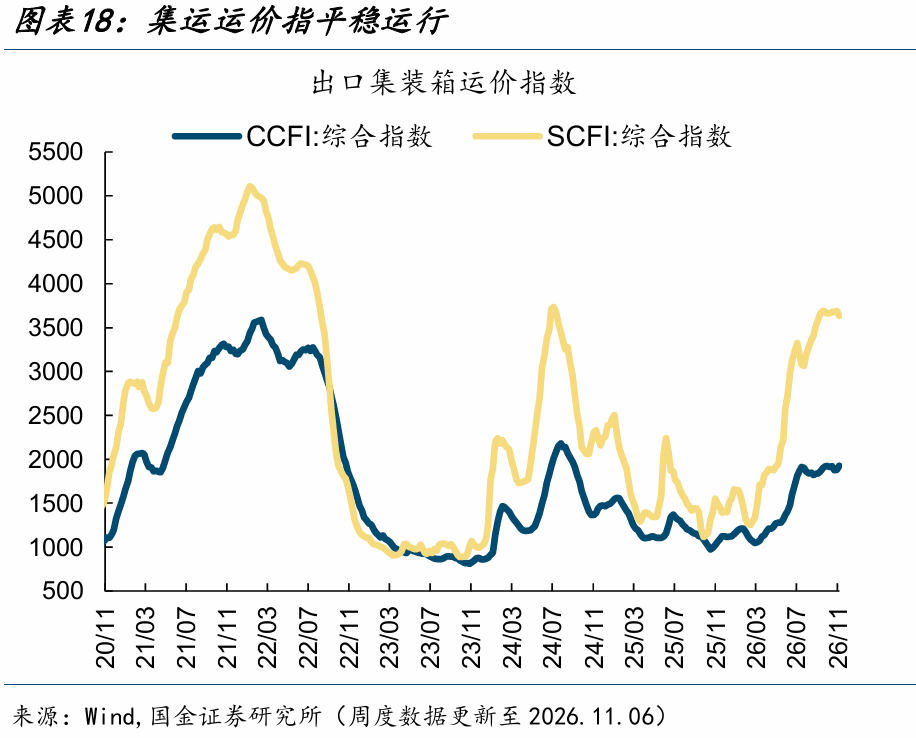
(6)集运运价指数转跌。11月6日,CCFI指数较10月30日上涨2.3%;同期SCFI指数下跌1.5%。
通货膨胀:油价回落至百元关口下方
CPI:猪价再次回落至15元以下
(1)猪价再次回落至15元以下。11月10日,猪肉平均批发价为14.8元/公斤,较11月3日下跌2.2%%。
(2)农产品价格指数显著低于往年同期。11月10日,农产品批发价格指数较11月3日下跌0.05%。分品种看,羊肉(上涨0.5%)>水果 (上涨0.4%)>鸡蛋(持平)>牛肉(下跌0.01%)>蔬菜(下跌0.2%)>鸡肉(下跌1.8%)>猪肉(下跌2.2%)。
PPI:油价回落至百元关口下方
(1)油价回落至百元关口下方。11月10日,布伦特和WTI原油现货价报91.0和86.0美元/桶,较11月3日分别下跌13.6%和下跌10.5%。
(2)铜铝下跌。11月10日,LME3月铜价和铝价较11月3日分别下跌1.2%和下跌0.5%。
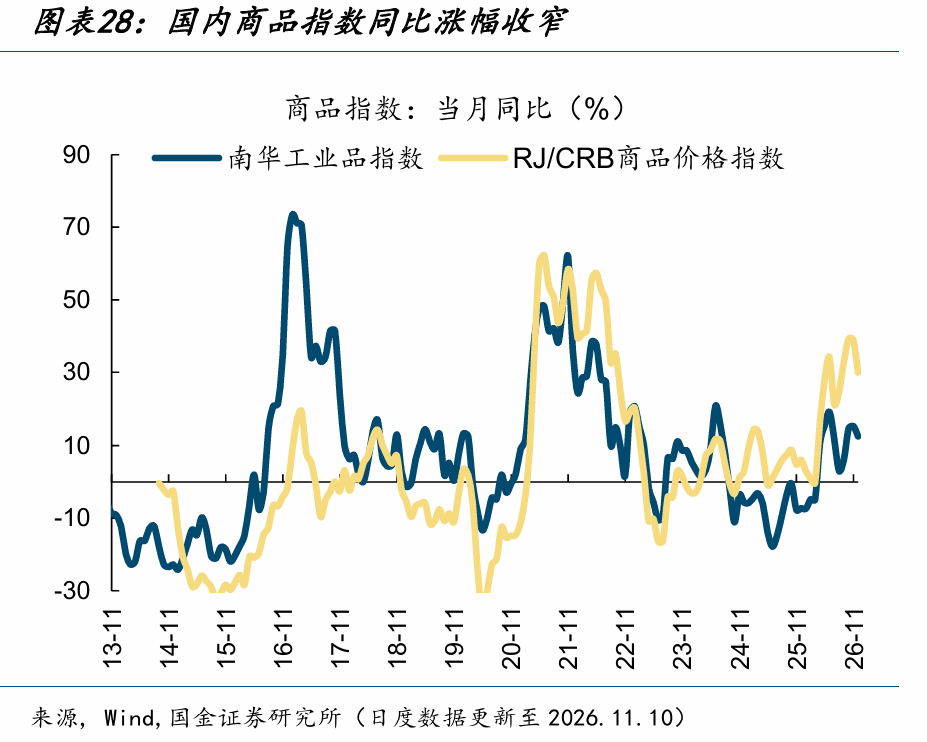
(3)国内商品指数环比跌幅收窄。11月10日,南华工业品指数较11月3日下跌4.0%;11月10日,RJ/CRB商品价格指数较11月3日下跌3.6%。
风险提示:统计口径误差。数据统计大多为抽样,恐与现实情况有些许出入。
正文
【经济增长:车楼环比企稳,同比承压】
1、生产:电厂日耗季节性回升
(1)生产端:电厂日耗季节性回升
电厂日耗季节性回升。11月10日,6大发电集团的平均日耗为83.2万吨,较11月3日的79.7万吨上升4.3%。11月6日,南方八省电厂日耗为208万吨,较10月29日的197万吨上升5.6%。北方供暖季启动,华东、华中地区气温下降,带动用电需求边际改善,电厂日耗环比回升。
(2)生产端:高炉开工率全面回落
高炉开工率全面回落。11月6日,全国高炉开工率79.7%,较10月30日下降0.3个百分点;产能利用率86.6%,较10月30日下降0.4个百分点。11月6日,唐山钢厂高炉开工率92.0%,较10月30日下降1.2个百分点。本周河北多地启动重污染天气应急响应,受环保管控因素影响,钢厂开工有进一步下行预期。
(3)生产端:轮胎开工率窄幅波动
轮胎开工率窄幅波动。11月5日,汽车全钢胎(用于卡车)开工率58.0%,较10月29日上升0.2个百分点;汽车半钢胎(用于轿车)开工率64.3%,较10月29日下降0.5个百分点。
江浙地区织机开工率明显回落。11月5日,江浙地区涤纶长丝开工率73.4%,较10月29日上升0.6个百分点;11月5日,下游织机开工率49.1%,较10月29日下降2.3个百分点。
2、需求:车楼环比企稳,同比承压
(1)需求端:30城商品房销量环比改善,同比为负
30城商品房销量环比改善,同比为负。11月1-10日,30大中城市商品房日均销售面积为17.4万平方米,较10月同期(11.8万平)上升47.7%,较去年11月同期(18.0万平)下降3.2%,较2024年11月同期(33.6万平)下降48.1%,较2023年11月同期(29.4万平)下降40.6%。
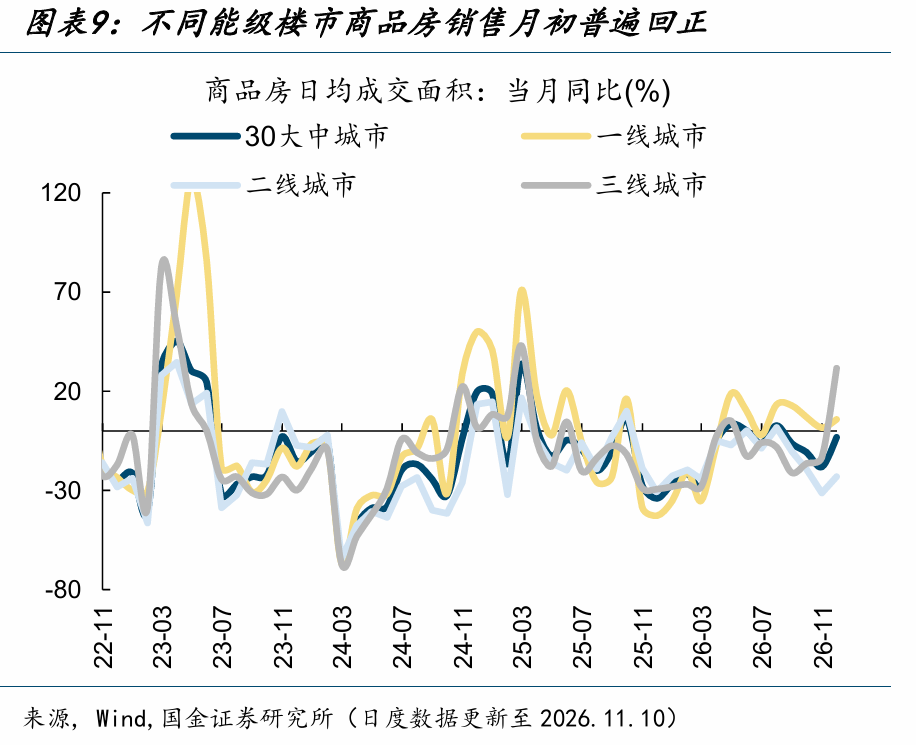
分区域来看,一线、二线和三线城市销售面积分别同比上升5.8%、下降23.1%、上升31.7%。
(2)需求端:车市同比承压、环比企稳
11月零售同比下降21%。11月第一周,全国乘用车市场零售达到日均3.7万辆,同比下降21%,环比10月同期增长2%;今年以来累计同比下降22%。在地方补贴与车企年末促销的合力推动下,车市总体保持平稳。但受去年同期高基数效应影响,11月同比负增长态势难以逆转,年底“翘尾”行情大概率缺席,市场正全面转入存量博弈的平稳期。
11月批发同比下降20%。11月第一周,全国乘用车市场批发达到日均4.2万辆,同比下降20%,环比10月同期增长63%;今年以来累计同比下降6%。
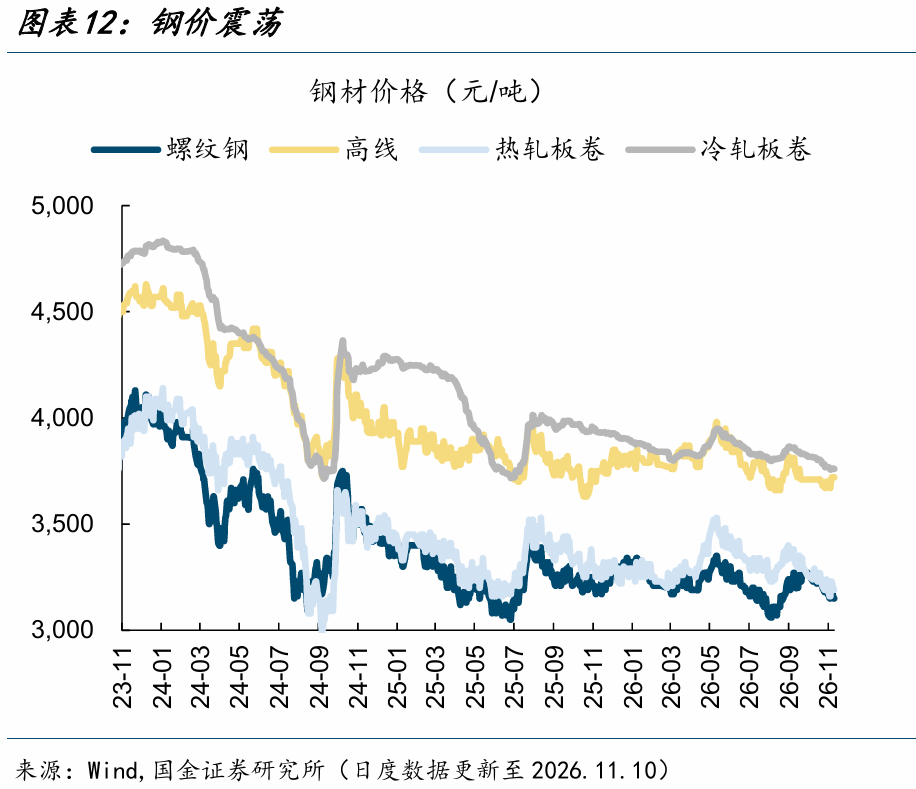
(3)需求端:钢价震荡
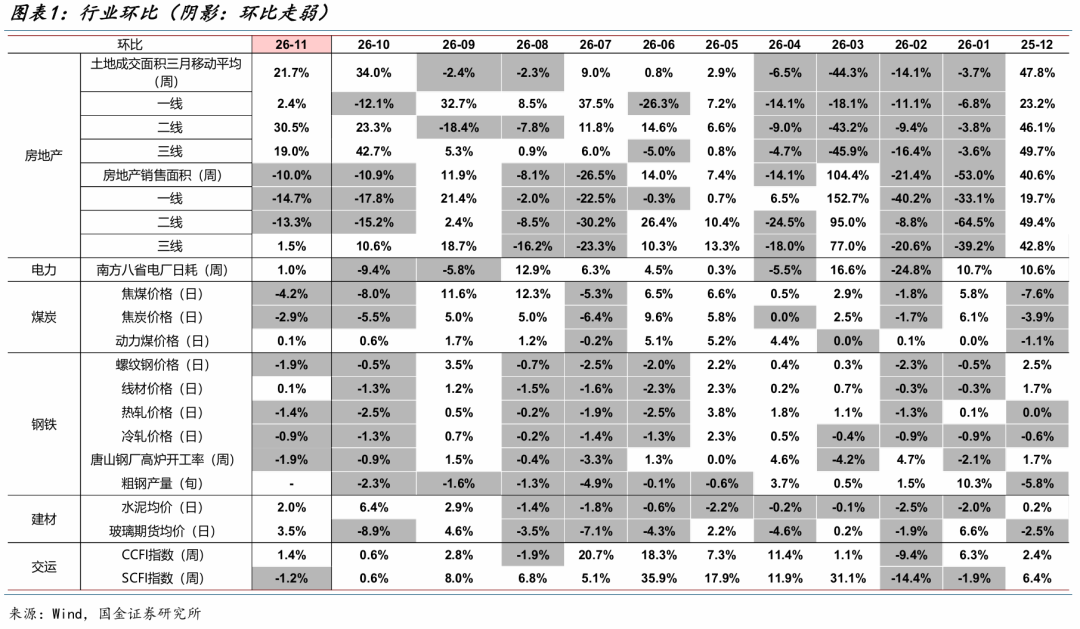
钢价震荡。11月10日,螺纹、线材、热卷、冷轧价格较11月3日分别持平、上涨0.5%、上涨0.9%和下跌0.1%。11月以来,上述品种环比分别下跌1.9%、上涨0.1%、下跌1.4%和下跌0.9%,同比分别下跌1.7%、下跌1.2%、下跌2.6%和下跌4.4%。11月随着北方气温骤降,下游施工进入传统淡季,需求端萎缩预期较强;而供给端虽有复产惯性,但在利润亏损与环保限产约束下,整体回升空间有限,钢价下行空间不大。
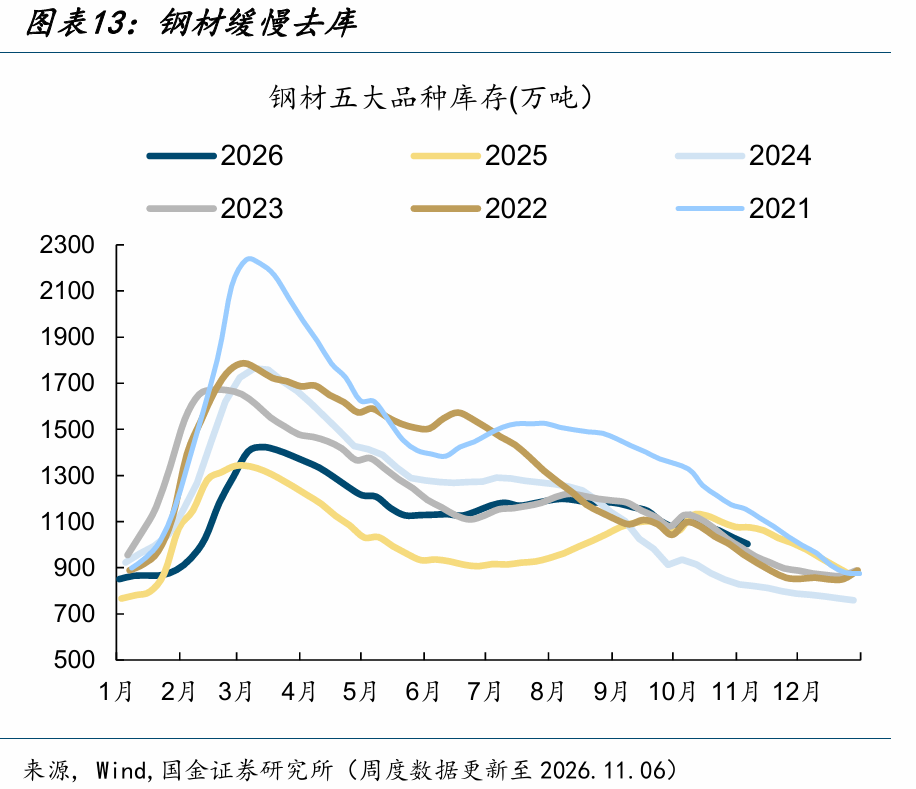
钢材缓慢去库。11月6日,五大钢材品种库存1003.1万吨,较10月30日下降27.6万吨。
(4)需求端:水泥价格温和分化
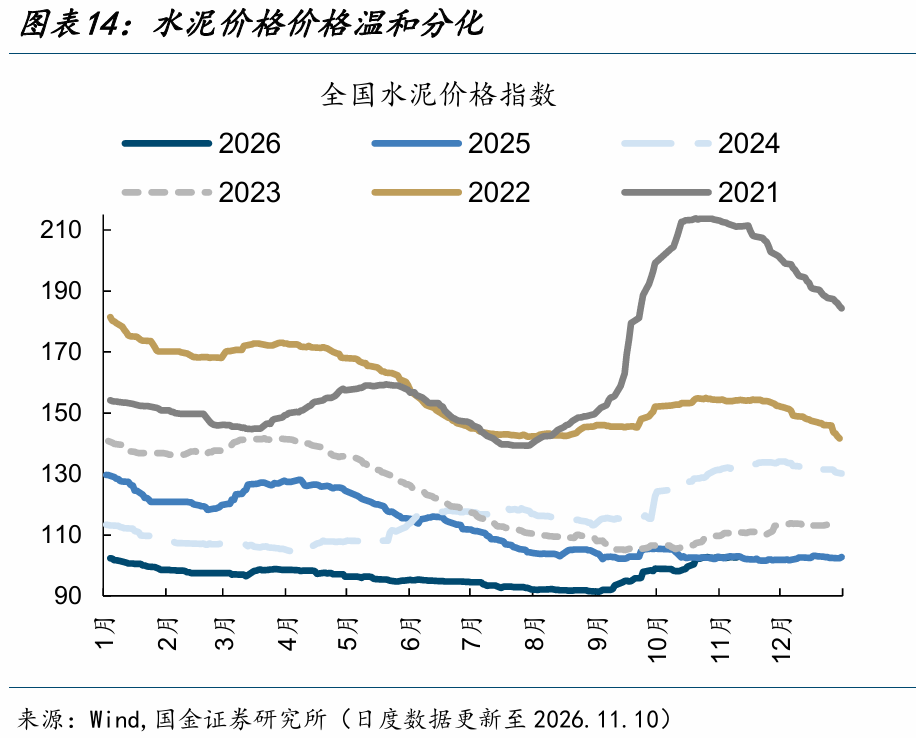
水泥价格温和分化。11月10日,全国水泥价格指数较11月3日上涨0.3%;其中,华东和长江地区水泥价格分别下跌0.02%和上涨0.03%。近期水泥市场南北错峰逻辑分化凸显:北方依托采暖季环保刚性管控,停窑周期更长、执行力度更强;南方以行业自律调节供需为主,熟料跨区流通活跃,协同减产阻力更大,区域价差与行情分化或将扩大。
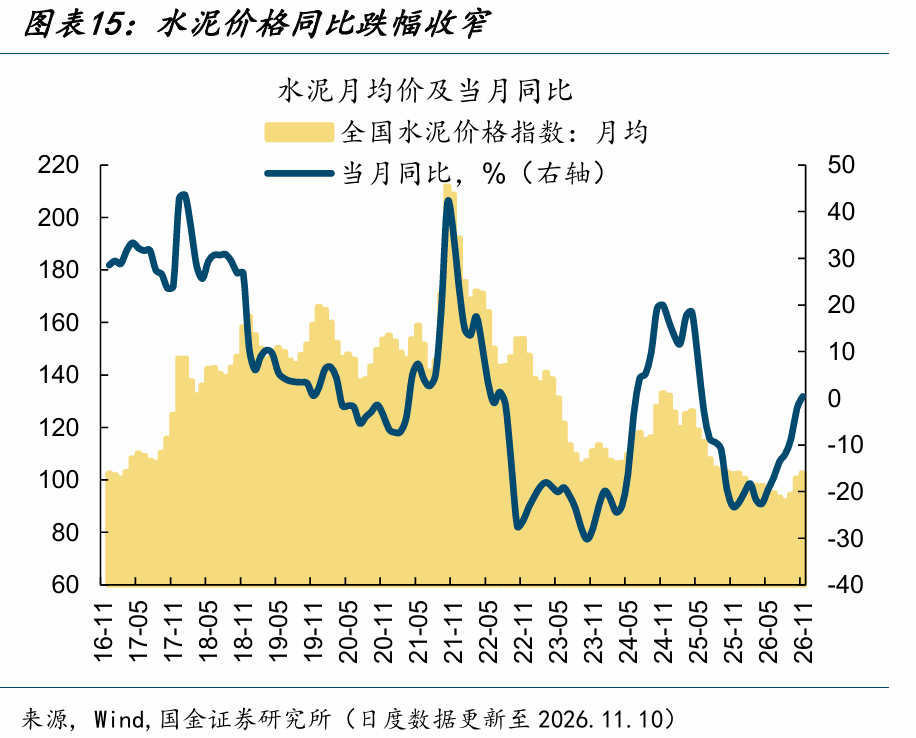
水泥价格同比转涨。11月以来,水泥均价环比上涨2.0%(前值上涨6.4%),同比上涨0.4%(前值下跌2.2%)。
(5)需求端:玻璃价格反弹趋势渐弱
玻璃价格反弹趋势渐弱。11月10日,玻璃活跃期货合约价报879元/吨,较11月3日上涨0.1%。11月以来,玻璃价格环比上涨3.5%(前值下跌8.9%),同比下跌15.7%(前值下跌24.2%)。终端需求仍未出现实质性改善,企业去库压力依然存在,玻璃反弹势头渐缓。
(6)需求端:集运运价指数转跌
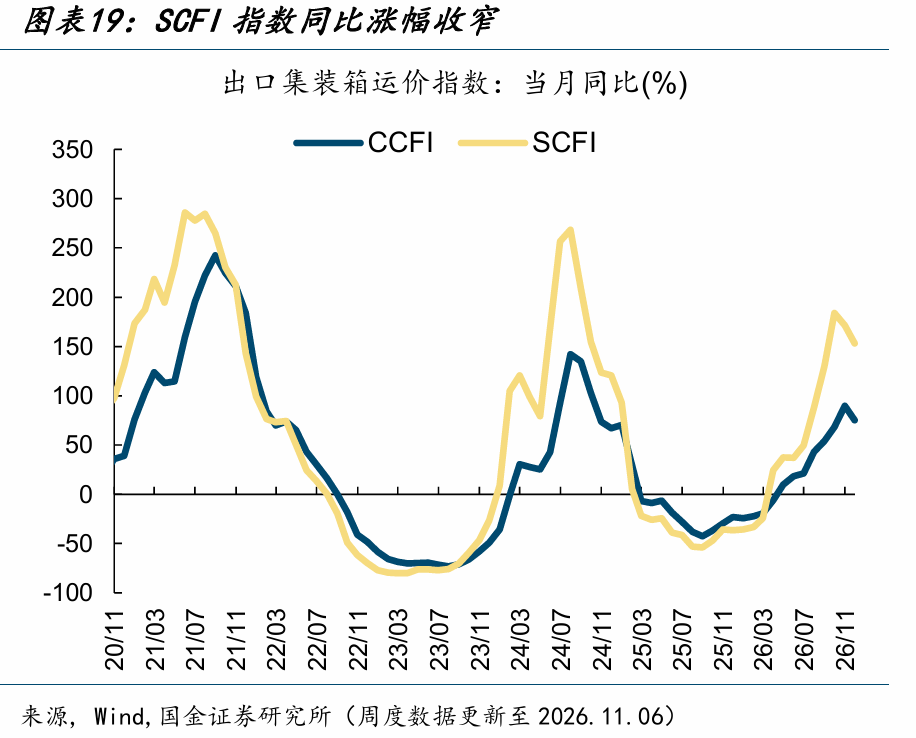
集运运价指数转跌。11月6日,CCFI指数较10月30日上涨2.3%;同期SCFI指数下跌1.5%。欧美感恩节及圣诞节假期前的集中出货已接近尾声,集运市场正逐步进入传统淡季。尤其是美东航线运输周期较长,目前部分货物即使安排出运,也可能难以赶上节前销售需求,11月整体出货动能有所减弱。
11月以来,CCFI指数同比上涨75.1%(前值上涨89.7%),环比上涨1.4%(前值上涨0.6%);SCFI指数同比上涨153.1%(前值上涨171.2%),环比下跌1.2%(前值上涨0.6%)。
【通货膨胀:油价回落至百元关口下方】
1、CPI:猪价再次回落至15元以下
(1)猪价再次回落至15元以下
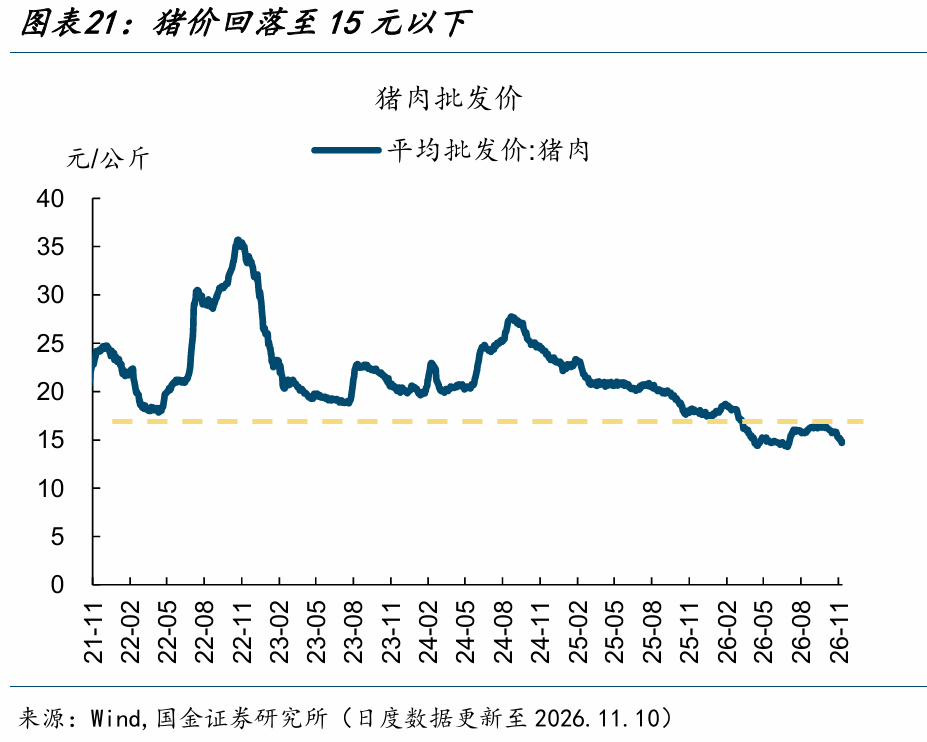
猪价再次回落至15元以下。11月10日,猪肉平均批发价为14.8元/公斤,较11月3日下跌2.2%。养殖端整体出栏压力居高不下,规模企业出栏节奏不畅,被动压栏现象增多,生猪出栏体重持续抬升。需求端仍然偏弱,市场原本寄望腌腊、春节备货带来需求拉动,但备货季供给增量大于需求增量,季节性利好被充足供给对冲,猪价上涨动力不足。
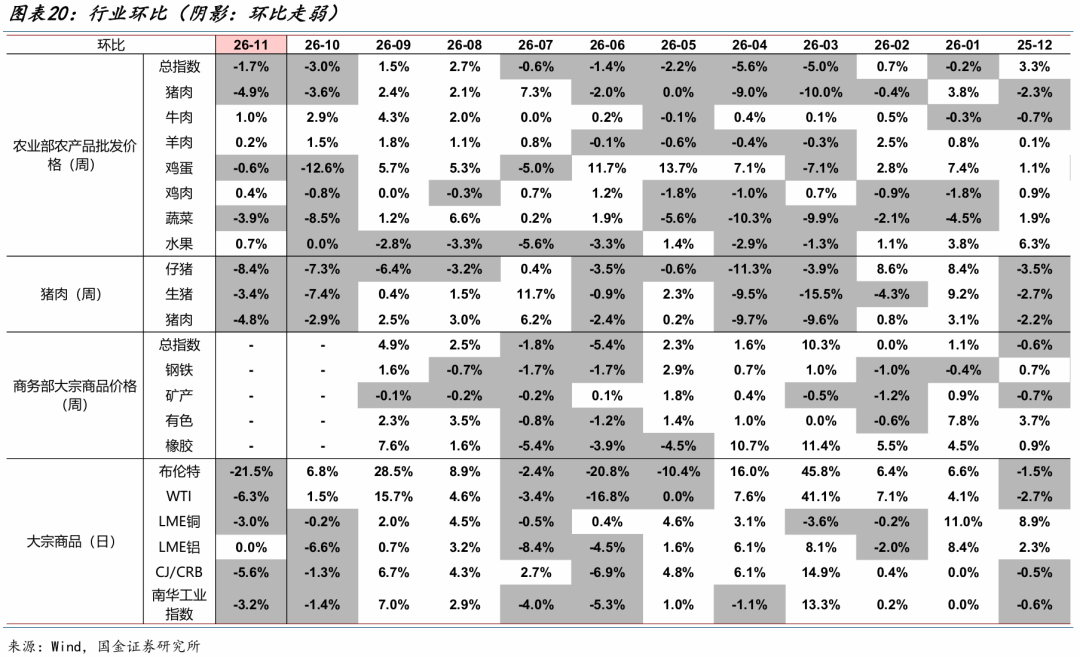
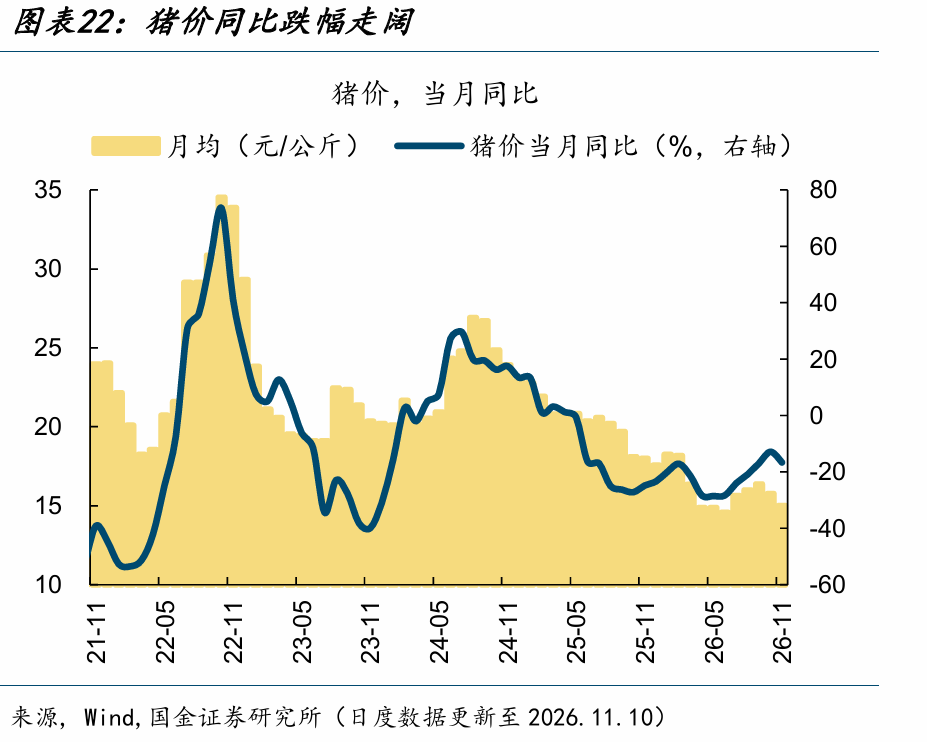
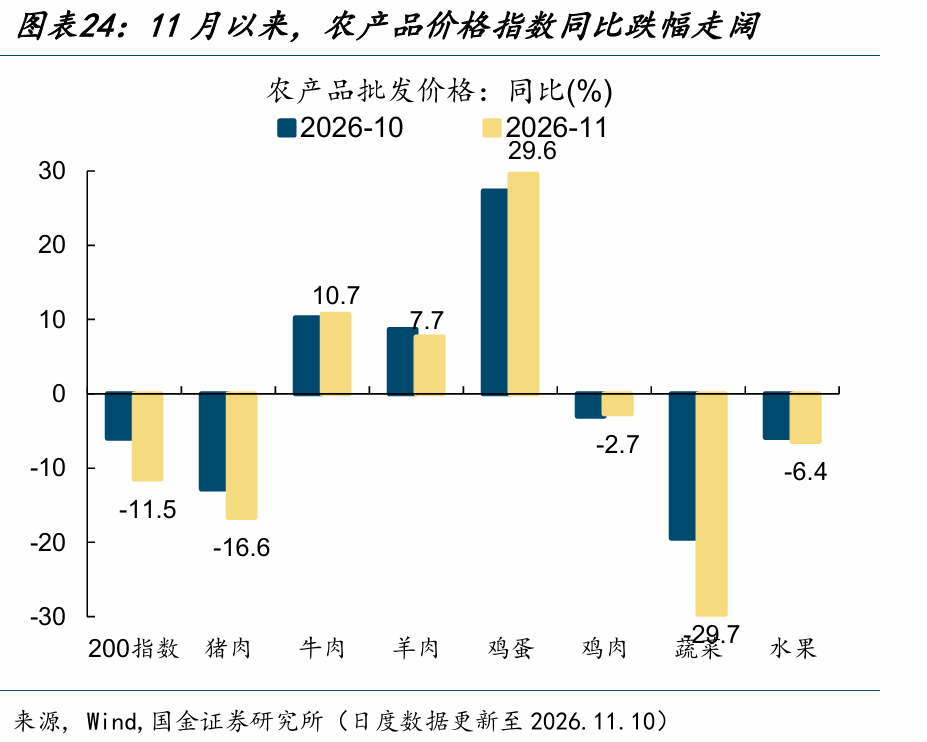
月环比跌幅扩大。11月以来,猪肉平均批发价为15.0元/公斤,环比下跌4.9%(前值下跌3.6%);同比下跌16.6%(前值下跌12.8%)。
(2)农产品价格指数显著低于往年同期
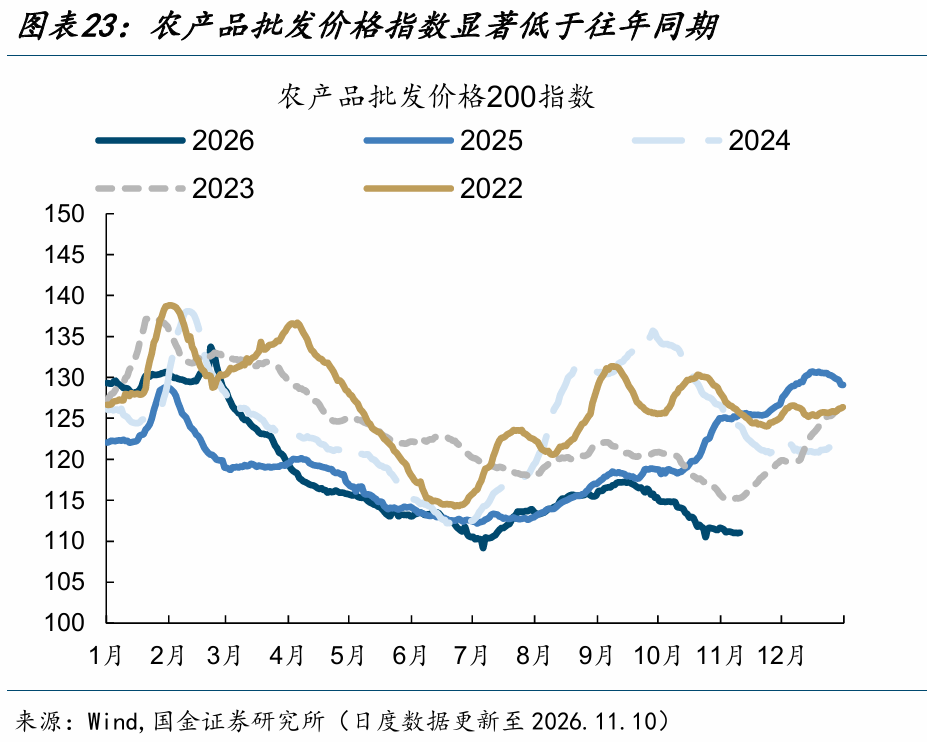
农产品价格指数显著低于往年同期。11月10日,农产品批发价格指数较11月3日下跌0.05%。分品种看,羊肉(上涨0.5%)>水果 (上涨0.4%)>鸡蛋(持平)>牛肉(下跌0.01%)>蔬菜(下跌0.2%)>鸡肉(下跌1.8%)>猪肉(下跌2.2%)。
11月以来,农产品批发价格指数同比下跌11.5%(前值下跌6.0%);环比下跌1.7%(前值下跌3.0%)。
2、PPI:油价回落至百元关口下方
(1)油价回落至百元关口下方
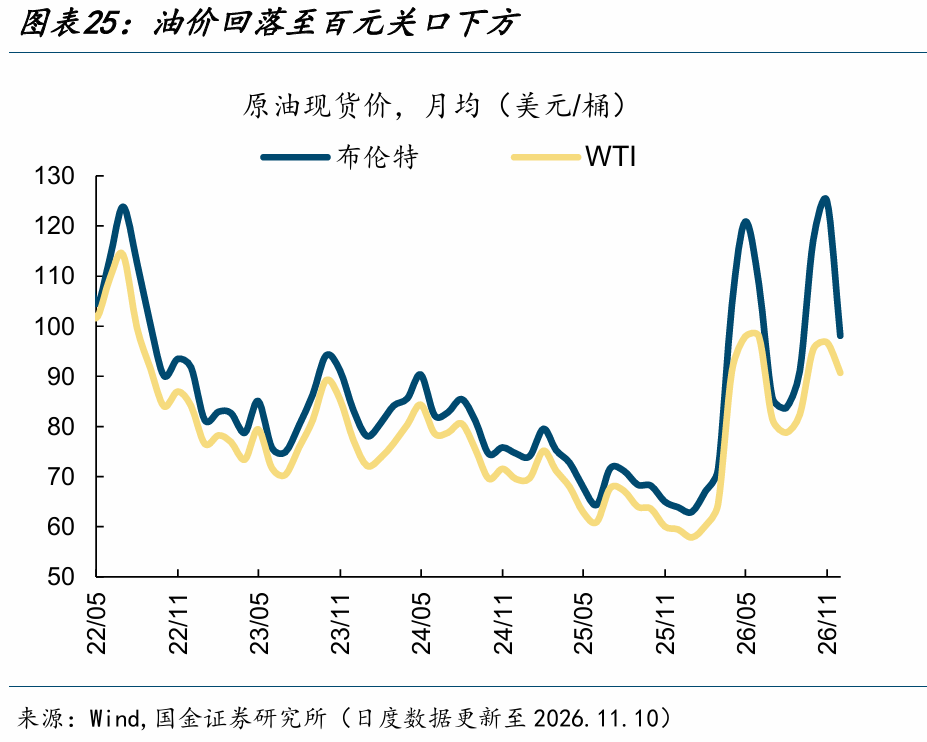
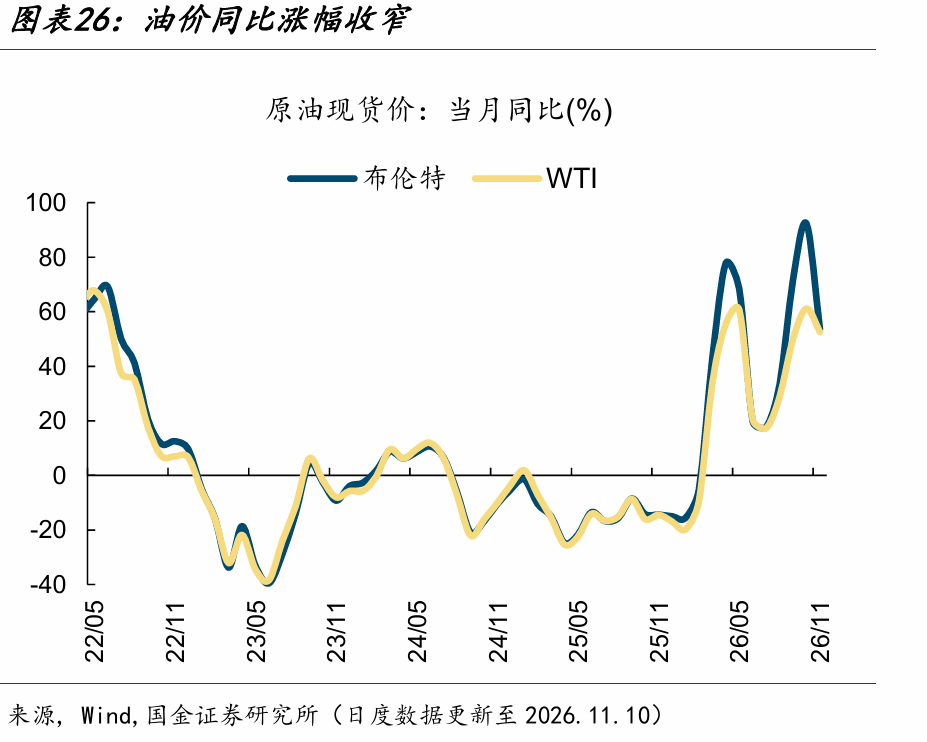
油价回落至百元关口下方。11月10日,布伦特和WTI原油现货价报91.0和86.0美元/桶,较11月3日分别下跌13.6%和下跌10.5%。近期特朗普淡化了再次打击伊朗的可能性,在此背景下油价的风险溢价也在快速退潮。但基本面仍然偏强,各国储备库存大幅缩减,且短时间内原油供应难以恢复,油价可能会在短期快速回落后获得一定支撑。
11月以来,布伦特和WTI现货月均价环比分别下跌21.5%和下跌6.3%(前值分别为上涨6.8%和上涨1.5%),同比分别上涨53.6%和上涨52.6%(前值分别为上涨92.3%和上涨61.2%)。
(2)铜铝下跌
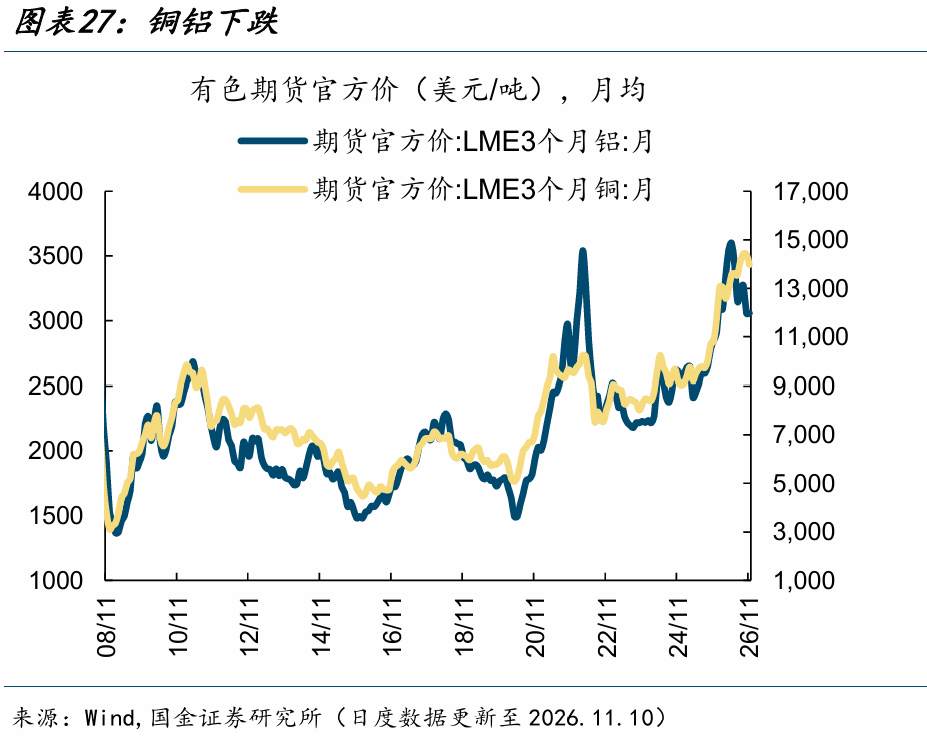
铜铝下跌。11月10日,LME3月铜价和铝价较11月3日分别下跌1.2%和下跌0.5%。11月以来,LME3月铜价环比下跌3.0%,同比上涨29.2%;LME3月铝价环比上涨0.03%,同比上涨7.5%。
国内商品指数环比跌幅收窄。11月10日,南华工业品指数较11月3日下跌4.0%;11月10日,RJ/CRB商品价格指数较11月3日下跌3.6%。11月以来,南华商品指数环比下跌3.2%(前值下跌1.4%),同比上涨12.6%(前值上涨15.4%);RJ/CRB商品价格指数环比下跌5.6%(前值下跌1.3%),同比上涨29.9%(前值上涨38.9%)。
(3)工业品价格多数下跌
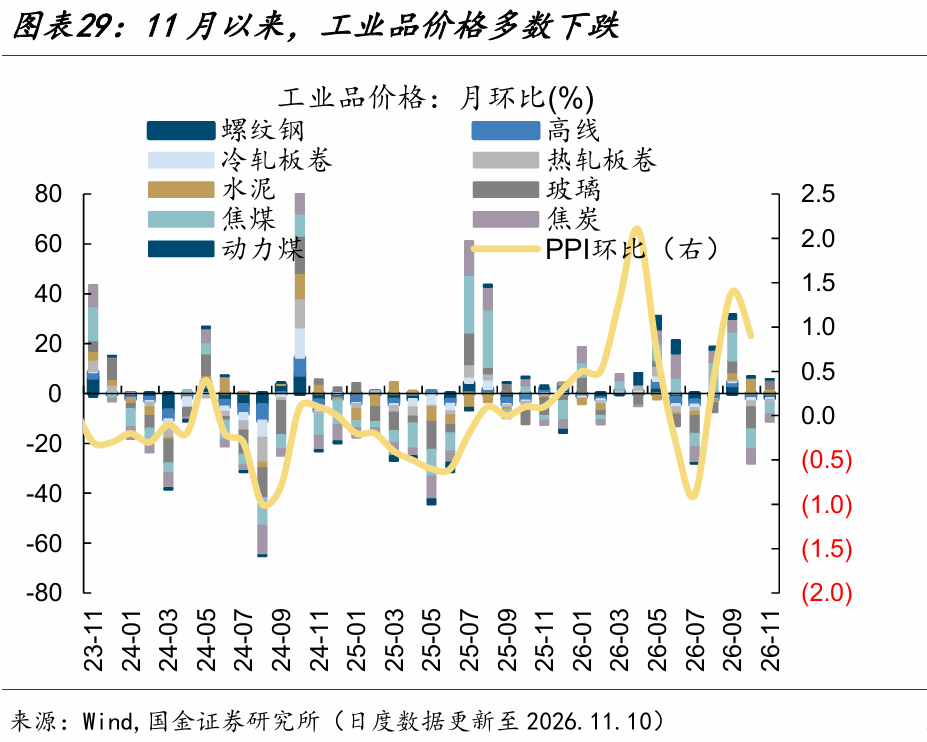
11月以来,工业品价格多数下跌。本月工业品价格环比仅线材、水泥、玻璃上涨;其他工业品价格普遍下跌。
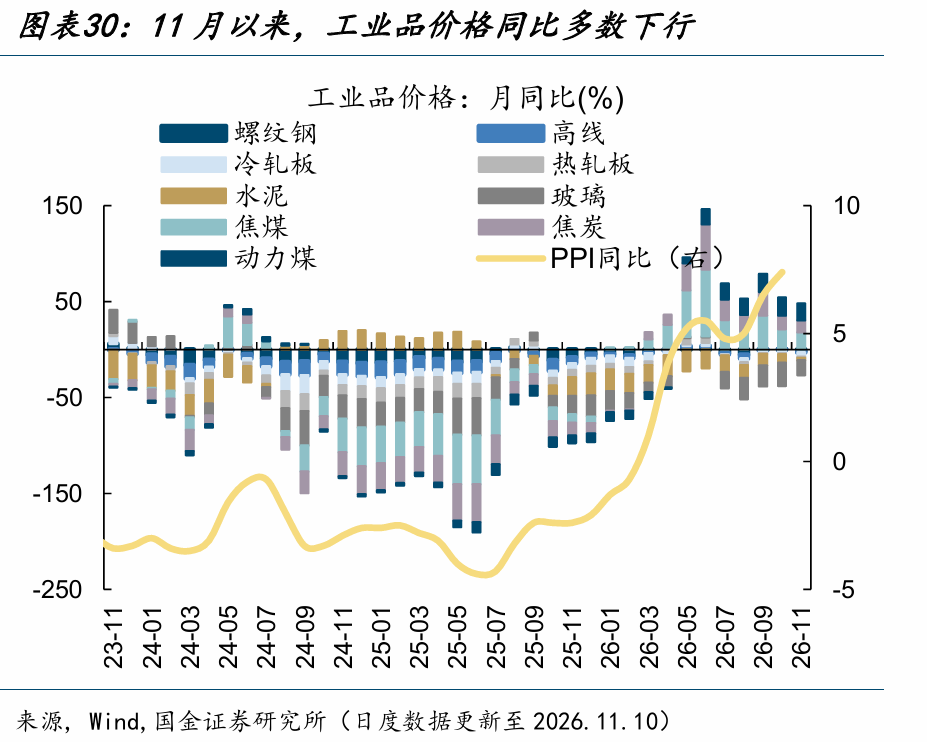
11月以来,工业品价格同比多数下行。其中水泥价格同比转正,玻璃价格同比跌幅收窄,其它工业品价格同比普遍下行。
风险提示:统计口径误差。数据统计大多为抽样,恐与现实情况有些许出入。
+
报告信息
证券研究报告:《车楼环比企稳,同比承压——2026年11月第1周》
对外发布时间:2026年11月11日
报告发布机构:国金证券股份有限公司
证券分析师:尹睿哲
SAC执业编号:S1130525030009
邮箱:yinruizhe@gjzq.com.cn
证券分析师:赵心茹
SAC执业编号:S1130525030010
邮箱:zhaoxinru@gjzq.com.cn
精彩评论