11月12日,截至周三美股市场收盘,AI算力产业链强劲反弹态势可谓获得了来自新云领军者CoreWeave新的经营数据支撑——尤其是该公司超预期的财报与客户预付款展望缓解了市场对算力扩张融资的担忧,以及Anthropic最新招股书和IPO路演所显示出的AI应用端炸裂收入预期和超过9000亿美元大规模AI算力基建相关联的采购及租赁承诺,然而股票市场仓位与风险资金情绪降温、AI算力需求预期扩张与市场确认见底,仍属于三个不同层次的信号,彼此尚未重新产生积极看涨关联。
美东11月11日收盘,纳斯达克100指数上涨2.28%,有着“全球AI算力交易风向标”称号的费城半导体指数更是大幅度上涨约5.7%,且全部成分股收涨。美光、闪迪分别大涨11.89%、13.69%,英伟达上涨约2.9%、博通上涨约4%;光互连领域的Coherent、Lumentum分别上涨9.25%、10.67%。这轮行情体现出聚焦于“逢低买入”策略的散户或者机构投资者们重新买入AI芯片、存储和数据中心高速光互连等核心AI算力基础设施环节。
然而,随着AI算力与半导体板块主导的全球科技股持仓拥挤程度大幅下降,这些基本面积极进展为某种程度买盘回流提供了支撑,但仓位细节、期权定价与技术走势尚未给出一致的科技股见底信号。
AI算力领军者们强势反攻的背后:AI算力需求需求预期升温、AI融资成本担忧缓解
费城半导体指数上涨约5.7%,纳斯达克100指数上涨2.28%,共同凸显出AI算力产业链迎来强劲反弹,并且这股强劲反弹背后逻辑所显示出的是AI算力产业链看涨情绪获得经营数据支撑。
CoreWeave业绩超预期,预计未来三个月收到约90亿美元客户预付款和保证金,缓解了市场对算力扩张融资的担忧。Anthropic三季度营收高速增长,为AI应用的付费需求提供了验证,其招股书披露的约9009亿美元跨年度采购及租赁承诺,则提高了长期算力需求的可见度。
科技股持仓拥挤程度下降,隐含相关性仅温和上升,表明市场对抛售向其他板块扩散的预期仍有限。但衡量看跌期权相对需求的偏斜指标仍位于过去13年区间的中部,QQQ(跟踪纳斯达克100指数的ETF产品)在当时也尚未突破10月末以来的下降趋势。反弹能否演变为趋势反转,短期要看指数能否突破下行趋势、买盘能否扩展至更多板块,中期则要看算力订单能否按期高效率交付并转化为现金流。
Anthropic的增量信息,为算力需求提供了来自应用端的收入验证。招股书显示,公司第三季度营收达到169.56亿美元,同比增长约1127%、环比增长46.7%;10月底年化收入运行率达到810亿美元,较9月底增加100亿美元。不过这一运行率反映近期业务规模,并非全年收入指引。
还有更远期的增长预测则来自Anthropic核心承销机构:据《金融时报》报道,高盛模型预计Anthropic在2026年、2027年的收入分别达到520亿美元和1360亿美元,同时预计2027年自由现金流净流出657亿美元,显示商业扩张与基础设施投入仍将同步加速。
Anthropic近期披露的9009亿美元采购及租赁承诺,绝大部分与算力和基础设施相关,其中约4516亿美元预计在2030年底前发生,707亿美元将在2026年9月底之后的12个月内到期,其余主要分布于2031—2045年。
据悉,其Anthropic Direct模式将机房容量与芯片租赁分开安排,先锁定建设周期较长的设施,再根据需求确定更大规模的加速器投入。对全球AI算力产业链而言无疑是高强度积极催化因素,这些意味着AI算力需求具有长期延续性,而收入确认仍取决于具体交付节奏:GPU与ASIC承担计算,HBM提供高带宽数据供给,光互连支撑集群通信,供电与冷却决定设备能否真正投入运营。长期采购承诺支持需求预期,按期交付与持续利用率决定这些预期何时转化为供应商利润。
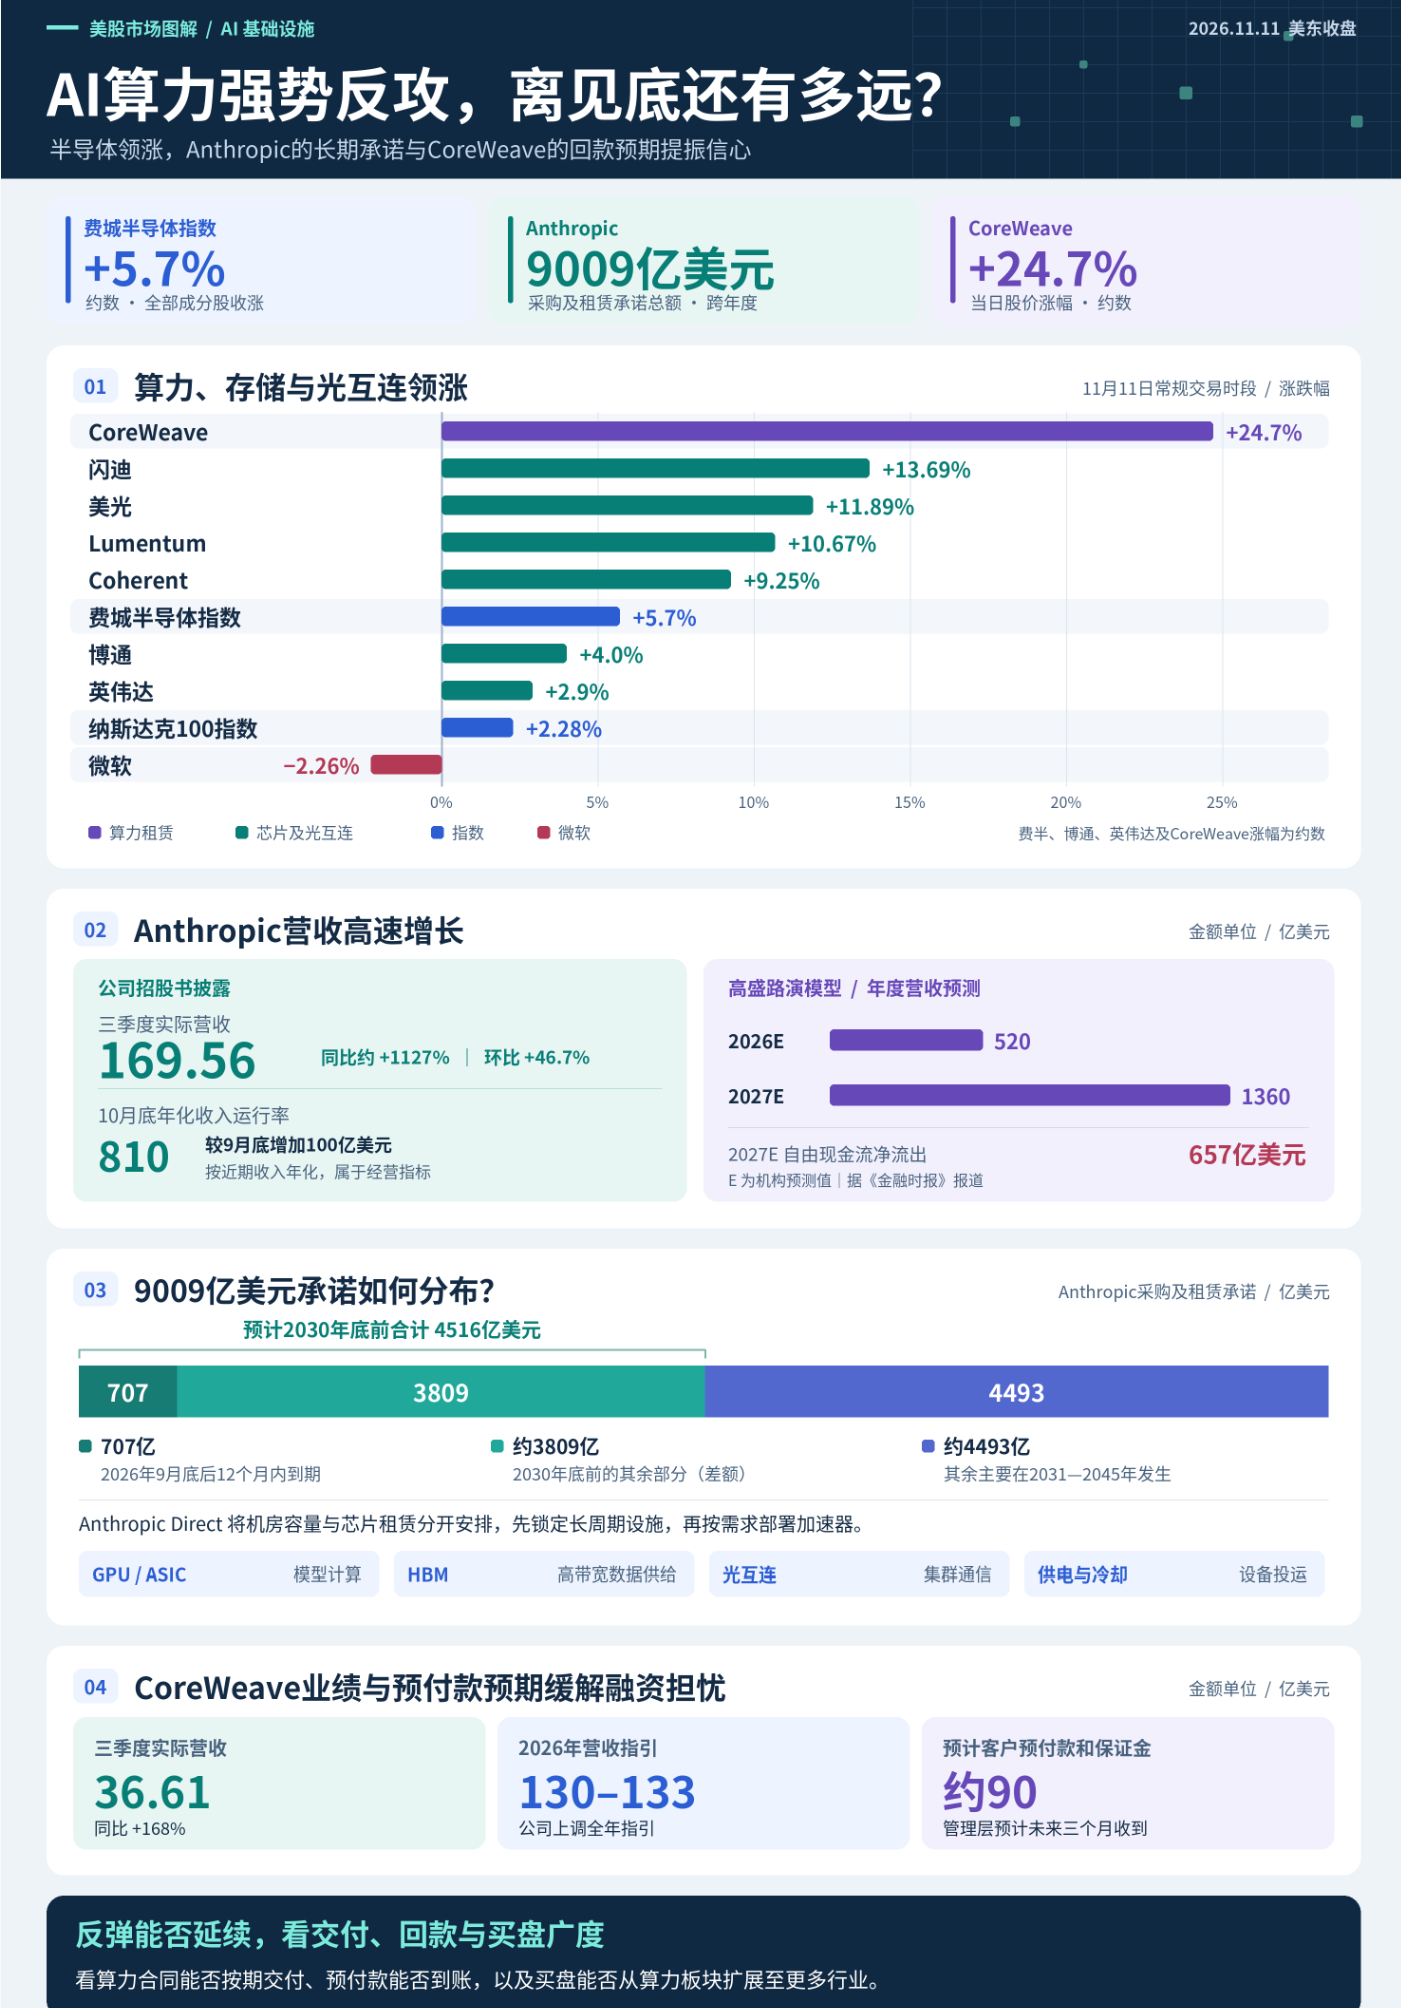
周三更直接的市场催化来自CoreWeave。公司第三季度营收36.61亿美元,同比增长168%,将全年收入指引提高至130亿—133亿美元,并预计未来三个月获得约90亿美元客户预付款和保证金,推动股价大涨约24.7%。这些信息同时回应了“需求能否兑现”和“扩张资金从哪里来”两项疑虑。伯恩斯坦资深分析师Madison Rezaei领衔的团队认为,公司业绩表现强劲,并对融资担忧作出了回应。新云类型AI算力租赁/出售公司的一系列回款动态安排,可谓正在成为连接上游硬件需求与资本市场信心的重要环节。
拥挤交易已经降温,但是关键指标尚未共同确认底部
德银独家统计数据显示,科技股仓位已降至2025年4月“解放日”冲击期间的低点以下,该机构资深策略师帕拉格·塔特(Parag Thatte)将近期下跌主要归因于被迫减仓,并维持超配科技股的立场。与此同时,市场对股票未来同步波动程度的预期仅温和上升。Asym Research创始人洛基·菲什曼(Rocky Fishman)则认为,这表明投资者仍主要将抛售理解为行业层面的调整,尚未广泛定价一场冲击多数行业的经济悲观下行。
期权市场则显示,投机热度消退尚未达到极端悲观程度。户购买AI个股看涨期权的活动明显减少,改变了此前支撑股价的交易动力。在做市商承接看涨期权卖盘、通过买入股票对冲的情形下,看涨需求退潮与股价下跌可能促使其减少股票对冲,放大抛压。
此外,值得注意的是,一个月期标准化看跌—看涨期权偏斜指标,仅回到过去13年区间的中部——可谓凸显出短期拥挤程度下降,有利于市场恢复平衡,却不足以单凭仓位判断市场已经处于抄底时点。
关键技术面指标方面,QQQ尚未突破10月末以来的下降趋势,也未出现德马克趋势衰竭信号。周三上涨进一步改善了价格表现,但市场内部仍存在分化:全市场成交量为147.4亿股,低于过去20个交易日186.8亿股的平均水平;纳斯达克市场创52周新低的股票有159只,多于创新高的77只。
因此,这轮反弹已经获得AI算力需求增长前景和融资担忧缓解层面的支持,其持续性还要看上涨能否从AI核心权重股扩展至更多股票,以及AI算力产业链领军者们以及云计算巨头、聚焦AI应用软件的软件领军者们经营改善进程能否继续抵消利率/长期限美债收益率高企带来的估值压力。
美国市场经历科技股暴跌后,种种迹象表明,现在断言最糟糕的情况已经彻底过去为时尚早
以科技股为主的纳斯达克100指数在10月初创下历史新高,此后几周的急跌,使科技股和AI相关股票较近期高点低约10%,不过最近已出现企稳迹象。
科技股持仓、股票相关性、期权需求和技术图表,这四项指标为判断市场是否再次接近拐点提供了一份观察清单。分析师表示,其中两项令人鼓舞,一项呈现好坏参半的局面,而技术面显示,现在还不能放松警惕。
“市场单日下跌5%,而且收在低位,你不能随后就认为低点已经出现。”Fundstrat Global Advisors技术策略主管马克·牛顿在接受媒体采访时表示。
“我认为这将成为一次很好的买入机会。但这并不能成为认定市场已经正式见底的理由。”他表示。
这些指标所追踪的过热现象并不新鲜。投资者高度集中于AI交易、持续通过个股期权押注上涨,以及过度延伸的动量指标,数月来一直是市场的显著特征。
10月初,随着投资者开始担忧AI基础设施支出及其预期回报,持续多年的AI股票涨势受阻,其中一些指标开始回落。
随后,建设数据中心的超大规模云服务商发布第三季度业绩,透露出项目延期及资本支出增速放缓的迹象,投资者因此抛售了英伟达支持的AI基础设施公司CoreWeave的股票和债券。
最新的催化因素是美国中期选举。民主党的强劲表现重新引发了对增长放缓的担忧,令AI股票遭受重创。最近几个交易日,股价有所企稳,收复了选举后部分跌幅。
在最近一轮回撤之前,一些投资者已经开始担忧市场对科技股和AI股票的依赖。超大市值成长股和科技股长期引领牛市,投资者对这些股票的高度配置,数月来一直是市场关注的话题。一些人士认为,当前仓位状况可能意味着市场已具备企稳条件。
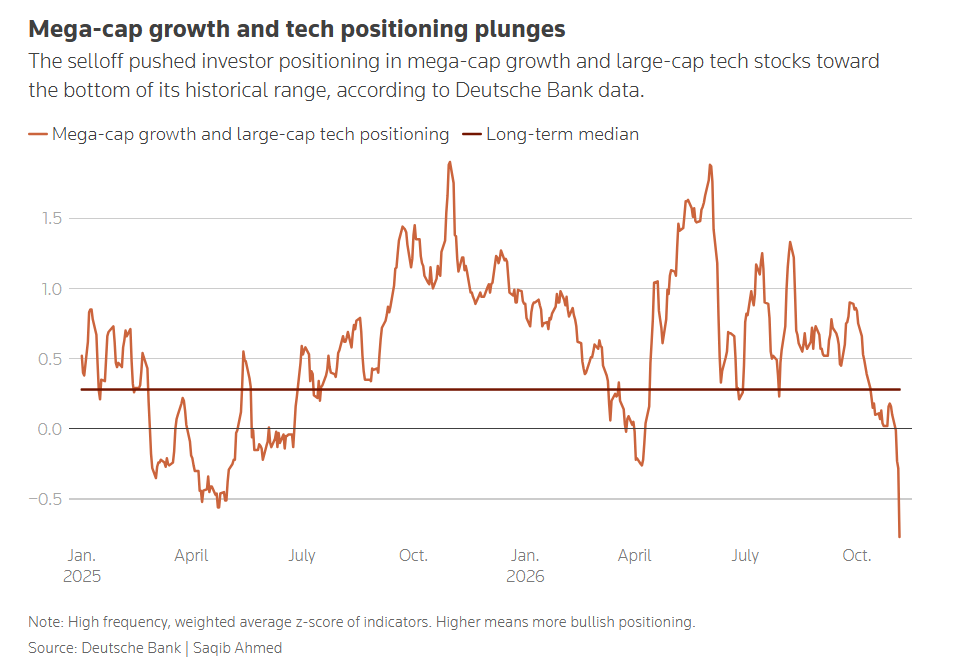
德意志银行的数据显示,自9月下旬以来,投资者一直在削减对这些股票的敞口,同时转向其他板块。该行称,上周的抛售使科技股仓位降至2025年4月“解放日”期间的低点以下。
“我们认为,最近这轮抛售是由被迫平仓推动的。”德银策略师帕拉格·塔特表示。
“仓位刚刚跌破其长期波动区间的下沿,科技股的相对表现也刚刚跌破其长期趋势通道的下沿。此前,科技股曾从这些水平反弹。”塔特表示,并指出该行目前超配科技板块。
Anthropic将在未来几天进行的首次公开募股,将检验华尔街对AI繁荣的信心。
美国股票市场内部走势并不同步
另一个令多头感到鼓舞的因素是,投资者对股票市场相关性的预期上升幅度相对温和。相关性指的是股票同步波动、而非各自独立运行的倾向。
AI繁荣改变了股票彼此之间的走势关系。巴克莱策略师在10月27日的一份报告中表示,标普500指数中规模最大的50只股票,其三个月已实现相关性在9月下旬降至历史最低水平。
他们将这一现象归因于强劲的个股特定主题,“尤其是AI”,与利率、通胀和油价等宏观驱动因素共同发挥作用。
上周的急剧抛售,提高了市场对未来几个月股票走势同步程度的预期,但升幅有限。
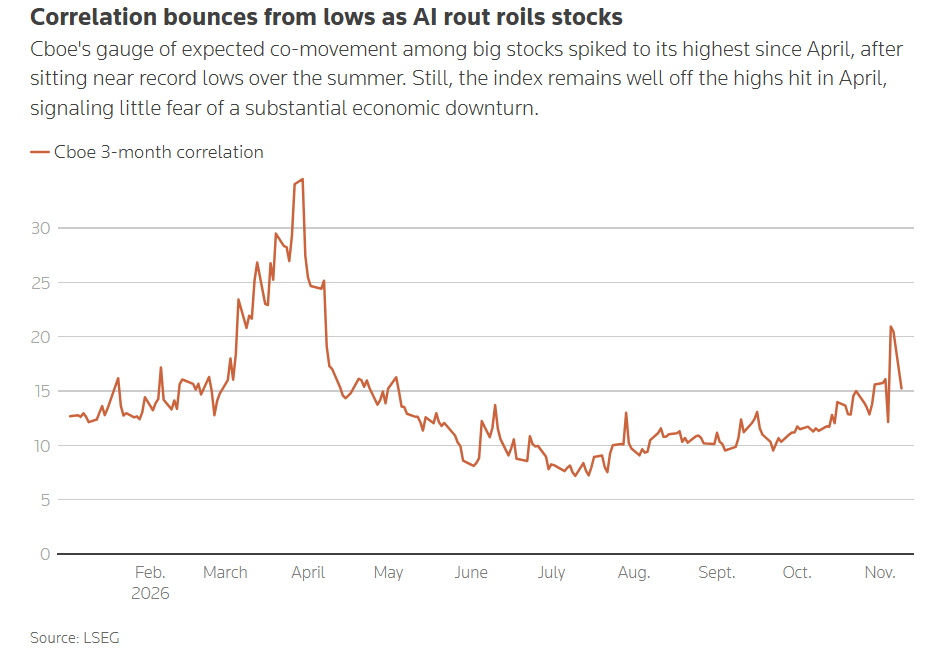
“隐含相关性没有出现更大幅度的跳升,说明投资者认为,这更像是一场特定板块的抛售,而非会影响大多数或所有板块的显著经济下行。”Asym Research创始人洛基·菲什曼表示。
期权交易逆转
看涨期权需求的急剧增长,一直是本轮股市上涨的重要特征。看涨期权赋予持有人以固定价格买入股票的权利,看跌期权则赋予持有人卖出股票的权利。这个市场传递的信号好坏参半。
Carrick Lane的数据显示,今年散户投资者购买个股看涨期权的数量创下纪录。这帮助支撑了股价,因为做市商——通常是承接这些交易另一端的大型银行和交易公司——会买入股票,对冲自身敞口。
管理主动交易型期权策略的Carrick Lane合伙人约翰·马歇尔表示,上周,这一机制发生逆转,加剧了抛售。
“上周,散户购买AI股票看涨期权的活动急剧减少。我们的数据显示,这是选举当周抛售背后最显著的仓位变化。”马歇尔表示。
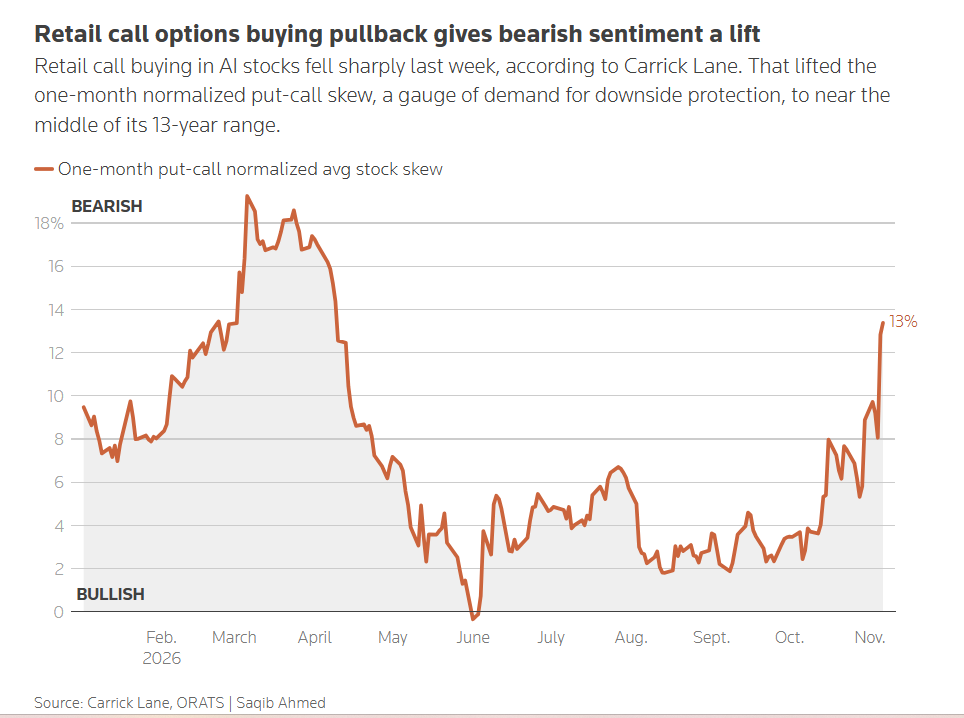
他表示,这一变化使一个月期标准化看跌—看涨期权偏斜指标,回到其过去13年区间的中部附近。该指标用于衡量对看跌期权的相对需求,因此呈现出好坏参半的局面。
“好消息是:AI交易在短期内已不再显得拥挤。坏消息是:这一指标所反映的仓位出清程度,还不足以支持仅凭仓位因素就买入股票。”马歇尔表示。
技术面仍呈现出资金谨慎观望态度
虽然科技股反弹帮助它们收复了选举后抛售造成的部分损失,但技术策略师依然保持谨慎。
“我们还没有真正看到市场已经充分出清的证据。”来自Fundstrat的牛顿表示。牛顿称,追踪纳斯达克100指数的景顺QQQ ETF,其反弹在略低于10月末以来下降趋势线的位置受阻。
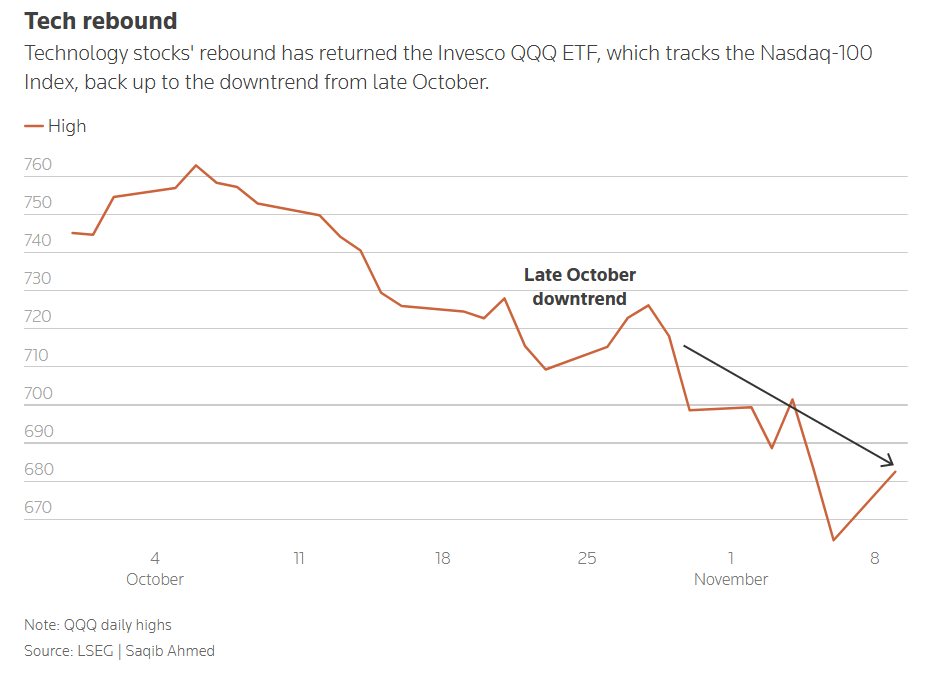
牛顿表示,鉴于短期趋势和动量仍然偏空,而且尚未出现德马克趋势衰竭信号——一种表明趋势已运行至尽头的技术信号——美国股市很可能还会继续震荡两周左右。
“现在就有信心认为上周的下跌已经结束,仍然为时过早。”牛顿表示。
精彩评论