太平洋证券股份有限公司曹佩近期对新国都进行研究并发布了研究报告《业绩符合预期,参股AI芯片公司》,给予新国都买入评级。
新国都(300130) 公司发布2026年三季报,营业收入28.56亿元,同比增长21.87%;归母净利润3.95亿元,同比减少3.18%;扣非后的归母净利润3.66亿元,同比增长0.56%。 业绩符合预期。2026年第三季度,公司收入9.18亿元,同比增长12.47%;归母净利润1.24亿元,同比减少6.39%;扣非后的归母净利润1.12亿元,同比减少7.80%。主要受电子支付设备行业上游以存储为主的物料价格上涨导致毛利率下滑,以及报告期内汇率波动形成汇兑损失等因素综合影响。前三季度交易流水约1.35万亿元,同比增长超24%,公司电子支付设备业务海外市场拓展持续推进,同比增长约29%。 参股AI芯片公司。2026年上半年,公司新参股人工智能芯片公司北京凌川科技有限公司(凌川科技),凌川科技本轮A+轮融资由启赋资本领投,产业投资方新国都、投资机构金浦投资等,所得资金将主要用于下一代芯片研发、现有产品SL200的量产扩产及海外市场拓展。凌川科技孵化于快手异构计算与芯片事业部,核心团队来自国内外知名芯片及互联网公司,具有多年芯片研发和落地经验。 投资建议:公司参股AI公司,进一步强化了AI的转型。预计公司2026-2028年的EPS分别为0.96/1.14/1.37元。维持“买入”评级。 风险提示:收单业务不及预期;海外业务不及预期;行业竞争加剧。
最新盈利预测明细如下:
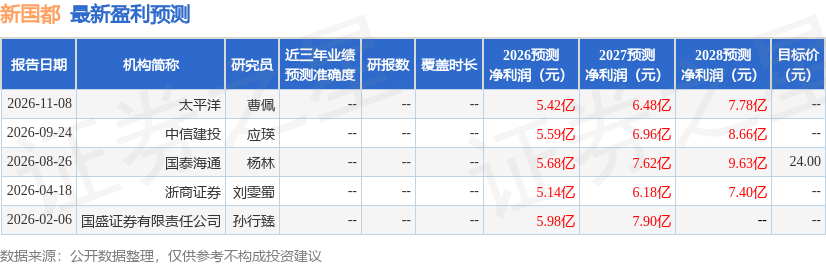
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为23.7。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。
精彩评论