摘要:上周汇市定价重心逐步转向主要经济体之间的利差预期。周初市场消化美国中期选举带来的政策预期变化;周中受美股科技板块波动引发的避险需求,以及周五非农就业数据超预期影响,芝商所 FedWatch 利率工具所反映的美联储加息定价回升,带动美元指数录得近五个月以来最大单日涨幅。非美方面承压且分化:欧元冲高回落小幅收跌,英央行三年来首次加息至4.0%,英镑虽短暂冲高但最终因指引谨慎回吐涨幅,日元随美日利差走阔跌 0.69%,商品货币则受风险偏好与油价拖累领跌。
1. 全球外汇焦点回顾与基本面摘要
上周回顾
回顾上周,美元指数呈现先下后上的走势, 周线小幅收涨。周初市场主要消化美国中期选举后的政策预期;进入周中,美股科技板块波动引发市场避险情绪回流,叠加周五公布的美国10月非农新增就业人数达16.5万人(超出市场普遍预期),芝商所 FedWatch 工具反映的12月美联储加息概率出现回升,共同推动美元指数录得近五个月来最大单日涨幅。非美货币方面呈现分化承压态势:
● 欧元:全周呈冲高回落走势,周度下跌0.14%;
● 英镑:英国央行宣布上调政策利率至4.0%,提振英镑短暂走高,但随后因央行对于经济前景与后续路径的指引偏向谨慎,汇价回吐涨幅,周度小幅收跌;
● 日元:受美日国债收益率利差再度走阔影响,日元全周走弱0.69%;
● 商品货币:澳元、纽元、加元受全球风险偏好波动、利差变动以及以芝商所 WTI 原油期货为代表的大宗商品价格走弱等因素影响,全周表现承压。
本周展望
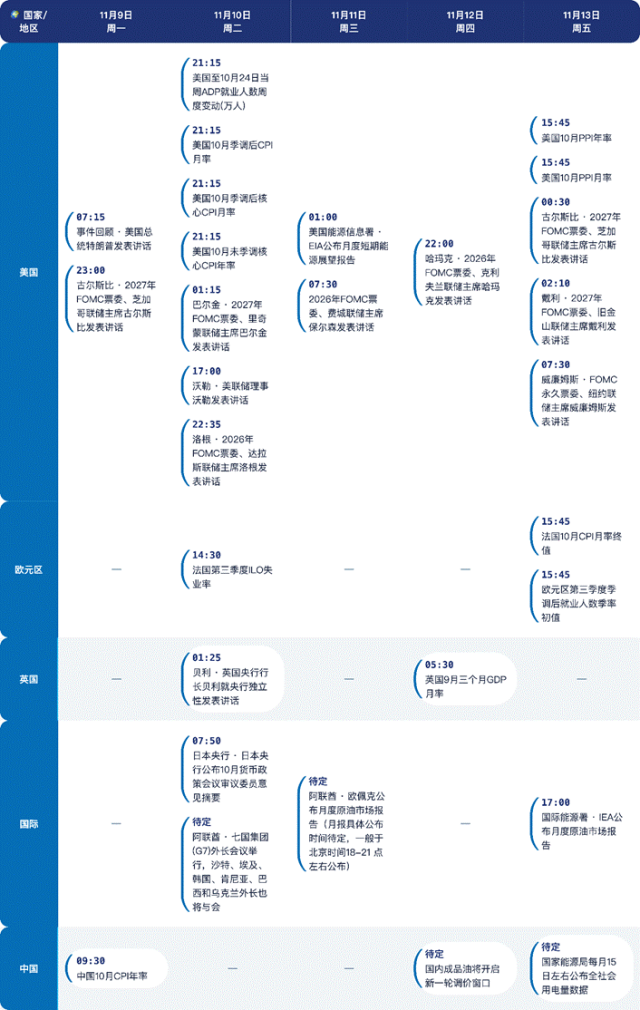
进入本周,宏观通胀指标、主要央行政策预期及地缘动态成为外汇市场关注的重点: 市场焦点转向本周即将公布的美国10月CPI与PPI数据,以及多位美联储官员的公开表态。芝商所利率期货及 FedWatch工具所反映的终端利率预期定价,将持续作为评估美元流动性与资产定价的重要参考。此外,中东局势对能源溢价的影响,以及地缘外交磋商的进展,亦将通过避险情绪途径对美元汇率构成边际扰动。
● 英镑:重点关注英国最新GDP数据发布及央行行长贝利的讲话,市场持续评估其谨慎的货币政策指引对经济增长与汇率的长期影响。
● 日元:汇率水平波动引发的市场干预预期、日本央行10月货币政策会议意见摘要以及后续政策正常化讨论,是衡量日元走势定价的核心变量。
● 商品货币:由于上周 WTI 原油期货累计跌幅超过16%,能源与大宗商品价格的变动节奏,仍是影响澳元、纽元和加元等商品属性货币估值的重要基本面驱动因素
2. 外汇期货与期权走势分析
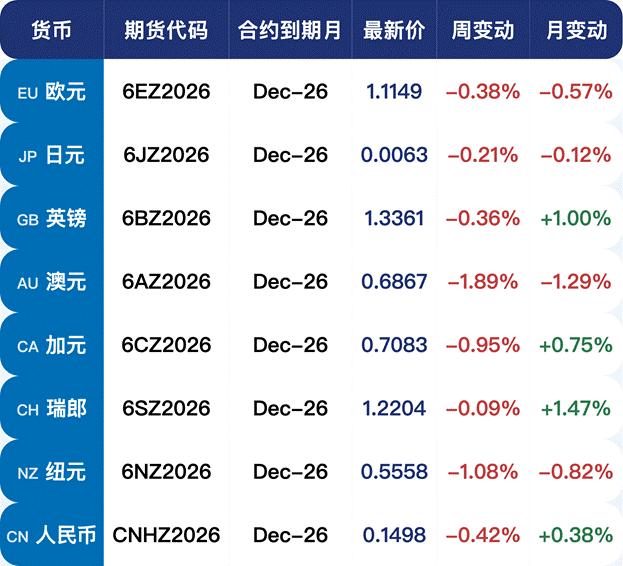
重要外汇期货合约走势(图)
期货市场头寸分析
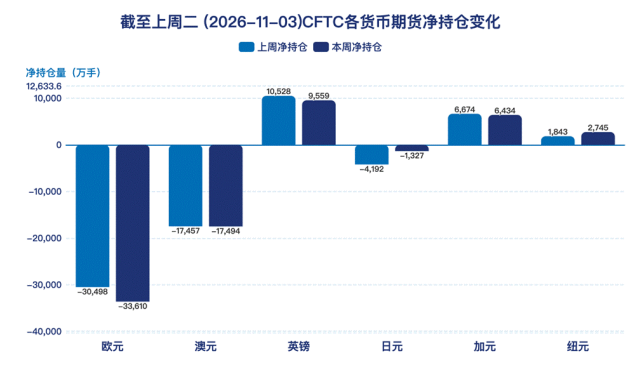
据美国商品期货委员会公布的2026-11-03期货市场头寸持仓报告显示,上周各货币的报告总持仓情况如下:欧元净空头变化3112手,澳元净空头变化37手,英镑净空头变化969手,日元净多头变化2865手,加元净空头变化240手,纽元净多头变化902手,上周没有总持仓多空转换的货币。除此之外,单向总持仓变动超过20%的货币有:纽元。
重点货币对展望
AI产业趋势与澳元兑美元联动逻辑
澳洲联储(RBA)助理主席亨特(Sarah Hunter)此前表示,人工智能(AI) 正成为“当前的通胀考量因素与未来的金融稳定变量”。这一观点为观察新兴科技产业与外汇资产定价的传导路径提供了重要视角:在资本开支快速扩张阶段,AI相关基础设施投资往往短期内推高资本品需求与产能约束;长期则逐步回归至生产率的中性传导。
这种基本面逻辑在澳洲国内货币政策中亦有所体现:数据中心建设等投资扩张被视为推升阶段性资本品需求与产能压力的驱动因素之一,也是此前澳洲联储累计加息、将现金利率上调至4.85%的宏观背景之一。然而,从汇率实际走势来看,利差调整对外汇市场的边际拉动取决于预期差——在11月3日政策决议落地当日,市场对本次加息已有较充分消化,且政策声明调整了后续进一步紧缩的指引,澳元兑美元在11月6日触及7月初以来的相对低位。这表明在本土利率渠道之外,全球宏观环境正承担更主要的定价权重。
除本土利率外,全球风险偏好是影响澳元定价的另一核心传导路径。在G10主要货币中,澳元具备显著的顺周期属性,对全球风险资产及科技股波动保持较高的敏感度:
● 科技板块与避险情绪:当纳斯达克指数及芝商所微型纳斯达克100指数期货(MNQ)出现较大幅度回撤,叠加市场对后续监管政策预期发生变动时,全球风险溢价扩张往往快速传导至芝商所澳元/美元外汇期货(6A)等衍生品市场,促使澳元成为承压较明显的顺周期货币之一。
● 潜在估值重塑机制:若AI领域的实际资本回报不及阶段性预期,权益市场与信用利差可能面临再平衡。对澳元而言,这种外溢效应通常体现在三个层面:全球流动性溢价上升、大宗商品(如铁矿石等工业金属)需求预期变化,以及跨国资本流动的重新配置。
与此同时,美元自身同样具备科技资产估值与资本流入的属性。海外投资者持有逾20万亿美元美股且普遍未做汇率对冲,AI 回撤可能同时拖累美元与美股下跌; ;届时决定方向的是澳元兑美元的相对波动敏感度(beta)。因此把AI当成澳元的单边利多或利空都难成立,它更像一个放大双向波动的新变量。基本面上,未来要重点关注三条线:12月8日澳洲联储是否真正暂停加息、周二美国CPI对约八成加息定价的验证,AI资本开支与信用利差的边际变化。若科技股跌势与信用利差走阔同步出现,澳元下跌弹性或将明显大于其他非美货币。
外汇及人民币对冲风险案例
(在此部分中,我们将展示一系列案例,作为防范外汇汇率波动的风险管理的操作方法)
跨国企业利用外汇期权实现外币应收账款套期保值:某中资工程机械企业11月初签订一批对德出口订单,金额2000万欧元,约定3个月后收款,成本以人民币计价。签约时欧元兑美元报1.1136,但由于美联储12月加息概率已达八成,欧洲央行紧缩空间相对有限,欧元兑美元下行风险大于上行。
但因不愿放弃欧元反弹收益,财务部决策放弃远期锁汇转向期权方案,以有限权利金买一个保底汇率,同时保留上行空间。企业决策买入3个月期欧元看跌美元看涨期权,名义金额2000万欧元,执行价1.1100,期权费0.011美元/欧元,合计约22万美元,占名义金额1.1%,实际保底结汇汇率为1.099。到期时,若欧元上涨则期权作废,企业仅损失权利金,仍可按市价结汇。与远期约1.1165的锁定价相比,这一结构多付出约1%的保险成本,但避免了远期在欧元反弹时被锁死的尴尬。
到期情景看:若欧元跌至1.0850,期权赔付0.0250,扣费后净增0.0140,实际结汇率1.0990,比不套保少损失28万美元;若升至1.1350,权利金沉没,实际结汇1.1240,仍享受升值;若横盘于执行价上方,权利金可视为确定的保险支出。期权套保同样关键不在方向判断,而在把最坏汇率变成可预算的常数,但同时有保留了有利波动时的灵活性。
3. 后市重要观察指标
精彩评论