11月10日,尽管美股在经历上周大幅下跌后于周一强劲反弹,华尔街的持仓数据显示,市场潜在的抛售压力尚未完全释放。高盛集团主经纪商业务数据显示,在标普500指数创下2025年以来最差单周表现期间,全球宏观对冲基金几乎没有削减股票敞口。与此同时,散户投资者及专注于个股交易的对冲基金则纷纷撤离市场。
这一持仓差异意味着,如果未来市场情绪再次恶化,仍维持较高股票敞口的宏观对冲基金可能成为新一轮抛售压力的来源。尤其是在未来两周,美国股市将密集迎来多项重要事件,包括英伟达(NVDA.US)11月17日发布的财报,以及备受关注的Anthropic首次公开募股(IPO)。据报道,Anthropic计划于11月18日确定IPO发行价格。此外,11月20日还将迎来月度期权到期日。
于周二最新公布的CPI数据强于预期,交易员进一步加大对美联储12月加息的押注,2年至5年期美国国债收益率上涨逾10个基点。此前,美联储理事沃勒在伦敦表示支持加息,并称如果通胀继续加速,他将倾向于加息50个基点。受此影响,交易员已完全计入美联储12月加息25个基点的预期,美股期货大幅走低,纳斯达克100指数期货下跌1.5%,触及盘前低点。
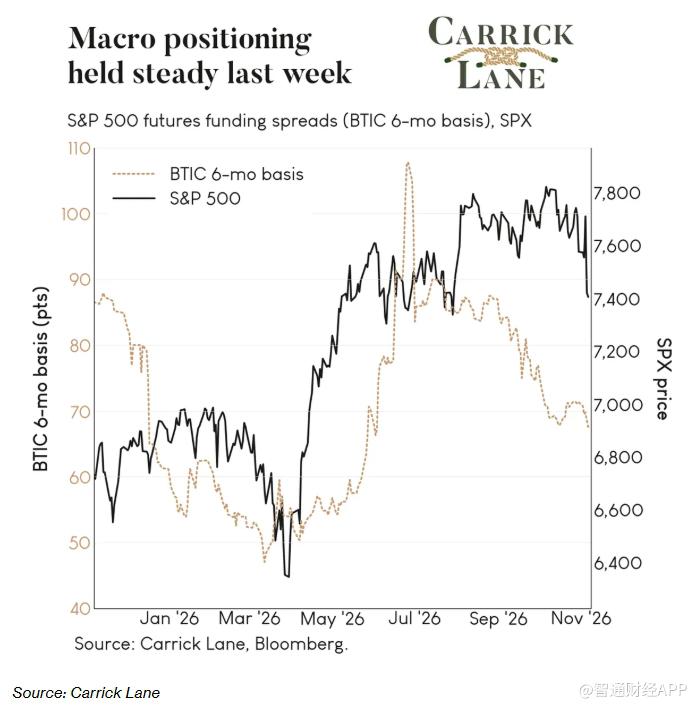
Carrick Lane合伙人John Marshall在致客户的报告中表示:“好消息是,市场持仓已从历史最高水平回落至平均水平。坏消息是,持仓下降的幅度还不足以让投资者仅凭这一指标就开始买入股票。”
高盛主经纪商业务数据显示,上周个股遭遇四个月来最大规模的净卖出,而股票指数及交易所交易基金(ETF)等宏观交易产品却录得净买入。这表明,尽管部分投资者已大幅削减风险敞口,通过股指期货、ETF及掉期等工具进行交易的宏观基金仍相对乐观。
Marshall指出,另一个衡量宏观基金活动的指标是股票投资相关的融资成本。上周,标普500指数期货的相关融资价差保持稳定。他还表示,近几个月来,宏观投资者对油价和利率变化的反应更为明显,而对人工智能(AI)技术相关新闻的敏感度有所下降。
除宏观基金持仓外,量化交易策略也可能放大市场波动。高盛追踪的交易信号显示,全球约60%的股票市场已转为负面,其模型预计,未来一周标普500指数期货可能面临约280亿美元的潜在卖盘,未来一个月的潜在卖盘规模则可能达到450亿美元。
期权市场同样存在风险。交易员指出,当前市场的负Gamma敞口可能放大股价波动。在负Gamma环境下,期权交易商为对冲风险,往往需要在股市下跌时进一步卖出股票,在股市上涨时增加买入,从而加剧市场双向波动。
根据期权分析机构SpotGamma的波动率模型,标普500指数在7000点至7550点区间存在较大范围的负Gamma敞口。周一,标普500指数上涨2.4%,收于7549.94点,已接近这一区间上沿。
SpotGamma分析师指出,未来几项重要事件的时间安排,将决定市场潜在压力何时能够缓解。英伟达将于11月17日公布财报,芝加哥期权交易所波动率指数(VIX)月度期权将于11月18日到期,随后股指月度期权将于11月20日到期。该机构在报告中表示:“在这些持仓完成清理之前,数据显示,市场仍可能出现较大幅度的双向波动。”
技术分析指标也表明,美股近期调整可能尚未完全结束。BTIG指出,多项衡量市场广度及投资者情绪的指标仍未达到通常与持续性市场底部相对应的水平。
目前,约62%的标普500指数成分股股价仍高于其200日移动平均线,而在历史上较为稳固的市场底部,这一比例通常低于30%。这意味着,尽管近期股市经历了明显调整,从市场广度来看,尚未出现典型的全面超卖状态。
此外,衡量投资者未来一个月看跌期权相对于看涨期权需求的指标虽然开始上升,但仍远低于今年3月和7月市场触底时的水平。BTIG分析师Jonathan Krinsky认为,这表明投资者尚未表现出通常伴随市场充分出清的恐慌情绪,因此目前还难以确认美股已经形成可靠底部。
半导体板块的技术走势也释放出警示信号。费城半导体指数自2025年5月以来首次收于200日移动平均线下方。Krinsky指出,尽管类似的技术性跌破有时会引发强劲反弹,但历史数据显示,此类信号出现后50个交易日的平均回报率为负,因此不能将其视为明确的买入信号。
整体来看,尽管周一美股强劲反弹缓解了部分市场压力,宏观对冲基金仍维持较高股票敞口,量化交易模型显示潜在卖盘规模不小,加之期权市场的负Gamma风险及技术指标尚未充分调整,意味着市场短期内仍可能面临较大波动。随着后续英伟达财报及Anthropic上市等关键事件陆续到来,美股能否延续反弹势头仍有待观察。
精彩评论