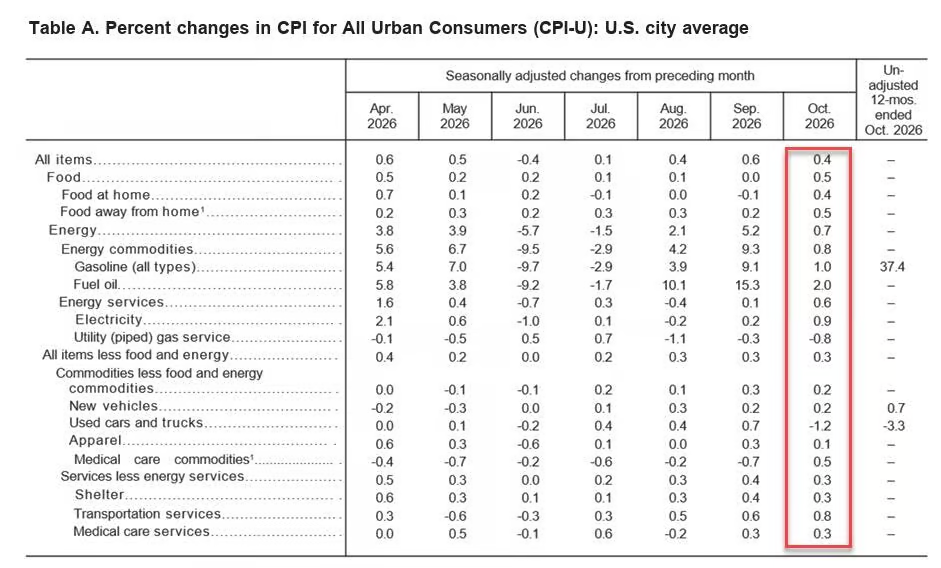
11月10日,美国10月CPI超出预期,把美联储进一步推向加息,并重新点燃了“加息 50 个基点”的讨论。劳工统计局周二公布,整体 CPI 环比上涨 0.4%,虽然较 9 月的 0.6% 有所回落,但高于市场预期的 0.3%;剔除食品和能源的核心 CPI 环比上涨 0.3%,高于预期的 0.2%,与前值持平。这是美联储 12 月 8 日至 9 日会议前能看到的最后一份 CPI 报告。
数据落地后,美债收益率跳涨,美股三大指数开盘下跌。2 年期美债收益率跳升约 12 至 15 个基点至 4.68% 上方,10 年期升逾 7 个基点至 4.94% 附近;美元走强,现货黄金一度跌超 1.5%。而就在一天前,标普 500 刚刚录得 4 月以来的最大单日涨幅。
核心环比卡在 0.3%,正好踩在沃勒提及的门槛上
整体 CPI:10 月 0.4%,预期 0.3%,前值 0.6%;核心 CPI:0.3%,预期 0.2%,前值 0.3%。需要特别说明的是,本月不公布同比——2025 年 10 月联邦政府停摆期间,劳工统计局未能采集价格数据,缺少可比基期,只发布环比。最近一个可比的同比读数是 9 月的 3.7%。
分项显示压力仍在扩散:食品杂货环比上涨 0.4%,为 4 月以来最大涨幅;娱乐与医疗价格上涨;电价上涨 0.9%;机票上涨 0.4%,外卖配送服务价格同样走高——这些都在提示,能源冲击仍在向经济的其他环节渗透。业主等价租金上涨 0.3%。汽油环比上涨 1%,尽管过去一周国际油价因中东停战预期而大跌。
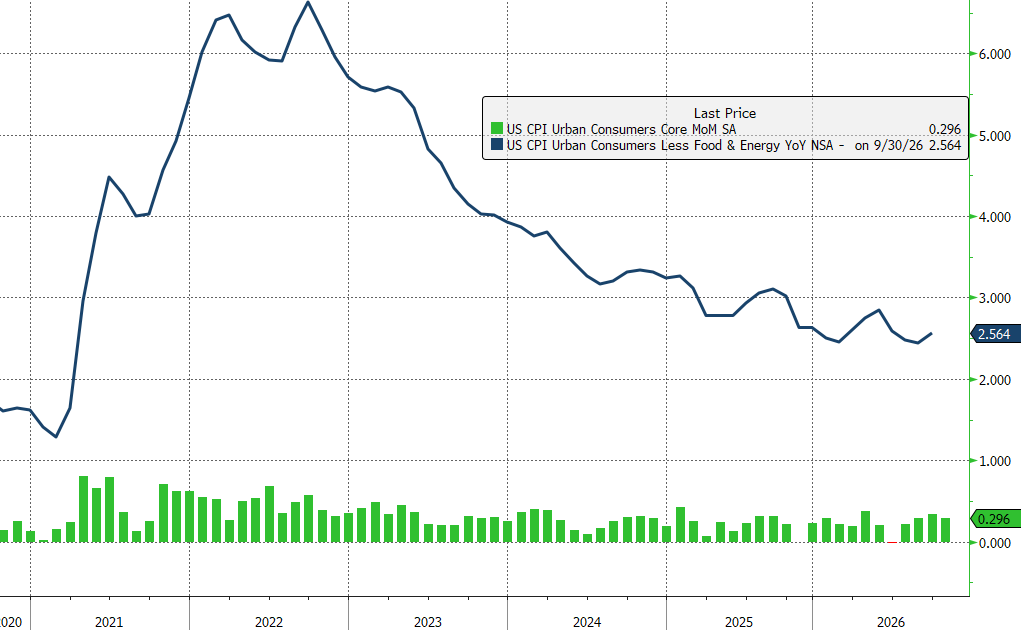
更能刻画趋势的是年化口径:截至 10 月,核心 CPI 三个月年化上涨 3.7%,六个月年化上涨 2.7%。近端快于远端,说明通胀压力不是在消退,而是在重新聚集。
这份报告也带着明确的政治注脚:价格压力恰好在中期选举前持续积聚,民主党以生活成本为主轴夺回了国会两院,共和党遭遇惨败被普遍归因于高通胀。
通胀:三大火种没灭,能源的传导可能还在后面
今年的通胀有三个火种:2 月爆发的伊朗战争推高能源价格、特朗普政府的进口关税、以及数据中心建设热潮。三者中没有一个是自然熄灭的。
能源端的最新态势是“油价在跌、气价未降”。布伦特原油周二跌破 90 美元,为 8 月以来首次;特朗普表示与伊朗的战争“很快”可以结束,进一步打击不再是必要的,但美国仍“严阵以待”。但传导链条有滞后:美国汽车协会(AAA)数据显示,10 月汽油均价为每加仑 4.32 美元,仅较 9 月的 4.34 美元微降,仍比伊朗战争爆发前高出约 34%。经济学家担心的是,过去数月能源价格的大幅攀升,向更广泛商品与服务的传导可能还在后面——能源密集行业已经显现压力,大量采购燃料的公司正在转嫁成本。
上游的证据同样不乐观:9 月生产者价格指数(PPI)同比上涨 6.3%,为三年多来最大涨幅;美联储理事沃勒援引联储员工的分析称,未来还会有更多生产端涨价,能源冲击可能比最初预想的更持久。美联储跟踪的 PCE 物价指数不受去年缺数据影响,整体与核心目前都在 3% 以上——远高于 2% 目标。
微观层面还有一条旁证:同日公布的 NFIB 小企业调查显示,净 37% 的业主计划未来三个月提价,为四年多来最高。小企业是服务业价格的“最后一环”定价者,其提价意愿比 CPI 本身更能预示核心服务通胀的方向。
Annex Wealth Management首席经济策略师Brian Jacobsen表示,核心CPI月率再次达到0.3%。问题不仅在于整体CPI仍然偏高,而且油价冲击也已经传导至核心通胀。芝加哥联储主席古尔斯比今年没有投票权,但当他指出AI需求可能成为美联储需要加以抑制的因素时,他或许代表了许多美联储官员的看法。
此外,美联储理事沃勒表示,他可能支持一次幅度更大的加息。美联储现在可能更加担心,AI投资需求会挤占其他经济活动的资源,并推高物价。暂且不谈油价,新的美联储担忧可能是水管工和电工等技术工种的雇佣成本上涨。
美联储:25 个基点几乎定价完毕,50 个基点摆上桌面
政策背景是一条清晰的加息通道。美联储 9 月以 12:0 投票加息 25 个基点、将联邦基金利率目标区间升至 3.75%—4.00%,为 2023 年 7 月以来首次;10 月会议以 10:2 投票维持不变,两名理事主张继续加息,声明承认“通胀仍处于高位”。12 月 8 日至 9 日会议前,10 月非农新增 16.5 万人、失业率降至 4.1%,就业端已完全不构成约束——CPI 是最后一个变量。
真正的爆点在数据发布之前就已埋下。美联储理事沃勒周二早些时候表示,他本就倾向于 12 月加息 25 个基点;如果核心 CPI 环比达到 0.3% 或更高——“我认为应该考虑在 12 月会议上加息 50 个基点。只加 25 个基点会让我们的信誉面临风险,这个风险我不愿承担。”他还表示,美联储员工的分析显示未来生产端价格还会上涨,能源冲击可能更持久,他尤其担心价格上涨的广度。
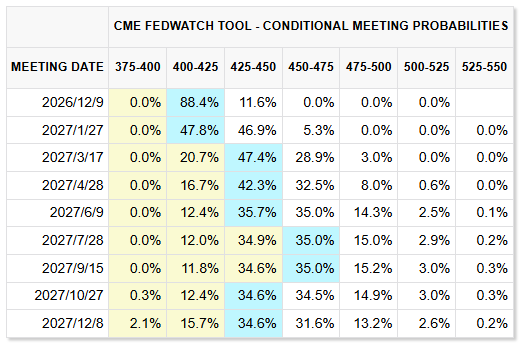
10 月核心 CPI 恰好落在 0.3%——正好踩在沃勒划下的门槛上。数据公布后,交易员加大了对 12 月加息 50 个基点的押注,并进一步加大对 2027 年年中前至少再加息两次的定价。此前,市场已完全计入 12 月加息 25 个基点(沃勒发言后概率升至约 100%)。
Regan Capital首席投资官Skyler Weinand表示,周二公布的CPI数据强于预期,为美联储12月再次加息奠定了基础。显然,美联储无法忽视通胀数据明显回升的事实。选民在中期选举中表达了对通胀和物价上涨的不满,因此美联储必须采取行动,通过加息抑制通胀进一步上升。最近公布的就业报告显示,美国10月就业增长强劲,且此前几个月的数据也被上修,这为美联储继续加息提供了依据。显然,美联储可以在不损害劳动力市场的情况下再加息一点以平息通胀,因为劳动力市场已经根基稳固。
不过,Natixis分析师Christopher Hodge提醒,沃勒的表态仅代表其个人,并不必然代表理事会其他成员或美联储主席沃什的立场——沃什的风格是要看到连续、完整、交叉验证后的趋势再行动,不依靠单月、有缺陷的孤立数据做重大政策调整。其二,多数机构(包括高盛与摩根士丹利的解读)仍认为,鉴于这份 CPI 缺少同比、存在单月偶然性,美联储 12 月大概率优先选择 25 个基点,不会轻易一步加到 50个基点。
高盛资管的 Lindsay Rosner 表述得最直白:“CPI 持续强劲,美联储可能推行更激进的紧缩周期。12 月加息是我们的坚定基准情形——尽管 AI 市场风声鹤唳——顽固通胀意味着不能排除 2027 年进一步加息。”
反向变量也有:油价跌破 90 美元、中东停战推进,正是这条线在周一把股市拉了回来。经济学家称,只有股市的大幅抛售或信用利差的显著走阔,才能阻止美联储在 12 月紧缩。
AI 交易:只反弹了一天,CPI出场砸盘
对 AI 板块而言,这份 CPI 来得最不是时候。上周的剧本是政治:民主党全面赢得中期选举后,市场担心新政府对数据中心与 AI 基建的监管将推高成本、限制建设,AI 相关股票遭遇重挫——CoreWeave 单周下跌 15%、较六个月前高点跌去 65%,Nebius、IREN 等“新云”同步大跌,部分新云债券收益率升破 15% 而落入困境区间;德州州长当选人已呼吁立即暂停数据中心项目。本周一的剧本是缓和:油价大跌带动标普 500 录得 4 月以来最大单日涨幅,纳指 100 大涨逾 3%,AI 交易似乎喘过一口气。
然后,今天剧本换成了利率。CPI 双超预期落地,美股三大指数开盘下跌,2 年期美债收益率跳升逾 12 个基点、向 4.70% 靠拢,市场把 2027 年年中前的累计加息预期抬得更高。对长久期、高倍数的 AI 标的而言,这不是抽象的宏观背景,而是贴现率的直接抬升——尤其当下这轮通胀的火种之一,恰恰是 AI 自己的数据中心建设热潮。AI 资本开支推高通胀、通胀引来加息、加息压制 AI 估值,这条负反馈正是当前市场最担心的闭环。
接下来两个观察点几乎首尾相接。其一,今晚盘后 CoreWeave 发布财报,期权市场隐含约 18% 的单日波动——市场原本争论的是监管与债务,现在还得叠加上“利率还要再上一层”。其二,11 月 18 日 Anthropic 的 IPO 定价:这家公司刚在招股文件中给出约 1.4 万亿美元的完全稀释估值、寻求合计最多 904 亿美元的募资,投资者本就被迫判断 AI 估值是合理路径还是过度自信,如今定价窗口恰好撞上“至少再加息两次”的利率路径。
高盛资管的 Rosner 把两件事钉在了同一句话里:12 月加息是基准情形,“尽管 AI 市场风声鹤唳”。翻译成交易语言:AI 交易眼下要对冲的,已经不只是监管这一个敌人。
精彩评论