黄金价格似乎正在经历短期流动性冲击与长期配置需求之间的拉锯。截至11月6日,现货黄金收于每盎司4065.63美元,较10月30日3869.85美元的年内低点回升约5.1%,但仍较1月历史高点低约27.3%。AI算力主题股票主导的全球科技股剧烈下行油价回落和美国政治格局变化,为黄金带来潜在的利率减压;不过强劲的美国非农数据与对冲基金去杠杆需求,却继续干扰金价反弹,“去杠杆”主要指的是对冲基金为应对股票亏损及保证金压力而出售黄金。
全球央行第三季度购金321.2吨、黄金ETF重新吸引资金,以及价格回落带来的中印首饰需求修复,仍支撑长期配置价值。华尔街金融巨头高盛下调黄金中长期目标价、花旗保留5000美元目标,凸显出华尔街机构们对于黄金的投资分歧主要集中于货币政策何时转向、私人投资需求何时能够与央行购金形成合力。
金价短期震荡与长期看涨前景并存
黄金似乎正在每盎司4000美元附近寻找支撑,同时应对相互冲突的短期影响因素,以及交易方式的变化。
11月6日,现货黄金收于每盎司4065.63美元,已从10月30日创下的年内迄今低点3869.85美元回升。
黄金最近一次跌破每盎司4000美元后重新回升,与7月的表现相似。当时,金价曾数次跌破这一关键心理关口,随后又收复失地。
今年3月,黄金也曾接近跌破每盎司4000美元。1月29日创下5594.82美元的历史高点后,金价因获利了结而出现调整,并于3月23日跌至4097.99美元。
2026年的黄金行情可谓跌宕起伏,许多华尔街分析师评论聚焦于黄金似乎在很大程度上失去了作为通胀和地缘政治动荡对冲工具的传统作用。
相反,黄金市场似乎出现了更多投机交易。不过,近几个月随着金价徘徊在每盎司4000美元关口附近、面临跌破风险,大量泡沫和短线热钱已经被清洗出场。
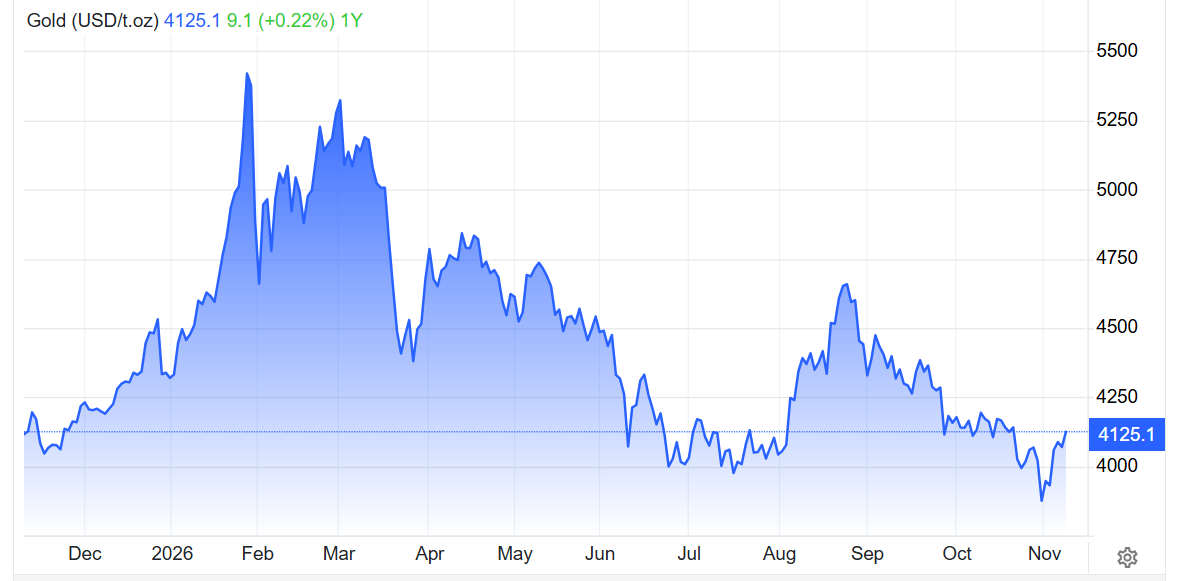
然而,黄金短期内仍处于方向不明的状态,受到相互冲突的因素牵制,容易向任何一个方向波动。
主要风险来自股市疲软,因为投资者正在质疑AI投资热潮,尤其是在民主党于美国中期选举中取得压倒性胜利之后。许多民主党人士曾质疑是否有必要继续建设更多耗能巨大的数据中心。
股价下跌往往会迫使投资者变现其他资产,而出售黄金也符合股市调整期间的历史模式。但股市短期疲软可能转化为黄金交易价格的通常中期利好,特别是在疲软进一步蔓延至实体经济的情况下。
黄金自1月创下历史新高以来表现挣扎,部分原因在于美国货币政策预期发生转变,市场认为利率可能进一步上升。
不过,正在显现的股市疲软,以及伊朗冲突结束的希望重燃所带来的近期原油价格下跌,可能再次推动货币政策预期至少转向中性,甚至转向明年降息。
长期看涨因素则似乎仍然坚挺。如果说黄金的短期前景并不明朗,且取决于股市和伊朗局势的发展,那么长期图景则相对清晰。
对于全球央行而言,黄金仍是一种具有吸引力的替代资产,尤其是在它们担忧美国长期财政前景的情况下。许多投资者认为,美国财政赤字难以持续,庞大的债务所需支付的利息正在占用过高比例的政府收入。
世界黄金协会数据显示,全球央行第三季度购入321.2吨黄金,高于前一季度的296.3吨,为2024年第四季度以来的最高水平。
同样值得关注的是,央行需求对价格敏感。今年需求最弱的是第一季度,当时金价创下历史新高,央行购金量仅为57.7吨。近期金价跌破每盎司4000美元,可能鼓励央行在本季度增加购买。
投资者们对黄金的兴趣也在上升。世界黄金协会数据显示,10月黄金交易所交易基金增加19吨黄金持仓,延续了第三季度211.2吨的净流入;第三季度的流入扭转了第二季度减少47.3吨的局面。
黄金需求的第三大支柱是首饰,其中中国和印度居于主导地位,两国合计占全球黄金首饰需求的近三分之二。
近几个月价格下降可能提振首饰需求。印度交易商表示,随着重要节日临近,消费者的购买兴趣有所增加。
世界黄金协会数据显示,印度第三季度黄金首饰需求为99.9吨,为去年第四季度以来最高水平。
中国第三季度黄金首饰需求升至71.9吨,高于第二季度的55.7吨。总体而言,黄金的短期驱动因素已经发生变化,越来越依赖受股市和原油走势推动的投机交易,尤其是这些走势如何影响货币政策预期。
但从长期来看,在全球财政问题背景下进行资产多元化配置,以及印度和中国首饰需求增长所支撑的看涨逻辑,仍然成立。
“大宗商品牛市旗手”高盛下调黄金目标价,花旗寻找油价拐点:黄金牛市等待私人买盘接力
民主党赢得美国国会两院控制权后,市场开始交易三项变化,而这三项逻辑变化都对于黄金价格有利:未来分裂政府可能约束新一轮大规模减税与增支;数据中心建设面临更严格审查,可能削弱AI投资对增长及价格的拉动;中东冲突缓和预期推动油价回落,降低能源通胀与美债收益率上行压力。叠加科技股急跌引发的避险需求,美债进一步获得支撑。
美国财政部数据显示,10年期美债收益率从10月30日的4.94%降至11月6日的4.86%,全周下降8个基点。不过,周五新增16.5万非农、失业率降至4.1%,重新抬高加息押注,推动美元与收益率反弹,黄金盘中一度跌逾1%。因此,上周呈现的是美债保住周线涨势、黄金反弹受到强就业数据干扰的格局。
对黄金而言,名义收益率下降是否伴随实际收益率下降,直接关系到反弹能否延续。同期10年期实际收益率由2.60%升至2.63%,名义与实际收益率之差则由2.34%收窄至2.23%,表明上周名义利率下行主要伴随着通胀补偿下降,黄金的实际利率压力并未同步减轻。
若时间线拉长至10月初,实际收益率确实已有明显回落,但周度走势仍存在反复。油价下降对黄金的持续利好,需要进一步体现为加息预期降温和实际利率下行;在此之前,股票亏损引发的对冲基金去杠杆风暴之下追加保证金、仓位压缩和现金需求,仍可能迫使一些机构与散户投资者出售黄金。
高盛在11月5日的研究中,将2026年底黄金目标价从4650美元下调至4150美元,2027年底从5400美元下调至4800美元。其判断建立在12月仍将加息、降息要到2027年下半年才启动的政策路径上:央行储备多元化需求继续提供支撑,但限制性利率及看涨期权需求降温,削弱了私人资金追涨的动力。
高盛预测采用2026、2027年央行每月购金60吨的假设,仍明显高于2022年前约17吨的历史均值。以4065.63美元计算,4150美元和4800美元分别对应约2.1%、18.1%的潜在涨幅,体现出高盛对近期行情克制、对较长期配置价值仍持正面积极判断。
花旗近日给出的金价路径更依赖能源与政策的转折:予以未来0—3个月黄金目标4500美元,6—12个月目标5000美元,相较上周五收盘分别高约10.7%、23.0%。关键前提是霍尔木兹海峡重新开放、也门与沙特之间的冲突在年底前缓和,推动油价明显下降,并为美联储转向宽松创造空间。
花旗对于黄金的投资逻辑在于,全球央行买盘继续托底黄金,并且随着美债收益率因避险买盘与民主党重新掌握国会多数席位而持续下行、中东与俄乌冲突导致的能源冲击消退可能降低实际利率和美元压力,重新吸引ETF与趋势资金买入黄金。值得注意的是,5000美元是特定时间窗口的价格目标,花旗同时还将2027年全年平均金价预测下调至4700美元,显示其同样预期修复过程存在波折。
长期需求与短期定价的差异,正是理解两家机构判断的关键。央行第三季度购金量从前季296.3吨增至321.2吨,黄金ETF第三季度增加211.2吨、10月再增加19吨,说明储备多元化与投资需求仍然存在。
此外,美国新增财政扩张受到制衡,可以改善美债的边际供需预期,却不会迅速消除既有债务规模和储备安全顾虑,因而并不必然削弱黄金的长期配置理由。
国际金融界宏观市场策略师、外汇与大宗商品专家斯蒂芬·英尼斯对高盛研究报告的解读,则强调了另一端:央行持续购金不代表承诺守住某个价位,黄金要形成更顺畅的上涨趋势,仍需私人投资者减少抛售、重新参与配置。下一轮持续行情的关键组合,是实际利率减压、跨资产去杠杆缓和,以及长期买盘与私人资金重新大规模同向。
精彩评论