西南证券股份有限公司钱伟伦近期对百龙创园进行研究并发布了研究报告《2026年三季报点评:高端功能配料龙头,业绩保持稳健增长》,下调百龙创园目标价至23.04元,给予买入评级。
百龙创园(605016) 投资要点 事件:公司发布2026年三季报,2026年前三季度公司实现营业收入11.33亿元,同比+16.95%;归母净利润2.93亿元,同比+10.7%;扣非归母净利润2.92亿元,同比+12.36%。其中三季度单季度实现营业收入3.74亿元,同比+16.87%,环比+1.85%;归母净利润0.82亿元,同比-13.21%,环比-8.59%;扣非归母净利润0.81亿元,同比-12.65%,环比-11.05%。 深耕功能糖赛道二十载,全球功能配料龙头地位稳固。百龙创园成立于2005年,总部位于山东禹城,2021年在上交所主板上市。公司主营益生元、膳食纤维、健康甜味剂和其他淀粉糖(醇)四大产品系列,目前已成为全球市场产品规格最全、规格数量最多的生产商之一。公司凭借柔性生产体系实现“一条产线生产200种型号产品”,公司已与蒙牛、汤臣倍健等头部食品、保健品企业建立长期合作关系,产品远销美国、加拿大、日本、韩国等70多个国家和地区,全球营销网络布局完善。 膳食纤维强势领跑,产品呈结构性分化。2026年前三季度,公司业务结构呈现显著分化。核心主业膳食纤维实现收入6.88亿元,同比高增32%,营收占比进一步提升至六成以上,成为拉动整体业绩增长的绝对引擎;传统益生元板块收入2.66亿元,同比下滑8%,受国内需求放缓短期承压;健康甜味剂系列收入1.44亿元,同比增长6%,维持稳健扩张;其他淀粉糖系列因低基数同比上涨821%,实现收入871万元。综合来看,公司营收结构进一步向高附加值核心品类集中,随着产品矩阵的持续优化,公司有望凭借核心单品的高景气度驱动业绩持续上行。 国内国外双基地产能扩张,产品矩阵持续丰富。根据公司公告,国内层面,“年产30000吨可溶性膳食纤维项目”和“年产15000吨结晶糖项目”已于2024年投产;2026年5月成功取得D-阿洛酮糖生产许可证,标志着公司阿洛酮糖产品正式具备合规量产与市场化全面投放资质;“功能糖干燥扩产与综合提升项目”目前处于调试生产阶段,项目完全达产后,可实现年产11000吨异麦芽酮糖、1800吨低聚半乳糖和200吨乳果糖的生产能力;国际层面,公司对标国际标准,通过ISO9001、ISO22000、BRCGS等多项国际权威认证,产品进入60多个国家和地区,与康宝莱、多美滋等国际品牌合作;泰国生产基地项目当前处于基建建设和设备安装阶段,项目建成达产后,可实现年产12000吨晶体阿洛酮糖、7000吨液体阿洛酮糖、20000吨抗性糊精和6000吨低聚果糖,公司健康甜味剂产能将翻倍,实现从“产品出海”到“品牌出海”“产能出海”的跨越,持续完善全球化供应链布局,进一步提升国际竞争力。 盈利预测与投资建议:我们预计未来三年归母净利润复合增长率为22.9%,给予2026年24倍PE,目标价23.04元,首次覆盖给予“买入”评级。 风险提示:国际经贸摩擦风险;原材料价格波动风险;汇率波动风险。
最新盈利预测明细如下:
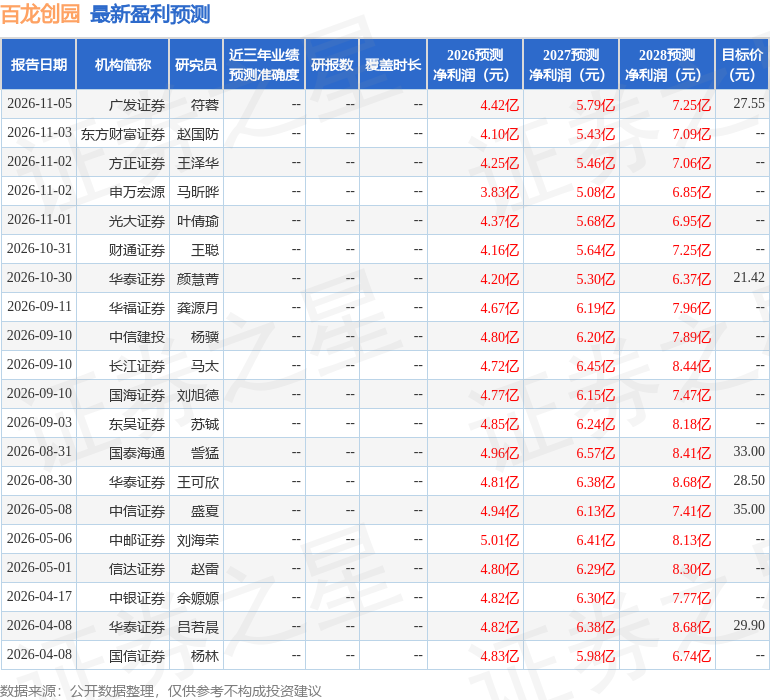
该股最近90天内共有13家机构给出评级,买入评级11家,增持评级2家;过去90天内机构目标均价为24.49。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。
精彩评论