北京时间周五晚9:30,美国将公布10月非农就业数据。
随着近期英伟达等大型科技股回调、市场避险情绪升温,投资者将视线全面转向这份报告。作为观察经济动能的关键指标,本期数据预计呈现“增量疲弱但大局平稳”的典型特征。
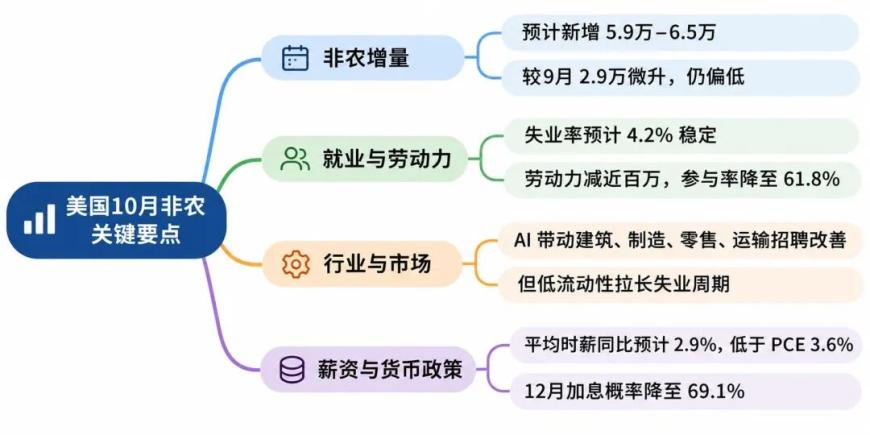
综合市场主流机构预期,10月非农就业人数预计新增约5.9万至6.5万人,虽较9月份初值的2.9万人微幅回升,但仍处在近年来罕见的偏低水平。
过去六个月里,全美月均新增就业仅约6.6万人,这与二战后历次经济扩张期动辄15万以上的增量相比不可同日而语。华尔街经济学家特别提醒,疫情后非农初值修正幅度剧烈,单月绝对值不宜过度解读,更应关注半年均值走势。
事实上,在2025年1月至2026年9月期间,月均新增仅3.5万人,不仅有7个月陷入净流失,突破20万关口的月份仅有1次。
与疲弱新增数据形成鲜明反差的是,全美失业率预期将稳定在4.2%的极低水准。芝加哥联储模型甚至测算其实际水平可能降至4.14%,其中裁员率处于2.01%的超低位,招聘率则微升至46.18%。
这种“低增长、低失业”的核心支撑在于劳动力总量的收缩。自2025年9月以来,全美劳动力规模锐减近百万,劳动力参与率已自62.5%回落至61.8%。
劳工网站ZipRecruiter劳工经济学家妮可·巴肖德(Nicole Bachaud)指出,由于老龄化带来退休潮、长期低生育率以及移民流入大幅放缓,劳动力供给持续受限,如今美国已不再需要每月20万以上的就业扩张来消化劳动人口。
安联贸易北美区首席经济学家丹·诺斯(Dan North)也强调,相较于失业率,劳动力参与率更能反映经济的驱动力,在当前劳动力收缩的背景下,每月5-6万的新增量已足以维系充分就业。
AI带动行业扩散,长期失业风险暗涌
在本次非农的细分行业中,招聘广度的改善是最大的预期亮点。2025年美国私营部门新增的29.6万个岗位几乎全由医疗保健行业包揽。而今年受人工智能产业扩张拉动,建筑业与制造业的用工需求明显改善,零售和运输业也展现出增员迹象。
海军联邦信用社首席经济学家希瑟·朗(Heather Long)评价表示,各行各业普遍在吸纳人手,就业市场的行业分布远比去年均衡。
繁荣表象下也暗藏结构性摩擦。上周初请失业金人数降至18.9万,不仅创下7月以来新低,更逼近1969年以来的历史大底,说明企业招聘意愿虽然不高,但也极其惜才、不愿裁员。9月职位空缺回升33.3万,离职人数攀升至336万创一年半新高,但多数在岗员工选择留守。
这种低流动性导致失业群体的再就业周期被大幅拉长。失业超过25周的人口激增49.5万,平均失业周期已延缓至24.8周。巴肖德指出,当前职场呈现极度分化,在职者境遇稳固,但对失业群体而言,人员流动停滞使得重新入职的门槛变得格外苛刻。
遏制通胀依然是决策核心
时薪与物价的相对走势是非农牵动宏观政策的另一关键。市场预计10月平均时薪环比上升0.3%,同比增速则将回落至2.9%,不仅低于上个月的3.0%,若排除疫情扰动更将是2018年以来首次跌破3%关口。
薪资远低于最新3.6%的PCE通胀读数,意味着劳动者的实际购买力仍在承受侵蚀,也直接印证了本轮通胀的粘性并非由工资螺旋上升驱动。
对于美联储而言,劳动力市场被视作“稳定但缺乏活力”,短期内难以构成政策风险,遏制通胀依然是决策核心。美联储在9月已开启加息。丹·诺斯强调,央行极少只加一次便收手,能源价格向核心通胀蔓延及关税传导是必须警惕的风险。
阿伯拉罕交易公司总裁塞勒姆·亚伯拉罕(Salem Abraham)则持有不同观点,他直言当前粘性通胀根植于地缘冲突与能源成本,加息既无法平息纷争也不能压低油价,过度紧缩并非对症良药。
芝商所美联储观察工具显示,交易员对12月继续加息的概率预期已由前一日的82.7%降至69.1%。今晚非农若无重大意外,劳动力市场的疲弱平衡仍将为美联储的政策博弈保留悬念。(来源:金十数据)
美股频道更多独家策划、专家专栏,免费查阅>>
精彩评论