开源证券股份有限公司张宇光,逄晓娟近期对泸州老窖进行研究并发布了研究报告《公司信息更新报告:报表持续出清,收入降幅收敛》,给予泸州老窖买入评级。
泸州老窖(000568) 收入下降幅度环比收窄,底部信号明确,维持“买入”评级 前三季度公司实现营业收入146.68亿元,同比-36.58%;归母净利润56.71亿元,同比-47.31%。Q3营业收入41.95亿元,同比-37.14%;归母净利润13.32亿元,同比-57.03%。由于毛利率下降超预期,我们下调盈利预测,预计2026-2028年归母净利润分别为58.87(-5.66)亿元、62.96(-6.42)亿元、67.26(-5.31)亿元,同比分别-45.6%、+6.9%、+6.8%,EPS分别为4.00(-0.38)元、4.28(-0.43)元、4.57(-0.36)元,当前股价对应PE分别为20.2、18.9、17.7倍。2026年公司主动出清渠道库存,但是公司产品价格体系以及经销商渠道均保持稳定,品牌高度和消费者认可度仍在,当下底部信号明确,维持“买入”评级。 淡化短期营收要求,稳定渠道生态和利润。 2026年业绩下滑是公司主动控货、渠道去库存、优先保国窖价盘的战略选择。行业仍处在深度调整筑底周期,本轮公司核心目标不是冲短期营收规模,而是修复渠道生态、稳住国窖价格底盘,保护品牌长期价值和经销商利润。 降低回款要求,但现金流扎实,分红规划具备兑现基础 Q3销售收现44.17亿,同比下降44.53%,三季度末合同负债23.16亿,同比下降39.64%,主要原因是公司主动降低了回款要求。Q3末货币资金225.03亿元,资产负债率约20.44%,资金安全垫充足,2026年度85亿分红承诺不变,分红规划具备兑现基础。 毛利率承压,费用率提升,盈利能力大幅下降 单Q3销售毛利率同比-7.80pct至79.37%。由于费用刚性,税金及附加/销售/管 理费用率分别同比+8.01/+2.49/+1.27pct。销售净利率同比-14.58pct至32.04%。 风险提示:宏观经济波动致使需求下滑,省外扩张不及预期等。
最新盈利预测明细如下:
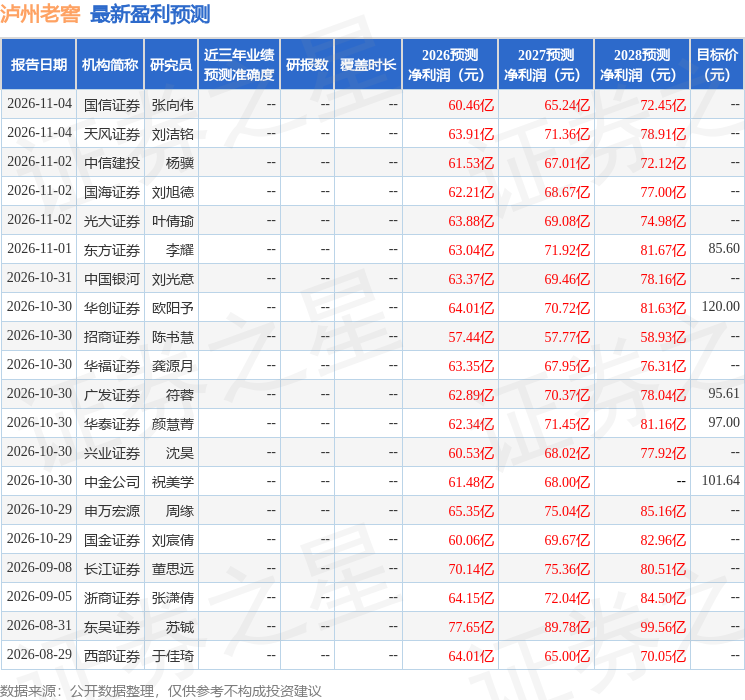
该股最近90天内共有28家机构给出评级,买入评级23家,增持评级5家;过去90天内机构目标均价为99.97。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
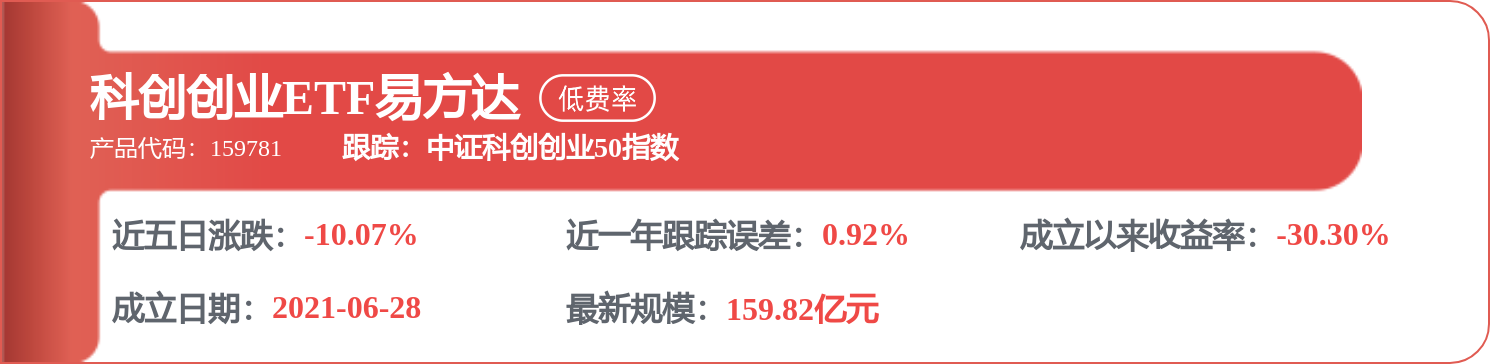
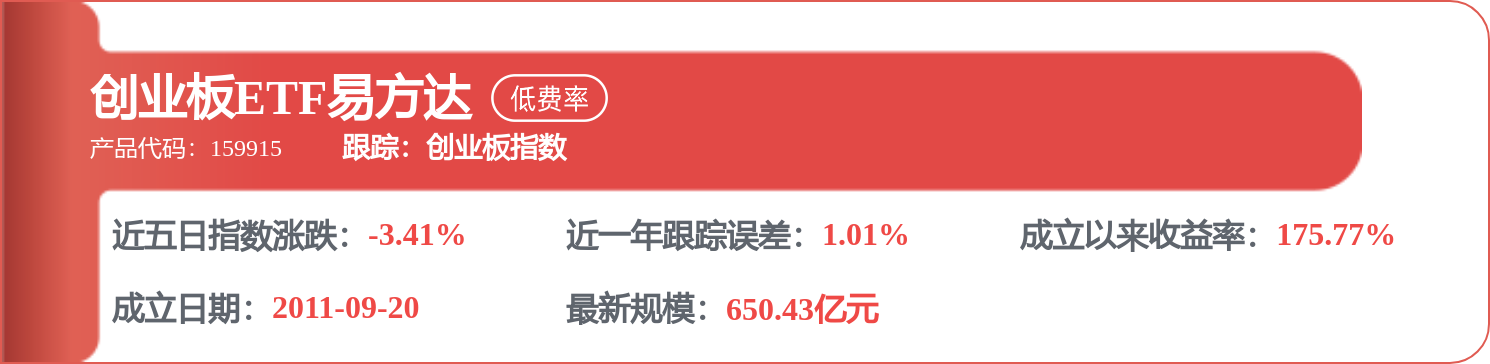
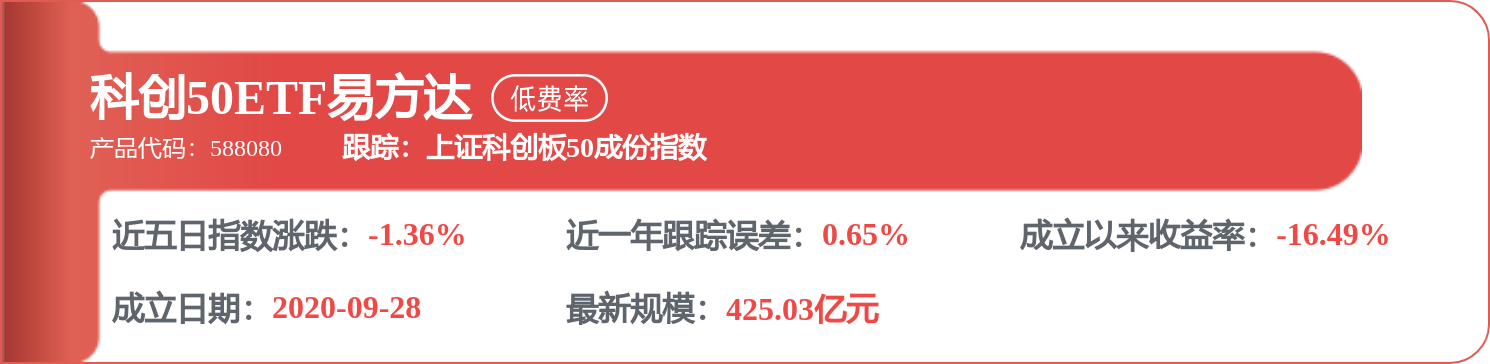
相关 ETF
精彩评论