成立22年的美年健康,正站在一个尴尬的节点上。
近日,体检巨头美年健康披露2026年三季报。前三季度,公司实现营业收入65.83亿元,同比下降4.94%;归母净利润9640.56万元,同比增长85.90%。
其中第三季度单季归母净利润 2.79 亿元,一个季度就把上半年 1.82 亿元的亏损填平。
但利润表的修复没能盖住另外几条线:截至 9 月末分院降至 543 家、三年多净减 68 家,52.34亿元商誉仍占总资产的 27%,16 家体检中心的关联并购在 7 月终止,实控人阵营与阿里系股东的减持则从 9 月延续到 10 月。
01 三年关店68家、减员超5000人
三季报披露,截至9月末分院总数543家,其中控股293家。2022年末这个数字是611家,2023年末596家,2024年末576家,2025年末561家,三年多净减少68家。
收入同步回落。2023年公司营收首次突破百亿达108.94亿元,2024年降至107.02亿元,2025年进一步降至103.6亿元;2026年前三季度同比再降4.94%。第三季度单季降幅2.75%,较上半年6.45%的降幅收窄,但仍未回到正增长。
按第三方机构数据,2023年公立医院占体检市场份额约69%,民营连锁只能在剩余份额里竞争;对美年更直接的压力来自客户结构:2025年上半年团体客户收入占比67%、个人客户33%,2026年上半年客单价从上年同期的656元降至628元。关店和减员压住了费用,却换不回需求。
成本端,2025年末公司在职员工33119人,较上年末的38253人减少5134人,降幅13.42%。对于大幅减员,美年健康在年报中将原因归于“组织变革、人力提效降本”:营销端结构性优化销售团队、精简销售管理层,医疗端落地分院编制模型、按体检波峰波谷调配产能,并推进分院数智化工具上线;同期分院数量持续收缩,2026年上半年再减15家。
虽然美年健康在人力上做了降本增效,但经营上公司前三季度经营现金流净额较上年同期收窄 31.42%,但仍为净流出 1.25 亿元,同期筹资活动净流出 10.17 亿元,主要用于偿还 28.99 亿元债务和支付股利利息,货币资金由 36.11 亿元降至 19.96 亿元、减少 44.74%。
02 关联并购折戟、股东减持加速
商誉是美年健康扩张期留下的另一笔账。截至2026年9月,公司商誉52.34亿元,占2026年9月末总资产的27.3%。这些商誉主要来自对慈铭体检等连锁品牌的收购;2019 年、2020 年公司分别计提商誉减值超 10 亿元和 3.5 亿元;2025 年再计提商誉减值 4,011 万元,同年计提各项减值准备合计 1.99 亿元,其中坏账准备 1.39 亿元。
而由于业绩下滑,美年健康的减值压力还在累积,2025年公司营收下降3.2%,2026年前三季度再降4.94%,而商誉减值测试高度依赖对收入增长率、利润率和折现率的假设,审计报告已将其列为关键审计事项。收入曲线不拐头,52.34亿元商誉就始终存在再减值的可能。
商誉是并购留下的,而新的并购刚刚折戟。2025年4月,公司启动以发行股份方式收购16家体检中心少数股权的交易:11家参股、5家控股,作价4.28亿元,发行价4.73元/股、约9043.9万股,占发行后总股本2.26%。交易对方很大部分来自控股股东天亿实业及实控人俞熔,构成关联交易。
而16家标的合计净资产2.05亿元,评估值7.11亿元,增值率246.3%;其中烟台美年增值9185.57%,山东美铭奥亚797.02%。
此外,并购的资产质量却在下行:16家中13家净利润下滑,10家在2025年一季度亏损。交易完成原本将新增商誉2.75亿元,占并购后净资产的3.15%。
2026年1月和6月30日,该交易两度因申请材料财务资料过期被深交所中止审核;7月17日,董事会决议终止并撤回申请,理由是“交易推进时间较长,当前市场环境较筹划初期发生较大变化”。公司同时表示,不排除未来以现金或其他方式继续收购。
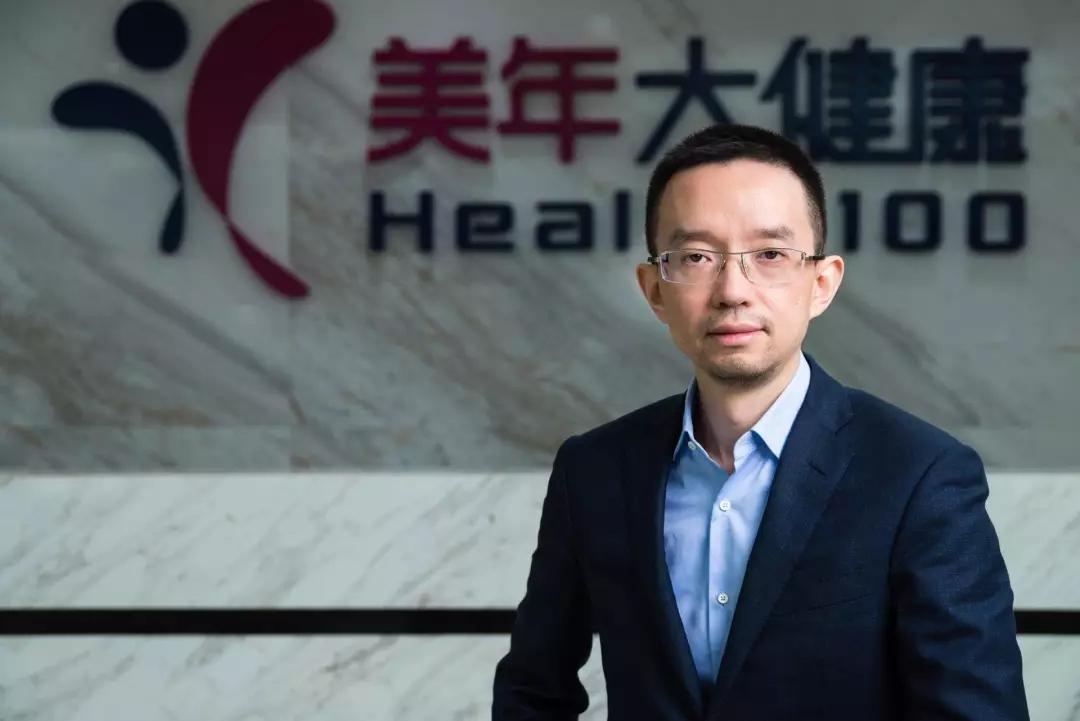
美年健康董事长俞熔
值得一提的是,交易终止后的三个月里,股东端的动作也在加快。杭州灏月持股已降至4.67%:9月15日披露时为5.17%,9月16日至21日再减持1990.54万股、套现8811.18万元;跌破5%后,后续减持不再需要提前公告。同期,副董事长郭美玲(俞熔一致行动人)旗下通怡3号、12号于10月19日至20日完成清仓2066.6万股,实控人阵营持股比例由17.42%降至16.89%。
关店、减员、压缩费用,美年健康换来了利润表的喘息:第三季度归母净利润 2.79 亿元,一次填平上半年1.82亿元的亏损。但这份三季报更像一次季节性修复,而不是经营拐点——营收已连续两年下滑,今年前三季再降4.94%,商誉减值所依赖的收入假设仍在承压;阿里系杭州灏月持股降至 4.67%,副董事长郭美玲清仓,治理端的悬念也有增无减。
精彩评论