中邮证券有限责任公司吴文吉,翟一梦近期对广钢气体进行研究并发布了研究报告《半导体大宗加速落地》,给予广钢气体买入评级。
广钢气体(688548) 投资要点 电子大宗气体占比提升。2026Q3,公司实现营收7.85亿元,同比增长29.48%;归母净利润1.57亿元,同比增长88.95%;扣非归母净利润1.65亿元,同比增长128.06%。业绩增长主要系前期投建的电子大宗气体项目陆续投产供气、客户用气量爬坡带来的持续性收入与利润增量;氦气作为电子大宗气体重要组成部分,凭借公司全球供应链保障能力,在特殊市场环境下,对当期盈利形成正向支撑。 半导体扩建及新建项目加速落地。受下游需求拉动,半导体客户业绩向好,扩建及新建项目加速落地,2026年,公司已获取电子大宗气站项目投资额较2025年成倍增长。公司2026年在存储、逻辑头部企业取得了重要突破,获取的新项目将成为未来业绩增长的重要支撑。后续公司将持续跟进合肥、武汉、上海等多地相关重点项目。公司近三年每年平均资本开支投入十亿元以上,公司现已服务国内主流半导体客户,伴随国内半导体产业持续发展,亦将带来电子大宗气体市场的增长。 着力打造“氦气银行”。气源布局方面,公司已构建涵盖中东、欧洲、北美等多区域气源的全球化氦气供应体系,上半年面对全球供应链阶段性紧张格局,有效保障战略客户的稳定供应;储运能力方面,公司已累计投资近百台液氦冷箱;战略储备方面,全力推进国内首个小分子深地存储项目建设,着力打造“氦气银行”,进一步夯实国内氦气战略储备能力。 提升半导体客户一体化供气服务能力。公司主要基于下游客户需求开展产品布局,综合考量市场空间、国产化前景等因素,择优选择半导体产业用量较大的品种作为产品发展方向。目前,公司已对六氟丁二烯(C4F6)、溴化氢(HBr)、电子级氯化氢(HCl)等品种进行产业化布局,提升对半导体客户一体化供气服务能力。其中,C4F6在潜江布局,工艺路线已全部打通,取得重大进展;HBr在合肥布局,已完成机械竣工,即将进入调试环节;HCl在上海布局,正处于工艺调试阶段。 投资建议 我们预计公司2026/2027/2028年分别实现收入31/39/47亿元,归母净利润5.8/7.6/9.7亿元,维持“买入”评级。 风险提示 氦气价格大幅下降的风险,电子大宗项目产能利用率较低的风险,营运资金不足和流动性风险。
最新盈利预测明细如下:
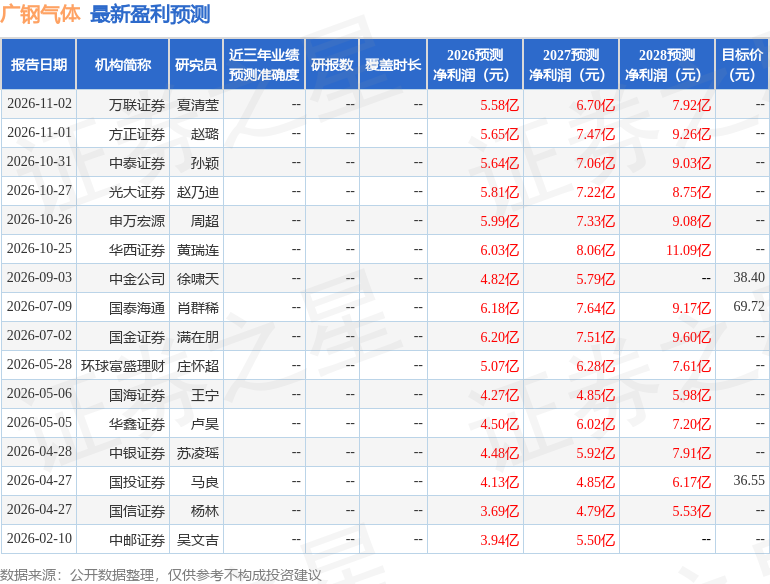
该股最近90天内共有7家机构给出评级,买入评级1家,增持评级6家;过去90天内机构目标均价为38.4。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
精彩评论