独角兽早知道 iponews
|资讯撬动新资本|
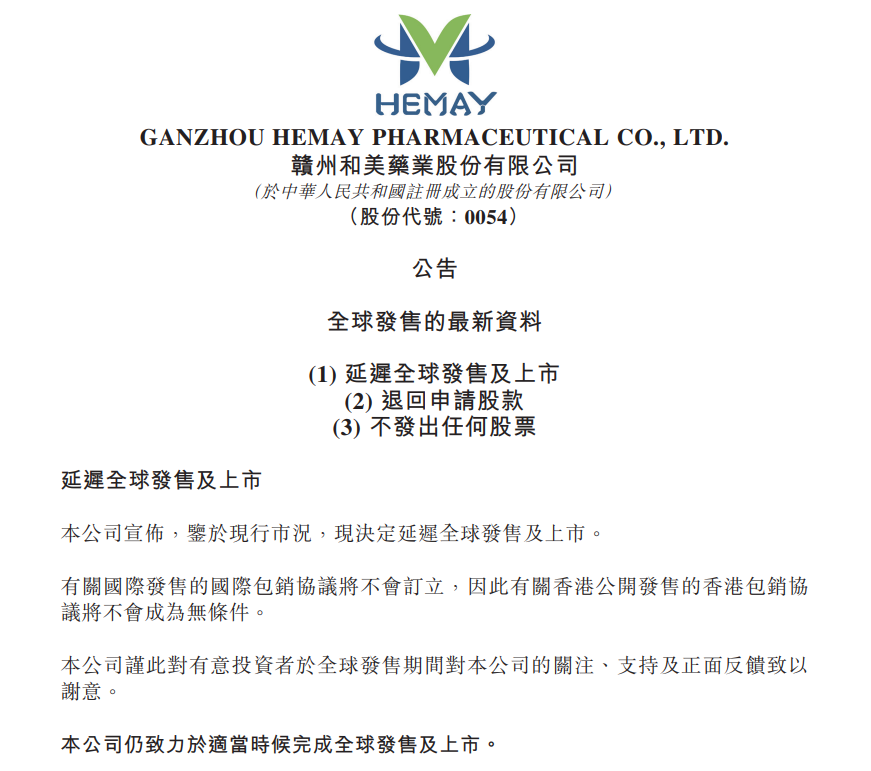
11月4日,赣州和美药业-B(00054.HK)发布公告,鉴于现行市况,决定延迟全球发售及上市,退回申请股款。原定于11月9日挂牌,招股已于当日截止,发行价区间15.50至18.90港元,拟全球发售5521万股H股,最多集资约10.43亿港元。
这是一次在招股结束后、挂牌前夜按下的刹车。公告没有给出更具体的解释,但“现行市况”四个字,放在2026年11月的港股18A板块中,指向的是一组可以被逐项拆解的结构性压力。
和美药业本次IPO的基石阵容并不弱。广发基金、汇添富基金、富国基金、易方达基金四家头部公募合计认购2900万美元(约2.28亿港元),占发售股份约21.81%。在一个基石认购普遍收缩的周期里,四家公募的集体入局,代表了长线资金对公司在自免小分子领域技术位置的初步认可。
但高认购倍数、高比例基石,这些曾经被视为“安全垫”的指标,在2026年下半年已经系统性失效。
综合 | 公司公告 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议
*公众号后台回复“和美药业”获取完整招股书。

比市场环境更底层的约束,写在和美药业自身的商业化进度里。
核心产品Mufemilast于2025年9月获批用于中重度斑块状银屑病,2026年7月才启动商业销售。截至招股阶段,公司向9家经销商供应的Mufemilast数量为2000盒,年治疗费用约8.69万元,尚未进入国家医保目录。
这意味着,Mufemilast的商业化仍处于极早期的渠道铺设阶段。公司组建了8人内部销售团队,签约11家经销商和8家合同销售组织,覆盖陕西、江西、北京、山东、四川、河南等地。但“签约经销商”与“医生形成处方习惯、患者持续复购”之间,隔着学术推广、支付方案设计和渠道渗透的完整周期。
在一个已有18种获批靶向药物(含13种生物制剂)的银屑病市场中,一款自费的口服小分子需要证明的,不仅是疗效差异化,更是患者在支付端的真实可及性。
财务数据同样标注了当前的阶段。2024年及2025年除税前亏损分别为1.23亿元和1.30亿元;2026年前四个月亏损3240万元,亏损主要来自研发开支,商业化收入尚未形成规模。对于18A公司而言,亏损本身不是问题,问题在于亏损对应的商业化兑现节奏,能否被公开市场的定价框架所接受。
和美药业延迟的宏观背景,是18A板块正在经历的一次定价范式迁移。
2026年第三季度,港股医疗IPO排队企业达到87家,而同期完成上市的仅2家。供给端的膨胀与承接端的停滞,使得18A作为“普惠性融资通道”的功能正在实质性收窄。
更关键的变化在定价逻辑:市场不再为“赛道标签”和“远期管线”支付统一的溢价,而是要求企业逐项拆解临床数据、注册路径、商业化距离和支付可及性,只为已经被证据验证的部分定价。
在这个框架下,和美药业的资产并非没有价值。Mufemilast是全球首创的PDE4B/PDE4抑制剂,已获批上市,白塞病和溃疡性结肠炎的III期在推进;Hemay022的乳腺癌III期已完成超过60%的患者入组,这些是真实的管线资产。
但“已获批”和“已放量”之间、“III期推进中”和“NDA可预期”之间的距离,在当前的市场窗口里,恰恰是定价分歧最大的地带。当国际配售端的机构要求用更近的商业化证据来锚定价格,而发行人基于管线价值期望更高的定价时,延迟就成为双方都能接受的缓冲。
和美药业的延迟,不宜被简单解读为一次失败。四家头部公募的基石入局、Mufemilast作为国产首个PDE4抑制剂获批上市、白塞病III期的进度优势,都是这家成立二十余年的公司积累下来的真实资产。延迟的本质,是在18A通道从“叙事定价”向“证据定价”切换的过程中,一家商业化刚刚起步的公司选择等待一个更匹配其当前证据厚度的窗口。
公告保留了“仍致力于适当时候完成全球发售及上市”的表述。后续重启的关键变量是清晰的:Mufemilast的处方渗透能否在更长时间里积累出可验证的放量数据,医保准入的推进能否改善支付可及性,以及港股18A板块的破发率和机构认购意愿能否从当前的低位修复。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
精彩评论