Marvell宣布以全股票方式斥资约1150亿美元收购光学器件制造商Lumentum,缔造科技行业史上规模数一数二的并购案。然而两家公司股价同步重挫,Lumentum与Marvell的股东均对这笔交易表达了强烈不满。
周一,Lumentum股价单日下跌18.6%,收报684.40美元,成为当日标普500指数表现最差的成分股;Marvell股价跌幅达12.7%,并创下自2000年10月以来最差的三日连跌纪录。
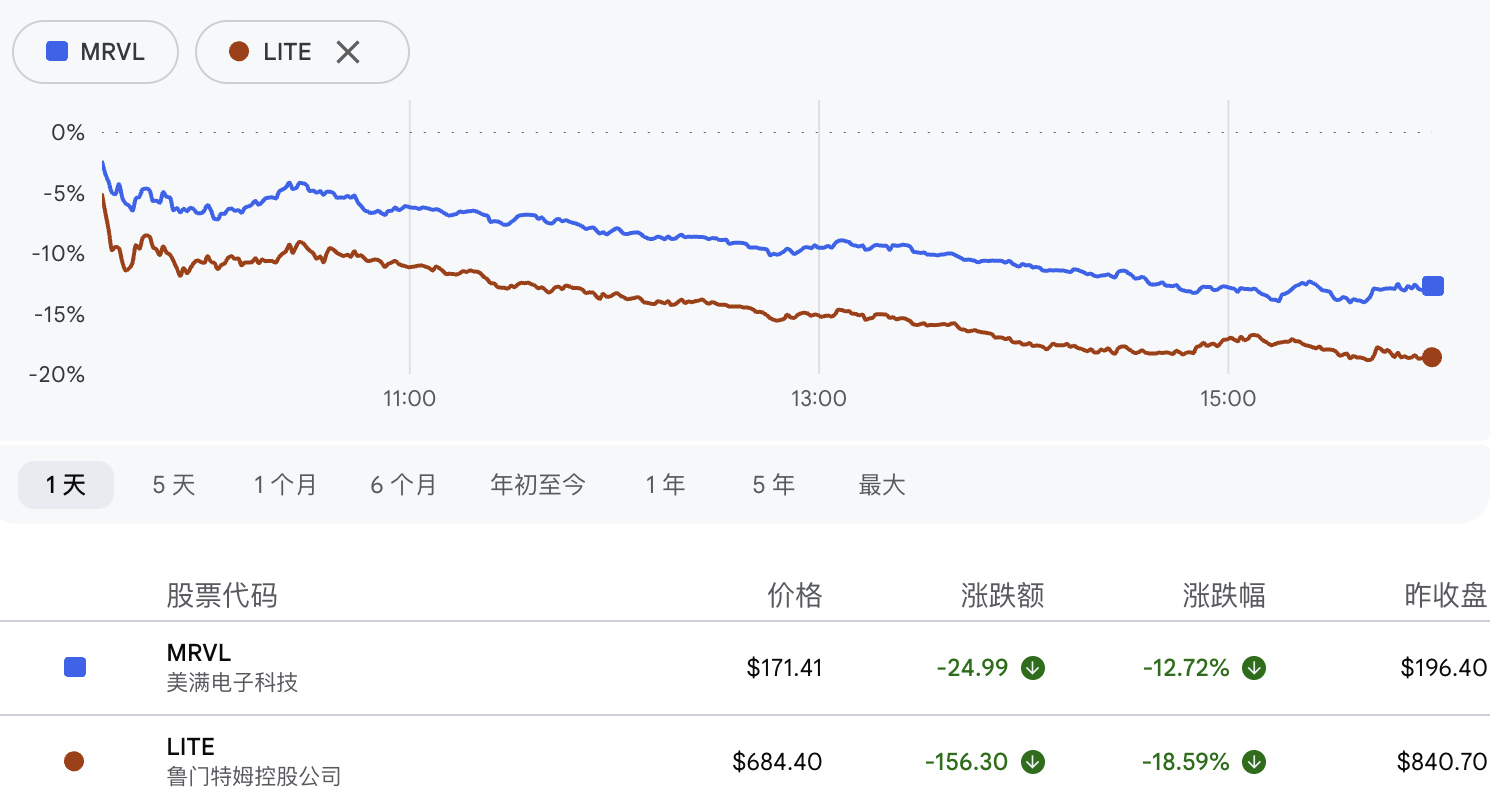
自上周双方披露谈判以来,Marvell股价累计下挫逾30%,导致以全股票计价的交易价值已较签约时大幅缩水,Lumentum实际获得的对价已跌至每股800美元以下,较谈判消息曝光前的股价低逾10%。
这笔交易宣告之初设定的换股比例,意味着Lumentum股东每持有一股可获4.5股Marvell普通股,对应约23.9%的溢价,但随着Marvell持续承压,该溢价已近乎蒸发。
Needham分析师Ryan Koontz直言,Lumentum董事会"仍需做大量说服工作"才能争取到股东支持票;William Blair分析师Sebastien Naji则在客户报告中提示,"Lumentum股东否决交易的可能性不可忽视"。
投资者:溢价太低,结构太差
散户与机构投资者对这笔交易的批评指向高度一致——溢价偏低、结构不合理、锁定期过长。
日内交易者Marek Mscichowski持有Lumentum小额仓位,他直接定性这笔交易为"垃圾报价"(trash offer)。他表示,市场原本期待更高的溢价,或至少包含一定现金对价,而非清一色的股票支付。
他说:
交易预计2028年上半年才能完成,那在AI投资领域简直就是50年,Marvell股价届时可能早已崩了。
Marvell股东Victor Silva在社交媒体平台X上表示,全股票交易将对现有Marvell股东造成短期摊薄压力。他说:
交割期拖到2028年上半年,意味着股价可能在这段时间里持续被压制。
Arora Report创始人Nigam Arora则指出,部分追逐短期动量策略的成员已开始抛售Lumentum持仓。他表示:
现在很多动量买家都在出货,这完全可以理解,没有人喜欢亏钱。
不过Nigam Arora补充称自己持有Marvell长仓,并计划逢低加仓,"将此次下跌视为机会"。
彭博专栏作家Chris Hughes评论称,Marvell选择在市场对AI资本支出热潮明显趋于审慎的时点押注全股票大并购,可能正在"周期高位"下注,时机之差难以言喻。
协同逻辑存疑:两块业务能否真的拼在一起
Marvell首席执行官Matt Murphy在周一电话会议上为交易背书,称Lumentum的激光技术与Marvell的数字信号处理器相结合,将在市场上形成差异化竞争优势。他说:
两家公司正在同步加速,直接服务各自的超大规模云客户,最好的产品将造就非常健康的生态。
双方披露的成本协同目标超过每年10亿美元,但何时能够实现并无明确时间表。
摩根士丹利分析师指出,从技术层面看,光学与芯片的融合趋势确实为这笔交易提供了一定合理性——Marvell将得以在芯片最早期的设计阶段就整合光学技术,有望带来成本与能效上的改善。Raymond James研究也认为,光学与芯片正在加速融合。
然而,Needham分析师Ryan Koontz对外界描述的协同前景持保留态度。他反问道:
你怎么把两家业务高度不同的公司拼在一起,然后在几乎没有重叠的产品成本上省出10亿美元?
他指出,Marvell专注于网络交换芯片,Lumentum专注于光纤器件,两者之间的运营交集十分有限,称这是一场"小概率赌局"。
Cantor Fitzgerald分析师C.J. Muse表示对这笔交易持"复杂态度",并点出投资者可能忧虑的多重因素:
其一,Lumentum选择此时出售,不免令人联想到当前光学周期所处的位置;
其二,合并完成后,双方能否维系全部客户关系仍是未知数,Marvell的竞争对手若在英伟达生态圈之外,可能借机将业务转移至其他供应商。
监管审批:最大的不确定性
在所有风险因素中,监管审批的不确定性被多位分析师列为"最大变量"。C.J. Muse在研报中写道:
我们认为监管审批将是此次交易最大的问号。
双方预计,完整的监管审批流程将把交割时间推延至2028年上半年。
Counterpoint Research分析师则指出,光学网络正处于地缘政治敏感地带。
据报道,美国联邦通信委员会(FCC)正在评估是否对光学收发器进口加以限制,令这一领域的监管动态更加复杂。在此背景下,相关监管机构"有充分理由放慢审查节奏"。
William Blair分析师Sebastien Naji在致客户报告中亦提示,"监管审查有可能导致交割时间延迟至2028年上半年截止日期之后",同时重申股东否决风险不容低估。
这意味着,即便双方最终达成妥协、说服各自股东,交易能否在预定时间窗口内顺利完成,仍将持续悬而未决,为Marvell的股价走势增添额外压力。
战略野心与市场现实的落差
从宏观视角来看,这笔交易折射出AI热潮催生的行业整合逻辑。
Marvell试图通过纳入Lumentum的光互联能力,向亚马逊、微软、谷歌等超大规模云客户提供从定制芯片到数据中心光互联的一体化解决方案。Marvell此前已完成对光子芯片制造商Celestial AI的收购,此番吃下Lumentum,是其垂直整合布局的延伸。
值得关注的是,英伟达今年早些时候已宣布向Lumentum注资20亿美元,双方在光子技术领域有合作计划。Marvell的全面收购若完成,将对这一合作格局产生影响。
然而,市场当前的反应清晰传递了一个信号:在AI资本支出预期趋于保守、科技板块估值重新定价的周期节点上,投资者对押注高价并购的容忍度已大幅降低。
正如彭博专栏作家Chris Hughes所言,其他有意在这一行业推进并购的CEO们,正在收到来自市场的明确提示:
不是现在。
精彩评论