证券之星消息,2026年11月1日大北农(002385)发布公告称公司于2026年10月30日投资者关系活动记录,Bamboohill Investment刘彪、安徽明泽投资李芳芳、浙江秘银投资董一平、浙江银万斯特投资王清瑶、浙商证券陈姗姗 胡文舟 王志伟 张心怡、浙商资管黄薇、中国太保白嘉怡、中加基金张泽迅、中金公司王思洋 陈泰屹 赖歆昊 梁振霆 曹筱、中融基金焦阳、中信期货魏巍、中信证券罗寅、安联保险资管缪宇环、安信资管LiuYazhou、北京国有资本运营黄秋实、北京颐和久富投资张准、创金合信基金刘毅恒、大成基金汤志浩、德邦基金史彬、东方证券李晓渊 杨肇宁 于明正、东海资管隋欣、East CapitalLuLucy、东兴证券程诗月、富国基金樊博文 闫伟 王卓立 单竹岭 武磊 苏颖、富通保险LAIAlan、工银安盛人寿陆远兮、光大保德信基金谢知霖、光大证券刘勇、光证资管房俊、广东德汇投资杨明洋、广东恒健投资潘云姗、广发证券高一岑 王莎、ENREAL CHINA MASTER FUNDQieYan、国海证券程一胜、国联安基金李阳东 王兴伟、国盛证券沈嘉妍、国泰海通林逸丹 林毓鑫、国信证券吴文成 延姣阳、海富通基金陈林海、海港人寿杨振艺、海南翎展私募邵琮元、杭州润洲私募汤赜州、横琴淳臻投资张许宏、GIC刘濯宇、华安财保资管陈晨、华安基金吴宇扬、华安证券万定宇 王莺、华宝基金毛文博、华宝信托顾宝成、华夏基金李彦、华夏久盈资管李依琳、华鑫证券樊益静、汇丰前海证券沙弋惠、汇添富基金何丽峰 盛瑞武、J.P. Morgan AM何琳、嘉实基金宋阳 沈玉梁、建银国际资管田元泉、江西彼得明奇资产彭晖、金元顺安基金侯斌、景顺长城基金唐翌 李冉、开源证券刘毅、民生通惠资管黄岑安、摩根士丹利华鑫基金缪东航、南方基金都逸敏、宁泉资产陈冠群、Marco Polo Pure China FundChris TANG、平安基金王华、平安证券李峰、前海人寿刘扬、山西证券薛余来、上海博郁投资王哲、上海顶天投资张津源、上海敦颐资产张齐嘉、上海非马投资赵一鸣、上海恒穗资产骆华森、上海嘉世私募李其东、Marshall WaceCathy XIE、上海仟实私募袁越、上海深积投资曲红丽、上海天猊投资曹国军、上银基金杨东朔、申万宏源胡静航、深圳德海资本杜志君、深圳蕙掷千金投资龙姝君、深圳玖稳资产陈志能、深圳尚诚资产黄向前、世纪证券肖意生、RUIHUA International Capital张成钰、太平洋证券程晓东、太平养老保险彭丹雪、泰信基金张振卓、西部证券熊航 王磊 戴雨彤 王艳、鑫元基金姚启璠、信达澳亚基金陈烁、星石投资杨明韬、兴业基金马越、兴业银行吴爱军 黎刘定吉、兴业证券陈勇杰 刘璐丹、Town Square InvestmentZhangSteven、阳光资产李曦辰、奕慧投资王殷超、银河基金于嘉馨、银河证券谢芝优、誉辉资本王灿、圆信永丰基金田玉铎、长安基金朱施乐、长春嘉润富吉私募徐杰、长江养老保险邱长伟、招银理财程驰 巩伟参与。
具体内容如下:问:农业农村部 10 月新审定品种中使用公司性状的品种占比很高,公司绝对领先的市占率能否长期维持?中长期在国内可实现怎样的稳态性状授权费用水平?答:2026 年审定通过的 59 个转基因玉米品种中,使用公司性状的品种达 38个,占比较高;截至目前,全国累计通过审定的 219个转基因玉米品种中,使用公司性状的品种共 133 个,占比约 60.73%。公司竞争优势明显,一方面得益于DBN9936、DBN3601T等主要性状产品市场影响力在提升;另一方面,公司部分新性状已在审核通道内,推出后可进一步强化公司在品种审定环节的性状份额。问:在审查通道内的新的转基因性状,在抗虫、耐除草剂能力上相比市面已有性状有哪些升?推出后对公司后续性状收费及盈利能力会产生怎样的贡献?答:新性状完善了DBN9936 的抗虫的种类和功能,部分新性状在防治草地贪夜蛾方面的功能亦有增强,系统性增强了现有性状的抗虫能力,对稳定市场份额有很大帮助。价格方面,在原有性状收费基础之上,每叠加一个新性状都会有新增的收费标准,这也是符合国际惯例的。问:本种植季性状费授权折后每亩收费水平如何?同比上一季有何变化?行业内其他性状公司的收费与折扣政策有何边际变化?答:公司当前收费水平保持稳定。2026 年公司性状收入将随着行业种植面积快速增加,也实现了较大增长。公司收费水平明显低于美国、巴西等国际市场,定价主要来自于为农户增产增收的效益,且占比总体较低。未来收费价格水平基本稳定,仅在新性状叠加后,收费标准可能有所提升,具体幅度仍有待研究。问:生物技术板块未来每年研发投入的量级?资本化与费用化比例如何安排?考虑摊销后该板块利润率的长期升空间?答:当前生物技术公司研发支出规模大体在 1亿元左右,未来根据研发需求会保持稳步增长。研发资本化率基本在 30%左右,对未来业绩释放压力不大。公司正在考虑在南美(巴西)建设性状研发中心——巴西气候条件(温光水气)好,虫害、草害压力较大,是全球较佳的性状研发地点之一,所以我们在拓展南美市场的同时构建南美研发中心。问:南美商业化落地与合作情况如何?当地是否已有商业化推广品种?分成模式与国内是否一致?已贡献多少收入?答:2026年 9月公司已取得巴西大豆DBN9004×DBN8002×DBN8205三叠加性状的种植许可证书。三叠加性状进入商业化还需欧盟进口许可,目前该申请在欧盟法规通道内。在此之前,公司已获得欧盟对DBN9004 耐除草剂性状的进口安全许可,因此DBN9004 性状在南美已可进入商业化,主要市场为阿根廷南部及乌拉圭,相关工作已在推进。公司近期将在巴西召开南美品牌发布会及核心产品展示会,并邀请客户参加。合作模式上,公司在南美主要与大豆种子扩繁商合作,同时与GDM、科迪华等国际企业开展种质资源合作。收入节奏上,预计明年开始产生收入,但收入放量需待三叠加抗虫耐除草剂性状取得欧盟进口安全许可后。问:MY73D相关品种预计何时真正落地推广?推出后相较此前品种有何更优之处?答:MY73D已准备完毕,目前处于审定程序中,其数据表现良好;审定具体时间难以预测。与MY73D大单品所属企业的第二代后续品种合作已完成DBN9936性状转入,双方均高度重视,合作正在推进过程中。问:今年公司管理层有较大变动,生物技术公司作为转基因核心主体,团队建设如何展望?将如何倾注资源、是否有配套激励以强化竞争力?答:今年以来,大北农集团高度重视生物技术公司的团队建设和机制建设,包括人才引进和激励机制完善等。随着生物技术公司经营业绩和财务数据逐步改善,相关机制建设与团队建设都会跟上,具体目标将逐步落地。问:三季度末合同负债同比小幅下滑的背景下,公司在种业的市场集中度、品种推广上有何新进展?后续品种竞争力方面还将有怎样的投入?答:①预收款方面,截至三季度末公司种业预售款与去年同比基本持平,受行业景气磨底影响可能略有下降,与往年相比基本正常。②品种结构方面,公司自有品种中转基因占比快速提升,自有转基因玉米销量占公司玉米销量的比重已超过 10%,高于行业平均水平,且近两年提升速度很快。③大单品方面,黄淮海丰度 1088、1633、中早熟地区丰度 3610、西南地区川单 99DT、大天 318等玉米品种,以及铭香优系列、她香优系列等高端优质稻品种,未来均具备成为大单品的潜力。问:种子板块品类齐全,不同品种的毛利率是否存在差异?全年或去年利润贡献中哪些品种贡献较大?答:种业盈利主要集中在杂交玉米和杂交水稻,常规粳稻亦为重要盈利点;具体毛利率水平存在差异。川单 99是西南玉米当前最大单品,川单 99DT因转基因品种在西南地区受欢迎,毛利率较高,今年销量快速放量;云南大天为西南玉米种子最大企业,市场份额第一。黄淮海区域丰度高科的大单品很快将推出,其盈利水平将快速提升,丰度高科近一年主要将资金投入研发,研发投入比例较高;创种科技常规育种研发投入常年超过 15%。杂交水稻与常规水稻都是盈利主要来源,金色丰华盈利快速增长,金色农华保持较高盈利水平,龙粳公司在东北粳稻市场保持稳定,现金流与盈利水平都很好。问:当前公司种子库存水平如何、主要集中在哪些品种?是否存在减值压力?行业整体库存水平如何?2026年和 2027年销售季供需格局是否改善?答:库存方面,目前全行业库存处于较高水平。行业景气判断上,当前处于谷底中的磨底阶段,2027 年全年仍可能相对困难,也可能在超级厄尔尼诺的影响下景气上行,但大体上 2028 年行业景气将整体向上,公司内部也在做相关准备。公司种业库存同样处于相对较高水平,但减值风险较小,川单、云南大天等主体库存比例相对较低,部分主体库存相对高一些,但自今年年初起公司已集中精力消化库存,在销售计划中对历史库存作了处理。应收账款方面,种业公司 9月底该收的应收账款基本已收,处于相对正常水平。饲料业务问:今年主要原材料价格有所波动,前三季度分品种(猪料、禽料、水产料、反刍料)吨利变化如何?全年及明年吨利趋势如何展望?答:饲料板块吨利变化不大,略有下降,其中猪料略有下降,整体波动不大。行业竞争压力较大,公司主要强化预混料、母仔料的优势,服务本身具备价值,代工占比低,吨毛利保持比较理想的水平。问:三季度应收账款同比增加较明显,新增应收账款主要来自哪块业务?答:三季报应收账款与年初比增幅较高,一个重要原因是基数特性——应收账款在每年年末(12月 31 日)均有一次常规清收,同比基数较低。三季度末应收账款增加主要是饲料业务所致,目前公司正积极适度压缩赊销规模。问:明年猪料、禽料、水产料、反刍料各自销量增速如何展望?哪些品类有望成为主要增长来源?答:饲料是公司核心主业,也是最大的创利业务。当前行业结构变化下,公司将在预混料、母仔料等产品模式、市场服务模式及客户选择方面持续下功夫。今年饲料销量增速超 7%,其中水产料、反刍料增长较快。明年将保持稳健向上增长态势。效率提升方面,公司正运用I技术开展市场与客户分析、服务及信息收集、客户成本分析等。生猪养殖业务问:请回顾过去三年每年公司生猪养殖成本的具体数值与变化趋势?今年年底及明年养殖成本是否还有进一步下降空间?降本的主要策略举措是哪些?答:过去三年全行业成本整体呈下降趋势,公司成本亦逐年下降;今年延续下降趋势,但变化幅度相对不大。主要举措是1.健康水平改善,生物安全体系建设加强,企业内部重视度提升;2.引入高产母猪后生产成绩改善,带动成本下降。明年仍有大幅下降空间,降本空间主要来自内部差距的收敛公司内部多平台之间成本差距较大,自今年上半年起引入数字化,通过持续对标查找健康、换种、生产技术细节、原料使用及饲料成本等方面差距,据此推进品种改良与健康改善。问:公司控股及参股公司整体能繁母猪数量同比变化如何?今年全年及明年出栏量增速如何预计?答:出栏量方面,公司严格按照相关要求执行,同时自身持续评估并关停了几个低效工厂、淘汰了相对老弱的母猪;由于公司本身一直在换种,正好借行业低谷期加速换种,也淘汰了部分母猪。总体趋势上,公司在调减。预计今年出栏量不会高于去年,或基本持平;明年出栏量也不会高于今年。
大北农(002385)主营业务:种业、饲料、生猪、疫苗动保等相关产品的生产与销售。
大北农2026年三季报显示,前三季度公司主营收入205.98亿元,同比下降0.7%;归母净利润-8.02亿元,同比下降412.01%;扣非净利润-7.83亿元,同比下降538.33%;其中2026年第三季度,公司单季度主营收入67.87亿元,同比下降5.53%;单季度归母净利润-1.25亿元,同比下降677.7%;单季度扣非净利润-1.27亿元,同比下降1690.33%;负债率69.98%,投资收益3.28亿元,财务费用4.12亿元,毛利率8.39%。
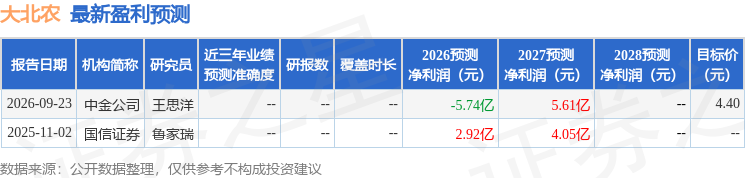
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为4.4。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1586.05万,融资余额减少;融券净流入219.65万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
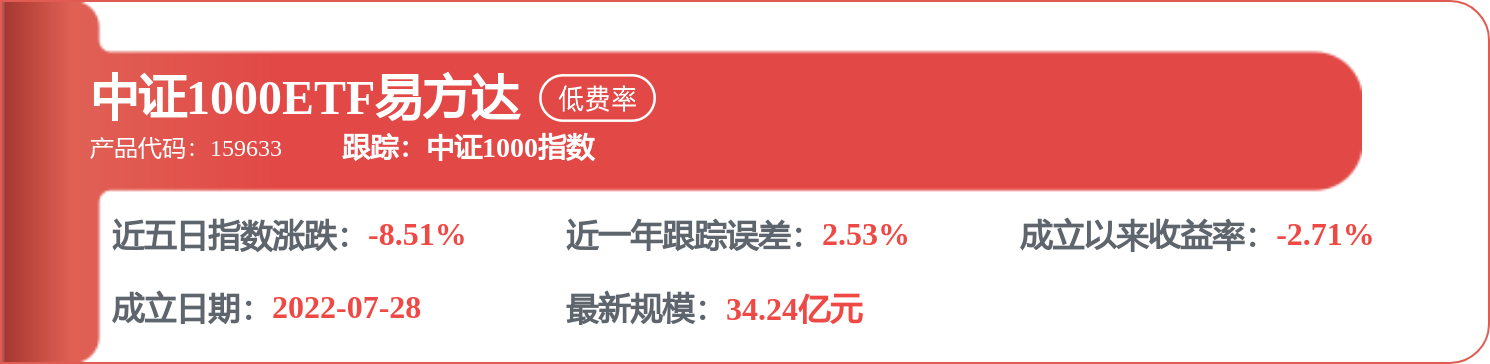
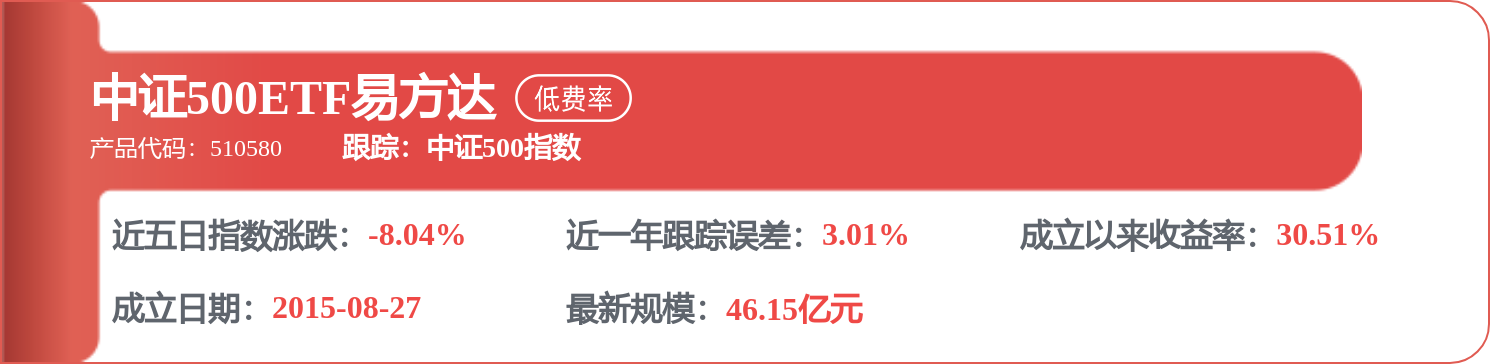
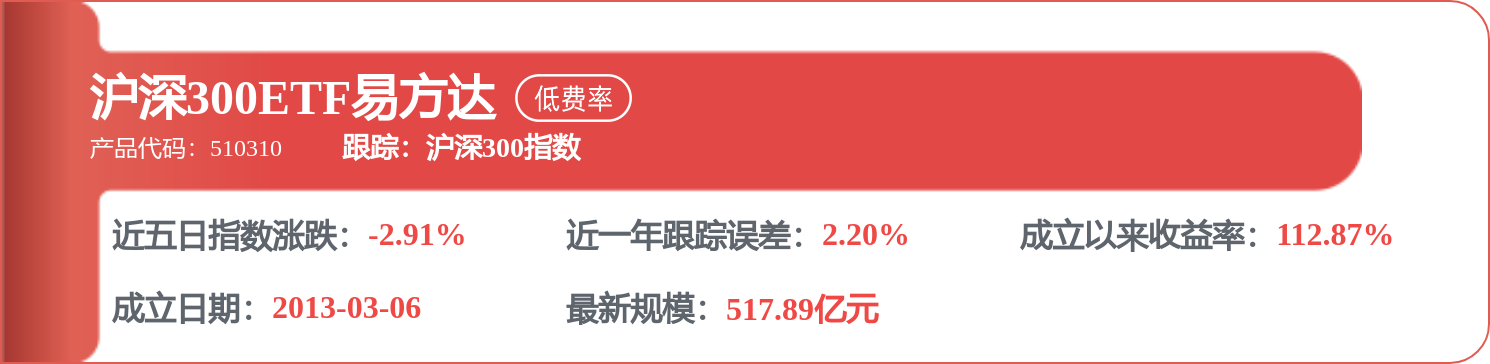
相关 ETF
精彩评论