报告发布日期:2026年10月31日
报告名称:《国信证券-财报点评:三特索道(002159.SZ)-三季度业绩总体平稳,期待明年牧心谷项目贡献增量》
证券分析师:曾光
证券投资咨询执业资格证书编码:S0980511040003
证券分析师:杨玉莹
证券投资咨询执业资格证书编码:S0980524070006
三特索道系列研究
景区行业专题
【国信社服|深度专题】景区行业专题:暑期旺季可期,国企改革加速
【国信社服|深度专题】长视角探讨自然景区增长动能-景区行业专题系列二
【国信社服】景区赛道投资框架系列(三):旺季主题热度不减,成长叙事增添看点
三特索道近期跟踪
【国信社服|财报点评】三特索道:三季度业绩增长稳健,降本增效逐步验证
【国信社服|财报点评】三特索道:2023年主业首次迎来规模性盈利,关注主要项目进一步优化
【国信社服|财报点评】三特索道:规模盈利释放拐点验证,回归国资迎新发展阶段
【国信社服|财报点评】三特索道:一季报首次实现规模盈利,国资股东重回控股带来新期待
【国信社服|中报点评】三特索道:疫情后项目复苏态势良好,关注新项目落地进展
【国信社服|年报点评】三特索道:景气度稳步回升 定增落地 新模式开启新篇章
【国信社服|三季报】三特索道:短期跟踪再融资落地,中线关注资源整合发展
【国信社服|中报点评】三特索道:疫情冲击短期承压,定增获批带来成长新看点
三季度业绩增长稳健
降本增效逐步验证
核心观点
国信社服点评
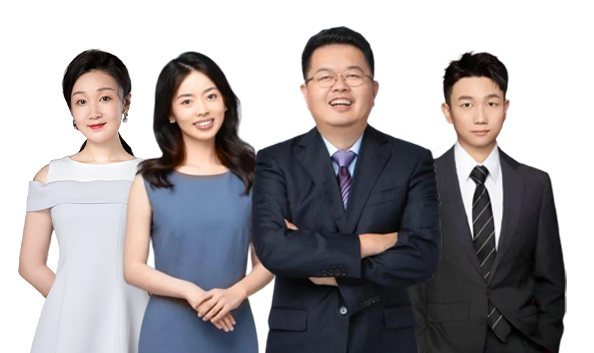
三季度收入与扣非利润同比下降,归母利润降幅收窄。2026年单三季度公司收入1.99亿元/-5.67%,归母净利润0.70亿元/-1.19%,扣非归母净利润0.66亿元/-5.25%。前三季度收入4.87亿元/-3.31%,归母净利润1.24亿元/-10.49%,扣非归母净利润1.30亿元/-5.05%。
半年报盈利项目表现分化,亏损项目合计减亏。2026H1盈利项目收入/净利润同比:梵净山-7.37%/-5.63%,猴岛+6.72%/+13.24%,华山-4.39%/-7.43%,珠海+2.93%/-3.92%,庐山+4.35%/+12.07%,千岛湖+25.53%/+29.37%;合计收入2.60亿元/+0.06%、净利润1.17亿元/+0.13%。亏损项目:东湖海洋公园收入-16.63%、减亏77.89%,崇阳收入-11.02%、增亏27.52%,华山宾馆收入-26.21%、减亏35.13%,湖北南漳收入-22.02%、增亏29.78%,克旗收入+966.18%、减亏24.35%;合计收入2863.67万元/-14.43%、亏损2123.55万元,同比减亏14.48%。
前三季度毛利率改善,费用管控严格,经营现金流保持净流入。2026年前三季度毛利率62.31%,同比+1.00pct;归母/扣非归母净利率25.43%/26.82%,同比-2.04/-0.49pct。管理/销售/财务费用率18.00%/5.14%/0.20%,同比-0.04/+0.59/+0.11pct。经营活动现金流净额1.81亿元,同比-6.00%。
存量项目稳步优化利润,扩容与新项目培育增量。存量项目持续精细化运营、降本减亏,猴岛、庐山仍具扩容空间。牧心谷2026H1在建工程6065.20万元,较年初增加1203.53万元,有望2027年开业。根据2024年9月项目调整公告,总投资预算39,411.86万元,30年测算期内年均收入1.54亿元、年均净利润4677.58万元。
风险提示
股权变更有不确定,经营优化低于预期,项目建设不及预期。
投资建议
国信社服团队
团队简介:20年专业卖方团队,2008-2024年书写连续17年次新财富最佳分析团队辉煌。除此之外,常年荣获水晶球、金牛奖、上证报、新浪财经、Wind、21世纪等其它权威评选最佳分析师称号,所获专业研究领域各类荣誉奖项已有70余个。在大消费领域建立了具有国际视野的长期系统性的研究框架,重点龙头公司的财务指标预测和推荐的有效性长期位列第三方机构量化跟踪的最前列。立足精品研究和专业服务,追求自我不断超越,从未止步,一直并肩前行,做最值得信任的研究力量!
曾光:国信证券经济研究所所长助理,统筹行业公司部,大消费组组长,直管社会服务及商业零售行业研究,浙江大学经济学硕士,2006年起从事社会服务业的研究至今已超20年,先后涉足社服、轻工、纺服、零售等行业研究,专注于国内外大消费领域研究,基本面研究造诣深厚,投资机会把脉精准。中上协文旅委委员,央视财经频道常驻嘉宾,各大财经平台常邀大消费领域专访分析师,长期受邀为消费类企业提供专业研究顾问支持。
证券投资咨询执业资格证书编码:S0980511040003
杨玉莹:社会服务业分析师,中央财经大学投资学硕士,2022年起从事研究工作,负责出行链(OTA、酒店、免税、景区演艺、网约车、会展等)领域研究。
证券投资咨询执业资格证书编码:S0980524070006
徐晴:社会服务业分析师,南洋理工大学金融学硕士,7年二级研究工作经验,深度覆盖本地生活、茶饮、人服、品质零售等领域。
周瑛皓:社会服务业分析师助理,香港中文大学(深圳)经济学硕士。覆盖连锁餐饮、教育;协助覆盖本地生活、茶饮咖啡及人服等。
特别提示:
本公众号(名称:光仔看消费)为国信证券股份有限公司(下称“国信证券”)经济研究所社会服务组设立并独立运营的唯一官方公众号。
本公众号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的专业投资者。国信证券不因任何订阅或接收本公众号内容的行为而将订阅人视为国信证券的客户。
本公众号不是国信证券研究报告的发布平台,本公众号只是转发国信证券发布研究报告的部分观点,订阅者若使用本公众号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解和歧义。提请订阅者参阅国信证券已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
国信证券对本公众号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本公众号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据国信证券后续发布的证券研究报告在不发布通知的情形下作出更改。国信证券的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本公众号中资料意见不一致的市场评论和/或观点。
本公众号所载信息、意见不构成所述证券或金融工具买卖的出价或询价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。该等信息、意见在任何时候均不构成对任何人的具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本公众号内容做出的任何决策与国信证券或相关作者无关。
本公众号发布的内容仅为国信证券所有。未经国信证券事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本公众号发布的全部或部分内容,亦不得从未经国信证券书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本公众号发布的全部或部分内容。国信证券将保留追究一切法律责任的权利。
精彩评论