英特尔(INTC.US)公布令人失望的2026年第三季度业绩后,股价于上周五下跌超过28%。财报显示,英特尔Q3营收同比增长21%至165亿美元,调整后每股收益52美分,均高于市场预期。业务板块冷热分化明显。数据中心与人工智能事业部(DCAI)成为核心增长引擎,Q3营收73.18亿美元,同比飙升78%,营业利润30.39亿美元,利润率达到41.5%。与个人电脑(PC)相关的客户端计算与物理AI事业部(CCPG)则表现疲软,营收80.97亿美元,同比下降5%,营业利润同步收缩。
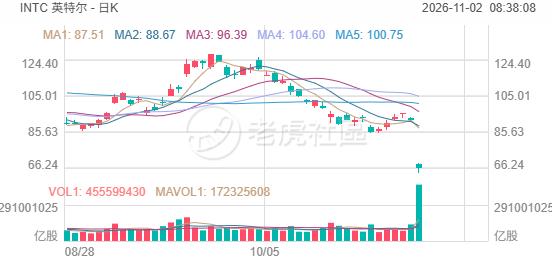
英特尔管理层表示,服务器CPU需求高涨,但供给成为最大制约,公司正通过提升工厂产能、优化良率缓解至强处理器供货紧张。该公司同时表示,预计PC市场的放缓态势至少将持续至2027年上半年。
指引方面,英特尔预计第四季度营收为150亿至160亿美元,调整后每股收益25美分,均大幅低于预期。业绩承压部分受以色列工厂爆炸事故影响,预计将导致Q4营收减少约3亿美元、毛利率下降约200个基点。该公司还将2026年资本开支预期从180亿美元上调至200亿美元,并预计2027年进一步增加。
在英特尔公布第三季度业绩后,华尔街大行摩根大通和美银证券一同下调对该股目标价。其中,摩根大通维持对英特尔“中性”评级,目标价由85美元降至80美元;美银证券则将对英特尔的评级从“买入”直接下调至“中性”,目标价由145美元砍到100美元。
不过,在Seeking Alpha平台上,仍有多位分析师上调对英特尔的评级。分析师Mike Zaccardi基于技术分析认为,此次抛售是英特尔自20世纪70年代以来最严重的一次,但也构成了一个关键的买入机会。Mike Zaccardi写道:“英特尔2026年以来的股价涨幅仍高达87%,在我看来,目前的暴跌似乎构成了一个关键的技术性买入机会。”他将英特尔的评级从“卖出”上调至“买入”。
分析师Bohdan Kucheriavyi同样上调了英特尔的评级。他指出,考虑到公司营收同比增长约21%、且调整后每股收益超出预期0.12美元,其业绩报告“表现相当不错”。不过,这位分析师还写道:“问题在于,预计第四季度的表现将明显弱于第三季度。”他因此将该股评级从“卖出”上调至“持有”。
分析师Kenio Fontes上调英特尔评级的依据,则是股价暴跌后安全边际有所改善。Kenio ">The Asian Investor也发布了类似的评级上调报告,认为英特尔股价暴跌后,其估值“已经恢复正常”,目前股价较一年前的水平低了50%。该分析师写道:“英特尔股价较过去一年约142美元的高点下跌约50%,其估值已回归至更接近这家芯片制造商历史平均水平的位置。”
不过,Seeking Alpha投资研究团队负责人Quad 7 Capital则将英特尔的评级从“持有”下调至“卖出”。该机构指出,英特尔股价仍处于一个“已经完全计入完美预期”的水平,但公司的未来表现已经开始显示出,其高企的市场预期未能得到满足。Quad 7 Capital认为:“在全年资本支出(CapEx)仍然维持高位、第四季度盈利能力迅速减弱的情况下,该股目前高企的估值溢价正变得越来越难以持续。”
精彩评论